黄金和科技股同时大跌,市场释放了一个反常信号:过去股市下跌时往往上涨的避险资产黄金,这次没有稳住,反而与风险资产同步下挫。这种现象并非普通的价格波动,而是全球资金在高利率环境下重新评估风险、集中抛售换取流动性的结果。
2026年11月中旬,国际金价一度跌至每盎司3830美元附近,创下2025年10月以来的最低水平。现货黄金在3845美元附近震荡,此前已经录得2025年9月以来的最低收盘价;白银跌幅超过3%,创下2025年11月以来的新低。与此同时,美股科技板块遭遇剧烈抛售,英伟达市值从2026年10月初开始累计缩水约1.9万亿美元,股价跌至16个月低位。11月以来,英特尔、亚马逊等科技巨头因业绩不及预期相继暴跌,标普500指数连续走弱,人工智能相关板块因市场担忧盈利前景被集体抛售,日本、韩国以及A股的半导体、光通信等科技赛道也同步承压,全球风险资产正出现一轮普遍性的重定价。
按照传统投资逻辑,股市暴跌时资金会涌入黄金避险,但这一次,黄金不仅没有对冲股市的下跌,反而被资金同步卖出。背后的核心原因是流动性需求:当机构持有的科技股出现大幅浮亏、账户需要补足保证金或满足赎回要求时,黄金因为变现成本低、交易活跃度高,成为最先被抛售的“流动性储备”,用来弥补股票账户的亏损。近期黄金与纳斯达克100指数的日收益相关系数已升至0.61,创下2024年以来的新高,意味着两者走势的同步性达到两年多来的峰值,黄金的传统避险属性在流动性紧缺的阶段暂时失效。
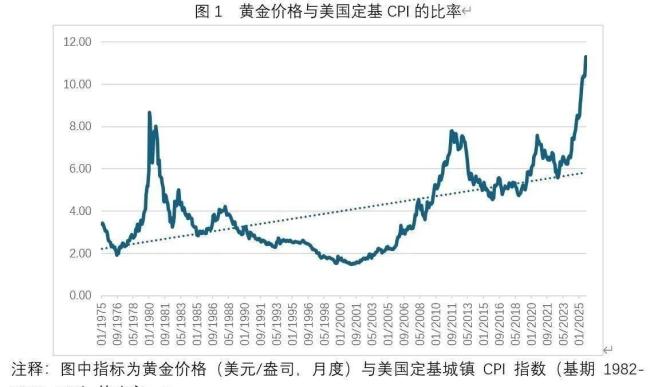
持续高企的美元利率也是压低黄金价格、触发这轮抛售的重要因素。目前10年期美债收益率维持在5.1%上方,美元指数坚守103.5关口,市场对美联储货币政策的预期已经从年初的降息彻底转向加息。12月美联储加息25个基点的概率已经达到约96%,部分官员甚至提出单次加息50个基点的可能性。黄金本身不产生利息,当持有美债可以获得5%以上的无风险收益时,持有黄金的机会成本大幅上升,自然会压制黄金的配置价值。高利率环境同样导致科技股暴跌:过去几年AI产业链依靠低成本融资快速扩张,企业大量投入资金建设数据中心、采购算力设备,根本前提是资金可以持续低成本获取;当利率不断走高,企业借新还旧的成本持续上升,投资者开始质疑这些巨额投入未来能否覆盖利息、兑现盈利,过去靠增长预期支撑的高估值就会快速坍塌。
这种担忧已经从股价层面传导到信用市场,算力企业的信用违约互换利差升至历史高位,意味着市场对其偿债能力的担忧正在快速上升,风险正从二级市场估值向实体产业链和信用体系扩散。
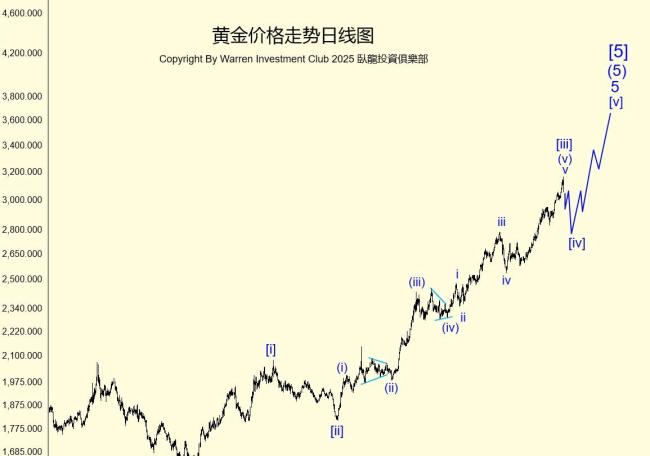
回顾2008年全球金融危机可以发现,危机爆发初期,因为市场极度缺乏现金,国际金价曾从1000美元上方跌到700美元左右,跌幅接近三成,并非黄金失去价值,而是所有能快速变现的资产都可能被机构抛售换现。等到危机恶化后各国大规模降息、向市场释放流动性,黄金才逐步走出低谷,到2011年上涨至1900美元附近。这意味着,黄金的避险作用并不是体现在每次暴跌的第一时间,而是在长期货币购买力被稀释、流动性泛滥的阶段,为资产提供长期保护;把黄金当作短期抄底、快速获利的工具,本身就是对其功能的误解。
这轮市场调整也提醒了所有普通家庭关于资产配置的重要性。过去大家习惯了资产普涨的环境:买股票追求高增长,买黄金期待持续上涨,买房只要持有就有账面价值,却很少认真计算自己的负债和现金储备能否应对波动。高利率环境下,最危险的从来不是某类资产跌了多少,而是家庭资产看起来很多,却大多是难以快速变现的负债型资产:比如背负高额房贷的房产,在市场转冷时可能几个月都找不到买家,一旦遇到收入下降,房贷却不会因为房价下跌而减少;再比如满仓追高的股票和黄金,遇到流动性紧张时,只能在暴跌中割肉变现,承担最大的损失。
当下阶段,现金的价值会被重新认识。现金的作用从来不是在牛市里赚最多的收益,而是作为家庭财务的缓冲垫,让家庭在收入波动、市场暴跌的时候,不必被迫在最低点卖出长期资产,保留选择的主动权。合理的家庭配置不需要极端化操作:黄金可以承担长期对冲货币贬值的作用,优质股票可以分享企业长期成长的收益,房产要匹配自身的居住需求和还款能力,而现金储备则需要覆盖足够的日常支出和应急需求,没有任何一类资产可以保证永远上涨,能够抵御波动的,从来都是彼此平衡的资产结构和可控的负债水平。
当前市场的核心矛盾还是高利率带来的资产重新定价和科技企业融资风险暴露,银行体系尚未出现2008年那样的信用冻结和连锁违约。但接下来需要重点关注的信号是企业能否正常从市场获得融资,金融机构是否愿意继续放贷,信用利差会不会进一步走阔。对普通投资者来说,与其纠结现在是不是抄底黄金或科技股的时机,不如先算清楚自己每个月的负债压力有多大,手里的现金能够支撑多久的生活,不要因为追涨抄底,让家庭失去承受波动的能力。市场可以剧烈波动,但财务安全的底线,永远掌握在自己对风险的预判和准备里。