“香氛、功效、价格 护手霜竞争变了”
用户说研究发现从需求链路看,护手霜消费已经形成“场景进入、功效决策、人群分层、气味差异化”的完整路径。通勤、睡前、送礼、户外等场景决定需求入口;保湿、修护、清洁、持久留香等功效影响最终选择;学生党、上班族、敏感人群、孕产妇等不同人群,又对应差异化的产品诉求。与此同时,花香、木质香、果香、无味等气味偏好进一步拉开产品体验差异。
真正具备增长潜力的,不是单一卖点,而是“具体场景+目标人群+核心功效+气味偏好”的组合,例如送礼场景下的精致女性,更容易被花果香与保湿、美白等复合价值吸引。
33.91亿元,同比增长1.3%。从整体规模看,当前护手霜市场处于缓慢增长阶段,但拆解销售额、销量和成交均价后可以发现,品类内部已经出现明显分层。高端品牌依靠品牌资产与产品溢价维持领先,大众品牌通过低决策门槛扩大销量,中端价位带则借助香氛、设计感和情绪价值寻找增量。
头部品牌的增长路径也越来越分化。PRADA BEAUTY通过高定价、标志性设计与香氛体系,将护手霜进一步做成兼具护理、礼赠和配饰属性的高端单品;润培以大众定价和高性价比扩大市场规模;Freeskin则以平价功效成分和轻质地切入大众护理需求。护手霜的竞争,已经从单一的滋润功能,转向价格带、香氛资产、功效升级、设计表达与消费场景的多维竞争。
过去,护手霜主要解决干燥、皲裂等基础需求;如今,香氛、礼赠、悦己和修护正在成为新的购买理由。一个原本低关注度的基础护理品类,正逐步走向更明显的价值分层。
因此,本期品类周参更关注:新增市场规模来自哪里?销售额榜与销量榜为何出现错位?七个代表品牌又分别通过什么方式建立竞争优势?
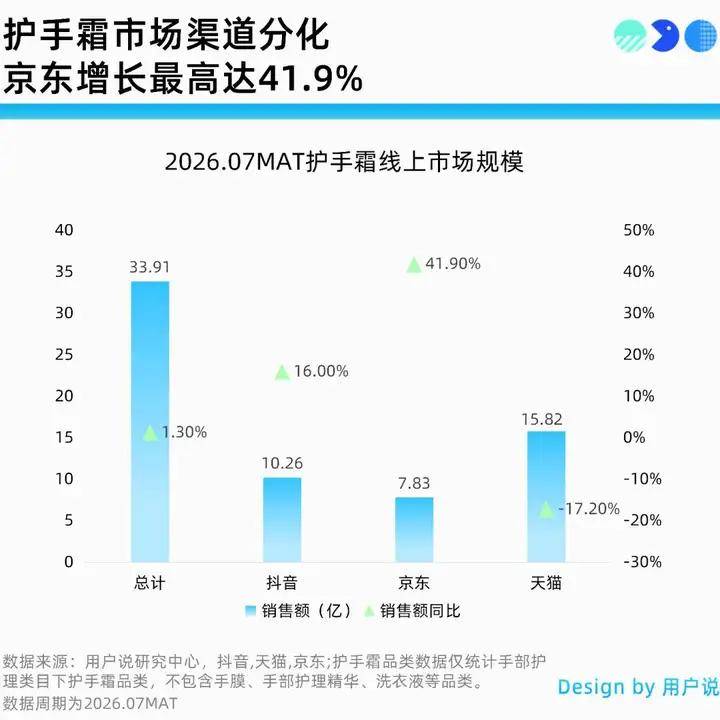
用户说研究中心数据显示,截至2026.07MAT,护手霜在天猫、京东、抖音三大平台实现销售额33.91亿元,同比增长1.3%。整体来看,护手霜大盘仍处于相对平稳的增长区间,但不同平台的表现已经出现明显分化,天猫承压,抖音和京东逆势增长,渠道结构正在重新调整。
其中,天猫销售额15.82亿元,同比下滑17.2%,虽仍是最大单一渠道,但绝对优势已大幅削弱;抖音销售额10.26亿元,同比增长16.0%,稳居第二且仍在收割增量;京东销售额7.83亿元,同比暴涨41.9%,增速远超大盘,成为增长最迅猛的渠道。
这组数据值得剖析的是:护手霜正在经历一场“由囤货和尝鲜共同驱动”的渠道迁移。天猫下滑并非需求消失,而是被京东的履约效率和抖音的种草场景分流。
京东41.9%的超高增速,得益于物流时效与家庭囤货心智,精准承接季节性补货刚需,同时男性用户也拉动了新客。抖音16%的增长大部分来自冲动消费,客单价低、复购依赖投流,流量红利见顶后增速明显放缓,远不及京东。天猫下滑17.2%,说明传统搜索比价模式在低决策品类中失效,成熟用户已转向在抖音看测评、去京东比价囤货,天猫失去价格与时效优势,市场份额骤降。
护手霜销售额榜单呈现出经典品牌强势领跑、国货品牌占据腰部、高端香氛与奢侈品牌抬高客单价的格局。
欧舒丹以6.08亿元销售额位居第一,销售规模明显领先;润培、安野屋分别以2.23亿元、2.18亿元位居第二、第三。与此同时,祖·玛珑、香奈儿、PRADA BEAUTY、伊索等国际高端品牌均上榜TOP15,成交均价普遍超过200元,其中PRADA BEAUTY达到613.2元。
说明护手霜市场一边由国货在大众价格带加速做大规模,另一边则由国际品牌依靠香氛、礼赠和品牌溢价不断拉高品类价值上限。
销量榜呈现大众价位品牌主导、高端品牌拉动高溢价的格局。润培以624万件销量位居第一,欧舒丹以367万件排名第二,安野屋以317万件位居第三,TOP3合计销量达到1308万件。
从价格来看,除欧舒丹成交均价达到165.7元外,销量榜前十品牌大多集中在20—70元价格带,其中凡士林、隆力奇、sakose、Freeskin、美加净等成交均价均不足30元左右。说明护手霜作为高频日常护理品类,低客单、大众化产品仍然是销量基本盘。
平价香氛突围市场
润培624万件销量第一
润培Roopy在护手霜大众价格带里跑出了明显的规模优势,其护手霜销量达到624万件,本次销量榜第一;销售额达到2.23亿元,本次销售额第二,成交均价约35.79元。这意味着润培并不是单纯靠低价维持销量,而是在20—40元这一大众消费区间里,持续扩大用户覆盖和成交规模,形成了较强的爆款放大能力。
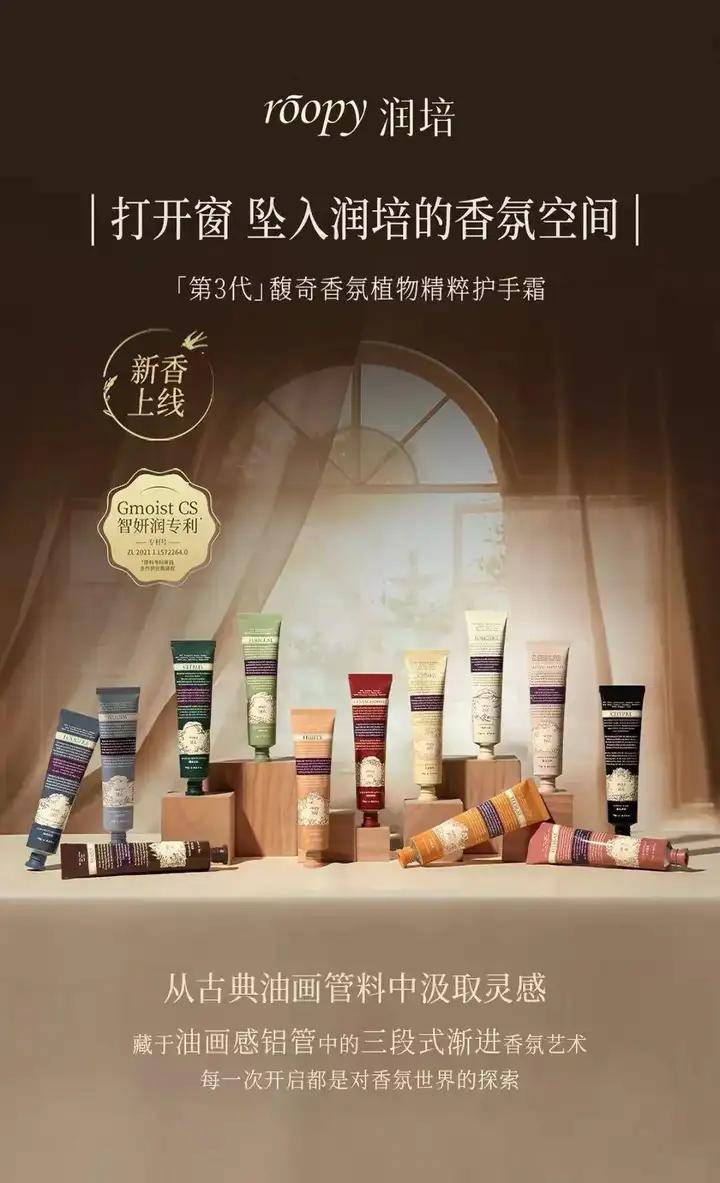
润培的爆款核心逻辑是“高级香的质感、平价的价格”。其主打产品馥奇香氛植物精粹护手霜,拥有专属调香师,并与奇华顿、芬美意等国际顶尖香料集团合作,打造三段式香氛体验;技术层面搭载智能保湿调控系统,质地轻盈不黏腻;包装采用环保铝质管,以油画颜料及古典艺术为灵感,在35元价位带实现了远超预期的产品质感。
品牌创立于2019年,线下已进入屈臣氏、三福、胖东来等主流连锁渠道,线上连续多年位列天猫、抖音国货护手霜销量第一,渠道渗透密度居国货护手霜品牌前列,让品牌触达了大量传统电商难以覆盖的下沉市场用户。同时,品牌持续拓展产品线,从护手霜延伸到身体乳、洗发水等高频复购品类,通过个护产品矩阵锁定用户,提升客户生命周期价值。
在身体护理领域,润培将香氛逻辑延伸至身体乳与磨砂膏,诗境乐境系列香氛身体乳礼盒采用MONTANOV™液晶乳化体系与H-PID仿生皮脂膜技术构建锁水保湿层;馥奇香氛果酸嫩肤磨砂膏则用5重果酸协同木瓜蛋白酶,配合三重磨砂粒子温和去角质。
洗护发产品线同样延续香氛基因,氨基酸香氛洗发水主打0硅油0皂基的氨基酸清洁体系,针对干性及油性发质分别推出玫瑰香调“晨露野”与馥奇香调“加州阳光”;香氛水感柔亮护发精华油则采用无水纯油基底与专研水感油配方,蕴含12种珍贵植粹精油。
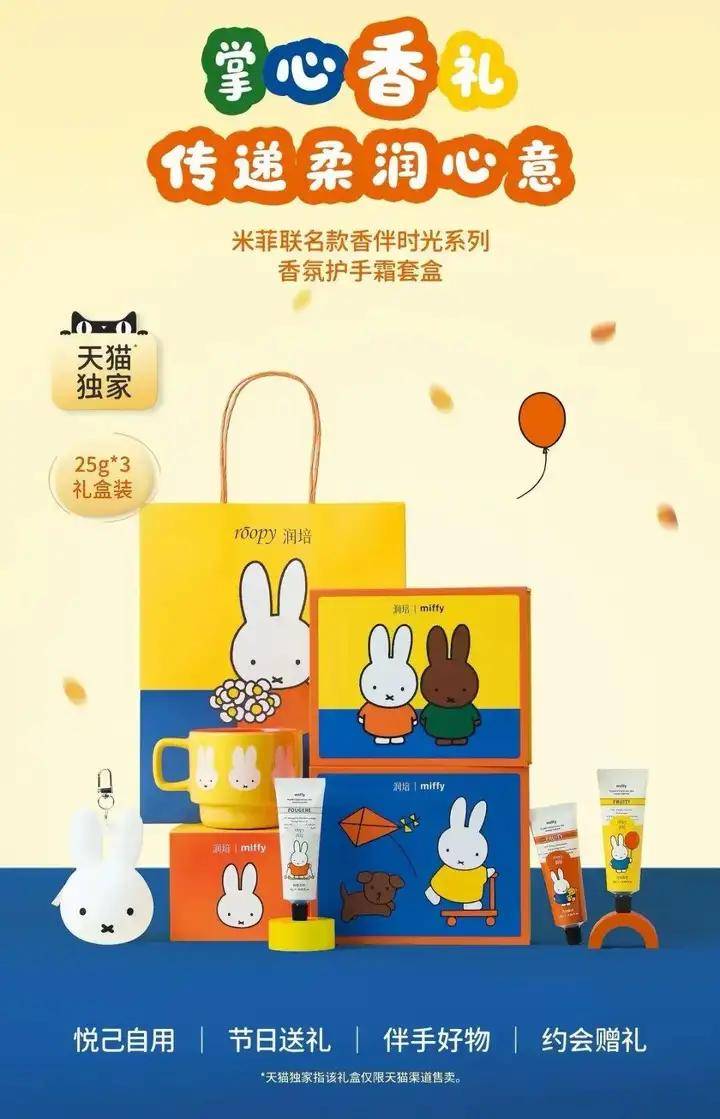
盈利模型方面,润培靠极致性价比与规模效应双轮驱动。通过大规模采购和OEM代工压低成本,再以组合装销售拉高客单价,以经典75g三支装为例,品牌天猫官方旗舰店显示日常零售价约89元,折后约69元,折算单支约23元,较单支34-39元的日常零售价有约三成价差,有效将客单价拉升至60-80元区间。
品牌采用低营销、高净利模式,不依赖高额明星代言,靠产品力和口碑驱动自然增长。在抖音等新兴渠道,润培以内容种草与直播转化为核心打法,通过KOC测评和IP联名(如米菲、三丽鸥礼盒)持续制造话题。
润培是大众平价赛道的王者,以极致性价比保持销量的高增长。但其隐忧同样明显——均价35.79元意味着品牌溢价较低,利润空间薄,一旦原材料成本上涨或流量成本攀升,盈利模型将面临压力。润培下一步需要解决的是如何把“高销量”进一步变成“高品牌价值”。
安野屋双榜第三
国货增长头号黑马
安野屋以2.18亿元销售额和317万件销量双双稳居本次榜单的第三,成交均价68.79元,同比增长55.7%,多次登顶天猫国货护手霜类目销量榜首,2026年获天猫金妆奖年度趋势先锋品牌,是头部品牌中增速较快的黑马。
安野屋是本次护手霜榜单中将中端定价与高市场份额平衡得较好的品牌。产品从原创香氛切入,聚焦被忽视的小众客群。品牌定位为“小众香氛生活方式品牌”,在价格策略上避开低价竞争,卡位中高端价位带,在品质与价格之间找到了精准平衡点。
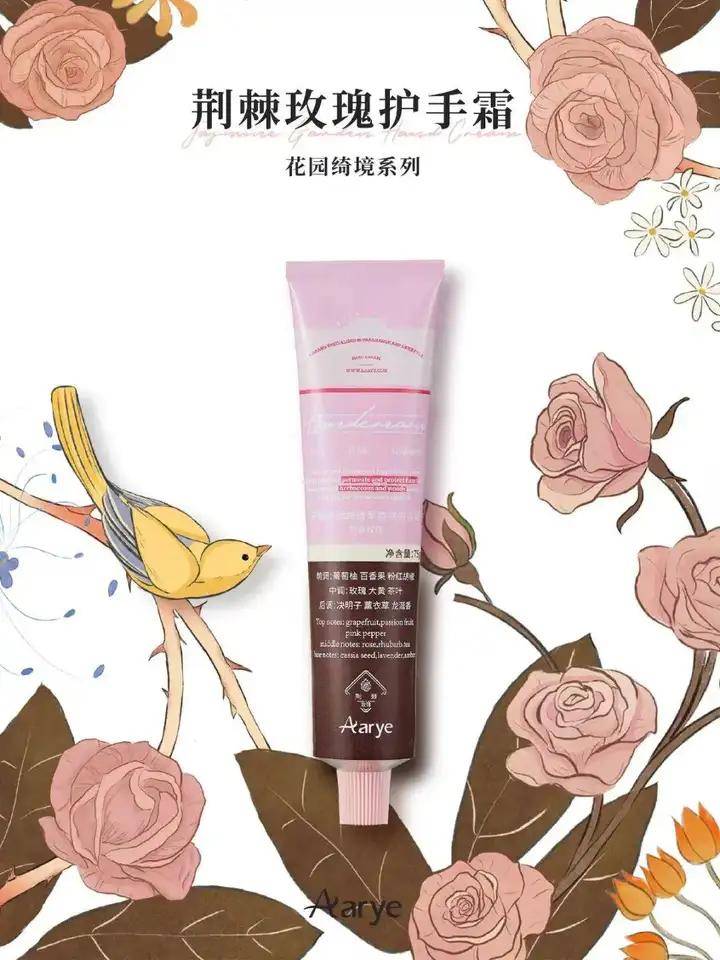
在香氛产品的差异化打造上:安野屋香氛端坚持原创调香,将香水领域的三段式香调结构引入护手霜,通过前、中、后调打造立体嗅觉体验。产品线覆盖黑檀木与雪松(木质馥奇香调)、白苔与雪松、紫杉木与香草等多种香型,满足不同消费者的气味偏好。
功效端把面护成分下放到手部护理,如“山月茶馆”添加烟酰胺、乙基VC与传明酸主打焕亮,“合群孤独”添加HPR视黄醇与六胜肽主打抗皱,形成好闻又有效的差异化产品力,实现情绪价值和功能价值的双重满足。包装采用铝管设计,兼具质感与环保,在视觉和触觉上强化了品牌的中高端调性。
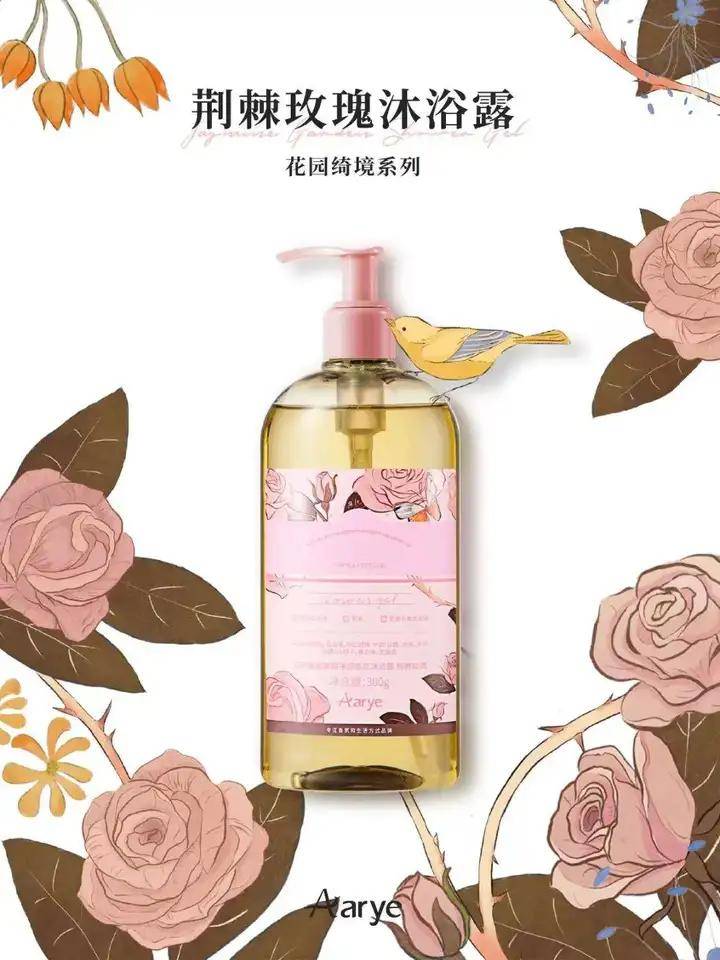
安野屋高速增长的核心驱动力可概括为三点。其一,香氛与功效协同发力,以香氛体验拉升情绪感知,叠加功效成分满足功能需求,形成了差异化的产品竞争力。
其二,通过内容种草与场景营销打破护手霜“冬季专属”认知,品牌按春夏秋冬开发四季系列:春日“山月茶馆”、夏日“半熟青柠”、冬日“合群孤独”,质地随季节切换,配合便携香氛定位将使用场景拓展至通勤补香、办公社交,实现全年化消费。
其三,以护手霜为核心延伸产品矩阵,从沐浴啫喱、水杨酸磨砂膏、香氛身体乳,到海盐/姜盐洗发膏、玻尿酸唇乳,且香型跨品类复用(如木质香从手霜延伸至香薰蜡烛),用同一套嗅觉资产拉长用户消费周期。
总的来说,安野屋是国货护手霜中向上突破较为成功的品牌之一,在中高端价位带实现了销量与销售额的双重平衡。
卖出0.84亿
独特艾琳押中香氛护手霜
独特艾琳是香氛护手霜细分赛道的标杆品牌。2026年7月MAT榜单显示,品牌销售额0.84亿元位列第四,销量144万件位列第九,成交均价58.40元,市场表现稳定。
从细分赛道看,独特艾琳定位为高端生活方式品牌,以香氛护手的差异化定位切入市场。品牌名源自创始人英文名Erin,加入“独特”二字强化辨识度与品牌精神。
在当时的市场环境下,大多数护手霜品牌要么主打基础滋润功效,要么以性价比走量,香氛护手霜赛道尚处于空白期。独特艾琳敏锐地捕捉到消费者对手部精致护理与情绪香氛体验的双重需求,以好香气搭配高颜值的产品特质切中年轻女性用户的心智。
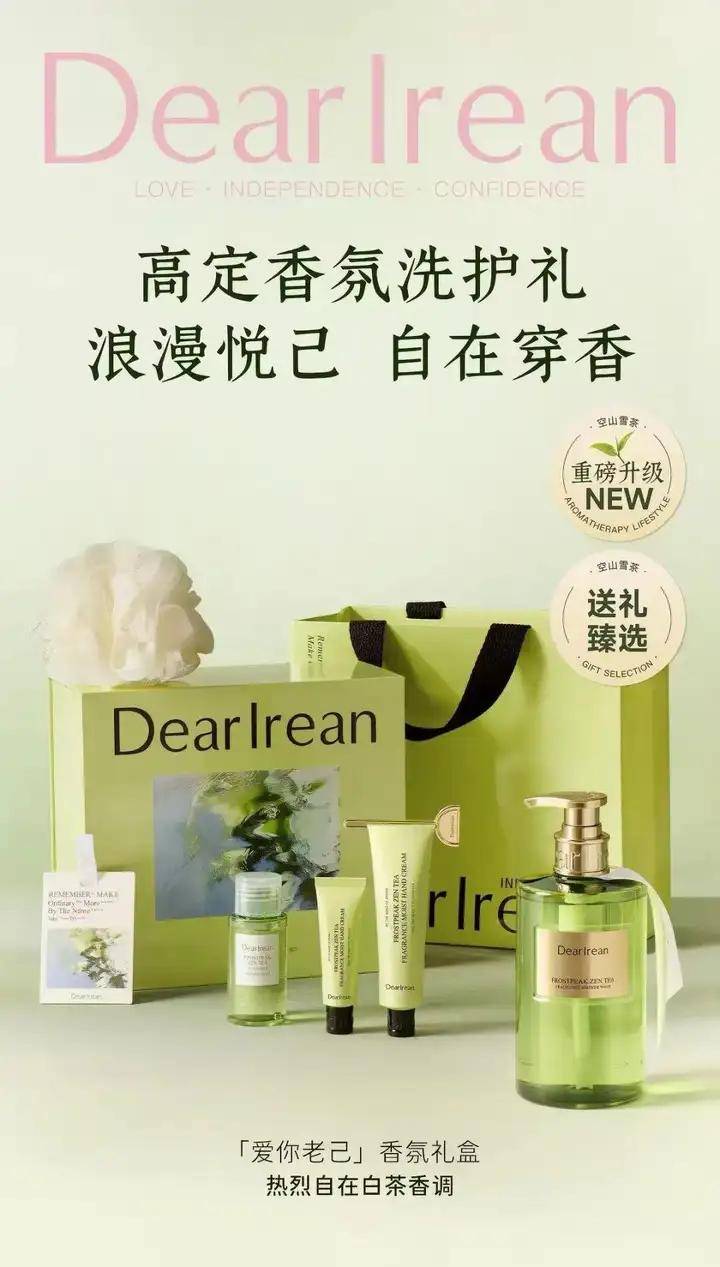
品牌调性与香氛心智的绑定,独特艾琳将香氛心智深度植入品牌基因,强调“不只是一支护手霜,更是一件提升生活幸福感的香氛好物”。产品线覆盖护手霜、身体乳、香氛、洗手液等品类,均以香气为统一主线贯穿始终。护手霜产品在基础滋润功能之上,以调香工艺和留香时长作为核心差异化卖点,将日常护手行为升级为“情绪疗愈”的生活方式体验。
独特艾琳的成功在于将小众香氛护手霜这一细分品类通过标准化的品牌运营实现了规模化增长。
线上渠道以天猫和抖音为核心阵地,通过KOC种草和场景化内容营销持续触达目标用户;产品端除经典款之外,又通过限定香型和礼盒维持品牌新鲜感。例如推出春日旷野、空山雪茶、你最珍桂、福开禄柚、夜樱繁星等限定香型,并将护手霜与沐浴露、香卡等组合成礼盒,强化季节消费和礼赠场景。
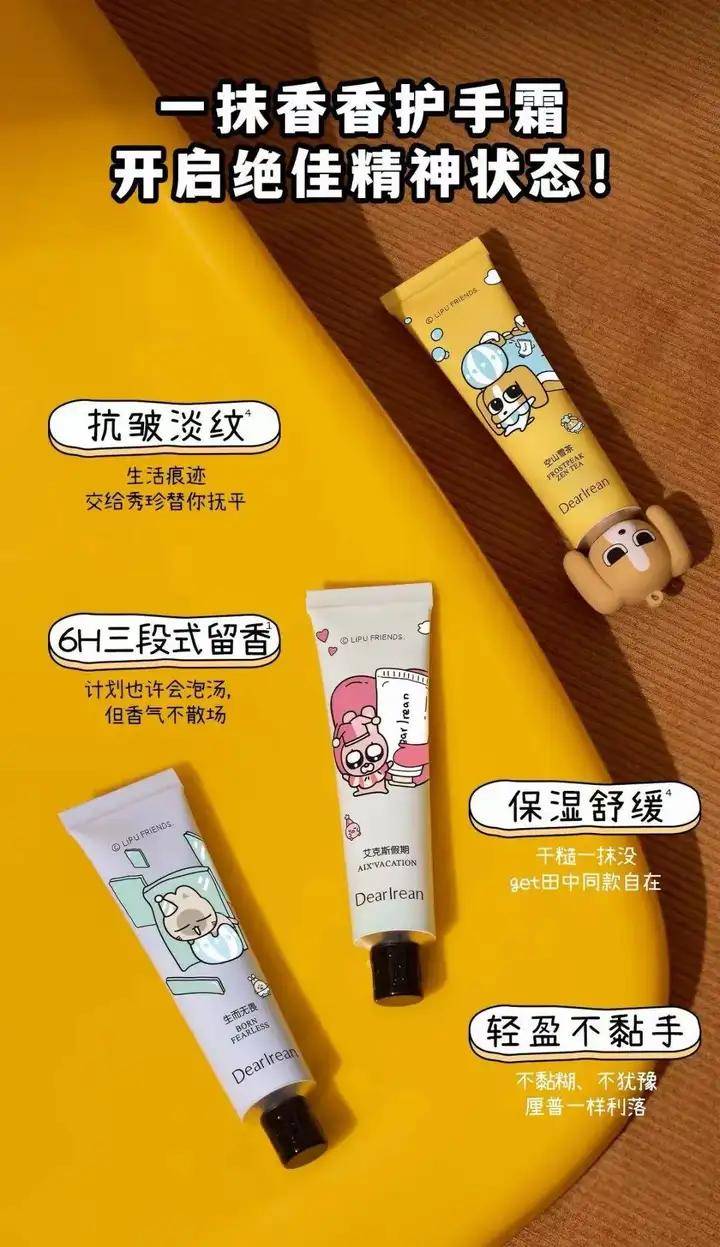
2025年还推出“艺述世界·心动白月光”限定香,2026年则与暹罗厘普推出联名香氛凝润护手霜,将联名进一步变成产品更新机制的一部分。价格策略上卡位中高端价位带,以品质感和品牌调性支撑溢价,避免了与低价走量品牌的直接竞争。品牌保持稳定增长,说明其已经在小众赛道中建立起较为稳固的消费心智和复购基本盘。
独特艾琳是香氛护手霜赛道从0到1成功突围的典型案例。小众赛道不意味着小生意,关键在于能否将细分需求通过品牌化运营放大为规模化市场。
24.6元均价
Freeskin护手霜:平价功效护理
Freeskin护手霜销量约147万件,位列本次销量榜第八;销售额约0.36亿元,位列本次销售额榜第十四;成交均价约24.6元。销量排名明显高于销售额排名,说明Freeskin在护手霜市场走的是典型的平价功效路线:用20—30元的低决策门槛扩大消费覆盖,再通过功效成分和差异化肤感避免完全落入低价竞争。
Freeskin切入护手霜的一个特点,是把消费者熟悉的面部护肤语言迁移到手部护理。相比传统护手霜长期围绕“滋润、防裂”展开,品牌更强调胶原、维C、烟酰胺、透明质酸等已有成熟认知的护肤成分,让消费者无需重新理解一套新的功效逻辑。
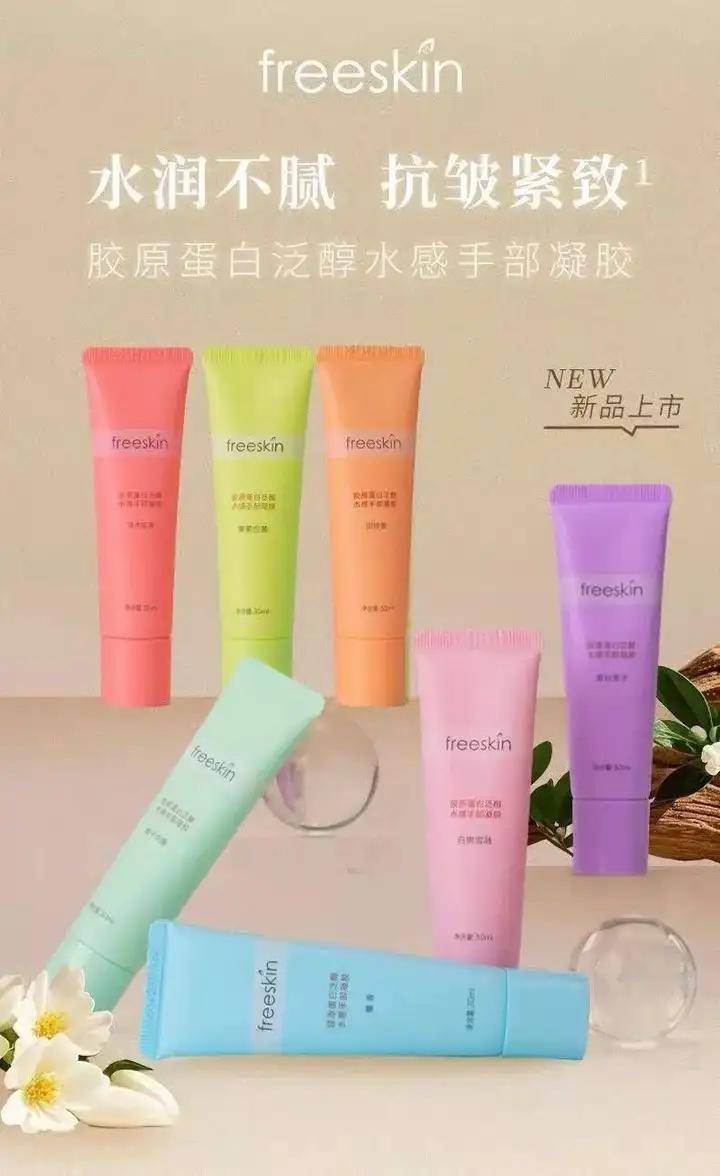
其中,胶原蛋白维C水感嫩肤手部凝胶是较有代表性的产品。产品将水解胶原、维C、烟酰胺、透明质酸钠及乳木果油等成分放进同一体系,在保湿之外加入嫩肤、提亮等表达;剂型上又从传统厚重乳霜切换到水感凝胶质地,强调快速吸收和减少黏腻感。
这一剂型选择值得关注。护手霜产品使用频率高,又直接影响手机、键盘、衣物等后续接触体验,过度油润反而容易降低使用意愿。Freeskin把“涂完不黏手”作为产品体验的一部分,本质上是在降低高频护理的使用阻力。凝胶质地也弱化了传统护手霜与秋冬干燥的强绑定,使产品更容易进入办公室、通勤以及春夏等全范围场景。
渠道端,Freeskin则具有明显的线上爆款型品牌特征。天猫、京东、抖音等电商平台承担主要成交,通过成分卖点、前后效果和肤感展示降低理解成本,再以20多元价格推动尝试和放量。对于护手霜这种单价有限、决策周期较短的产品来说,“功效一眼能懂、使用体验直观、价格足够低”本身就是较高效的电商转化组合。
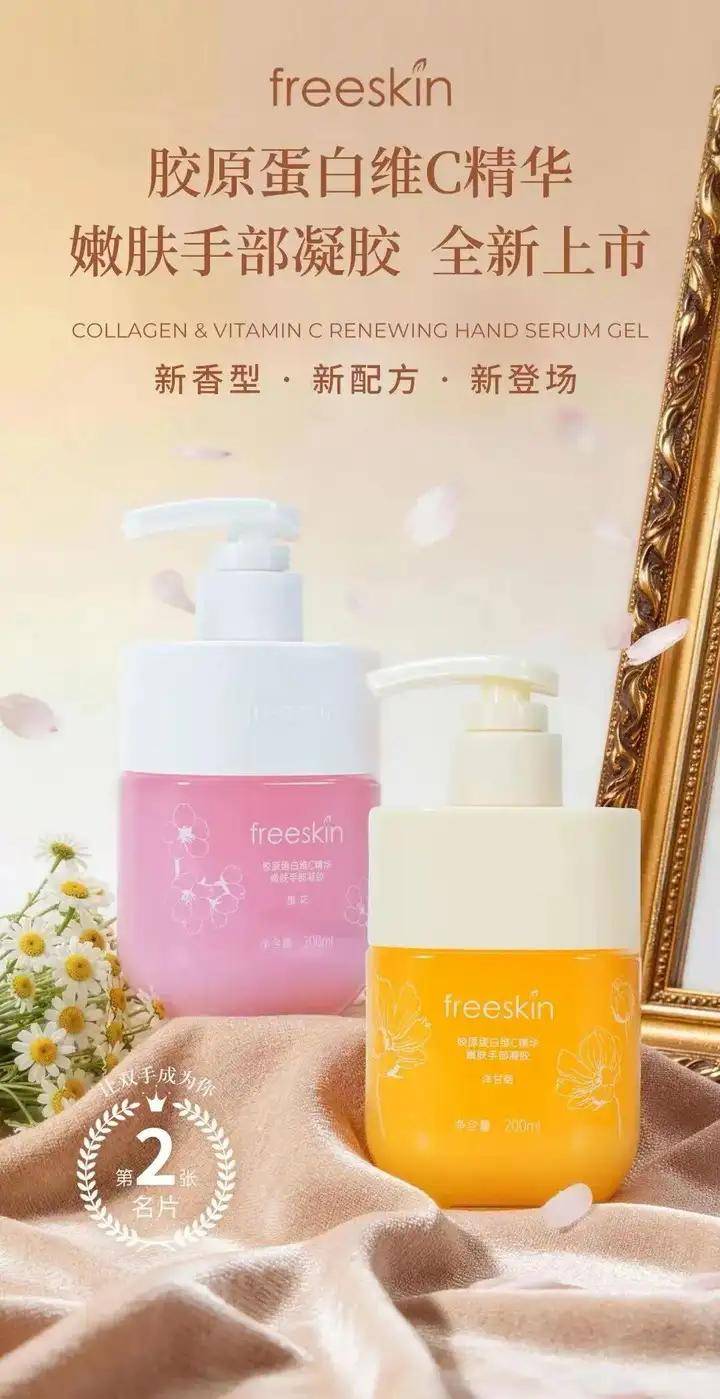
Freeskin值得借鉴的地方,是它并没有试图把平价护手霜包装成高端产品,而是通过面部护肤成分下沉、剂型轻量化和大众定价,重新提升基础品类的产品感。
接下来品牌需要解决的,是热门成分容易被复制的问题。相比继续增加胶原、VC等通用概念,更重要的是围绕“水感手部护理”形成稳定的技术、质地或功效标签,并进一步区分日常保湿、暗沉粗糙、手部细纹等需求。这样,销量优势才有机会从一款平价爆品沉淀成更长期的手部护理心智。
销售额前六
祖·玛珑把护手霜做成香氛入口
祖·玛珑在三大平台护手霜销售额0.76亿元,位列本次销售额榜单第六,成交均价283.7元。品牌在护手霜市场的核心竞争力不只是专业功效,而是把原有的香水品牌心智转化为手部护理消费。护手霜在祖·玛珑体系中,更像是价格门槛更低、使用频率更高的小型香氛单品。
经典香型复刻护手霜负责稳定基本盘。英国梨与小苍兰、蓝风铃、青柠罗勒与柑橘等标志性香氛被平移至手部护理线,把保湿滋养与“随身携带香气”的情感价值捆绑在一起,长期占据消费者对祖·玛珑护手霜的第一认知。
在此基础上,品牌推出了维他命E盈润护手霜,以100ml大容量和黑瓶包装切入更注重功效与耐用性的使用场景;同时通过节日限定香型礼盒和迷你三支装,分别承接尝鲜、礼赠与旅行便携等不同消费场景。2026年,祖·玛珑成功跻身雅诗兰黛集团十亿美元品牌俱乐部,进一步验证了其香氛资产向手部护理延伸的商业潜力。
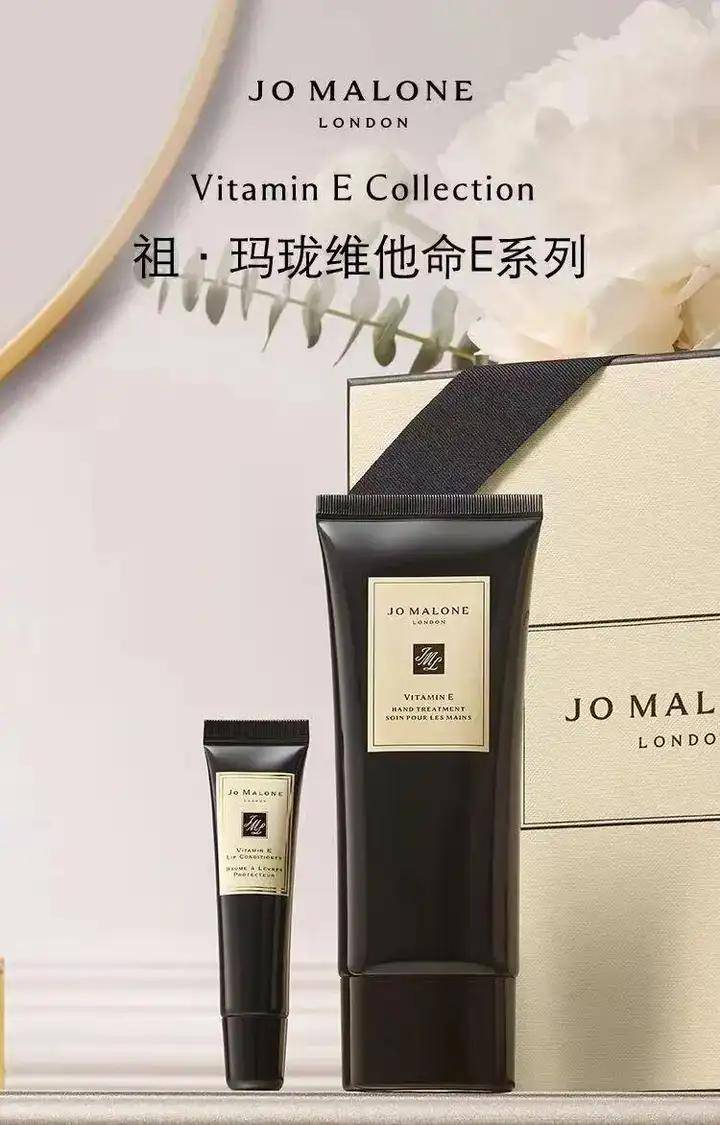
这套矩阵并不复杂,却分工清楚:经典香型款做复购与香气心智锚定,大容量功效款承接日常使用场景,节日限定款负责拉高客单与制造话题。祖·玛珑没有为了追逐功效赛道而稀释香氛基因,也没有因为拥有经典香型而停止场景扩展,它一直在调整“一支好的护手霜除了滋润还能提供什么”。
英伦香氛世家的背景为祖·玛珑提供了品牌信用,但真正支撑溢价的,是护手霜被做成了一件高感知度的香气配饰。标志性的简约米色包装、与香水一脉相承的香调语言、涂抹后若隐若现的嗅觉层次,以及Just Because礼赠营销所传递的“没有特别理由也可以送”的情感叙事,共同完成高端表达。消费者购买的不只是手部滋润,而是一次接近香氛使用体验的日常仪式。
祖·玛珑也很擅长把香气体验转化为消费决策语言。相比反复强调成分与功效,让护手霜变成一支低调的香水,反而更容易吸引消费者。香氛资产最终落在可感知的嗅觉愉悦上,消费者才更愿意接受高价格。

祖·玛珑难以复制的,并不是英国梨、蓝风铃或某一种香调,而是消费者已经默认:想买一支有高级香气、又能兼顾礼赠与自用的护手霜,祖·玛珑值得被优先考虑。这种默认来自经典香型序列、香氛品牌基因与礼赠场景心智的多年叠加。
高端香氛护手霜不必把成分讲得越来越复杂。先定义一种消费者闻得到、愿意随身携带的香气状态,再让香型、包装、礼赠叙事和渠道创新共同为它服务,溢价才站得住。
香奈儿:0.63亿进入前十
高端护手霜如何卖出“配饰感”
香奈儿护手霜销售额0.63亿元,在本次销售额榜单中位列第八,其成交均价约570.5元。从市场格局看,香奈儿并不是靠销量做大护手霜生意,而是在品类中占据鲜明的高端价格带。香奈儿的价值不只在“手部保湿”,而是把护手霜纳入品牌的护肤、香水和时尚审美体系,使其兼具护理、香氛、礼赠和随身配饰属性
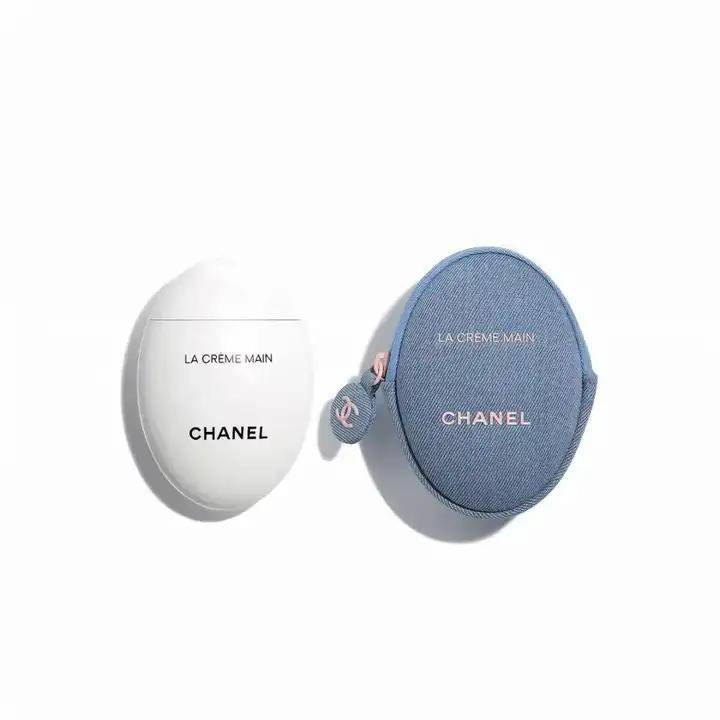
产品迭代是香奈儿值得关注的地方。2017年10月,香奈儿推出经典LA CRME MAIN时尚玉手霜,白色鹅石造型本身成为产品识别符号,配方以五月玫瑰蜡、鸢尾根提取物搭配乳木果油与透明质酸,主打柔润、保护与提亮。2018年秋季,品牌推出质地更丰润的TEXTURE RICHE丰盈版,强化寒冷、干燥环境下的滋养。
2020年前后,品牌进一步推出黑色包装的LE LIFT智慧紧肤手霜,将面部抗老逻辑延伸到手部,以紫苜蓿浓缩精华(官方称其功效类视黄醇)与甘草提取物强调平滑、丰盈、匀亮与淡化色斑,官方测试数据显示使用后肌肤平滑度+30%、饱满度+22%、色斑淡退12%、肤色均匀度+18%——这意味着香奈儿已从“滋润护手”升级到手部抗老。
2024年6月,经典白蛋完成配方换代,新添山茶花神经酰胺、山茶花油与山茶花酵母成分,并按质地拆分为清爽与丰盈两款,护理体系持续迭代。
另一条升级路径是香氛化。N5 L’EAU On Hand Cream直接将N5 L’EAU香气融入手部及身体护理,并鼓励与香水叠加使用,延长留香,让护手霜成为香氛仪式的一部分。由此,香奈儿当前的手部护理已经形成“基础滋养—丰润修护—抗老紧致—香氛延伸”的层级,而不是依赖单一明星产品。
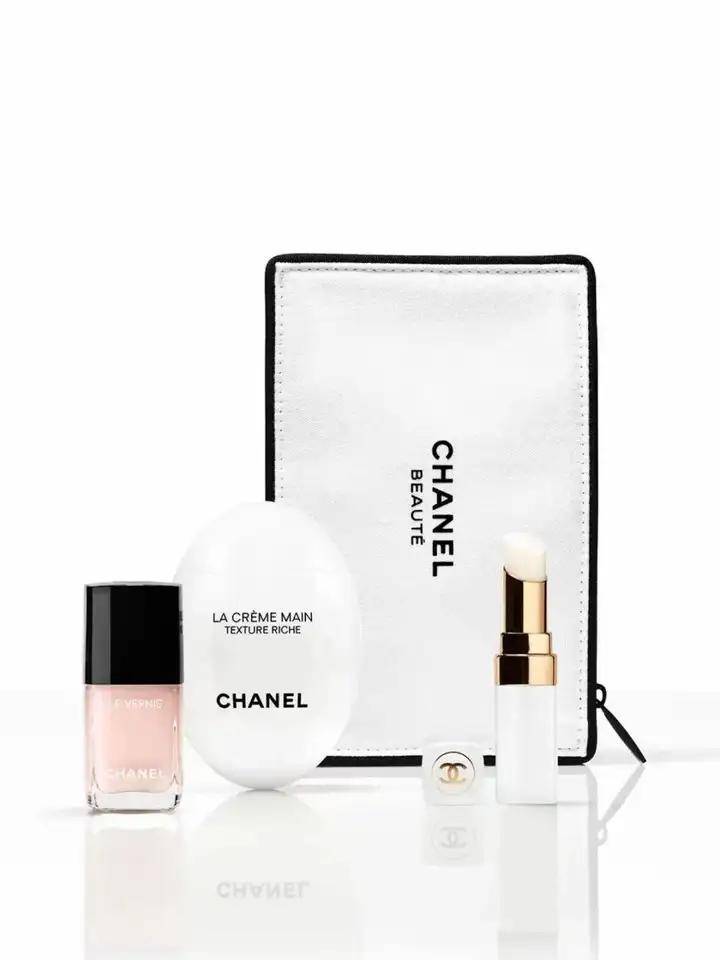
香奈儿的营销策略是把包装本身变成传播资产。鹅石状瓶身既区别于传统软管,又被官方直接定义为“手袋配饰”,产品天然具备晒图、礼赠和收藏属性。同时,手霜又与N5香水、指甲护理、品牌护肤体系形成跨品类关联,消费者购买的不只是一支护理产品,而是进入香奈儿生活方式的一种低门槛入口。
这一策略也反映出护手霜未来两个趋势:一是从基础保湿向抗老、亮肤等面部护肤逻辑迁移;二是进一步向香氛化、配饰化和礼赠化发展。
不过香奈儿的不足同样明显,高价格决定了它更偏向悦己和礼赠消费,难以覆盖高频补货型需求;同时,鹅石硬壳包装虽然辨识度极高,但在官方及零售端用户评论中也存在“较难挤出”的反馈。对香奈儿来说,未来更大的机会不是继续增加普通香型,而是进一步放大高端手部抗老与香氛仪式,把设计溢价转化为更强的专业护理价值。
均价613元的护手霜
PRADA BEAUTY卖的是“时装感”
PRADA BEAUTY护手霜在三大平台销售额0.52亿元,位列本次销售额榜单第九,成交均价613.2元,是销售额榜单中均价最高的品牌。品牌虽未进入本次销量榜,却凭借高端定价在护手霜市场占据了独特位置。这表明PRADA BEAUTY不靠走量,而是靠品牌势能和符号价值驱动增长。它不是一家护手霜品牌,而是一家把护手霜做成“时尚宣言”的奢侈品牌。
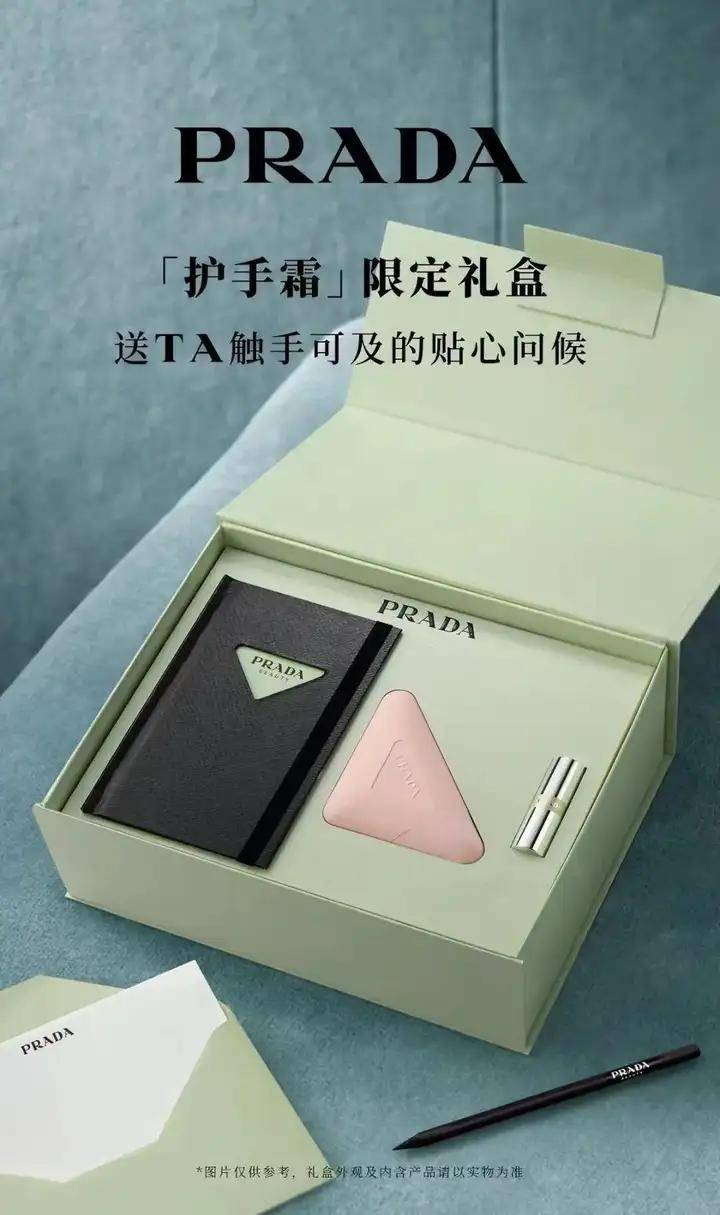
PRADA BEAUTY护手霜走的是经典单品与香氛延伸的路线:先把倒三角包装做成标志性单品,再通过香型迭代持续制造购买理由。
PRADA BEAUTY首款护手霜产品“PRADA The Hand”,采用标志性的三角形包装,提供三重功效——滋养手部肌肤、滋润甲缘角质层、坚固指甲。配方富含乳木果油和2%烟酰胺,可提亮肤色、增强肌肤屏障,同时添加生物素强化指甲,鸢尾花精华减少细纹。产品一经推出即在日本百货渠道获得身体护理部门新商品销售第一。
2026年,PRADA BEAUTY推出第二款护手霜“唯我莫测奢润护手霜”(Prada Paradoxe Hand Cream),将品牌经典香氛“唯我莫测”的奶木花香调融入护手霜。香调糅和橙花花苞、琥珀与麝香,交织出纯净花香与温润奶木的独特层次。产品延续倒三角设计,采用柔雾粉配色,在经典绿三角之外拓展了视觉符号的丰富性。

品牌营销核心是将护手霜从基础护理品升级为兼具设计感与社交属性的美妆配饰。2026年4月,普拉达官宣杨幂成为品牌香氛代言人,同步主推“我本莫测”护手霜。此外,品牌还借助韩星惠利、金泰梨、SEVENTEEN成员DK等人气加持,强化护手霜的社交话题属性。
2026年5月,PRADA BEAUTY在全球多个城市开启“春日集市”沉浸式快闪活动,联动护手霜与腮红、口红、唇釉、香水等产品线,打造生活场景体验。PRADA BEAUTY最值得关注的是,它不仅仅是依靠品牌溢价驱动的奢侈护手霜,更是把护手霜做成了“可随身携带的时尚单品”。
当更多奢侈品牌纷纷入局护手霜赛道,PRADA BEAUTY需要回答的是:光靠一款倒三角护手霜,符号价值的稀缺性能否持续?
护手霜的下一站
不只是“更滋润”
七个品牌对应的复购逻辑并不相同。润培依靠平价与高频使用,安野屋、独特艾琳依靠香型和限定款制造尝鲜,祖·玛珑依靠经典香型与礼赠,香奈儿、PRADA BEAUTY依靠高端护理和设计溢价,Freeskin则以低门槛价格和功效成分承接日常需求。路径一旦确定,产品、价格、内容和渠道就需要围绕同一个购买理由协同。
第一,面护成分下沉之后,护手霜需要更具体的功效证据。烟酰胺、VC、胜肽并不稀缺,手部细纹、暗沉、甲缘和指甲护理等细分问题,才更容易形成差异,像香奈儿就已经从基础滋养延伸到手部抗老,PRADA BEAUTY则进一步覆盖肌肤、甲缘与指甲。
第二,质地决定护手霜能否摆脱秋冬生意。轻薄凝胶、快速吸收和不黏手,可以让产品突破秋冬使用限制,覆盖办公室补涂、通勤随身等更多日常场景,例如Freeskin以水感凝胶减轻黏腻感、安野屋则以四季系列和不同质地拓展全年消费。
第三,香氛需要从卖点变成资产。当同一香型可以延伸到护手霜、身体乳、沐浴和香薰,并通过限定和礼盒反复激活,气味才真正具备复购价值。安野屋和祖·玛珑都在沿这一路径放大香型资产。
第四,高端护手霜不能只靠包装撑溢价。香奈儿、PRADA BEAUTY已经证明设计感可以提升收藏和礼赠价值,但长期复购仍要回到更明确的抗老、修护和手甲护理。
护手霜市场并不缺新的香型、成分和包装,更稀缺的是一个足够具体、能够被反复使用的购买理由。品牌真正要争夺的,是全年使用、办公室补涂、出门补香、节日送礼或悦己消费等具体时刻。谁能抢占其中一点,并把单次购买变为长期复购,谁才更有机会拿到成熟品类里的新增量。
作者 | 敲木鱼
编辑 | 江小羊
视觉 | 阿嘈