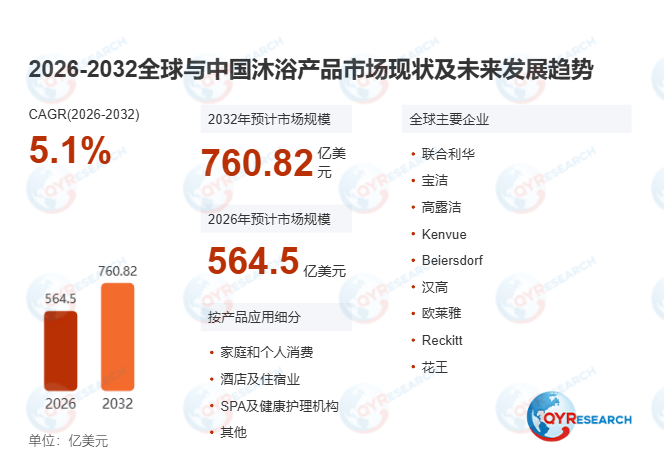
根据QYResearch(北京恒州博智国际信息咨询有限公司)的统计及预测,2025年全球沐浴产品市场销售额达到537.6亿美元,预计2032年将达到760.8亿美元,2026—2032年年复合增长率(CAGR)为5.1%。2025年全球沐浴产品销量测算约224亿件,加权平均售价约2.4美元/件,全球有效产能约280亿件,产能利用率接近80%。作为个人护理消费中的重要品类,沐浴产品拥有使用频率高、消费群体广和复购需求稳定等特点。随着消费者对身体护理、香氛体验和成分功效的关注不断提升,行业增长正从传统清洁需求向产品升级与消费价值提升延伸。
 沐浴产品
沐浴产品主要包括沐浴香皂、沐浴露、沐浴啫喱、沐浴油、浴用添加产品以及沐浴磨砂和去角质产品,覆盖固体、液体、凝胶、泡沫、粉末、浴盐及油剂等多种形态。不同产品在清洁能力、温和性、保湿效果、香型、泡沫表现、肤感和价格定位等方面存在差异。对于消费者而言,沐浴产品已不再只是满足基础清洁需求的日用品,也逐渐成为日常护肤和生活方式的一部分。对于品牌企业而言,如何在成熟的基础清洁市场中建立差异化优势,正成为影响产品增长与利润表现的重要问题。
从品类结构看,沐浴露及沐浴啫喱是重要的价值型产品,液体配方更便于融入保湿成分、护肤活性物和特色香氛,也更容易通过质地、泡沫及使用感受形成差异化。沐浴香皂则凭借价格亲民、使用方便和基础清洁功能,在全球市场中保持较大的销量基础,尤其适用于价格敏感型消费群体。沐浴油、浴盐、磨砂及去角质产品虽然应用场景相对细分,却能够通过特色成分、香氛设计和SPA式体验提升单品价值。不同品类并非简单替代关系,而是在大众日常清洁与高端身体护理之间形成互补。
护肤化是推动沐浴产品升级的重要趋势。随着消费者更加关注肌肤保湿、屏障护理和温和清洁,部分品牌开始将面部护肤领域的配方理念引入身体清洁产品,通过精华型配方、保湿活性成分、敏感肌适配设计及针对特定肌肤状态的产品开发,提高产品附加值。宝洁通过Olay布局精华型沐浴产品,联合利华持续推动Dove等品牌的护肤型身体清洁产品,花王则通过Biore加强高端身体清洁市场布局。这些企业的产品策略表明,身体清洁与身体护肤之间的界限正在逐渐模糊,功效型配方成为品牌提升产品竞争力的重要方向。
香氛体验同样为市场带来新的增长机会。随着消费者对个人气味管理和情绪体验的重视程度提高,高品质调香正从香水和高端护肤延伸至日常沐浴产品。品牌可以通过香型组合、香味层次、留香表现和产品质地建立更鲜明的识别度。中国本土品牌也在积极探索这一方向,上海家化推出六神清爽香氛沐浴露系列,将清洁、清凉感与香氛体验相结合;阿道夫则通过精油、人参、茶麸及慕斯等不同系列丰富产品组合。对于市场竞争充分的基础清洁品类而言,香氛创新能够帮助品牌提升消费者关注度,并拓展中高端产品的市场空间。
市场增长还受到消费升级、零售渠道变化和产品渗透率提升的共同推动。商超、药房、美妆专业店、百货及电商平台为不同价格带的沐浴产品提供销售渠道,电商渠道则缩短了新品测试和消费者反馈周期,使品牌能够更快调整香型、包装和功能定位。与此同时,酒店及住宿业、SPA及健康护理机构、健身设施等专业场景,对小规格产品、大包装、补充装和特色浴用产品形成差异化需求。家庭及个人消费仍是主要应用市场,但敏感肌护理、男性个护、儿童沐浴和高端香氛等细分需求,为企业提供了进一步拓展产品组合的机会。
可持续发展也正在影响沐浴产品的研发和供应链决策。再生塑料包装、补充装、浓缩型产品、包装减量以及更加注重环境表现的清洁体系,成为企业探索的方向。不过,可持续创新并非简单替换包装材料或原料,还需要兼顾产品安全、清洁效果、使用体验、运输效率和成本控制。与此同时,表面活性剂、香精香料、植物油脂、功能活性成分及包装材料的价格波动,会影响企业盈利能力。普通香皂和基础沐浴露技术成熟、同质化程度较高,品牌还需要应对促销竞争、自有品牌冲击以及渠道议价压力。因此,配方研发、规模化生产、供应链管理和品牌运营必须形成协同,才能在竞争激烈的市场中维持优势。
从区域市场看,亚太地区约占2025年全球沐浴产品市场价值的五分之二,是最大的区域市场。中国市场兼具庞大的大众消费基础、电商渠道优势和不断增长的香氛及功能性身体护理需求;日本市场则具有较成熟的身体清洁消费习惯,消费者对产品配方和细分需求的关注度较高。欧洲属于重要的成熟市场,沐浴啫喱使用基础较好,消费者对温和清洁、高级香氛和可持续包装具有持续需求。北美市场则为护肤型沐浴产品和感官体验型产品提供了发展空间。拉丁美洲、中东、非洲及东南亚部分市场受益于个人护理产品渗透率提升和消费能力变化,也具备长期增长潜力。不同地区的竞争重点有所区别:成熟市场更多依赖高端化和产品创新,新兴市场则同时受到基础需求增长和消费升级推动。
全球沐浴产品市场由跨国日用消费品集团、专业护肤企业、日本个护制造商及中国本土品牌共同参与竞争。联合利华、宝洁、高露洁、Kenvue、Beiersdorf、汉高、欧莱雅和Reckitt等企业依托品牌组合、研发资源和全球渠道布局参与市场竞争;花王、狮王、Cow Brand Soap Kyoshinsha和Kracie等企业在日本及相关市场具有业务基础;上海家化、珀莱雅、广东阿道夫个人护理用品和拉芳家化等中国企业,则通过本土消费洞察、产品创新和渠道运营拓展市场。行业竞争已从基础清洁能力延伸至护肤功效、香氛设计、感官体验、包装创新、品牌定位和数字营销。对于企业而言,单纯增加产品数量并不足以形成长期优势,能否持续推出消费者能够直接感知的差异化产品,并兼顾价格竞争力和渠道效率,将影响其市场表现。
QYResearch沐浴产品市场研究覆盖全球及中国市场,重点分析主要厂商的产能、产量、销量、销售额、价格、市场份额及竞争格局,并按照沐浴香皂、沐浴露和沐浴啫喱、沐浴油、沐浴磨砂及去角质产品等类型,以及固体、液体、凝胶及啫喱、泡沫等产品形态进行细分。报告还关注大众型、中端型、高端型和奢华型等价格定位,以及家庭和个人消费、酒店及住宿业、SPA及健康护理机构等应用场景,并对北美、欧洲、中国和日本等重点区域市场进行分析,为企业评估市场空间、研究竞争对手、优化产品组合及制定市场拓展策略提供参考。
总体来看,全球沐浴产品市场正处于基础清洁需求稳定、功能性产品持续升级、香氛体验不断丰富的发展阶段。对于品牌企业和供应链参与者而言,未来的市场机会不仅来自销量增长,也来自敏感肌护理、护肤型沐浴产品、高端香氛、专业浴用产品和可持续包装等细分方向。深入掌握市场规模、产品结构、区域差异及主要厂商布局,有助于企业识别更具潜力的细分市场,并在产品创新、品牌建设与渠道竞争中形成更清晰的战略方向。