“一支唇膏不够了 唇护开始卖“场景””
嘴唇一干,掏出一支润唇膏随手抹两下,这大概曾是大多数人对唇部护理的全部想象。但如今,消费者开始盯着更细的地方看:唇纹深不深、唇色暗不暗、换季会不会敏感、妆前状态够不够服帖。品牌也顺势拿出唇膜、唇部精华、润色唇膏等不同产品,试着接住这些新需求。看似不起眼的唇部护理,正在变成美妆品牌挖掘细分需求的新入口。
不过,产品形态变多,不等于每一种创新都能换来市场认可。唇部精华增长承压,唇膜快速走热,高端品牌也在尝试给护唇产品赋予更高价值。这些变化最后都指向同一个问题:消费者究竟愿意为什么样的唇部护理买单?当基础保湿已经成为标配,品牌又该从哪里找到新的增长空间?
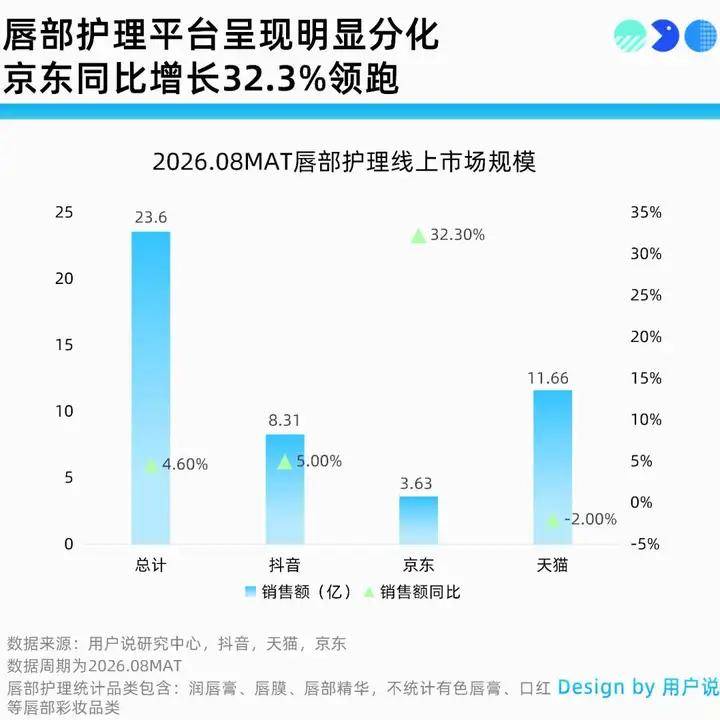
用户说研究数据中心显示,截至2026.08MAT,唇部护理在天猫、京东、抖音三大平台实现销售额23.60亿元,同比增长4.6%,市场还在增长,但想靠大盘上涨就轻松赚钱,已经没那么容易了。接下来,增长更多要看渠道怎么变、消费者需求怎么升级,不同平台的表现也开始拉开差距。
天猫是最大的销售渠道,贡献了近一半的销售额,但同比下滑2.0%,盘子虽然最大,增长却慢了下来,如何稳住存量、重新找到增长动力,成为天猫需要面对的问题;抖音销售额占比约35.2%,同比增长5.0%。靠着内容种草和直播带货,抖音不断把消费者的兴趣转化为购买,稳住了增长势头;京东销售额虽占比仅15.4%,却以32.3%的同比增速跑在最前面,成为这三个平台中的增长黑马。
京东在汤里加了什么?仅仅是放了京东的会员体系、品牌自营与促销活动就这么美味了吗?只有找到具体品牌、产品和消费场景,才能判断京东的高增长究竟来自品类需求扩张、渠道优势,还是阶段性热销。
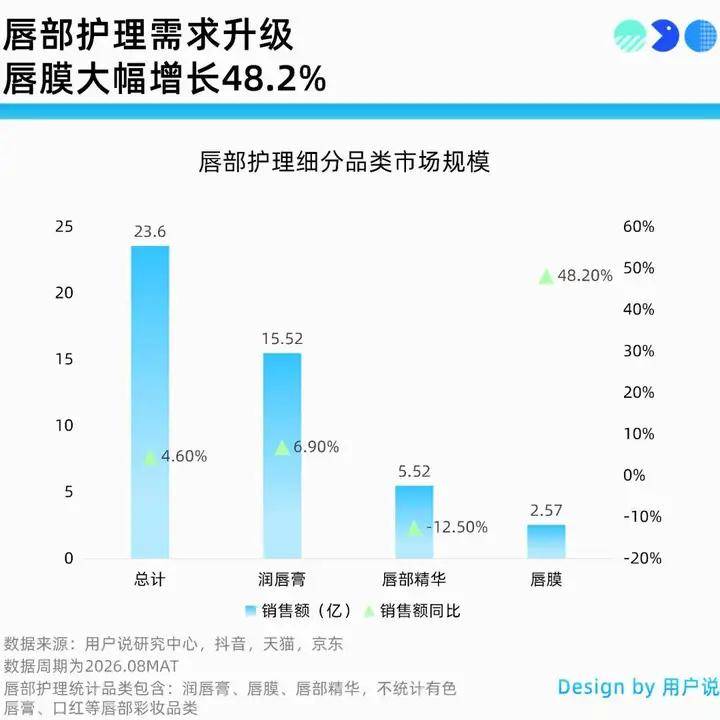
从细分品类看,唇部护理市场三平台合计23.60亿元,同比增长4.6%,表面温和增长,背后却是不同品类此消彼长。润唇膏销售额15.52亿元,同比增长6.9%,增加约1.00亿元,几乎贡献了整体市场1.04亿元的全部增量;唇部精华销售额5.52亿元,同比下降12.5%,减少约0.79亿元;唇膜销售额2.57亿元,同比大涨48.2%,增加约0.84亿元。
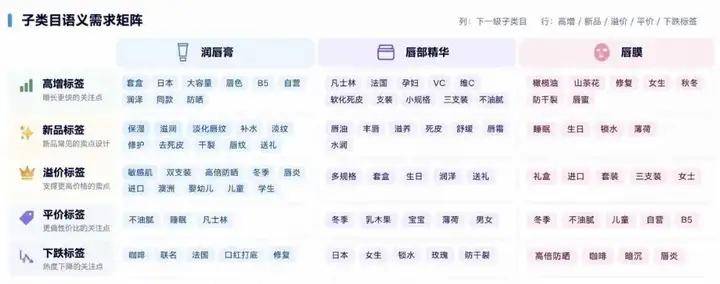
润唇膏稳稳拿下66.3%的市场份额,围绕基础保湿、防晒、修护不断细分出新玩法;唇部精华瞄准丰唇、淡纹这类进阶需求;唇膜则扎根夜间护理,在香氛体验上做文章。整体来看,三类产品分别对应日常护理、功效升级和场景养护。
一边减少近0.79亿元,一边增加约0.84亿元,唇部精华与唇膜的增减幅度几乎相当。行业习惯把品类增长不佳归因于“消费者还没被教育好”,但这可能默认了精华用在唇部也是一条正确的路。
精华在脸上成立,靠的是足够大的面积和不被打扰的时间。嘴唇却全天经历说话、进食、舔唇和摩擦,产品难以长时间停留。“高浓度+长时间停留”这套升级逻辑,放在嘴唇上并不容易成立。
更现实的问题是,一支65元的唇部精华和一支26元的润唇膏,用法几乎一样,但淡化唇纹、改善唇色需要时间验证,消费者很难立刻感知差异。产品按精华的价格在卖,却按润唇膏的方式被使用,付钱的逻辑和使用的逻辑对不上,复购自然容易断档。所以,唇部精华下滑,未必是消费者没被教育好,也可能是产品没有充分考虑唇部的特殊性。
唇膜的优势不只是夜间修护,而是更容易融入已有的生活习惯。第一,减少使用负担,润唇膏需要反复补涂,唇膜则可以集中在睡前使用;第二,不必额外腾出时间,卸妆、刷牙、护肤、关灯,本来就是一条现成的睡前流程,唇膜只需插进队尾,而唇精华还需要消费者额外判断什么时候用、为什么用;第三,更容易被内容展示,厚敷质地与睡前、次日的对比,都是直观的内容素材。
唇膜增长48.2%,与抖音增长5.0%并不能证明两者存在因果关系,但提示了一个值得关注的方向:唇部护理的机会,可能不在于增加多少功效概念,而在于让产品更容易使用、融入日常,也更容易被消费者感知。
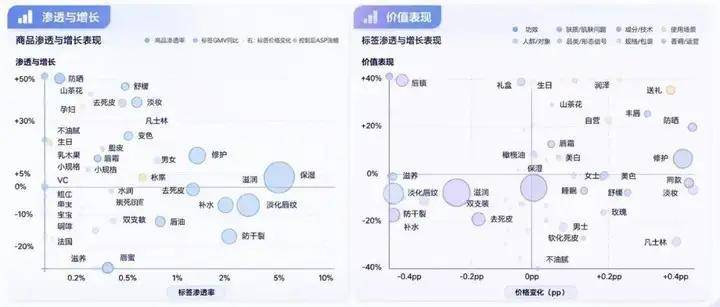
保湿仍然是唇部护理的基本盘:嘴唇一干,消费者第一反应还是找一支靠谱的润唇产品。与此同时,防晒、舒缓、修护等方向蕴藏着可观的增长机会:户外晒后嘴唇发烫、换季敏感起皮、屏障脆弱时想认真修一修,这些更具体的需求正在长出新的产品空间。
相比之下,补水、淡纹、防干裂这类属于成熟赛道,红利逐步见顶,增长放缓,品牌很难再靠多一支基础润唇膏拉开差距,得从产品差异化里找新机会。礼盒、送礼等场景具备溢价潜力,节日送一支包装体面、拿得出手的唇部护理产品,确实比日常货架款更容易卖出价值感。但是否值得开发,还要结合市场渗透与价格表现来判断,不能只看礼盒好看就一拥而上。
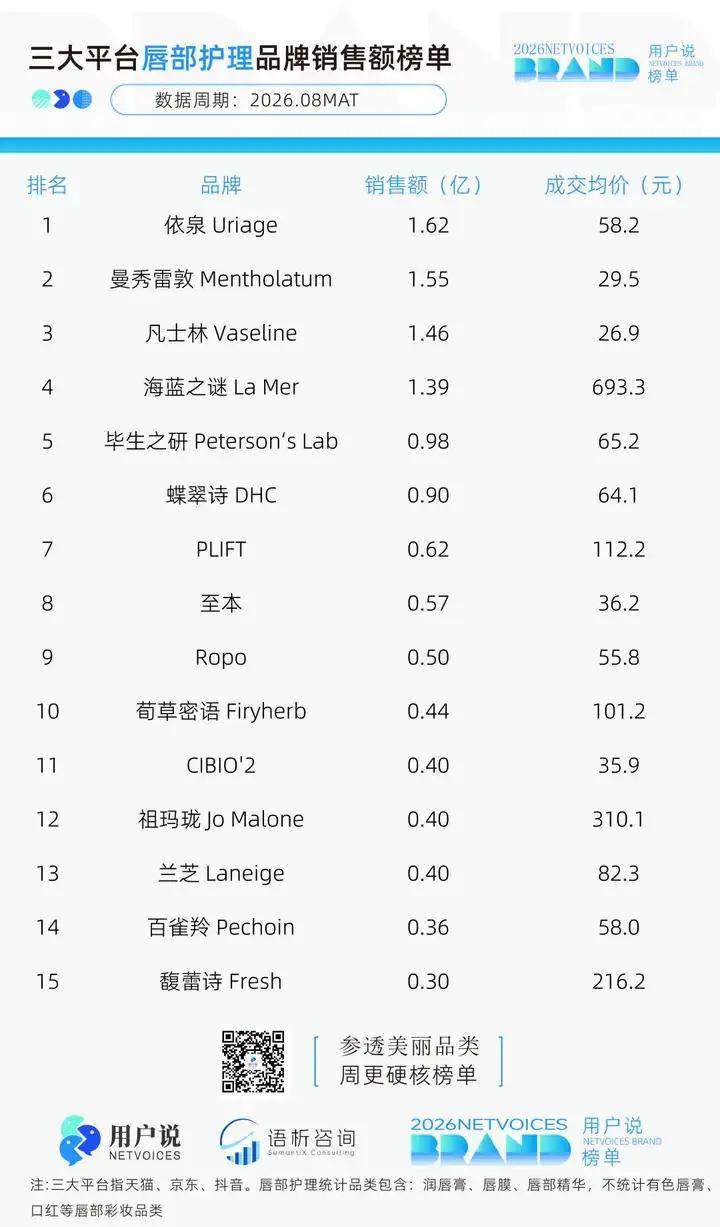
从销售额来看,依泉以1.62亿元拿下第一,曼秀雷敦、凡士林分别以1.55亿元和1.46亿元紧随其后,前三名合计卖出约4.63亿元。唇部护理市场的主力,依然掌握在消费者熟悉、日常使用频率高的大众品牌手中。
不过,榜单也不只有老面孔:海蓝之谜、毕生之研、DHC等品牌进入TOP6,尝试通过高端定位或更鲜明的功效诉求吸引消费者。可以看到,唇部护理既是润唇膏这样的日常必需品生意,也开始容纳更多细分需求。对品牌来说,既要让消费者愿意经常买,也要给他们一个愿意尝试新产品、甚至为之付出更高价格的理由。
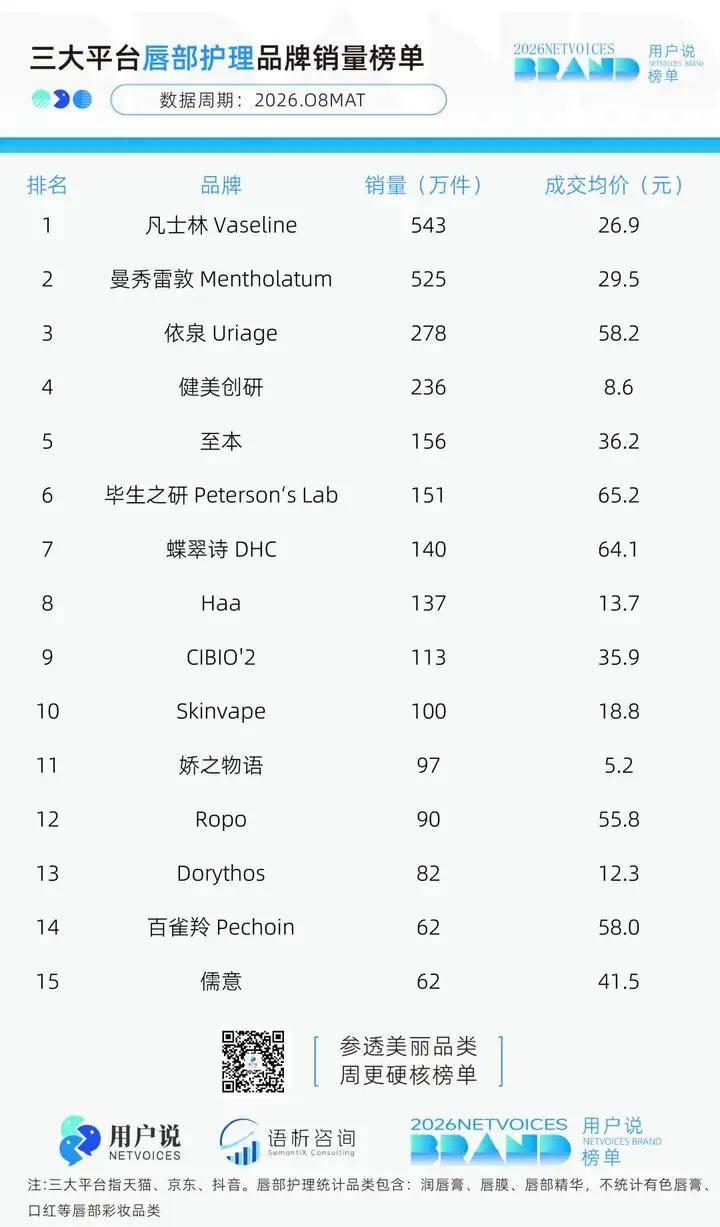
唇部护理的销量竞争,某种程度上拼的是谁能成为消费者包里的常驻嘉宾。凡士林和曼秀雷敦分别卖出543万件、525万件,销量几乎不相上下,依泉也以278万件跻身前三。对消费者来说,润唇膏不一定是需要反复做功课的产品,顺手买、随身带、用完再回购,才是日常消费的真实节奏。头部品牌能够持续走量,除了产品本身,也与这种高频、低决策成本的使用习惯有关。
再看价格,凡士林和曼秀雷敦的成交均价分别为26.9元和29.5元,属于消费者买起来没什么压力的价格区间。健美创研、Haa、娇之物语等品牌则进一步下探价格,主打一个“花小钱,解决日常需求”。在唇部护理这个高频消费市场,价格友好、购买方便,往往更容易让消费者养成回购习惯。
不过,市场也不只有平价走量这一条路。翻了下三家的成交均价:毕生之研才65.2元、PLIFT是112.2元,到海蓝之谜直接跳到693.3 元,从平价款到高端线的档位全被这三家占了,价格跨度拉得特别开。它们面对的已不只是“嘴唇干了,买支润唇膏”,还需要让消费者看到更具体的护理价值。说到底,平价产品拼的是日常使用的便利与性价比,中高端产品则要回答一个问题:凭什么值得我多花这笔钱?
凡士林、曼秀雷敦
领跑大众润唇市场
作为超市货架上的老熟人,凡士林均价26.9元、曼秀雷敦为29.5 元,两者价格相近,就卡在二三十块的大众消费舒适区;靠着从小听到大的品牌记忆、天天都要涂的高频刚需,两者整体的市场规模和其他品牌拉开了身位。
挖挖国民老牌的长红密码就懂了:凡士林赢在攒了几十年的“修护靠谱”老印象,用户用完一管又回购一管,大众早已将其当成润唇缓干的标配;曼秀雷敦走精准功能路线,专门盯着嘴唇干裂、换季防护这些具体需求做差异化,把品牌记忆点立得牢固的。
凡士林和曼秀雷敦能够卖了这么多年的成绩早就说透了。现在唇部护理市场能跑出这么大的盘子,本质还是靠着大众对日常基础护理的实在需求撑起来的。
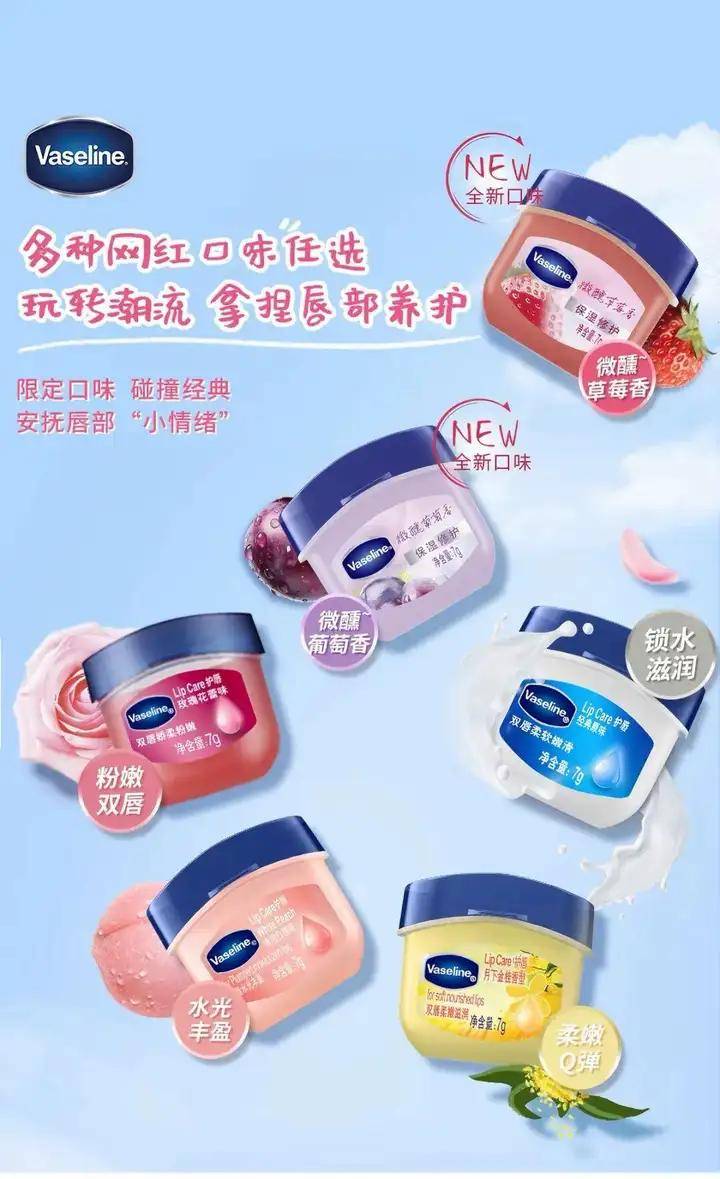
凡士林在唇护圈能一直长红,是全靠那支从小用到大的经典润唇膏撑着吗?其实根本不是,品牌早就在大众心里攒下了“矿脂修护=靠谱”的牢固印象。对它来说,现在不需要跟消费者从头解释产品到底好在哪,真正要做的是让这套大众早就买账的老认知,接住大家更多样的唇部护理需求。
凡士林唇部精华的推出,恰好体现了这个百年大众品牌正在尝试的升级路线:不放弃基础护理的规模优势,而是把熟悉的矿脂修护认知,转化为更具功效感和美妆属性的新产品。
【水光丰盈唇部精华】加入丰唇肽与四重玻尿酸精粹,围绕唇纹、饱满感和水光质感展开设计,搭配水晶按摩头,让唇部护理不再只是干了就涂两下。其他产品在细分需求上做文章:淡纹弹润款加入三胜肽、二棕榈酰羟脯氨酸及乳木果脂,将肽类护理与润肤滋养结合;舒缓修护款和柔嫩磨砂款,则分别针对唇部护理中的不同需求。
在产品升级之外,凡士林也没放过明星营销这张牌。2026年,品牌借助亚太区品牌代言人龚俊为唇部水光精华造势,又搭上七夕礼盒、直播等活动,把新品曝光和节日消费场景串联起来;此前,品牌还围绕JENNIE等明星资源开展线下活动。一边用明星吸引眼球,一边用礼盒和直播承接购买需求,凡士林既在为新品刷存在感,也在尝试让消费者从知道这款产品走向想买来试试。
对于唇部精华这类需要建立新消费习惯的产品来说,明星带来的关注只是第一步,后续能否靠实际体验留住消费者,才是关键。
这套打法的亮点在于,凡士林没有丢掉自己的看家本领,而是在矿脂修护的认知基础上,为消费者增加新的购买理由。对品牌来说,也有机会让熟悉的老产品之外,长出新的增长点。
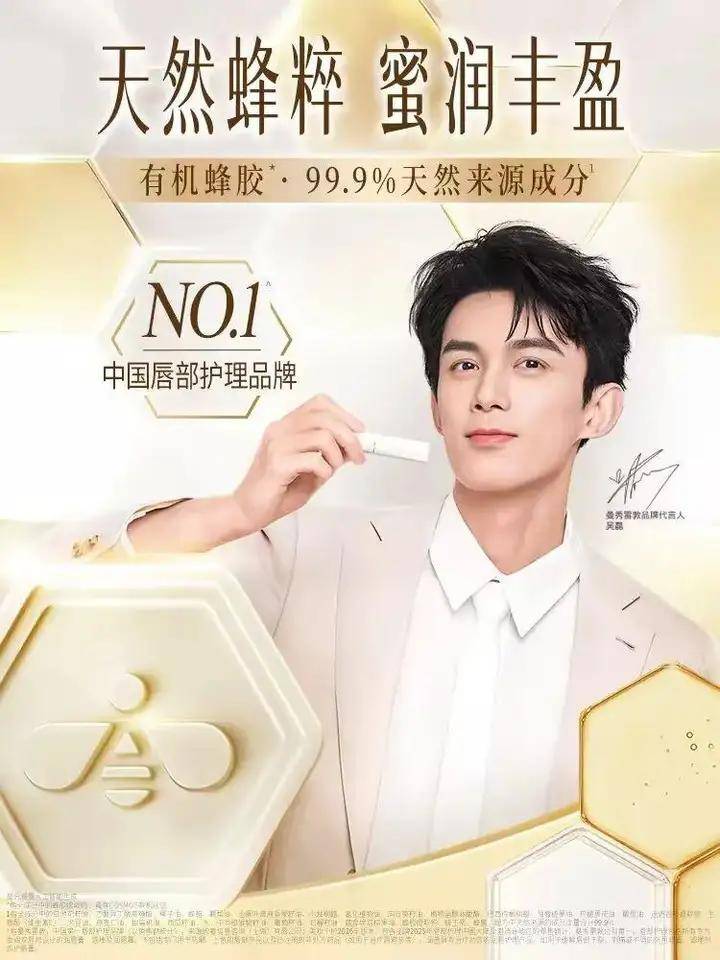
曼秀雷敦的唇部护理,走的是一条需求尽可能接全的路线。从日常保湿到植物滋养,再到防晒、润色和敏感唇护理,产品矩阵覆盖了不同的使用场景。
比如,水润唇膏走的是日常口粮路线:空调房里嘴唇发干、出门风一吹起皮,它负责把基础滋润做扎实,部分款式还加入防晒功能,让润唇不只是补水,也顺手多一层日常防护;【Lip Pure蜂蜜植萃润唇膏】则是天然植物系护理派,把蜂蜜、植物油脂等成分摆在台前,强调的是一种温和植物滋养的护理体验,适合喜欢成分感、追求日常养护的人。
相比之下,Melty Cream Lip的亮点则在“质地会说话”:膏体一接触唇部,就随着体温慢慢融化,涂起来顺滑、不拖拽,主打持续保湿体验。根据品牌官方资料,它采用的Moist Bank Technology,重点在于提升水分包裹与保湿体验,让嘴唇不只是当下润,还尽量把润感留得更久一点。
一个侧重成分印象,一个突出使用感受,曼秀雷敦不仅在细分护理需求,还在琢磨润唇膏还能给消费者带来哪些不一样的使用体验。
营销端,品牌没只停留在把产品摆上货架,而是通过明星合作、礼盒设计和年轻化活动,把产品曝光做进年轻人的日常视野里。
曼秀雷敦给【Lip Pure蜂蜜植萃润唇膏】策划了“天然蜂粹,蜜润闪送”活动,直接和美团无人机来了次跨界联动,操作是把“蜂蜜滋润”这个产品概念,装进无人机配送和限定礼盒里,再配合线下打卡,让消费者不是只看广告,而是能参与、能体验、能拍照分享。这样一来,原本偏成分和功效的表达,就被翻译成了年轻人更容易感知的生活场景。
这种手段的价值在于,它突破了传统唇部护理讲成分、摆功效的营销套路,让一支成熟的日常护理产品,多了新的消费触点,也多了被年轻消费者看见、体验和分享的机会。
两者的共同点,是都没有丢掉润唇膏这个基本盘,而是试着把唇部护理从干了就涂的急救动作,往更细分的日常管理上推,就像以前是嘴唇报警了才补水,现在是想让嘴唇平时就有自己的护理节奏。让不同产品各自找到使用场景,慢慢变成新的使用习惯,再长成复购需求,细分才算真正成立。否则,款式再多,也只是“看起来热闹”。
依泉、毕生之研
品牌心智VS产品矩阵
毕生之研销售额约0.56亿元,位居第五;销量约151万件,位列第六。和依泉放在一起看,这两个品牌走的是另一条路——唇部护理里的专业修护功效型方向。它们靠明确的修护定位和功效价值,在货架上打出差异化:消费者买的不是随手润一下,而是嘴唇需要认真修一修的那份确定感。
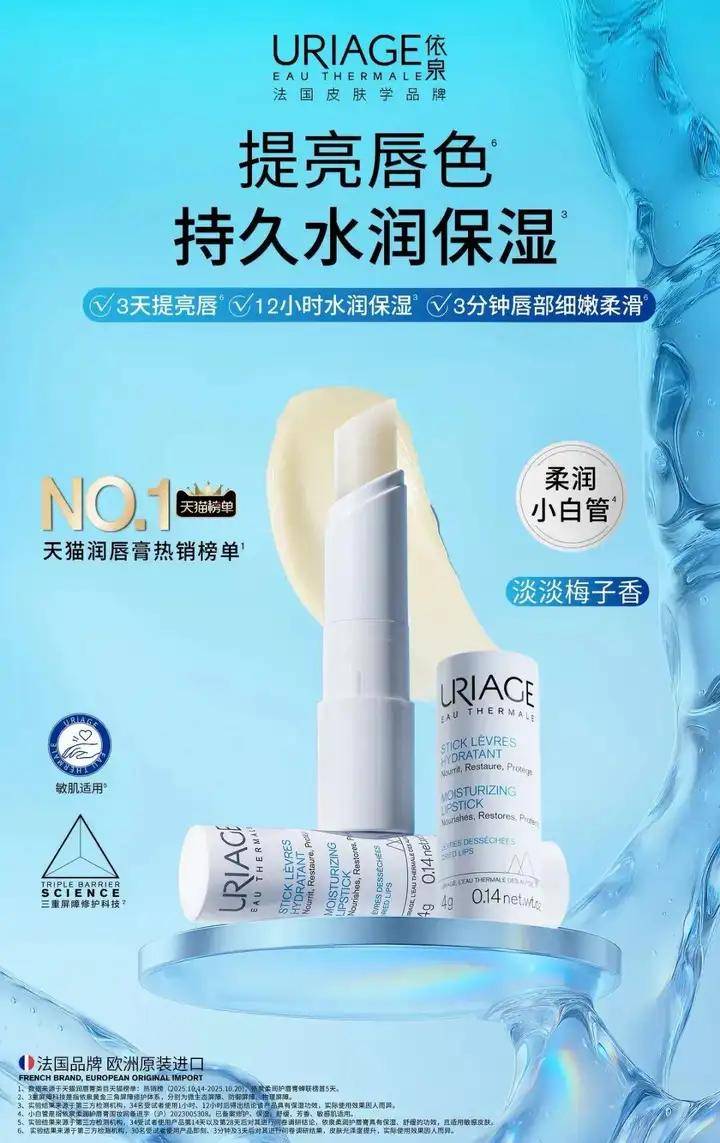
依泉能在唇部护理市场跑到前列,背后不只是润唇产品卖得好,也与它的专业护肤定位有关。作为西班牙Puig集团旗下的皮肤学护肤品牌,依泉本身就有专业修护的品牌认知。不过,产品卖得动,不代表品牌已经出圈。依泉中国区负责人就曾提到,品牌在中国缺的不是复购,而是让更多人认识自己。
这一思路,落到产品上,就是经典款【依泉柔润护唇膏】。产品主要成分是温泉水、保湿脂质和乳木果:温泉水承接的是依泉在敏感肌护理领域攒下的成分认知,像品牌的一张专业底牌;保湿脂质和乳木果脂是两个干活的搭档,重点对付唇部干燥、粗糙这些日常小情绪。滋润、舒缓、干燥防护,一支里兼顾到位。
设计上也没走复杂路线,无色棒状,揣兜里、放包里都不碍事,随时拿出来补涂两下。通勤路上、空调房里、办公室下午嘴干的时候,都能顺手用。总的来说,就是把专业护理装进一支能高频使用、反复补涂的日常唇膏里,让专业理念不悬在概念上,而是落到每一次涂抹里。
在品牌传播上,依泉尝试把专业知识从讲给大众听,变成“带你走一遍”。2026年4月,品牌在上海BFC外滩金融中心举办「修护之旅」蓝安瓶快闪活动,现场不是简单摆货架,而是把屏障修护拆成几个能上手的小环节:科技互动看原理,集章打卡带着人一路逛,产品试用让质地和肤感自己说话,专业肌肤检测则像给皮肤做一次现场体检,让消费者直观地理解品牌的屏障修护理念。
这样一来,品牌理念不只停在宣传语里,而是变成一次可参与、可分享、可回看的修护之旅。
渠道方面,依泉大中华区总经理Eileen在2026年5月的采访中明确表示,品牌希望借助抖音测试内容、消费场景和新品推广路径,同时重新重视药房渠道的信任建设。
对依泉来说,下一步的关键,是把这些动作真正串成一条线:用内容让更多人先认识产品,用细分产品接住不同的唇部需求,再通过药房等专业渠道把信任夯实。让唇部护理不只是独立的一笔生意,而是品牌整体修护认知的一块拼图。
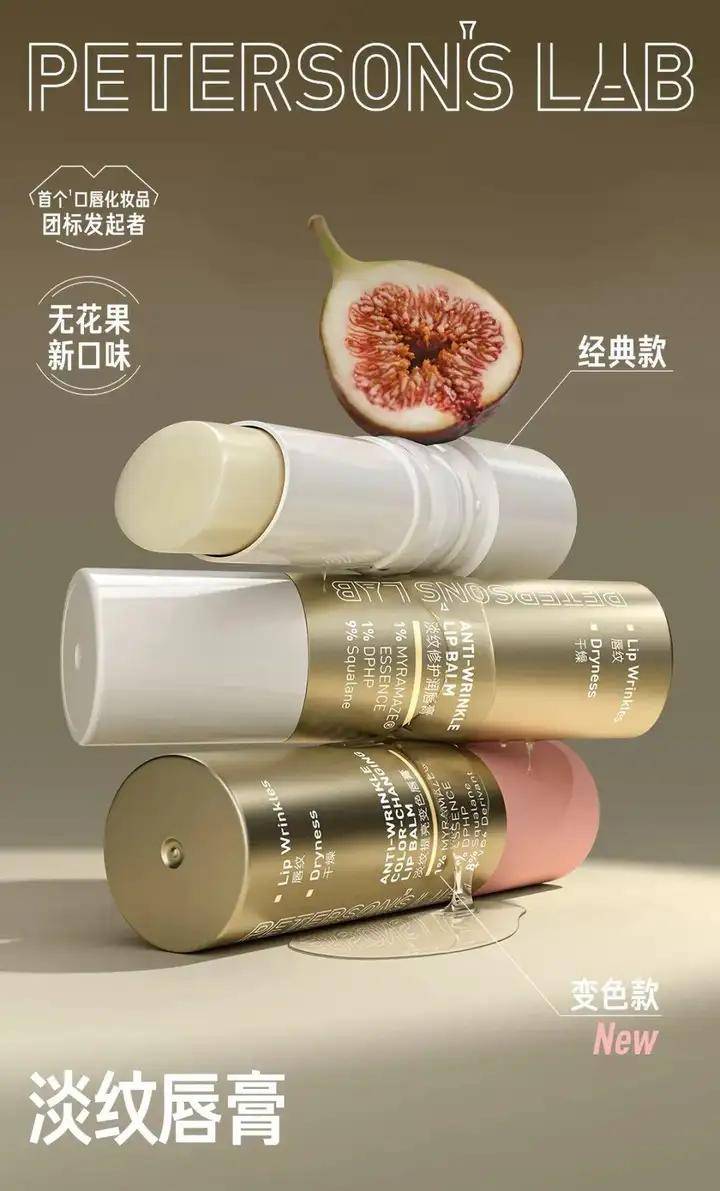
毕生之研延续面部功效护肤的研发思路,不局限于传统润唇膏。产品形态也跟着需求走:日常补涂有更轻便的选择,夜间集中护理有唇膜,持续养护则有唇油膜、唇霜等不同形态,唇部护理慢慢变成分场景、分时段的日常管理。
其中,【VC淡纹修护唇膜】盯住唇部暗沉、干燥和唇纹问题,主打夜间集中护理,像是给嘴唇安排一场晚间修护课;【密集淡纹修护唇油膜】把唇油的滋润感和唇膜的包裹感结合起来,侧重滋润与唇部柔滑体验;咖啡淡纹修护唇霜等产品,则进一步丰富日常护理选择,让不同使用习惯的人都能找到适合自己的那一支。
这些产品真正的意义,不是在货架上多摆几个SKU,而是把嘴唇不舒服拆成更具体的问题:干燥起皮、唇纹暗沉、粗糙缺水,各自有更对口的护理产品和使用方式。
毕生之研把科研内容放进了品牌沟通里,而不是只锁在实验室报告和产品页参数中。早年前,品牌就联合专家发起《口唇化妆品研发设计与质量控制技术指南》相关工作,把唇部护理背后的研发与质量控制逻辑摆到台面上;同时围绕“医研所”等内容栏目,持续做成分解析和皮肤科学科普,帮助消费者理解唇部屏障、唇纹和日常护理之间到底有什么关系。
这些内容的作用,不只是显得专业,而是把问题讲清楚之后,再给产品一个明确的使用理由:为什么唇部需要分剂型护理,不同形态各自适合什么场景、解决什么问题。借助问题科普与产品教育,毕生之研让不同剂型不只是货架上的不同包装,而是各自对应一套能执行的唇部护理方式。
整体来看,依泉与毕生之研的打法指向同一个结论:品牌想做出辨识度,关键不是在成熟品类里再推一支看起来差不多的唇护产品,而是构建一套别人难以复制的差异化核心优势。两者共同点是先让消费者理解品牌凭什么不同,再让产品接住这份理解。货架上多一支产品不难,难点的是在消费者产生唇部护理需求时,让品牌独有的价值印记浮现出来。
海蓝之谜、馥蕾诗
如何做高端唇护
跳出大众平价区间,唇部护理藏着可观的高端增量。海蓝之谜拿下约 1.39亿元销售额,客单价接近700元;馥蕾诗成交规模约0.30亿元,均价只要216.2元。高端唇部护理的大结果,不靠大众频繁囤货,而是凭借品牌底蕴、使用质感和精致的消费场景,撑起单品价值。
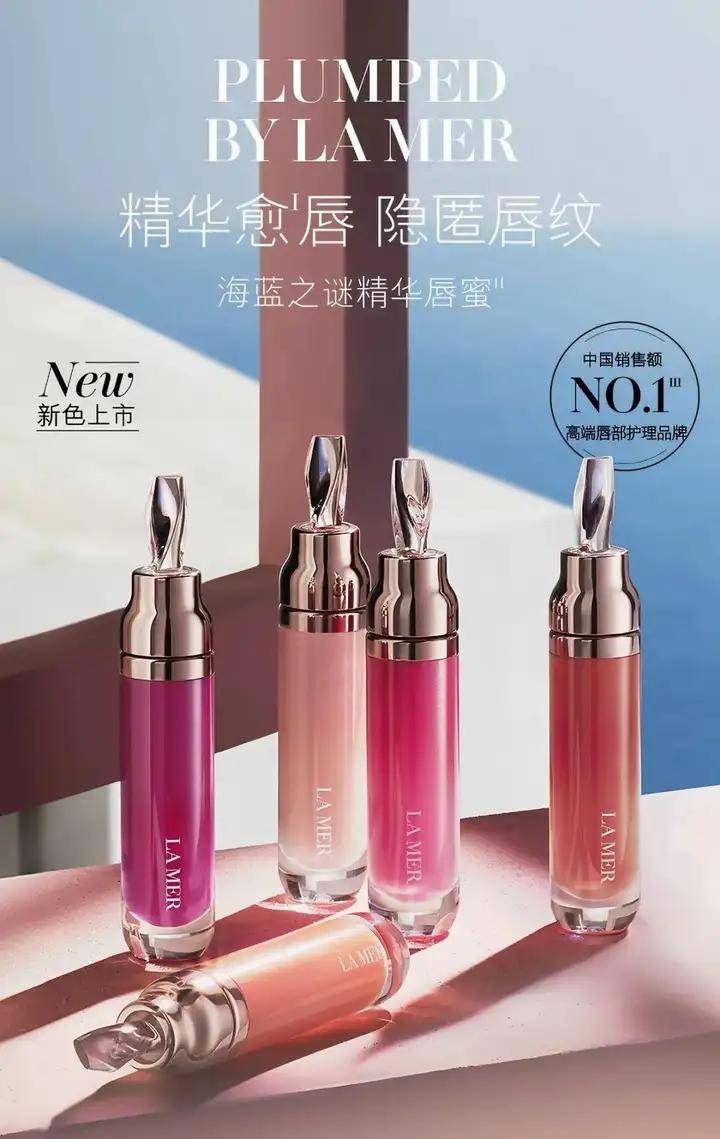
海蓝之谜进入唇部护理市场,卖的不只是滋润,更是品牌体验的入场券。对于不少消费者来说,一支成交均价约693元的唇霜,可能是体验海蓝之谜高端护肤定位的相对低门槛选择。产品主打一个贵是贵了点,但用了不烧心。
唇部护理承接的,是海蓝之谜一贯的品牌资产、修护心智和高端定位,价格只是这套体系在唇部品类上的自然落点。换句话说,消费者买的不是一支突然卖贵的润唇膏,而是海蓝之谜这套高端修护逻辑在唇部的延续。
经典产品【The Lip Treatment】延续了海蓝之谜的修护逻辑,同时又多走了一步:加入颜色表达,让唇部护理不只是润一润,而是踩在精致护理和轻妆表达的交汇点上。像秋天出门前顺手补的那一笔,既照顾嘴唇状态,也照顾整体气色。
2026年10月,品牌推出Garnet石榴红和Chestnut栗棕色两款限定色,把唇部护理和秋季色彩趋势接在一起,再用限量发售的方式,给新品多添一层“错过就要等”的吸引力。产品本身延续品牌核心成分体系,包括Miracle Broth™以及新Restorative Ferment™等,强调保湿、丰润及唇部状态改善。
有色润色的设计,让海蓝之谜跳出单纯护唇的定位,闯进彩妆赛道。高端品牌的巧思就在这里,不单是给消费者多一个买单理由,更是把小小的唇部护理,做成护肤和彩妆之间的过渡入口。
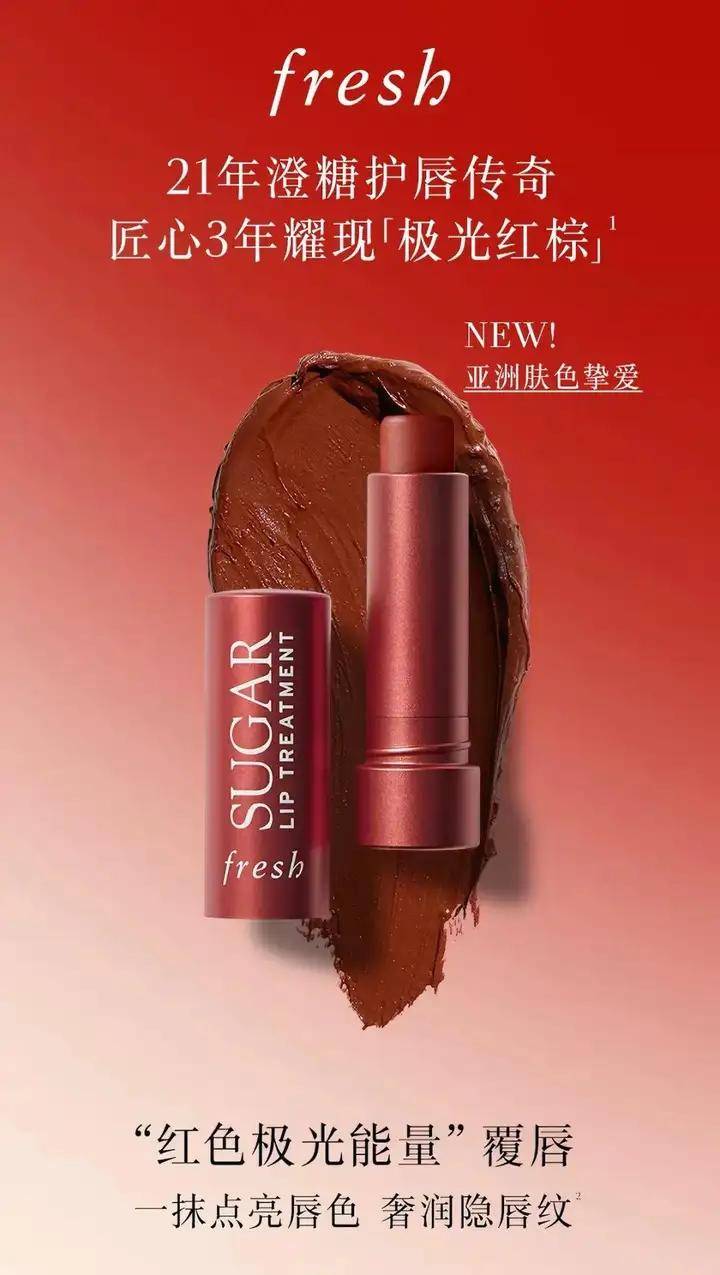
和海蓝之谜依托奢华修护品牌资产的路线不同,馥蕾诗的唇部护理走的是另一条路:更强调成分记忆、感官体验和产品系列化。【Sugar Advanced Therapy Lip Treatment】等产品,延续了馥蕾诗长期积累的“黄糖”成分认知,把黄糖和滋润、柔软、唇部护理紧紧绑在一起。
消费者看到黄糖,脑子里很容易跳出一种温润、柔软、带点甜意的护理联想,产品特点也就被快速识别出来。
品牌并没有把唇部护理押在一支润唇膏上,而是围绕不同护理需求把产品组合铺开。比如,润色唇膏把基础护理和唇色需求放在一起,日常涂一涂,既照顾嘴唇状态,也顺手提一提气色,护理之外多一层轻妆效果;磨砂产品则对应唇部角质护理,像定期给嘴唇做一次“清扫”,把粗糙感打理掉,让后续护理更服帖。
这样看,产品矩阵覆盖的是从日常护理、轻妆表达到角质打理的不同步骤,消费者也能按自己的唇部状态找到对应的那一环。
与此同时,品牌在线下也没少花心思。2026年4月,品牌官宣CORTIS担任品牌代言人,并在上海推出「酵」你去野限时茶园,把明星互动、沉浸式空间和产品体验放进同一个可分享的场景里。消费者不只是路过看一眼,而是能走进去、玩起来,在体验中加深对产品的感知。
进入秋季,品牌又围绕会员积分、购物抽奖及专属礼遇开展宠粉节活动,让到店除了买支产品,还能被纳入持续的会员关系里:有积分可攒、有礼遇可享、有活动可参与,线下消费连接也随之变得更长久。
馥蕾诗的价值在于,它把一个成分概念做成了品牌记忆,随后品牌再用不同剂型和色彩,把这份记忆延伸到润色、磨砂、日常护理等更多唇部需求里,让一个成分锚点逐渐长成一套可延展的唇部护理认知。
海蓝之谜与馥蕾诗的差异,说明高端唇护并不存在单一打法。对想要实现溢价的品牌而言,真正需要解决的不是把唇部产品卖贵,而是找到能够支撑价格的品牌资产。
兰芝
以睡眠护理拓展唇膜使用场景
兰芝销售额约0.40亿元,位居销售额榜第十三,成交均价82.3元,王牌睡眠唇膜打出夜间集中护理的差异化,引导大家定期给双唇做深度养护,品牌把护唇变成睡前必做的小事,培养稳定的使用习惯。
兰芝经典产品【Lip Sleeping Mask睡眠唇膜】,产品设计本身就带着场景感:罐装膏体、厚敷型质地,用起来更像给嘴唇敷了一层睡眠面膜,而不是白天那种随手抹两下就走的润唇膏。厚敷的仪式感,让它天然适合放在晚上——睡前护肤最后一步,面霜涂完,顺手给嘴唇盖上一层,第二天起来再看状态。使唇部护理能够进入消费者已经存在的护肤routine。
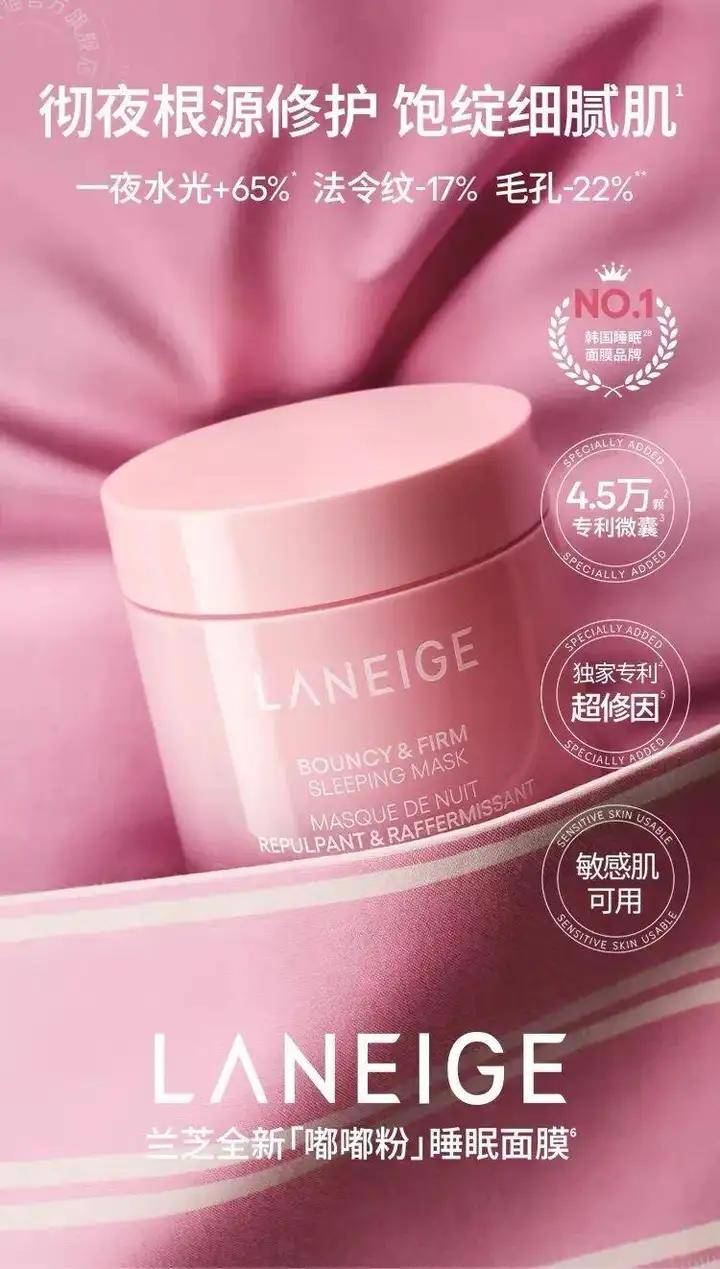
围绕这一核心,品牌持续丰富香型和限定产品。例如迷你礼盒集合甜莓、小熊软糖、泡泡糖、香草冰淇淋等不同口味,降低尝试门槛,同时增加收藏和礼赠属性。
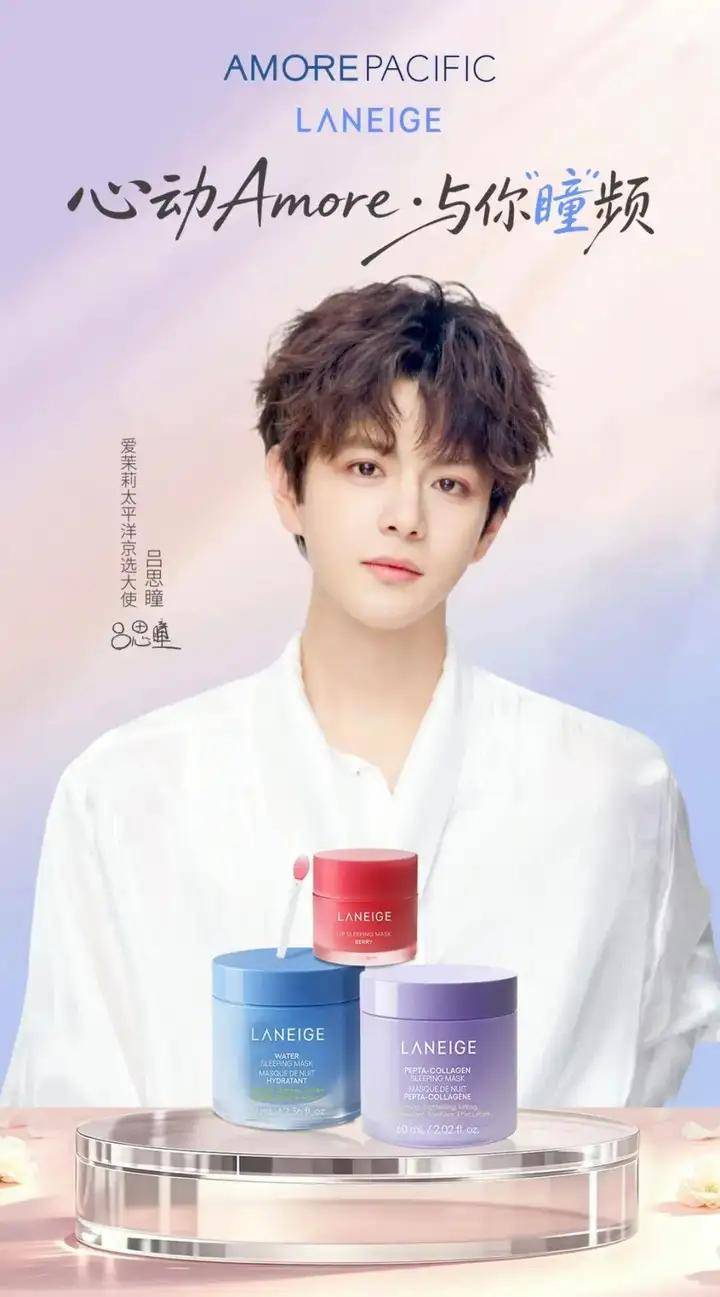
品牌还会输出睡前护肤、秋冬唇部护理、干唇急救等相关内容,帮助消费者将唇膜对应到具体生活场景中。在国内市场,兰芝选择吕思瞳担任爱茉莉太平洋京选大使,并利用京东渠道展开相关新品及套组传播。这一合作不仅借助明星影响力提升产品关注度,也将香型组合、限定周边与电商销售相结合,为经典睡眠唇膜创造新的消费触点。
兰芝真正的优势,是把睡前涂一层变成许多消费者熟悉的护理习惯。睡眠唇膜这个场景一旦成立,唇部护理就不再只是白天嘴干时的临时补救,而是被放进了夜间养护的节奏里。
但问题也存在:品牌销售额约0.40亿元,但本次大盘唇膜约2.57亿元,那剩下2.1亿是由谁占领?当睡眠唇膜逐渐长成成熟品类,单靠夜间护理一个场景,已经很难撑起长期壁垒。
可复美、Cibio'2希蓓欧、摇滚动物园等品牌,正从成分、香气和体验等方向分走消费者对唇膜的注意力,货架上的选择比过去更挤。与此同时,兰芝所属的爱茉莉太平洋集团虽然整体业绩回暖,但大中华区业务仍处在调整期,这也意味着品牌在国内市场也可能正在经历尴尬期。
对兰芝来说,难题还在后头:既要稳住睡眠唇膜的招牌认知,又要在低价内卷、竞品争抢的环境里,不断创造新的心动理由。不能只当 “大促限定囤货款”,要让消费者平时刷到、需要护唇时,第一时间想到自身品牌。
唇护新战局
拼功效,不如拼需求
唇部护理市场的变化,说到底是消费者对嘴唇的关心变得更具体了,这些具体需求,给唇膏、唇膜、唇部精华留出了各自的空间。但产品形态变多,不等于消费者就愿意买单,多一种质地、多几种成分,还不足以让人把手伸向新品。
赛道里不同玩家各守阵地,尽管走的路线不同,品牌最后还是要回答同一个问题:消费者为什么要选择你这支产品,而不是继续用手边那支熟悉的润唇膏?
对品牌来说,唇部护理的下一步,是给不同产品找到真正对应的需求:哪些问题需要即时滋润,哪些适合夜间集中护理,哪些能和润色、妆前这些场景搭上。产品之间形成清晰的功能差异,唇部护理的细分机会才会变成持续复购。
作者 | 敲木鱼
编辑 | 江小羊
视觉 | 七七