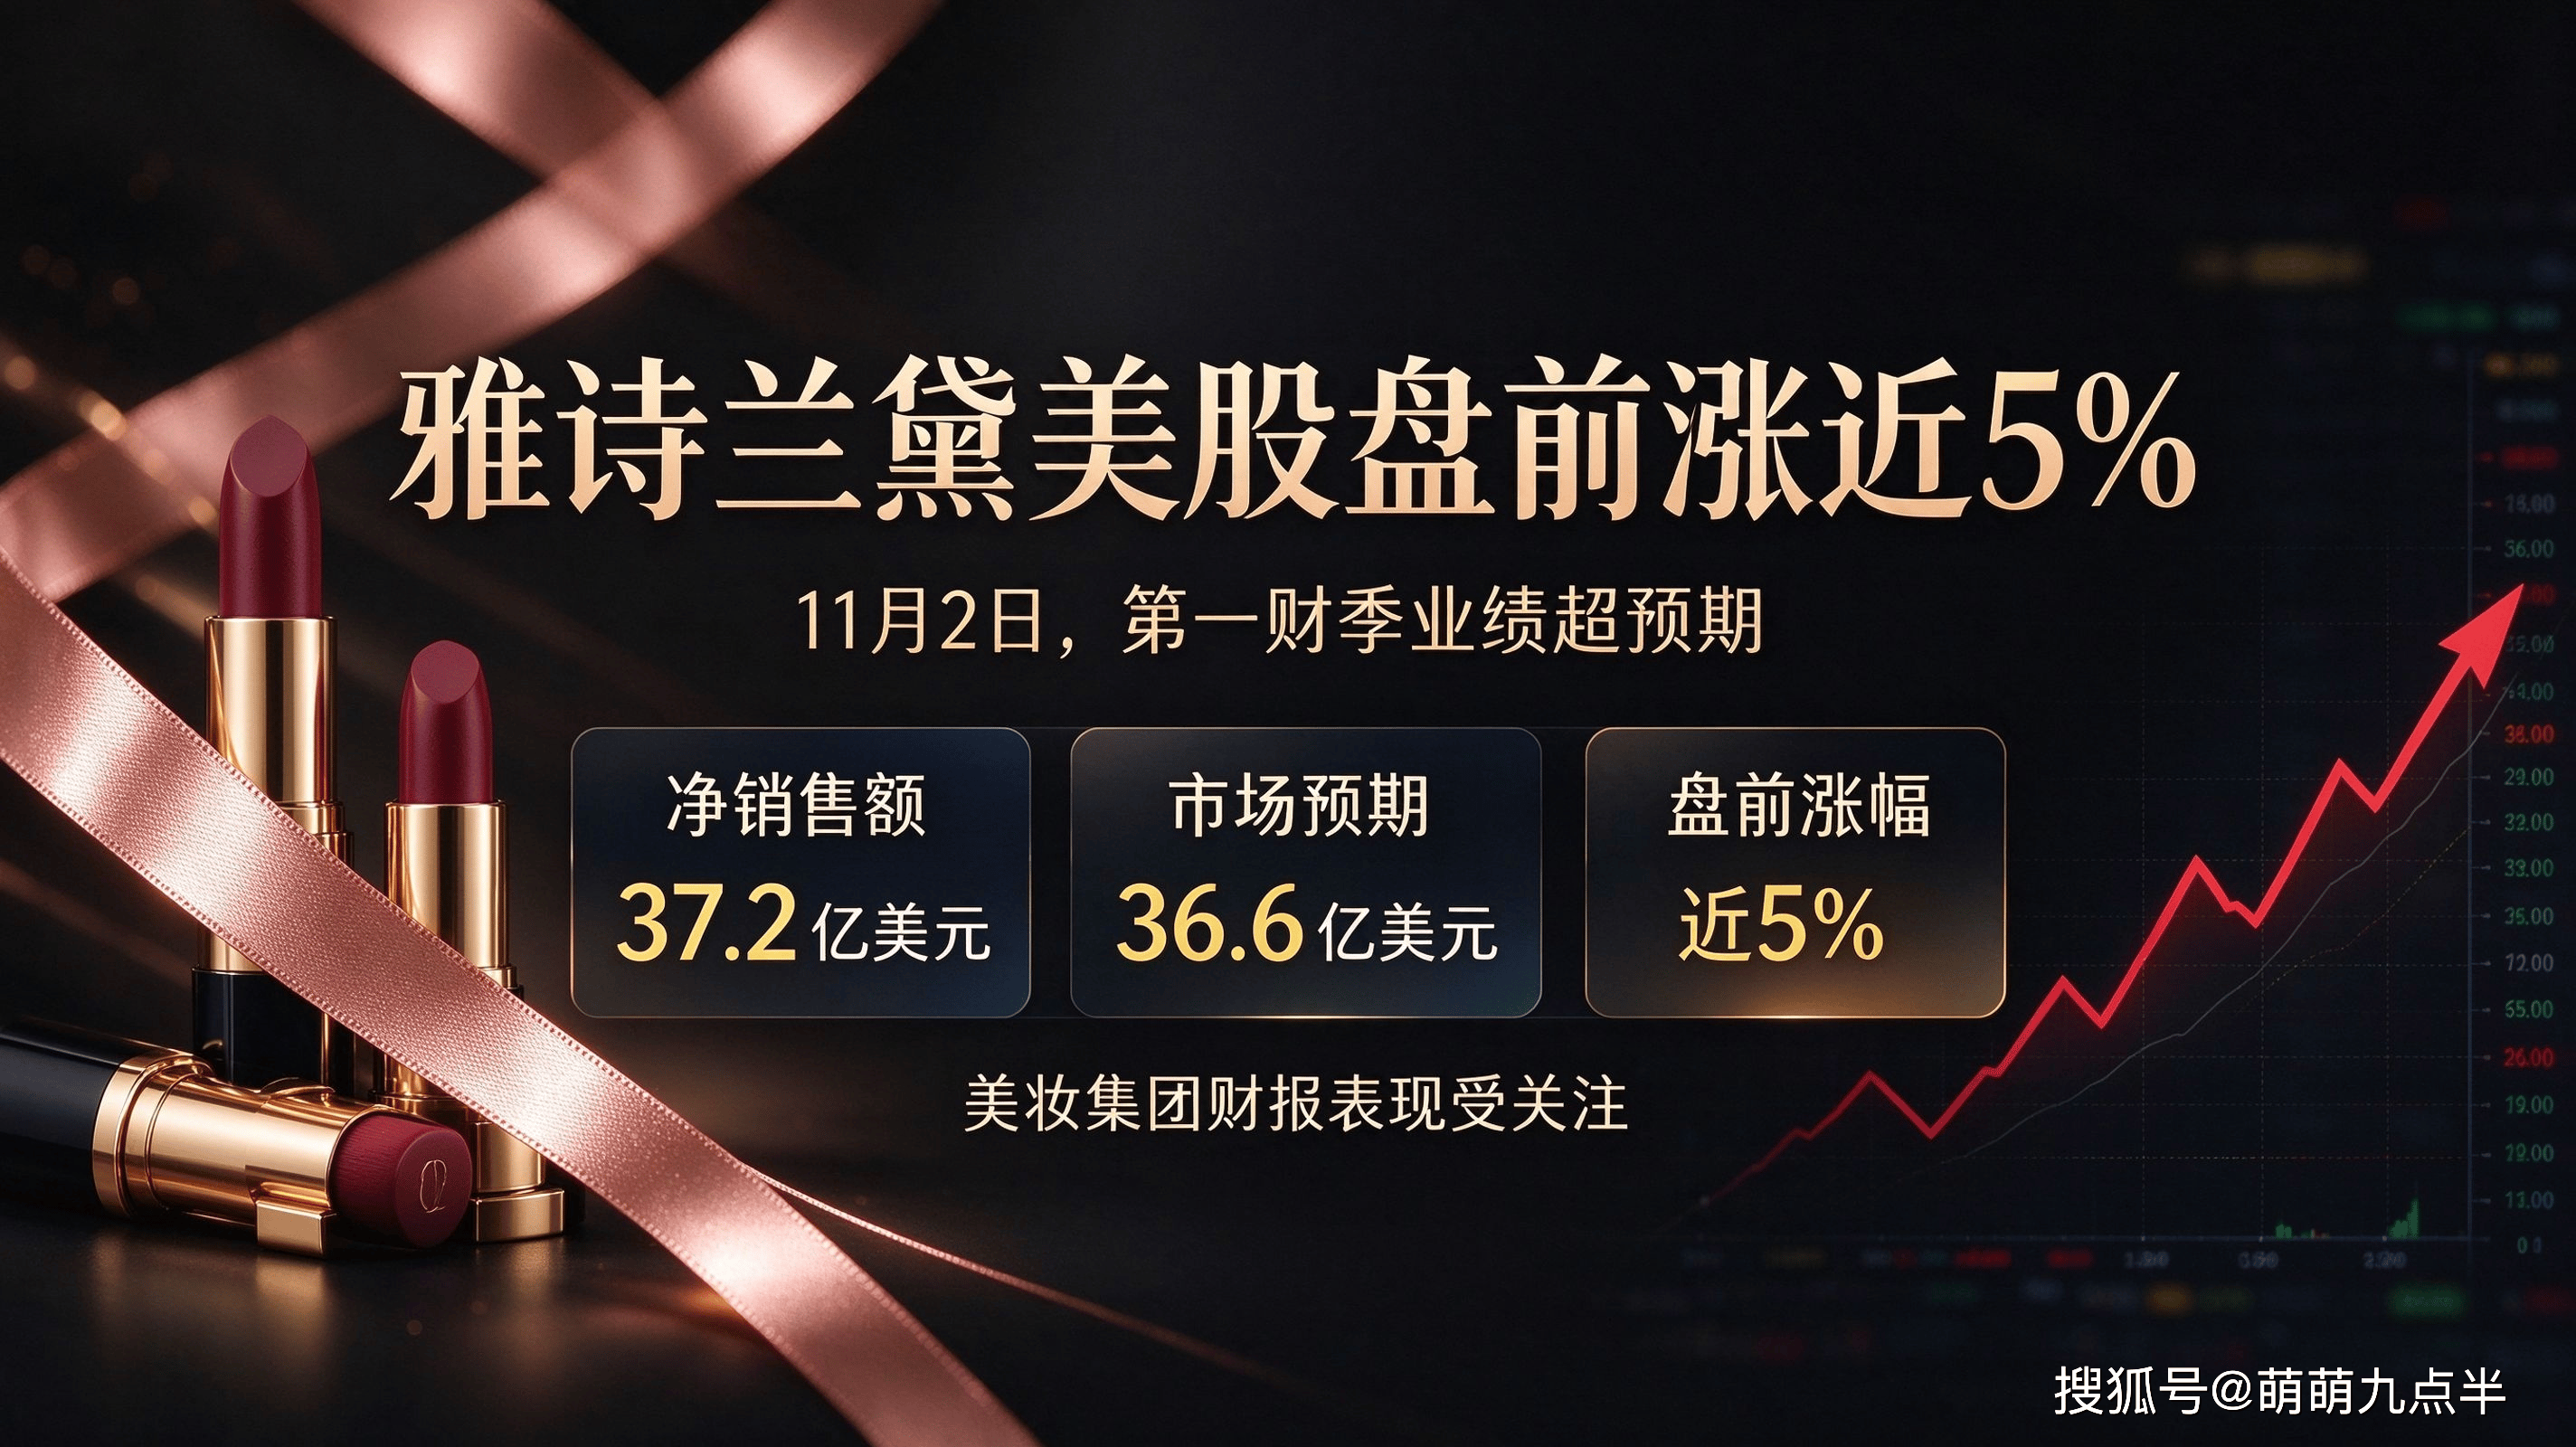
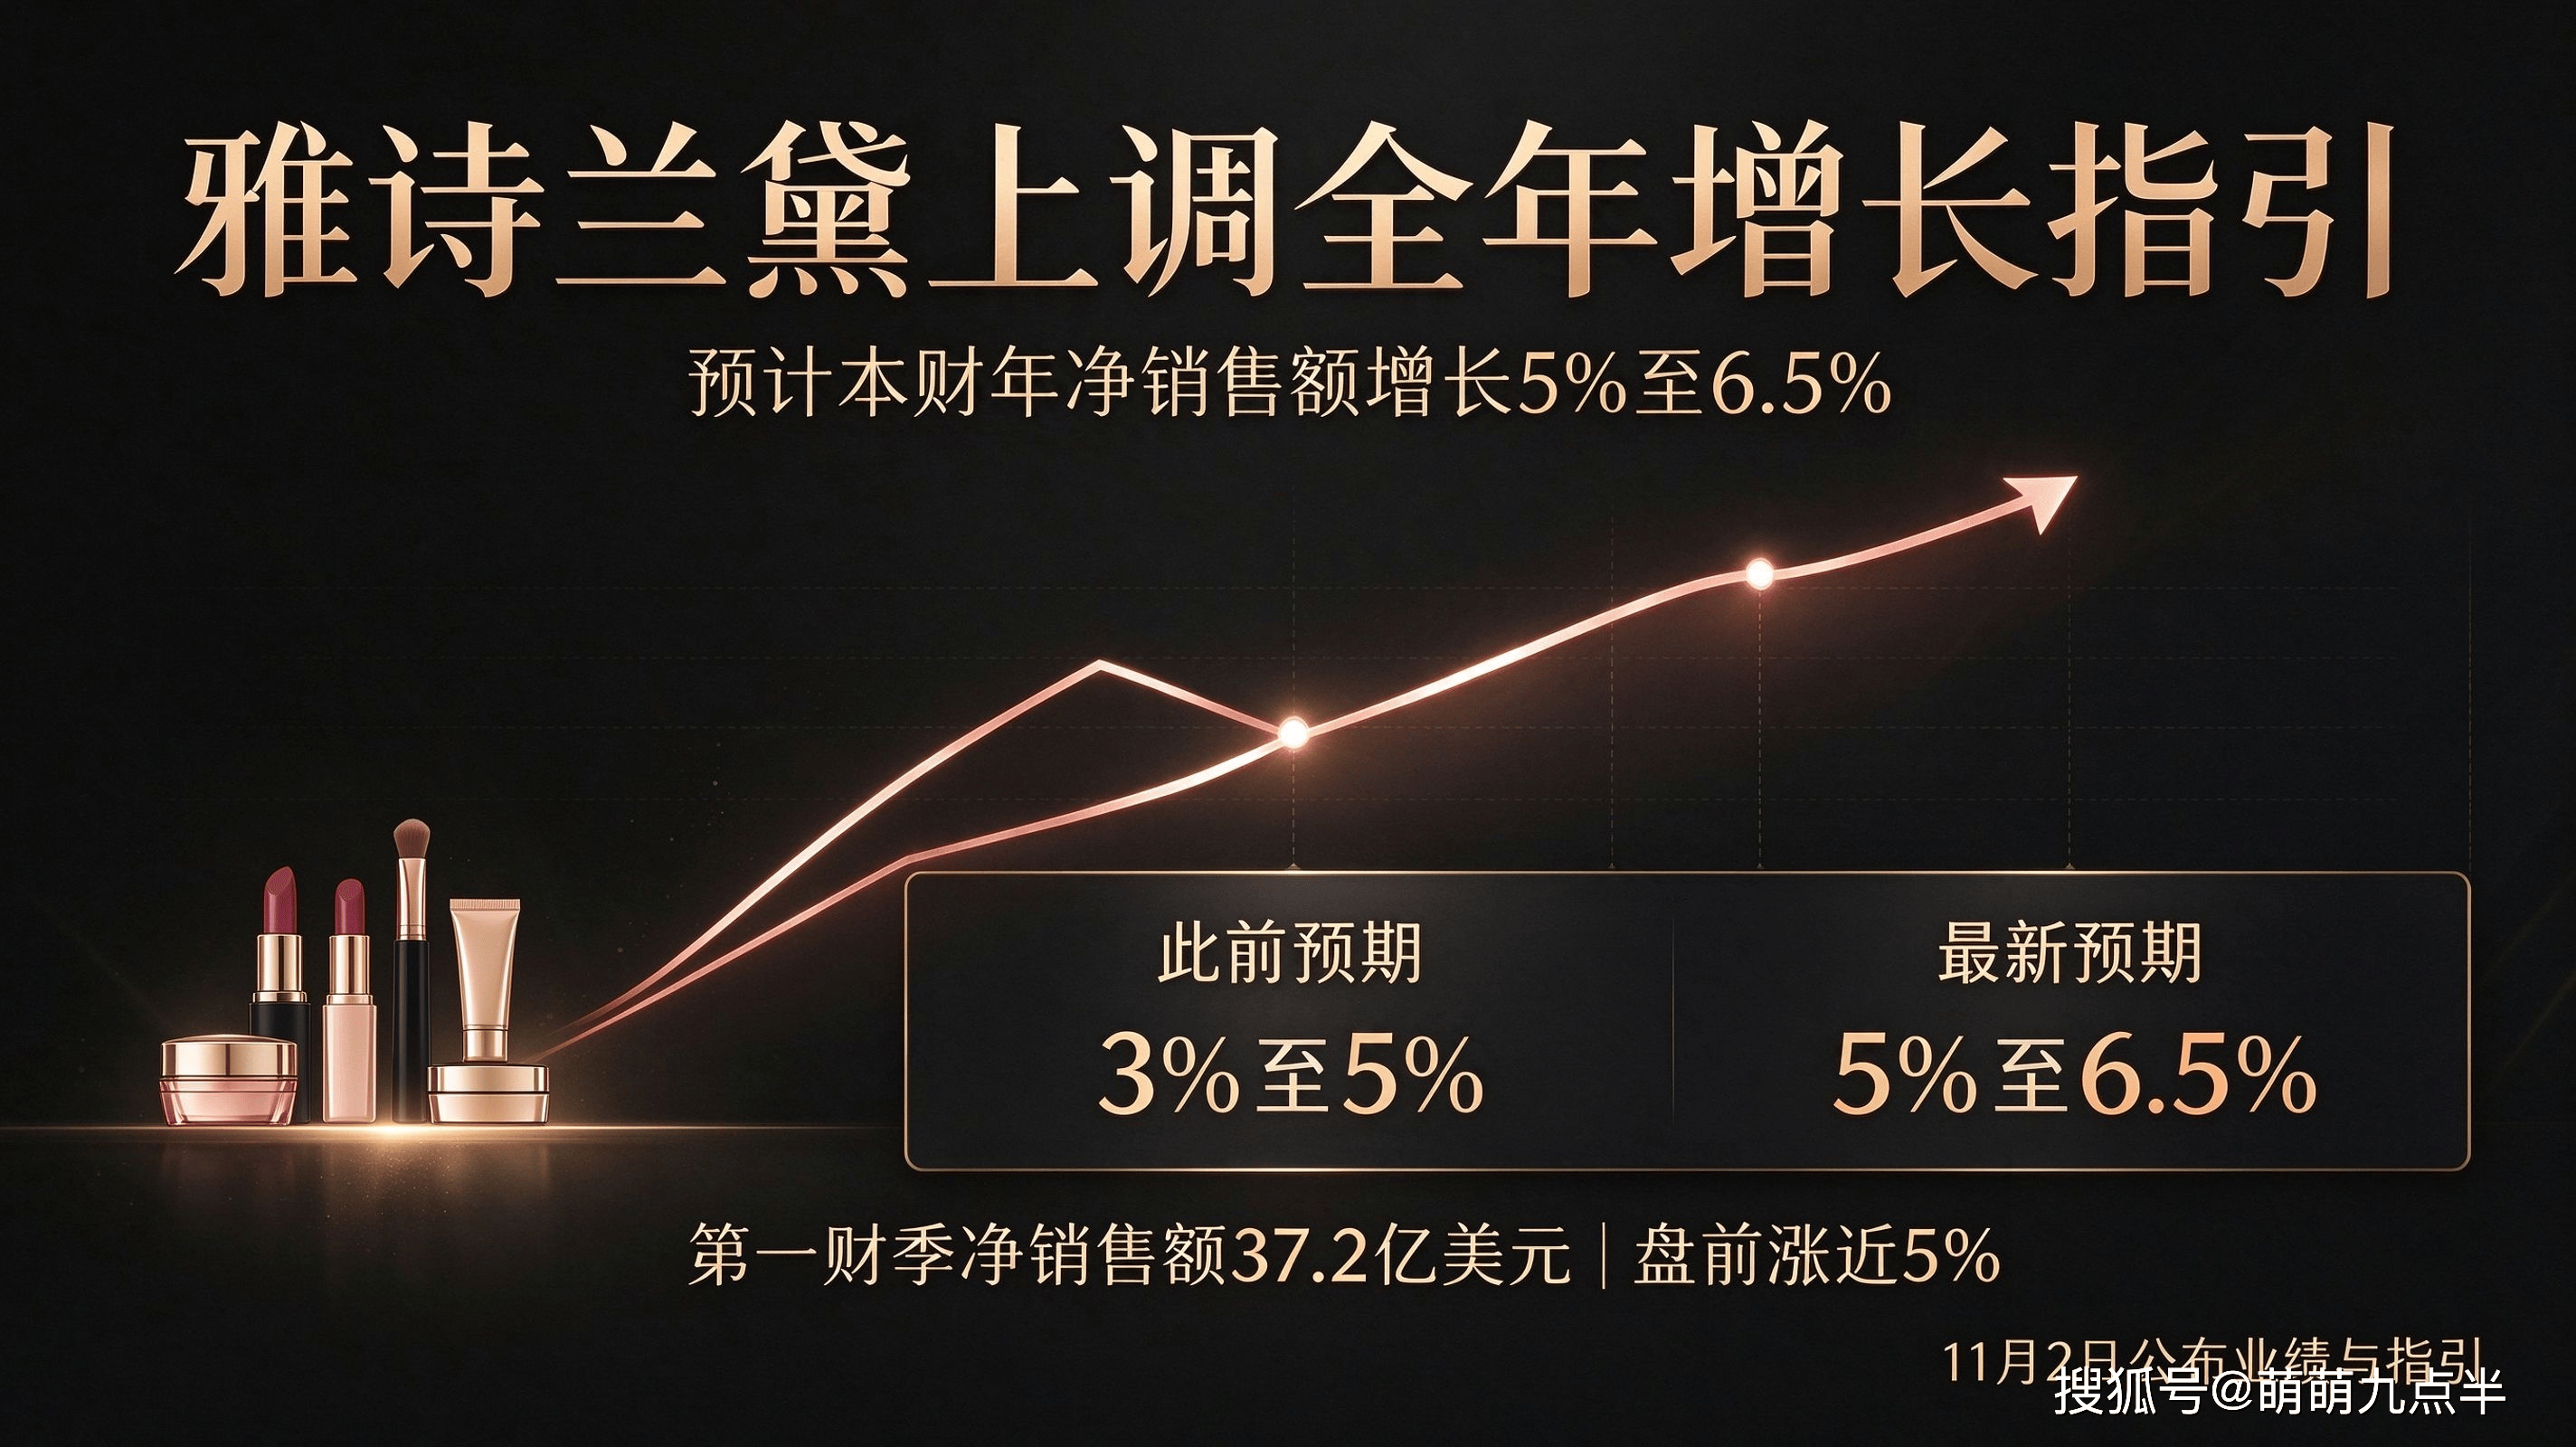
11 月 2 日,美股盘前,老牌高端美妆巨头雅诗兰黛迎来大涨,涨幅逼近 5%。
这份大涨,来自一份超预期的财报 + 上调全年增长目标。
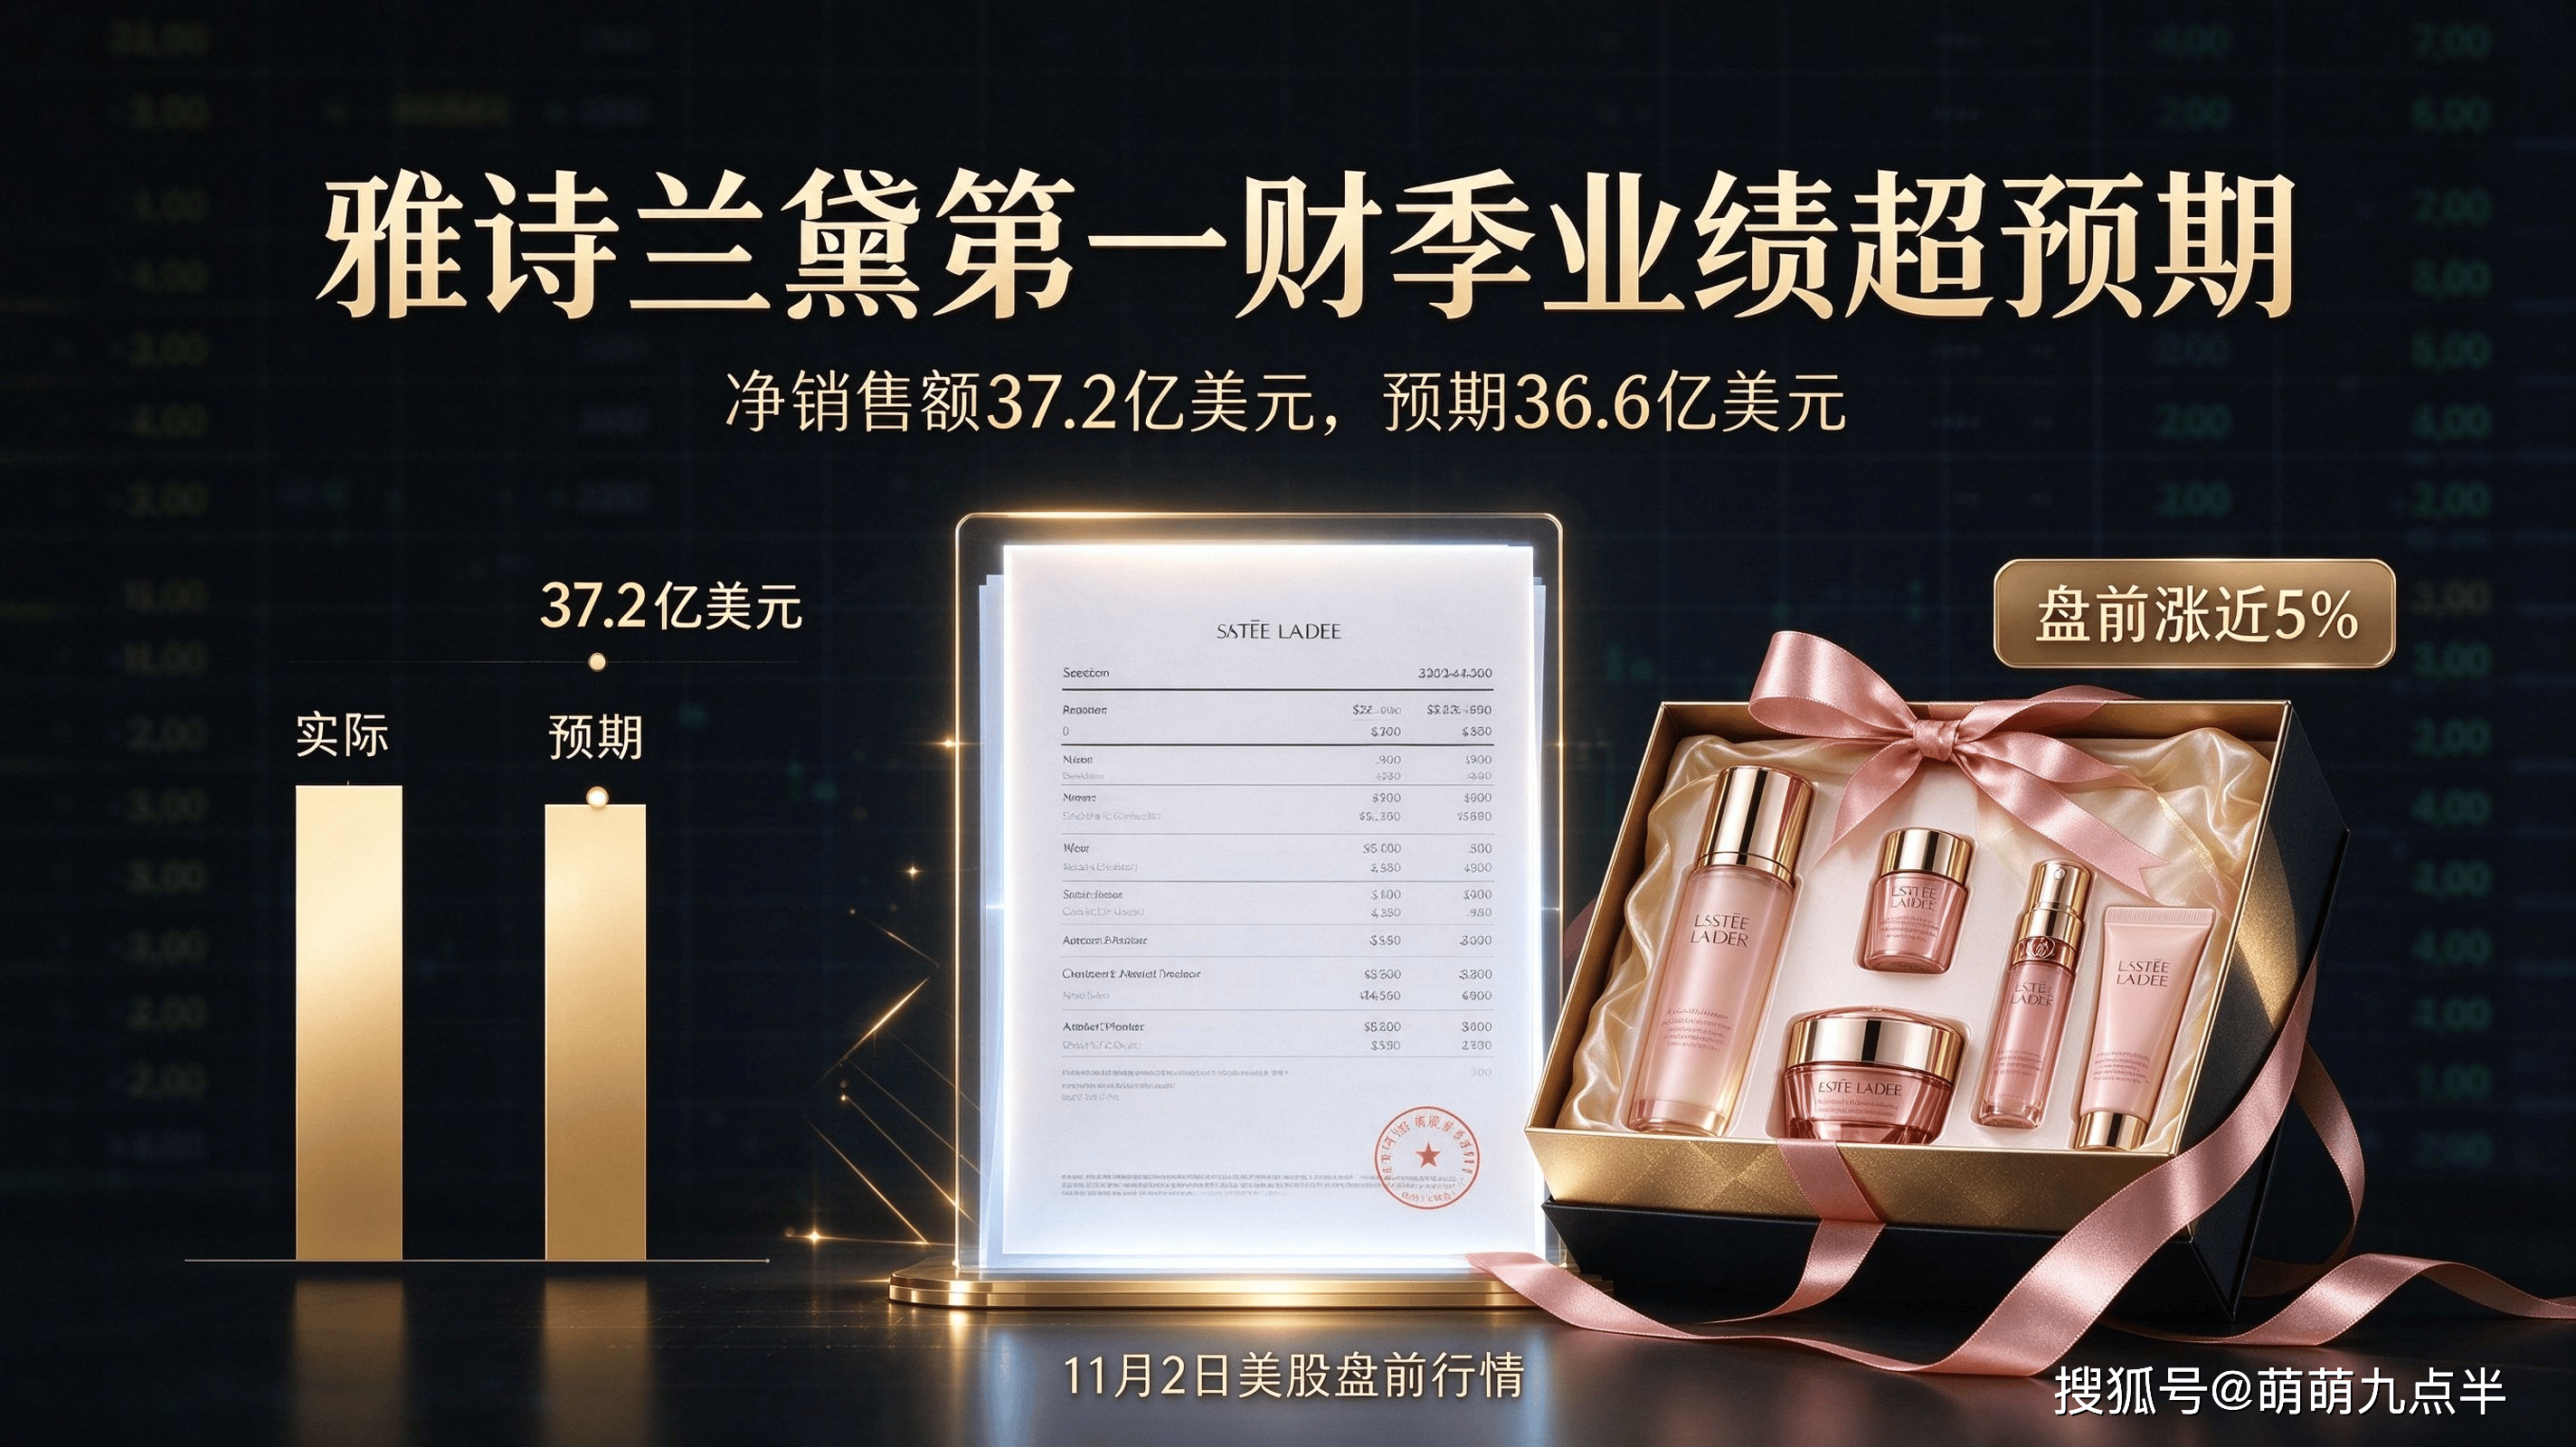
第一财季净销售额 37.2 亿美元,市场此前预期只有 36.6 亿,营收稳稳超出预期; 同时集团上调 2027 财年全年销售增速预期,由原来 3%-5% 上调到 5%-6.5%。
在美股,上调业绩指引,往往是资金最看重的利好,也是这次股价提前拉升的核心原因。
很多人印象里,雅诗兰黛前两年日子很难过。
2025 财年,雅诗兰黛巨亏 11.33 亿美元,是多年罕见的大额亏损。
当时最大痛点:亚洲旅游零售萎缩,代购渠道被持续出清,大量库存积压,海蓝之谜、雅诗兰黛主品牌增长乏力,彩妆业务持续亏损,全球市场一片低迷。
当时很多投行看空,认为高端美妆红利见顶,雅诗兰黛很难走出低谷。
短短一年多时间,财报迎来明显修复,这次财报到底发生了什么?
这一轮反转,最大功臣就是中国内地市场。
集团已经连续六个季度,在中国高端美妆市场扩大份额,护肤、彩妆、香氛、护发四大品类市占率同步提升。
海蓝之谜持续稳住高端护肤基本盘;香氛成为黑马,Le Labo 年增速超 50%,祖玛珑、TF 香水持续热销。
渠道改革是关键:雅诗兰黛把中国内地单独列为独立业务区域,重点做线上转型,抖音全域布局,17 个品牌陆续入驻,线上营收占中国业务一半以上,不再单纯依赖免税、代购渠道。
过去雅诗兰黛高度依赖旅游零售和代购,一旦这个渠道萎缩,业绩直接踩大坑。
现在主动摆脱灰色代购渠道,转向品牌直营、电商、线下专柜的正规渠道,渠道结构变得更健康。
品牌也学会了本土化创新,大约 30% 的新品创新是面向中国消费者开发,国内研发中心加速落地,不再单纯把海外产品直接引进国内。
2、全球 “Beauty Reimagined” 重塑战略,降本增效面对亏损,雅诗兰黛推出 “重塑美妆新境” 战略,核心两件事:精简低效品牌、优化供应链、削减冗余成本,同时集中资源押注高增长品牌,比如高端香氛、顶级护肤线。
过去集团品牌太多,资源分散,很多小众品牌持续烧钱。
改革之后,砍掉低效投入,把预算倾斜给海蓝之谜、Le Labo、祖玛珑等高毛利品牌,优先做高溢价品类,提升整体利润率。
财报也体现出成效:本季度利润大幅修复,净利润同比翻倍,毛利率持续改善,不再是单纯靠打折冲销量。
二、高端美妆赛道逻辑已经变了:低价内卷,高端抗周期很多人有个误区:消费降级,所有人都只买平价护肤品。
但雅诗兰黛的财报,恰恰证明一个真相:美妆市场两极分化,平价卷价格,高端拼品牌力、功效、体验,高净值人群的高端护肤、香氛需求依然稳定。
国内本土美妆品牌疯狂内卷,价格战打得惨烈,但高端美妆赛道,海蓝之谜、赫莲娜、Lamer 这类顶奢护肤,用户忠诚度极高。
香氛赛道更是爆发,香水属于情绪消费,成为高端美妆新增长极。
但也要客观看到,增长不是靠无底线大折扣。
雅诗兰黛这一轮增长,不再依靠常年大幅度降价清库存,而是靠新品、内容营销、品牌体验拉动,保护品牌价值,这也是毛利率修复的核心原因。
✅利好亮眼,但风险依然存在,不要盲目乐观:
1、全球旅游零售仍有不确定性 虽然中国本土市场走强,但东南亚、中东免税市场波动依然很大。出境游免税,曾经是雅诗兰黛的核心销售渠道,目前虽然回暖,但复苏节奏缓慢,一旦旅游零售再度走弱,会拖累全球业绩。
2、国内高端美妆竞争越来越激烈 国内高端市场不再是国际大牌的专属地盘。国货高端护肤、香氛品牌持续崛起,抢占用户;欧莱雅、资生堂持续加码高端赛道,竞争白热化。国内消费者越来越理性,不再盲目迷信国际大牌,产品功效、性价比成为核心决策因素。
3、业绩修复不等于回到过去高增长时代 这次是亏损后的修复行情,不是新一轮爆发式增长。雅诗兰黛的彩妆业务依旧承压,彩妆是红海赛道,MAC 等彩妆品牌想要重回巅峰难度很大。全球宏观消费环境偏弱,海外欧美市场消费需求依旧疲软,增长主要靠亚太中国市场支撑。
四、普通消费者、投资者分别看懂这些普通消费者
1、雅诗兰黛旗下品牌大促节点依旧集中在 618、双 11,日常定价坚挺,大促是入手海蓝之谜、小棕瓶、祖玛珑香氛的最佳窗口;
2、品牌重心转向香氛和高端功效护肤,新品研发更贴合国人肤质,选购优先看功效,不要单纯迷信品牌溢价;
3、近年品牌减少低价清库存,临期、低价代购货源变少,购买优先选择官方渠道,避开假货风险。
关注美股 / 消费板块的投资者
1、本次盘前上涨,是业绩超预期 + 上调指引带来的情绪利好,属于困境反转逻辑;但困境反转股波动巨大,一季报好转不等于长期持续高增长;
2、国内美妆产业链可以参考这个信号:高端美妆赛道依然具备韧性,香氛、高端功效护肤是高景气细分;而大众彩妆、平价护肤内卷压力更大;
3、风险提示:消费板块受居民收入、消费意愿影响很大,国际美妆品牌同时受汇率、海外宏观影响,波动较高,本文不构成任何投资建议。
从大额亏损到上调全年业绩指引,雅诗兰黛这一轮翻身,给美妆行业上了一课。
过去依靠代购、免税渠道躺赚的时代彻底结束。
想要活下来,必须深耕本土市场、做直营渠道、靠产品力和品牌力留住用户。
消费不是简单的降级或者升级,而是分化。
平价市场拼价格,高端市场拼体验、功效和情绪价值。
雅诗兰黛的修复,不代表所有美妆品牌都能回暖。
未来美妆赛道,只有真正抓住用户需求、守住品牌价值的品牌,才能穿越周期。
你觉得,接下来高端美妆的行情会持续走强吗?评论区聊聊。
本文仅为上市公司财报、消费行业基本面解读,不构成任何个股投资建议,也不构成美妆产品购买推荐。消费行业受居民消费意愿、渠道竞争、汇率等多重因素影响,股价波动较大,投资与消费请理性决策。