香水的好日子,还能过多久。这个问题,几家国际美妆集团都在用自己的动作回答。一家西班牙集团的公开目标是做到八十亿欧元营收。它的路径很清楚:高端香水守住基本盘,彩妆与皮肤学级护肤做第二曲线。这个结构,其实是被逼出来的。香水的毛利高、增长快,但天花板也明显。一个品类再强,也撑不起一个全球前四的野心。所以巨头们的路径正在趋同。有的横跨护肤、彩妆、香水、美发。有的深耕专业美发,用赛事与发型师群体建立壁垒。有的把皮肤学级护肤做成独立赛道。大家都在做多品类、多品牌矩阵。为什么香水必须先守住。
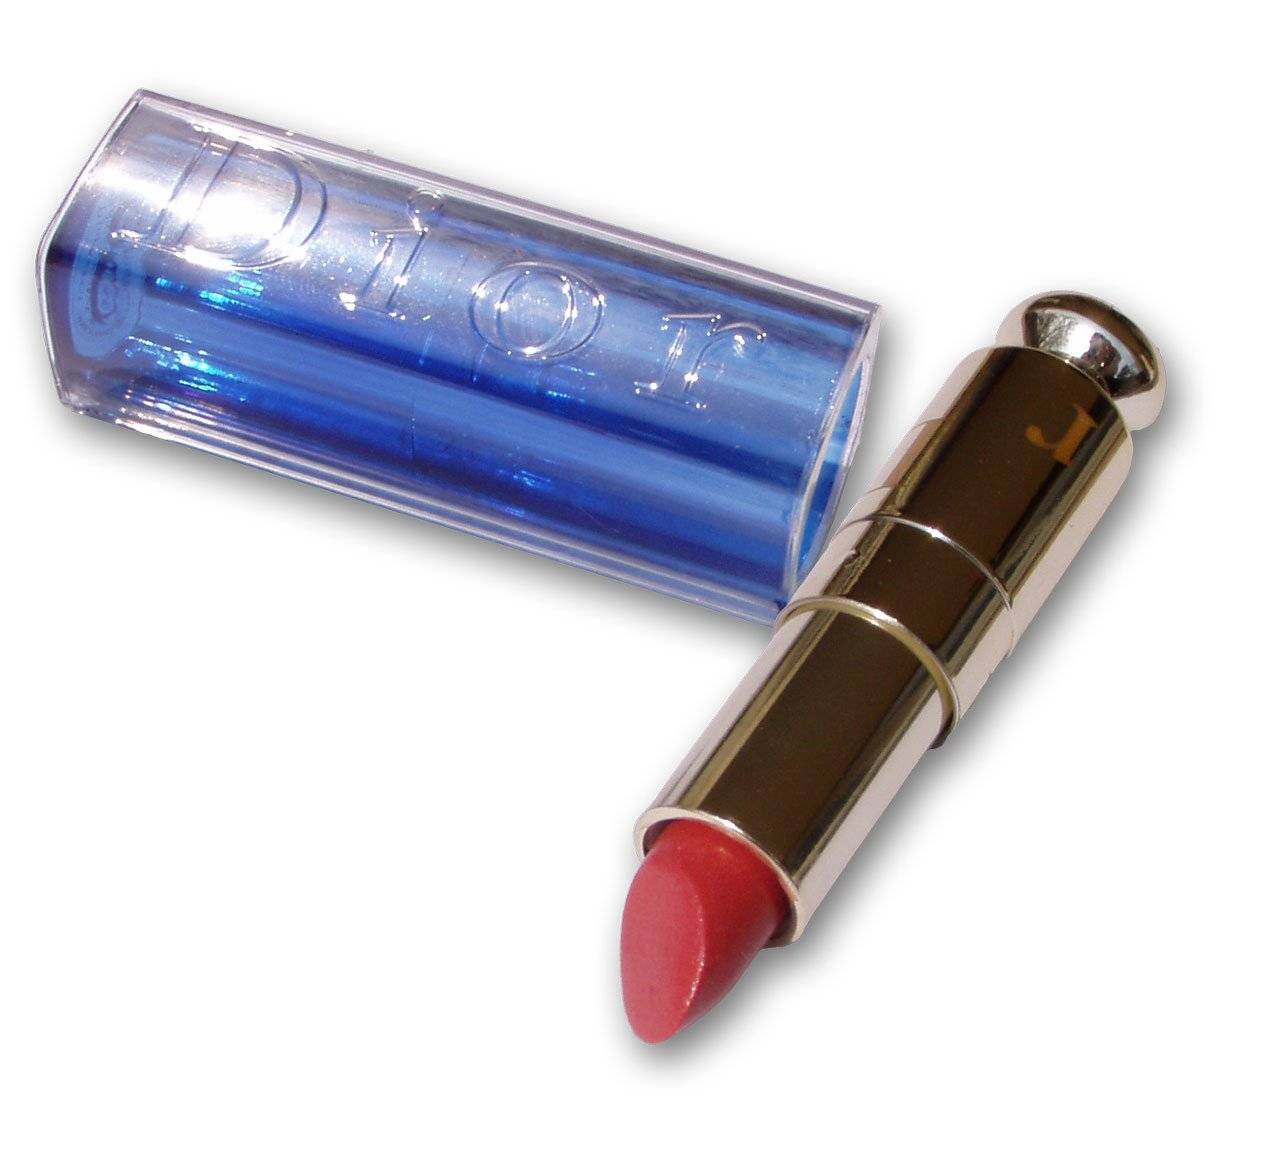
配图:免费版权影像(彩妆单品特写)· 来源 Wikimedia Commons
因为它是流量入口。一支口红的决策周期是几分钟,一瓶香水的决策周期是几次试用。而香水带来的客群,最容易被引导到其他品类。中国市场的动作也很密集。今年的进博会上,有集团一次带来三个香水品牌做中国首秀。一场美妆节,把香氛做成七大主题街区之一。这说明香水已经从小众消费,变成了日常表达。再看中国市场的位置。中国已经是多数美妆集团的第二或第三大市场。但渗透率仍然低于欧美。这意味着增量还在,只是获取成本变高。所以品牌的动作从铺货,变成了教育。教消费者认识香调、认识浓度、认识场合。教育做成了,品类才会真正长大。
这也是为什么体验空间越来越多。不是为了让你们拍照,是为了让你闻。但红利之下,竞争也在白热化。国际巨头在补矩阵,本土品牌在抢文化叙事。结果是两头挤压中间。没有独特嗅觉语言的商业香,最先被替代。那什么能留下来。第一是原料与配方能力。香气可以模仿,但稳定复现很难。第二是渠道体验。香水必须在现场闻,线下体验不可替代。第三是叙事。一个讲得清来处的品牌,比一个只有包装的品牌活得久。从财务角度,香水还有一个好处:现金流。它的单价适中,周转快,库存压力小于服装。对集团来说,这是稳定的现金来源。
但香水的研发周期长,一款新香可能要两年。所以真正稀缺的不是营销,是调香能力。这也是为什么大集团在收购独立香氛品牌。买的是配方与人,不是渠道。对消费者,有几个实际的变化值得注意。第一,新品会更多,但经典款会更值钱。第二,小规格与旅行装会变多。这是品牌降低试错门槛的办法。第三,联名会变多。但联名款通常不复购,买的时候要想清楚。回到最初的问题:香水的红利还能吃多久。只要人还需要用气味表达自己,这个品类就不会消失。但它会从卖产品,变成卖体系。谁能把香气、空间、服务、订阅串起来,谁就能吃到下一轮。