豪门之后,又与豪门冲撞。 在香港灯红酒绿的豪门叙事里,李泽楷总是被一群标签串连:最不省心的二儿子、60岁未婚的浪子、绯闻不断的公子哥。 而真正让人惊讶的是,他用一张天价保单把这句标签扣得更牢。
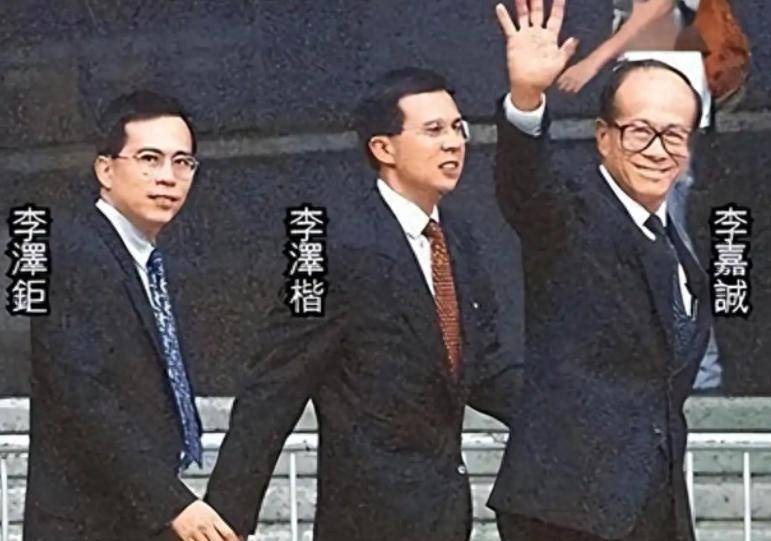
从出生起,李家两兄弟的轨迹便被刻在不同的轨道上。 李泽钜从小被赋予接班人的使命,行为严谨稳健,稳稳接手家族核心业务; 李泽楷则像一只跃上天空的鹰——外放、冲动,永不满足于父亲的光环。 这份对比,便成了媒体口袋里的默认设定:一个负责,另一个任性。
几十年前的李泽楷,实际上被识为不凡。 1966年,他踏上了美国求学之路,随后在斯坦福涉足电脑工程; 回到香港后,他曾在家族企业短暂磨砺,但很快被创业的渴望所驱使。 在那个资本与科技交汇的黄金年代,他敢想敢做,大碰几轮引人注目的投资,甚至被称作小超人。
然而,豪门语境里,声名往往有双刃。 商场上的举动被解读成冲动,私生活的片段被无情放大,导致公众记忆里多是他的漫步碎片,而非真正的成就。
他的感情生活一直处在聚光灯之下,交往经历被反复讨论。 年岁增长,却仍未签下婚姻章程,连同不断浮出的绯闻,进一步确立了豪门浪子的形象。
在家族的对比中,哥哥稳步接手家业,低调安静; 弟弟则多出现在娱乐与财经版面的边角,话题不断。 两者之差,便让李泽楷被推向不省心的那一类,可谓本末倒置。
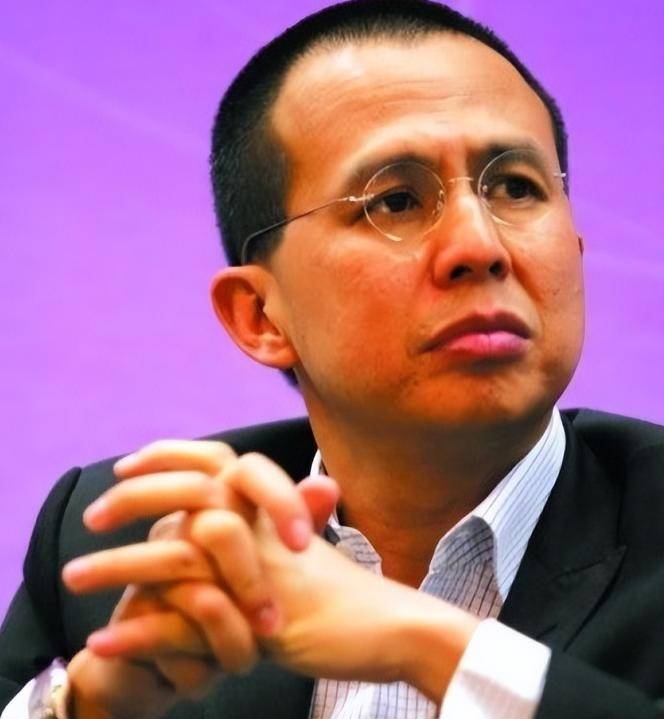
几十年的标签如结石般沉重。 当人们提起李泽楷,脑中浮现的往往是潇洒绯闻、未婚、以及一声叹息:应当把家业守住,却却整日折腾无目标。 很少有人停顿,去想他在无人注视时到底扮演了什么角色。
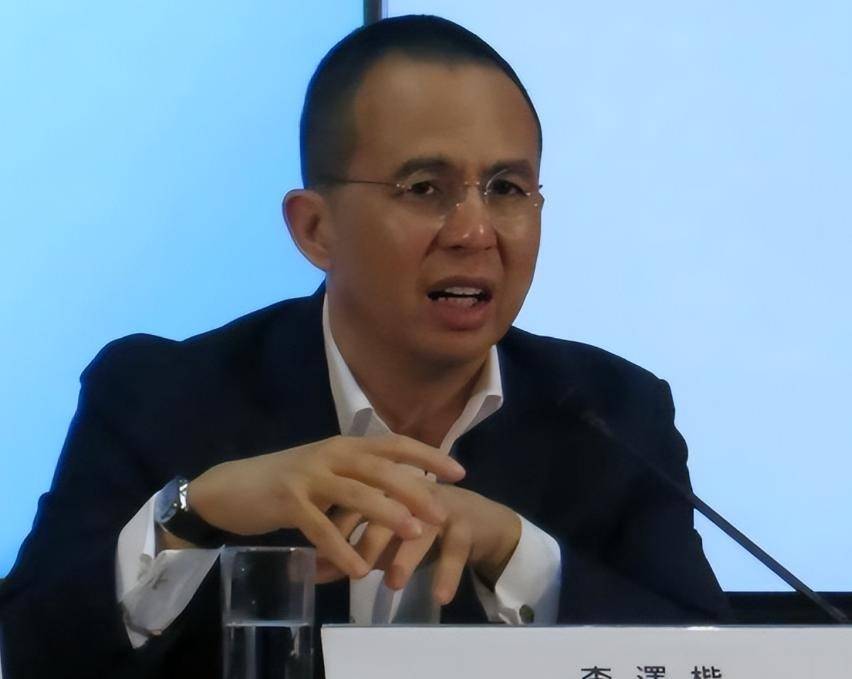
在感情与绯闻的风口浪尖之际,李泽楷暗地里将心思压在一件不闪耀的事业上——保险。 他对保险的兴趣并非中年转行,早在90年代就曾入股一家老牌保险机构,并改组为自己旗下业务。但在当时,他的注意力涉及科技、传媒和投资多条线,保险只成了暗藏的角落,外界不曾过多留意。
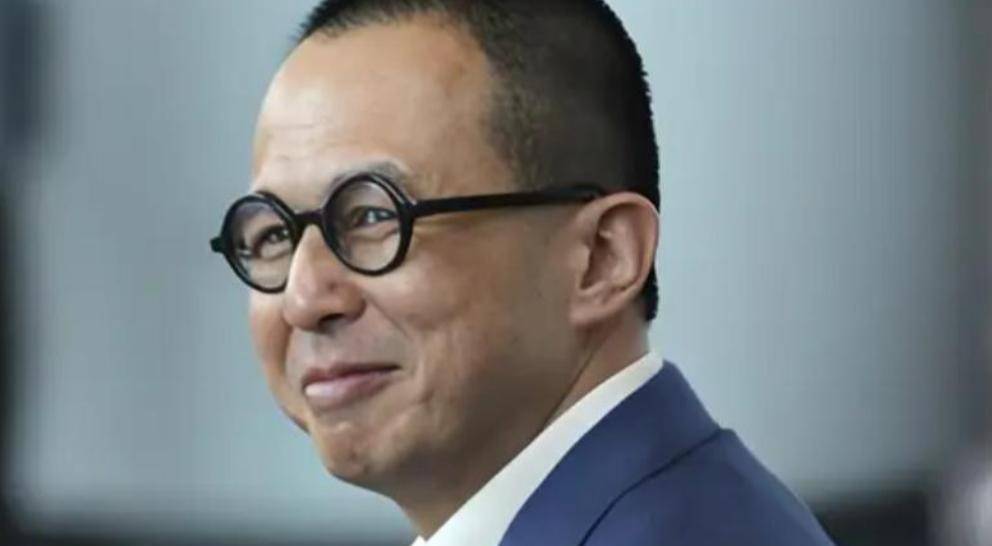
真正让保险业务站稳脚跟的,是2013年的一次大手笔收购。 他通过掌控的盈科拓展集团,收购了荷兰国际集团在香港、澳门和泰国的保险业务,重新整理团队和渠道,命名为富卫。 从此,富卫在亚洲市场小步走起,逐步扩张,最终覆盖亚太多国,成为一家跨地区的保险集团。
这条成长之路充满波折。 富卫的上市计划经历了多次变更与搁置,市场舆论频频唱衰。 直到2025年中,富卫才在香港正式挂牌上市,李泽楷仍为主要股东。 从收购成熟业务、塑造品牌,再到压轴上市,彼时已走了十余年。
在这期间,他始终看准最顶层的客户。 2023年,富卫内部成立了FWD Private,专门服务高资产净值和超高资产净值人群。 这个品牌不做大众理财,而是围绕家族财富的保全、规划与跨代传承,提供整套进阶方案。
高端财富传承并不是单凭几张保单能诉说的。 信任与长期信誉是它的基石。 富卫将这块业务单独拆出来,表明其意识到保险在顶层的价值:不仅仅是风险保障,更是家族财富长期安排的全景。
从收购、扩张、上市,到打造高端品牌,每一步都不疾而速,却汲取了深厚经验。 外界总关注他的私人生活,而他在保险这一条赛道上已将场地铺满,以团队实力将一家区域巨头提升至亚太行业的新高度。 当那张天价保单曝光,才发现整场准备早已在前。
2026年11月10日,富卫宣布,其FWD Private在百慕大签发的一份人寿保险保单,荣登吉尼斯世界纪录,成为全球最高价值的人寿保单。 保额达3.18亿美元,约合24.9亿港元。 背后是一位身份未公开的高净值客户,方案汇聚私人银行、再保险及保险经纪多方资源,围绕财富保全与跨代传承精心定制。 这刷新了此前在新加坡的记录,而早前亦有香港汇丰的保单曾占据该纪录。

这不是普通寿险。 对超高净值家庭而言,天价保单扮演资产隔离、财富交接与跨代安排之职,背后是法律、税务与金融工具的完整组合。 能接到如此客户,能落地实现承保,考验的是机构的全球网络、再保险安排与长期信誉。

从全球视角来看,仅有少数保险机构能承接此类顶级案例。 富卫能取得吉尼斯认证,标志着其已被国际同行与顶级客户视为备选。 这不是一时营销的成功,而是十余年行业沉淀的果实。
消息传出,越来越多的人重新关注李泽楷。 那个被贴上公子哥标签、长期被视为不省心的二儿子,竟以一张保单在全球舞台上夺得了一份体面。 连父亲李嘉诚都曾不曾预料这一幕。
豪门中有人守成,有人另辟蹊径。 李泽楷的路远离家族核心,走了漫长而曲折的道路,最终在保险与高端财富传承领域扎根,拿下了全球认可的成绩。 这份成就不是热点话题的短暂回响,而是产业底气的积累。 如今,他终于用自己的事业,回应了多年来被标签束缚的目光。
从被轻视到被认可,李泽楷用行动证明:光环不必盯住父亲,真正的价值往往藏在默默耕耘的背后。 他不是那条冉冉升起的浪子,而是那条稳扎稳打的未来之旅。