为了不错过推文,大家可以将我们「星标置顶」,
这样你看到我们推送的概率也会更高一些哦~
11月9日,上海W中文版年度盛典,周冬雨身着一套米白色流苏亮片长裙,搭配同系列刺绣流苏头巾亮相,整个造型清爽灵动,大受好评。
随后有时尚博主扒出,这套造型来自ZARA,裙子2259 元,头巾 699 元,两件加起来才2958元。
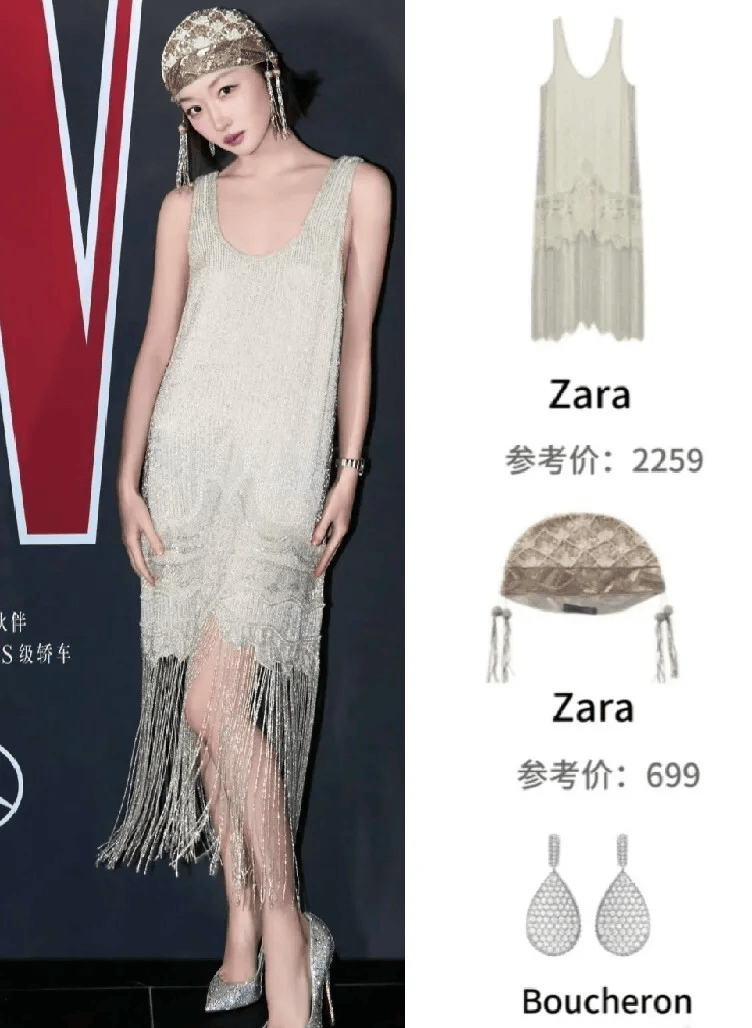
在W盛典这个高定云集的场合,这套服装的价格实在太“亲民”了。但如果放在ZARA身上,却有很多人感慨:什么时候ZARA的衣服也这么贵了?
不怪大家发出这样的感慨。如果几年前有人告诉你,在ZARA门店里要为一条连衣裙掏出几千块,你大概会笑他搞错了柜台——毕竟在大众的集体记忆里,ZARA的定价锚点永远是“两三百块买一件看起来像大牌的裙子”,是学生党发工资前的犒赏,是都市白领“用快时尚预算穿出秀场感”的默契暗号。
那它是什么时候悄悄涨价的呢?
ZARA开卖六千元裙子
时间退回到一个多月前,10月1日,国庆长假第一天,当所有人都在刷景区人从众时,ZARA 官方 App 悄悄上线了 Re{form} 第一辑——前 Dior、前 Margiela 双料创意总监 John Galliano 操刀,157件单品,从329元的手套一路排到6299元的薄纱斜裁礼服。日常款不到10分钟清零,全线一小时售罄。
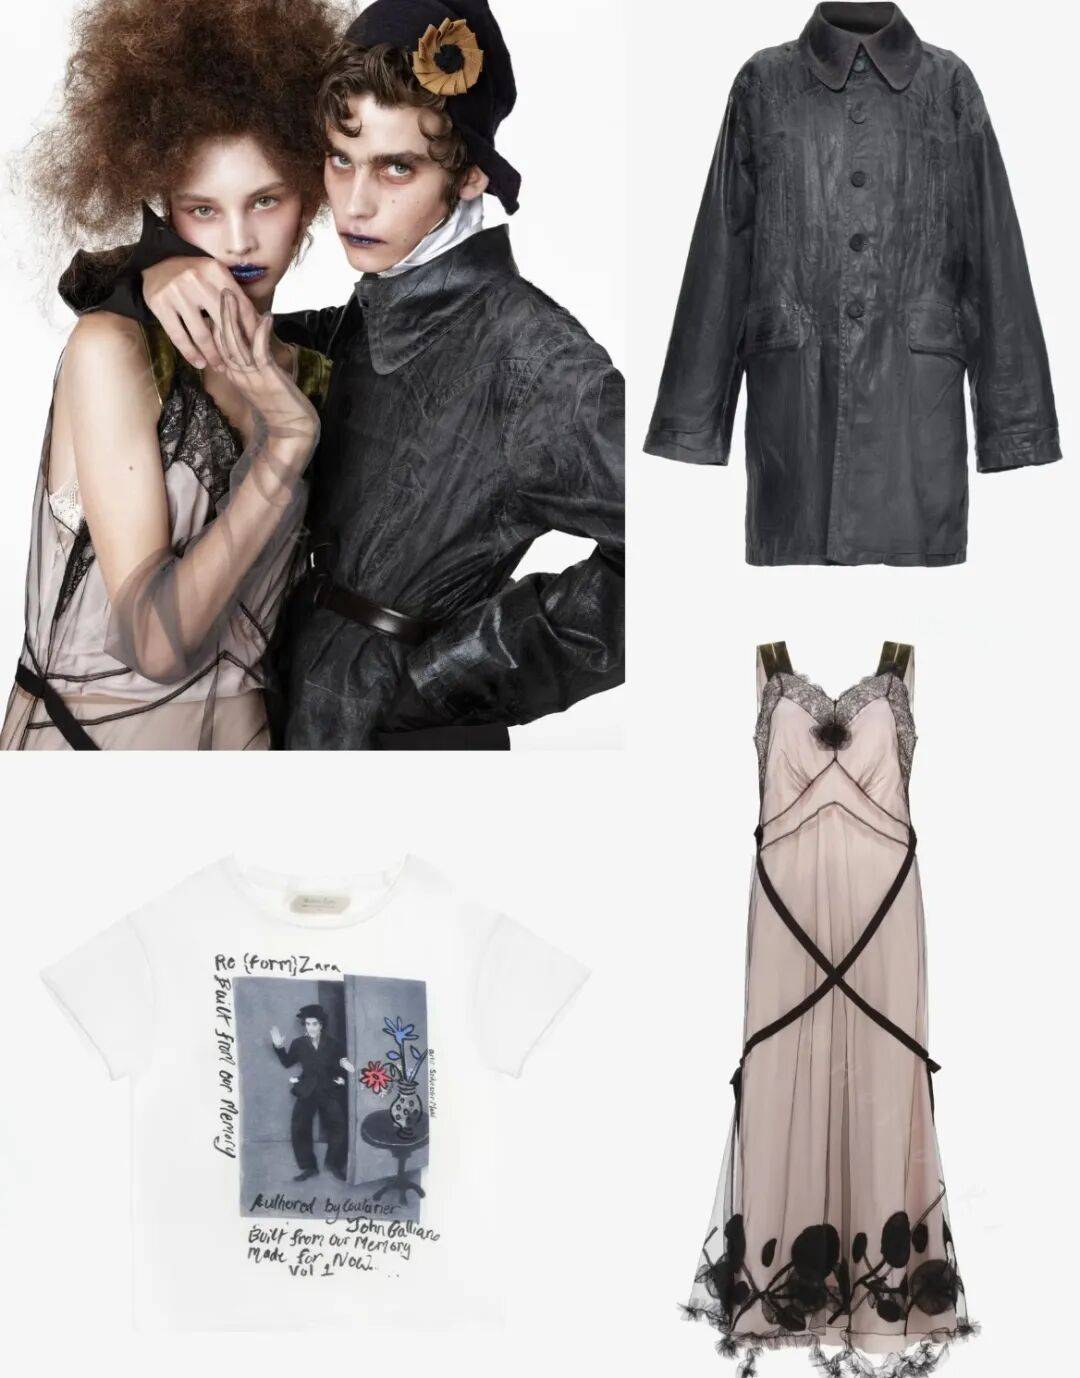
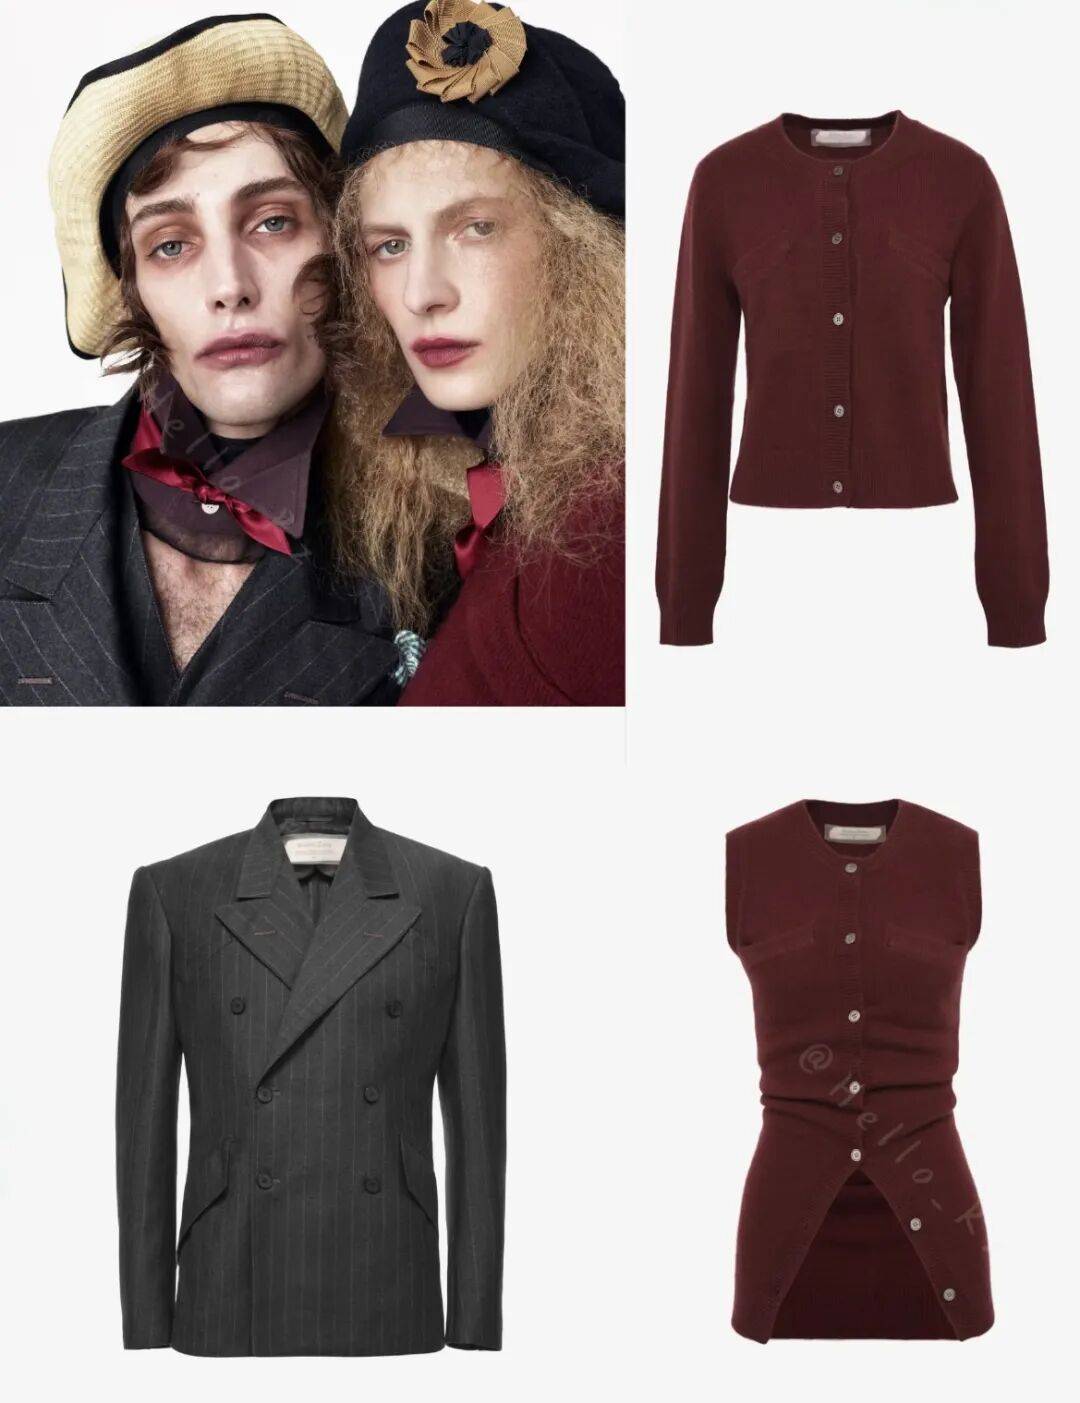

Zara×John Galliano联名系列
社交媒体上不再是“ZARA又抄了谁”的调侃,而是“抢到就是赚到”“终于不用买仿款,直接买ZARA的‘准高定’”的惊叹。
这不是一次季节性的定价试水,而是一场蓄谋已久的品牌身份重建。
快时尚三十年的黄金公式人人都背得出:用设计师品牌的视觉语言,卖大众品牌的价钱,靠周转速度吃差价。ZARA更是祖师爷级别的存在,Inditex那句“两周从草图到门店”曾写进每一本商学院教材。
但今天这个公式失灵了。不是ZARA变慢了,而是它的价格带,正被上下夹击。
往下看,是SHEIN们带来的降维打击。当一件相似度八成的连衣裙可以在SHEIN上用99块买到、且明天就到货时,ZARA那件“两三百块、质感好一点”的裙子,突然失去了性价比的叙事合法性。年轻消费者不会为“好一点点”多付一倍钱,他们只会问:既然都是追趋势,我为什么不选更便宜、更快、款式更多的那个?
往上看,是“静奢风”崛起后审美通胀。The Row、Khaite、Lemaire这些牌子把“看起来不费力”的贵,变成了新一代中产的社交货币。人们开始羞于承认自己全身快时尚,转而追求“无logo的高级”。ZARA过去最引以为傲的“大牌平替”,在新的审美秩序里反而成了原罪——平替说到底还是替,替身永远成不了正主。
上有审美霸权,下有价格绞杀,中间的ZARA如果还站在原地,结局只有一个:被遗忘在“我妈那代人爱逛的牌子”里。
所以涨价不是贪婪,是求生。当效率不再是差异化,品牌价值就成了唯一的逃生舱。ZARA必须让自己从“买得起的时髦”,变成“值得炫耀的审美选择”。
关小店,开大店
如果说联名是嘴上喊的口号,那门店棋盘的刀法,才是ZARA用真金白银写的宣言。
一组刺眼的数字:据多方行业统计,ZARA中国内地门店从巅峰期的180余家收缩到60余家。
这看似是ZARA在收缩市场,但再仔细研究ZARA的财报,你会看到完全不同的画面——关掉的是二三线城市里两三百平的门店,开出来的,却是像上海淮海中路那样近两千平米的巨型旗舰店。
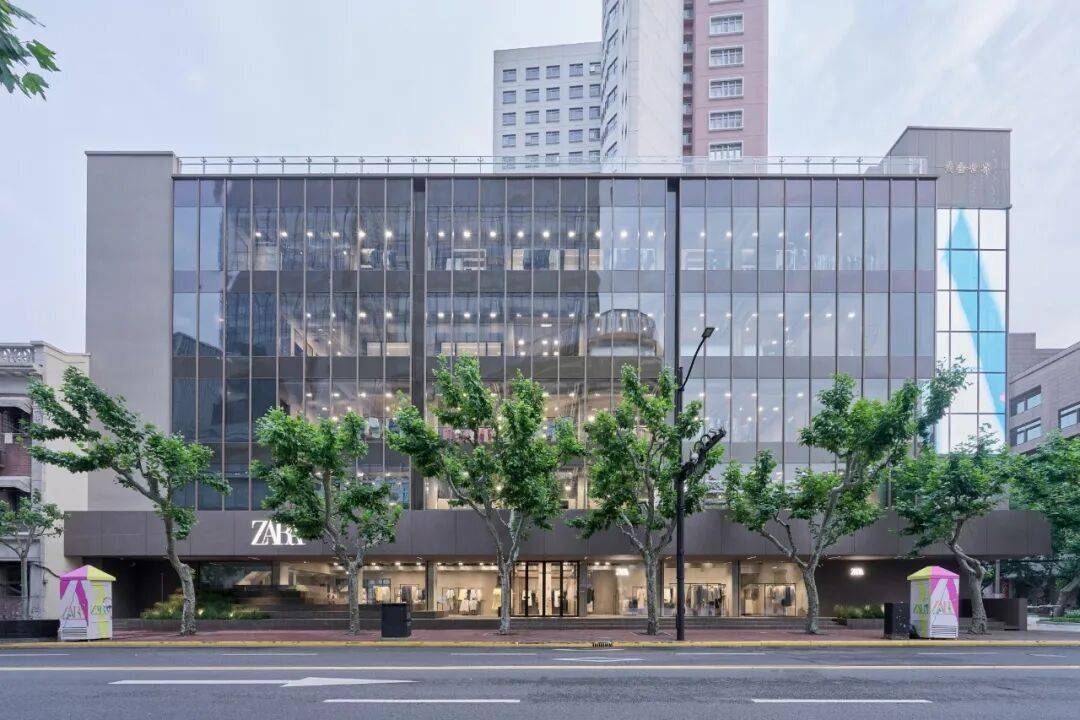
ZARA淮海中路旗舰店
进去逛一圈就懂这2000平在卖什么:
一楼Zara Salon——全上海首家1v1穿搭定制私享空间,专属穿搭师、独立试衣间、休闲区,可预约做通勤改造或约会造型。这不是导购,是造型顾问,是Browns和10 Corso Como的话术。
新中式系列、拿破仑系列——只此一家抢先上架,别店买不到,用首发权制造朝圣动线。
香氛专区+ Athleticz运动空间 + 鞋包楼层——把"逛ZARA"从扫货补给,拉成一场能耗掉整个下午的嗅觉与空间漫游。
全球仅100家可售真皮包的门店之一——999元猪皮水桶包,配现场烫印姓名首字母。你在为自己定制一件"不像快时尚"的物件。
四楼试衣间——不锈钢加镜面加隐藏音响,推门自动放歌,官方原话是"剧院化妆间后台的仪式感"。
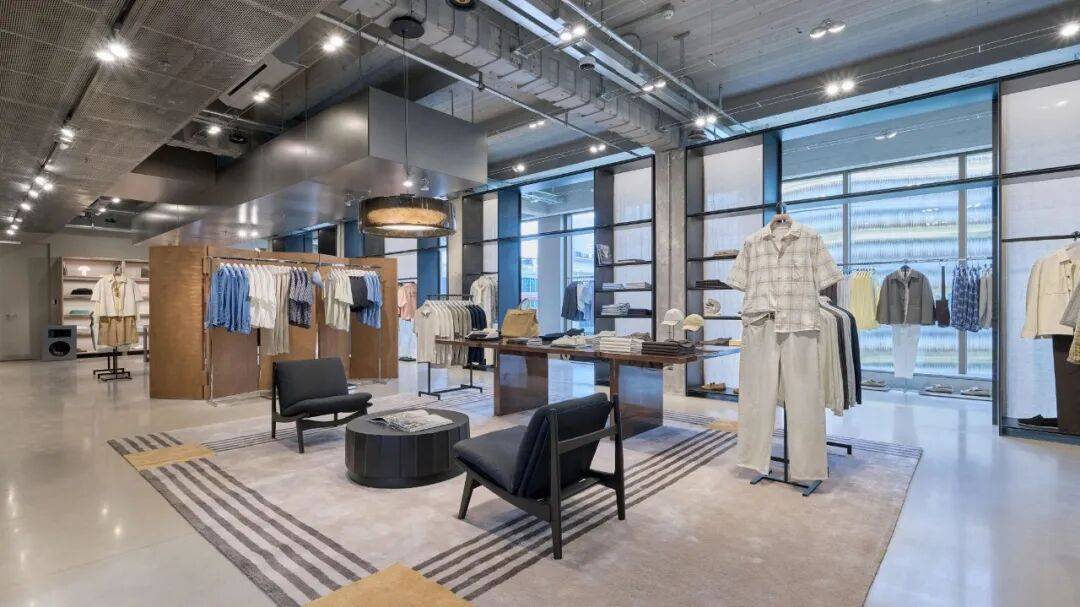
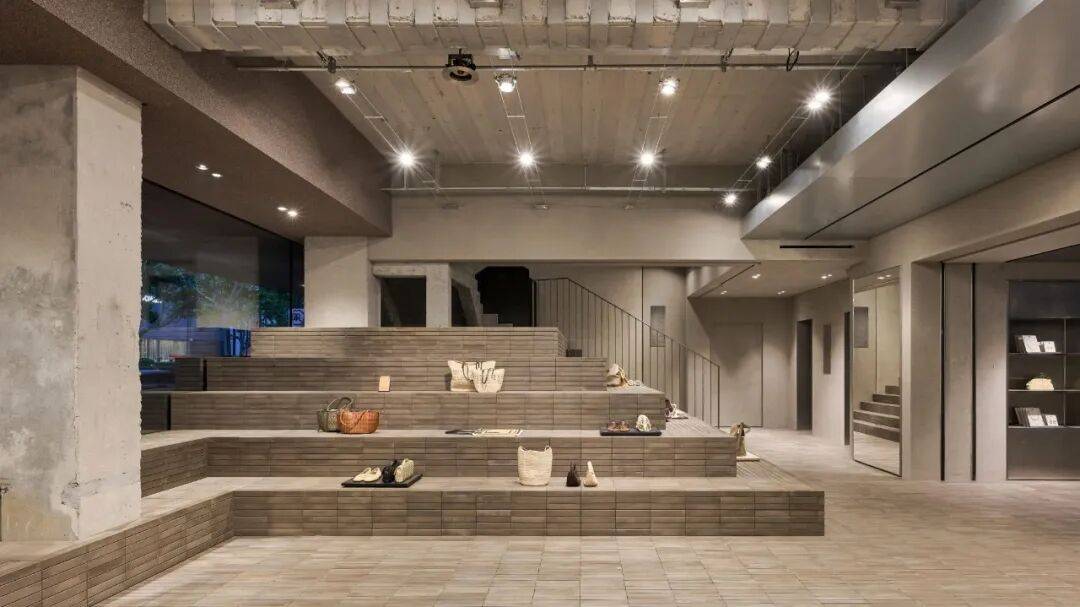

这是从“货品陈列场”到“生活方式展厅”的突变。
过去ZARA的店是效率机器:SKU密到窒息,动线逼你周转,试衣间排队本身就是一种“快时尚焦虑”的仪式。现在淮海路这家店反着来——它请你坐下来,闻一闻,聊一聊,把“逛ZARA”这件事从补给站式的扫货,改写成周末下午的审美约会。
为什么要付这么贵的租金去开一家不追求坪效的大店?因为你只有在2000平的落地窗前看过淮海路的梧桐疏影、在Zara Salon被一对一服务过、在香氛区被引着闻过前三调,才会真心相信"我现在买的不是快时尚,是一种生活方式"。
线下大店不是销售渠道,是定价权的实体化装置。
与此同时,ZARA补上了线上最后一块拼图——入驻京东。这不是向电商低头,而是精准的渠道分层:没店的城市,用京东完成“触达”;有店的城市,用旗舰店完成“镀金”。一虚一实,把“够得着”和“配得上”同时握在手里。
不变革,就等死
单看ZARA一家的动作,容易以为这是品牌层面的自我革新。但把它放回Inditex集团的大盘里,你会发现这是一盘“两头堵”的棋。
集团另起了一个平价品牌Lefties去正面对垒SHEIN。
这牌子出身不高贵,最早是ZARA消化库存的尾货通道,2014年前后独立成牌,对手本是Primark;如今被集团明牌推上前线,打法全是SHEIN的镜像:几欧的上衣、十几欧的牛仔和手袋,社媒学SHEIN的KOC裂变;但底牌是Inditex最熟的那套——RFID全链路加3~5天补货加到店自提。
目前Lefties在19个市场开了约215家店,2026年首度杀入英国,利物浦一间5万平方英尺旗舰打头阵。
也就是说,Inditex把ZARA推向更高端,但也不把低价市场白送给SHEIN。它切了个“小号”出去打仗,赢了是集团地盘,输了也不掉ZARA的价。
品牌涨价,最怕的就是既伤了老顾客的心,又没有迎合新客的喜好,最后落得两头不讨好,而ZARA的这份布局,就是为了堵这个漏,确保品牌安全过渡。
它不是不想待在“快时尚”的叙事里,而是“快”这个故事,已经没有新的内容可讲。
过去四十年,时尚产业的叙事主轴是效率:谁抄得更快、产得更快、铺得更快、扔得更快,谁就赢。ZARA是这条主轴上最耀眼的存在。
但当所有人都快到极致,快就不再是优点,而是基础设施。就像今天没人会夸一家酒店有Wi-Fi一样,明天也没人会夸一个品牌“上新款很快”。
当效率变成标配,竞争就必然回到那个最古老、也最难的维度:人们为什么愿意为一个名字多付钱?
这是一个不得不做的改变,“去快时尚化”,不是在否定自己的过去,而是把过去那套“快”的本事,从目的降级为手段。快,不再是它存在的理由,而是它支撑溢价的后台能力。前台站着的,得是一个有审美主张、有空间叙事、有阶层暗示的ZARA。
走通了,它就是新一代中产的入门奢侈品,是“轻奢平替”这个词的合法继承人。
这就是商业竞争最残酷也最值得回味的地方,你永远无法躺在过去的功劳簿上收钱,不改变,等待你的就是穷途末路。