8月海关稀土永磁体出口数据显示,中国对日本的出口量为212吨,环比增长90.3%;而对美国的出口量为512吨,环比回落21%。这种一涨一跌的现象引起了市场的广泛关注。
有人认为这表明中国对稀土管制有所放宽,中日经贸关系出现回暖。然而,这一结论并不准确。212吨的出口量并非政策松绑,而是中国根据自身节奏对稀土产能进行精细化分配。对日本阶段性增加供应是为了缓解民用企业的停产风险,而对美国维持收紧则表明双方在谈判桌上仍有博弈。
从数据来看,212吨虽然比7月的111吨几乎翻倍,但与去年同期的256吨相比仍下降了17.1%。回顾去年7月至今年2月,中国对日稀土永磁体月出口量稳定在200吨以上,3月回落至180吨左右,7月降至111吨。8月的数据回升只是回到常规区间下限,并未恢复到过往正常水平。横向对比其他目的地,德国、韩国、美国等国家的进口量远高于日本,显示出中国在按自身节奏分配稀土产能。
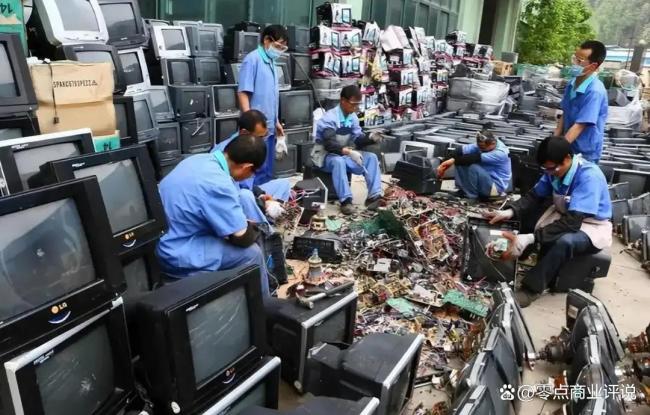
日本作为汽车和电子制造大国,稀土需求庞大,但其供应链面临巨大压力。7月,日本启动了一个项目,拆解报废家用空调外机的压缩机以提取稀土永磁体,但这只能满足约35%的稀土需求。日本高度依赖中国的稀土供应,特别是镝和铽这两种关键重稀土元素。自今年1月以来,这些元素的对日出口持续归零。日本试图从其他国家寻找替代供应渠道,但效果有限。据测算,如果完全失去中国稀土供应,日本GDP将下滑1.3%至3.2%,就业岗位将减少90万至216万个。
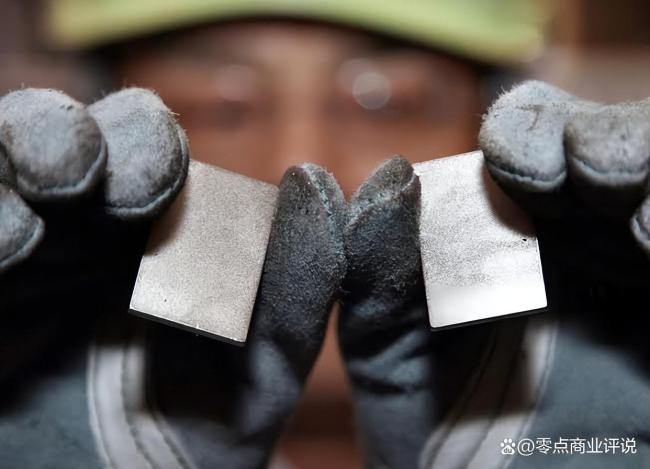
对于美国,8月的512吨出口量同比下降13.2%,环比下降21%。美国本土稀土产业链存在短板,加州芒廷帕斯稀土矿是唯一运营的矿山,但大部分矿石需送往中国精炼提纯。美国本土提纯工艺无法稳定量产高纯度单一重稀土金属,技术差距明显。尽管美国宣布生产出25年来第一块国产稀土磁铁,但技术成熟度、生产成本和产能规模都无法与中国相比。建立完整独立供应链需要十到二十年的持续投入。
目前,美国有矿源但缺乏深加工能力,日本则连本土矿源都没有,加工环节同样受制于外部供给。两国都面临供应链难题,日本的情况更为严峻。
这一系列操作的前提是商务部去年10月出台的稀土相关出口管制措施暂停实施期将在11月10日结束。届时政策是否延续或恢复原有管制,将直接影响全球稀土供应链格局。对日本阶段性放配额、对美国维持收紧,实际上是向全球采购方传递一个信号——稀土供应阀门的松紧由中国掌握。