美联储近期再次成为市场关注的焦点。纽约梅隆银行美洲宏观策略师约翰·韦利斯认为,尽管预计12月可能再次加息,但对2027年的进一步加息路径应保持谨慎态度。当前通胀压力主要受到能源价格和地缘局势的影响,这些因素的未来走向仍充满不确定性。
9月16日,美联储将联邦基金利率目标区间上调25个基点至3.75%至4.00%,这是三年多以来首次加息。美联储指出,美国经济活动以稳健速度扩张,但通胀依然偏高,地缘局势增加了经济前景的不确定性。最新政策预测显示,决策者预计2026年还可能再加息一次。
市场不仅关注12月是否再次加息,更关心此次政策调整能否有效控制持续存在的通胀压力。如果价格压力主要来自能源和供应端,那么单纯依靠进一步收紧货币政策可能存在局限;如果需求端通胀继续保持韧性,美联储则可能需要维持更具限制性的政策立场。
能源价格是这一判断的重要变量。近期中东局势推动原油价格大幅波动,并通过能源成本向整体通胀传导。WTI主力合约周二一度升至93美元上方,但整体仍明显低于此前100美元以上的高位。原油市场同时受到供应恢复、外交预期和地区安全风险的影响,价格波动较大。
如果中东紧张局势缓和,原油供应风险溢价下降,油价回落有助于缓解美国通胀压力,美联储继续收紧政策的必要性可能降低。反之,若中东局势恶化,能源供应受冲击,油价上涨,通胀压力可能重新成为美联储的重点问题。芝加哥联储主席奥斯坦·古尔斯比表示,如果通胀主要由强劲需求推动,进一步加息可能仍有必要。
市场对于美联储未来政策路径存在分歧。一方面,美联储预测2026年将进一步加息;另一方面,市场对2027年的利率路径更加依赖通胀和能源价格的实际变化。纽约梅隆银行认为,市场当前的政策定价可能需要根据通胀冲击的持续时间进行调整。
投资者需关注能源价格、核心通胀、消费需求以及就业市场的变化。如果能源价格持续回落,供应端冲击逐步消退,美联储后续政策可能有更大的观察空间;如果油价上涨并与需求端压力叠加,货币政策紧缩的时间可能延长。
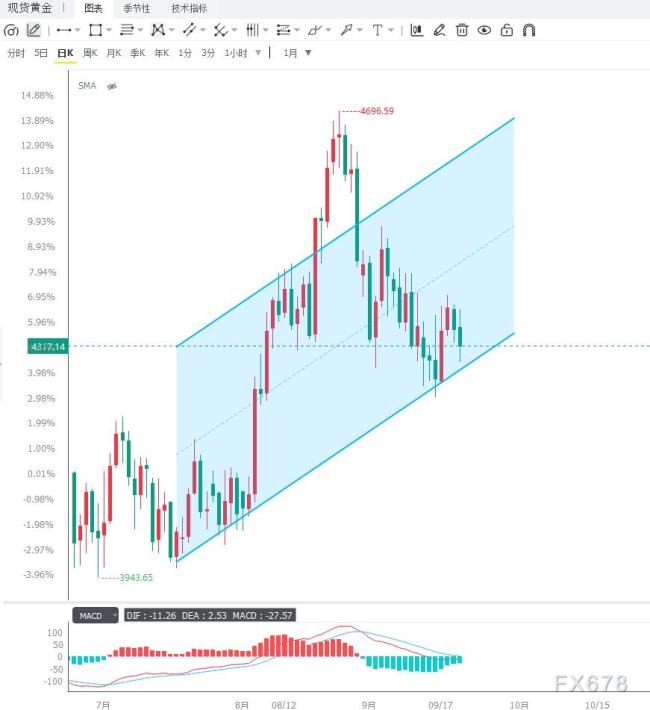
从技术逻辑来看,近期美元处于相对强势区域,利率预期是推动美元韧性的主要因素之一。如果美联储官员继续释放鹰派信号且美债收益率维持高位,美元可能获得支撑;反之,如果油价持续回落并带动通胀预期下降,市场可能降低对后续加息的押注,美元面临回调压力。黄金价格近期已回落至4300美元附近,短线处于调整阶段,需重点关注4320美元附近的得失。
原油方面,WTI周二止住连续四日跌势,目前92至93美元区域成为短线重要争夺区。如果价格突破95美元,技术性修复空间可能扩大并测试98.50至100美元区域;如果跌破92美元,则可能向90美元整数关口及87.80美元附近寻找支撑。当前能源市场高度依赖中东局势和外交消息,技术突破的持续性仍需基本面配合。