我最近看到一个场景,感觉既熟悉又遥远。2022年至2023年间,国际油价因美伊冲突不断攀升,柴油和化肥也在全球市场供应紧张。许多国家的企业在考虑原料采购、运费上涨和库存问题。然而,同一时期,中国的制造业和供应链似乎更从容地应对价格谈判。
这种差异背后的原因并不在于某个单一事件,而是中国十多年来持续进行的能源结构转型。中国不是运气好,而是提前进行了关键部件的升级。
背景是这样的:1993年中国成为石油进口国,并逐渐成为全球最大的石油进口国之一。但进口量增加并未带来定价权。长期以来,中国更多是被动接受国际油价,通过贸易渠道、库存管理和下游需求弹性来对冲成本,而不是直接操控价格。
这次能源危机使这种“被动”更加明显,也凸显了转型的价值。美伊冲突将国际油价推至每桶100美元附近,全球柴油和化肥出现短缺或供应紧张。但中国的能源供给并没有按照同样的节奏波动。
从需求端来看,中国汽车消费中新能源车的渗透率上升,导致对传统成品油的需求下降。2023年起,新增汽车销量中新能源车占比超过50%,公路上行驶的汽车中新能源车占比约14%。这虽然不意味着立即完全摆脱石油,但在关键年份带来了需求曲线的拐点。
这种变化在危机时期被放大。数据显示,需求结构调整后,第二季度每天可以减少消耗150万桶原油,为市场冲击提供了一道缓冲层,减轻了“被动承受”的压力。
另一个容易被忽略的方面是化肥和化工产品的原料来源。国际上一些地区习惯用石油或天然气作为化工原料,而在中国,煤基路线更为常见。当中东化肥断供时,部分地区才意识到中国可能依赖煤炭。这意味着煤化工在中国已经成为一种实际可行的选择,尽管布局并不轻松,但已不再是空谈。它的重要性在于,当地缘政治影响某条供应链时,另一条链条仍能继续运作,保持生产节奏。
转向供给端,中国更像是把能源系统拆成了不同的“弹性模块”。电力驱动在经济中的占比提升,风电、光伏等可再生能源在过去十多年逐渐增长。这意味着石油价格的外部冲击不再像以前那样直接影响所有终端用能环节。
此外,煤炭是中国能源供给的压舱石。国内煤炭资源丰富,同时可以通过陆地和海上口岸从多个来源稳定接入。许多国家在能源危机中面临的是多个环节同时紧张,而中国的结构使得这种情况不容易发生。
如果将其类比成家庭理财,过去中国能源体系像是只握有一种资产,外部利率和价格波动会迫使重新评估风险。而转型后的能源系统更像是分散配置,有电力、煤炭和多通道补给,某些环节的波动传导强度会下降。
炼化能力也是关键。国际能源界常用“炼化价差”这个词,指的是原油加工成航空燃油、汽油、柴油等成品油的加工利润差额。俄罗斯炼化设施受乌克兰袭击影响,中东部分炼化设施也受地缘风险牵制,加上霍尔木兹海峡附近的物流不确定性,全球炼化供给出现“供不应求”的状态。
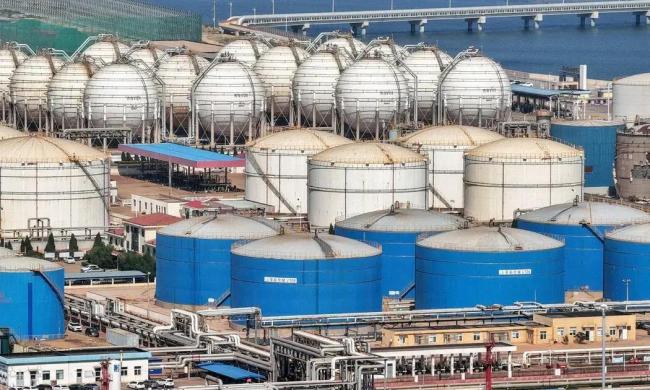
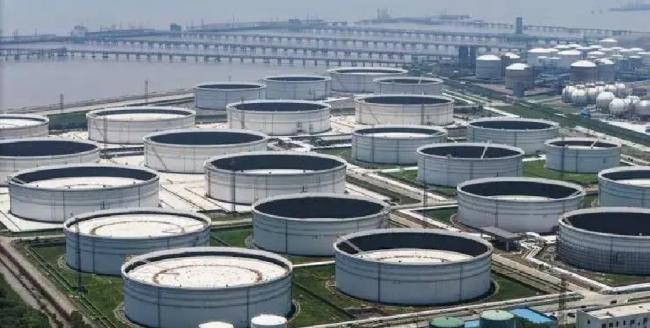
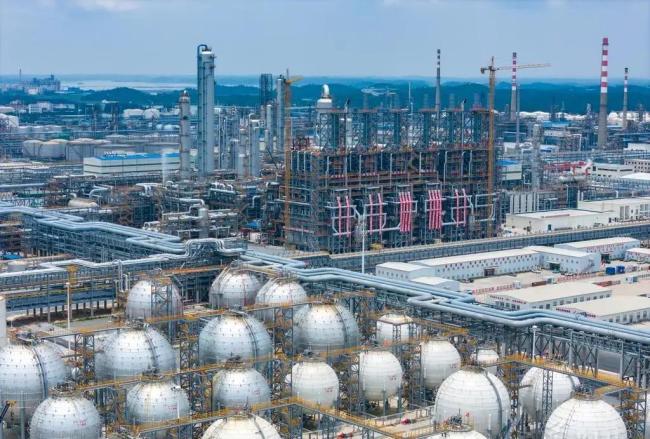
炼化不仅需要原油,还需要设施产能、操作稳定性、物流配套和成品油市场承接。此时,中国沿海地区的炼化设施群显得尤为重要。中国在沿海地区拥有全世界最大的炼化设施群,在全球某些节点被卡住时,中国的“加工能力”反而更容易被需要。
过去一些民营炼化设施曾容易成为制裁对象,但现在它们在国际需求紧张时成为多个市场的供应方。这种角色变化很现实:地缘政治增加了某些能力的风险,但危机也使这些能力变得更为重要。
炼化决定着运输、物流、工业运行与企业成本。柴油、航空燃油、成品油的可得性直接影响这些领域。炼化价差波动背后反映的是全球供需错位。人们关注中国是否限制柴油和成品油出口以及何时放开,实际上是在关注谁掌握调节阀门。
中国的“调节阀门”来自结构性能力的组合:上游供给更稳定、需求侧更有韧性,以及炼化端能在关键时点提供足够的成品油供给。这些变化不是简单的“更强”,而是将多个环节从过去的单点依赖改为多点支撑。
战略纵深是一个国家在经济与产业上的优势,能够将外部冲击转化为可控的压力。能源也是如此。其他国家缺的是能源本身,而中国面临的是如何在波动中保持供给秩序。这种差别决定了政策与市场表现会更稳定。
哥伦比亚大学全球能源政策研究中心的高级研究员埃里克·多恩斯指出,这是一种新的中国实力,中国如何运用这种实力值得关注。一方面,通过结构转型对冲短期冲击,保持产业链不断档;另一方面,在国际供需错位时,利用既有产能与供应通道完成“补位”。
讨论不会只停留在“供给稳不稳”。真正引起争议的是定价权与秩序。进口大国并不等于定价主导,但当需求峰值出现结构性变化,供给端又有煤炭与电力驱动的稳定来源,炼化端还能在全球缺口里提供加工能力,就会形成一种新的相对优势。
许多国家在能源危机中焦虑的不仅是某一口油,而是整个系统的连锁反应。柴油紧缺会影响交通运输,进而影响工业交付、就业与通胀预期;化肥短缺会影响农业生产周期与粮食成本。中国能源结构则更像“链条更短”,减少了某些环节在危机中同时被掀翻的概率。
转型带来的变化不是凭空产生的,而是在一个较长的时间窗口内逐步累积。车的能源结构变化、化工原料路线的可替代路径、发电结构中非化石占比的提升,以及炼化产能形成规模效应。时间越长,外部冲击越难穿透整个系统。
如果你关心国内外经济新闻,会发现近两年很多市场讨论围绕能源、通胀与工业链展开。能源是成本的底层,成本会传导到商品价格,商品价格又影响需求与政策选择。能源危机中的关键环节可以分为需求侧、供给侧和炼化端三个层次,这也解释了为什么中国作为一个“进口大国”却能从容应对。
回到日常细节,汽车消费结构的变化意味着你在路上看到的新车越来越多是新能源车。新能源车带来的用能替换会在能源市场中体现为具体的消耗变化。第二季度每天减少150万桶原油的测算,反映了需求曲线在危机时期的“回旋空间”。
当市场关注美伊冲突、油价100美元、柴油与化肥短缺时,更值得花时间看的是那些不太上热搜的结构变量。煤化工能否托住化肥与部分化工原料的供给,电力驱动在经济中的占比变化,炼化设施群能否在全球炼化供不应求时形成有效供给。这些变量叠加在一起,解释了为什么同样的全球能源冲击下,不同国家的反应会有所不同。
这种讨论之所以吸引人,是因为它不靠鸡汤,而是提供了可以检验的路径:1993年成为进口国后的被动,十多年后需求结构改变带来的消耗下降,煤化工与煤炭底座的替代能力,以及炼化产能群的补位能力。只要这些链条不被切断,能源危机就不会只剩下“价格震荡”这一种结果。