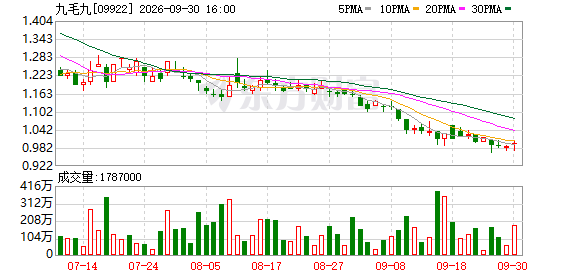
9月17日,九毛九(09922.HK)盘中股价跌至0.99港元/股,最低下探0.985港元/股;25日,股价进一步降至0.965港元/股,创历史新低。28日,九毛九开盘价为0.99港元/股。这一现象在社交媒体上引起了广泛关注。
九毛九发布的中期报告显示,企业上半年收入23.91亿元,同比下降13.2%;期间溢利7824万元,同比增长33.2%。尽管生意规模缩小,利润却有所增加。
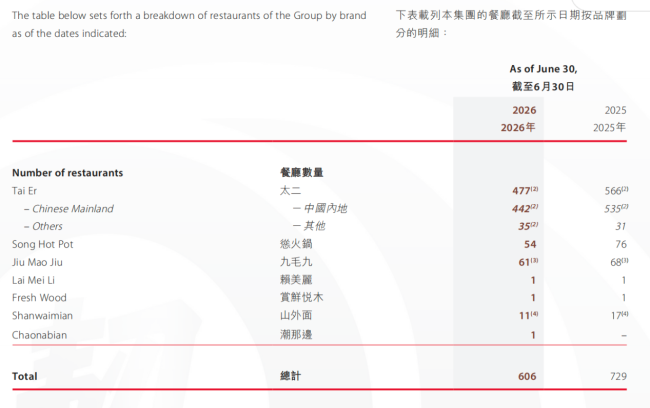
九毛九的核心品牌包括太二酸菜鱼、怂火锅、九毛九西北菜等。截至6月30日,集团共有606家餐厅(573家自营、33家加盟),较一年前的729家净减少123家,降幅16.9%。收入降幅与门店减少幅度基本一致。
虽然整体利润增加了约1950万元,但核心经营利润从9814万元降至7911万元,下降19.4%,核心利润率由3.6%降至3.3%。利润增长主要来自非核心项目,如处置资产收益、减值损失减少和联营公司盈利。
门店层面经营利润2.99亿元,下降3.8%,但利润率由11.8%升至13.2%。总部费用未分配部分为1.92亿元,占收入比重由7.0%升至8.0%。这表明门店表现有所改善,但总部成本并未相应降低,导致核心利润率继续下滑。
现金流方面,经营性现金流4.71亿元,增长5.4%。扣除租赁付款和资本开支后,剩余约7900万元,去年同期为负2850万元。这与核心经营利润的7911万元接近,表明主业每半年赚到的钱大约在8000万元左右。
资产负债表显示,现金及等价物由10.18亿元降至5.88亿元,银行贷款由4.21亿元升至6.29亿元。现金主要用于北美火锅品牌Big Way的投资、回购股票以及定期存款。
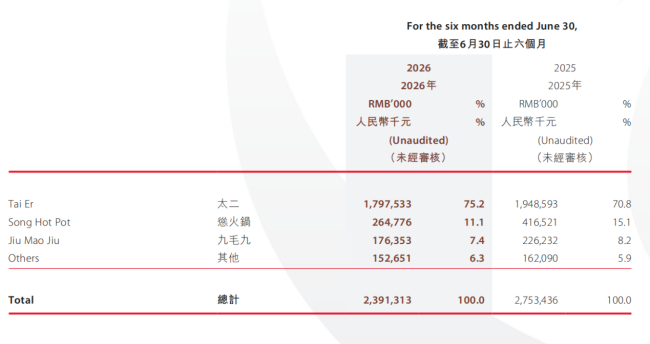
分业务来看,太二收入占比由70.8%升至75.2%,收入下降7.8%;怂火锅收入下降36.4%;九毛九西北菜收入下降22.0%;其他品牌收入下降5.8%。重心向太二集中。
太二的逻辑是“店少了,单店好了”。自营太二由547家减至454家,收入只降7.8%,同店日均销售增长7.4%。翻座率由2.2升至2.5,客单价微涨至74元。管理层认为这是由于门店升级和网络优化的结果。
怂火锅门店由76家减至54家,同店日均销售下降22.9%,翻台率由2.5降至2.0,客单价上涨至106元,但客流流失明显。门店利润率3.5%,利润仅923万元。
九毛九西北菜同店日均销售下降11.8%,门店利润率从12.7%降至10.2%。堂食收入下降17.7%,外卖收入增长4.9%,占比上升至21.9%。
管理层判断,大规模主动关店阶段已基本结束,未来将依靠新店型升级、供应链优化、AI应用和海外布局推动高质量发展。然而,关店红利消退、成本刚性、品牌集中度高以及资本配置和海外业务的不确定性仍是挑战。
接下来需要关注的是太二同店表现、怂火锅和九毛九的同店降幅,以及总部费用是否能随规模下调。至于股价如何反映这些变量,只能交给市场。