今年,随着AI技术的发展,算力产业链上游企业迎来了快速发展。这些企业在产品迭代中实现了技术突破,业绩显著提升,多家企业的市值创下历史新高,产业价值逐渐显现。国庆期间,《财经天下》推出了“逐浪算力”专题,记录了这一波创新浪潮中的实践者。
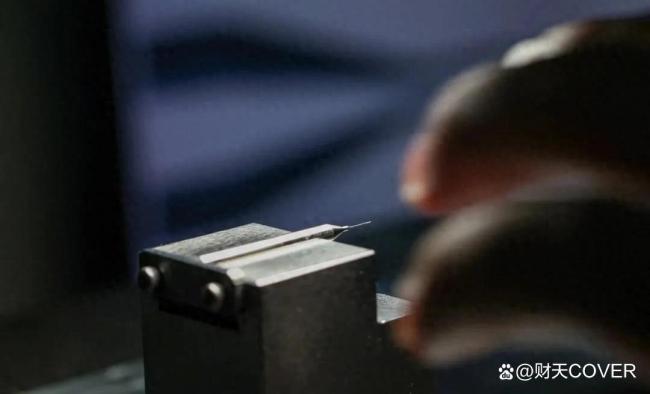
鼎泰高科是一家市值达到1446亿元的上市公司,其核心业务是制造PCB钻针。随着AI服务器对高端PCB的需求激增,钻孔工序变得更为复杂和昂贵,鼎泰高科成为这轮行情的主要受益者。在此之前,公司已花费近30年时间进入主要PCB厂的供应体系,建立了完整的设备、生产和客户服务网络。
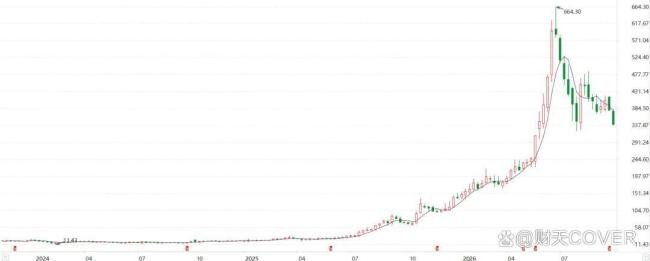
8月20日,鼎泰高科发布的半年报显示,上半年营业收入为19.43亿元,同比增长114.85%;归母净利润为6.79亿元,同比增长325.12%。截至9月30日,公司A股股价收于341元,总市值约1446亿元,年内涨幅约146%。
鼎泰高科从东莞的一家小厂起步,逐步成长为千亿市值巨头。然而,其未来能否持续增长,取决于订单、产能和现金流是否能支撑市场预期。
1989年,16岁的王馨来到东莞,正值当地工业化加速期。她从流水线工人做起,后来接触到PCB钻针,并在8年后开始创业,从事钻针贸易和加工。起初,这只是一个简单的差价生意。随着时间推移,王馨意识到只要PCB产线运转,钻针就会磨损,客户会反复采购。单支钻针虽不值钱,但随着PCB产量增加,整体价值不断上升。
鼎泰高科的成功与全球PCB产能向中国转移密切相关。2006年中国成为全球最大的PCB生产地,大型板厂纷纷在珠三角或长三角布局产能。鼎泰高科通过整合产品、设备和客户服务,逐步扩大市场份额。公司不仅自主制造钻针,还扩展到铣刀、磨刷、涂层和数控设备,形成了一体化服务。
鼎泰高科的优势在于自研设备和快速交付能力。公司自主研发的多工位磨削机、全自动研磨机等设备,缩短了生产周期,降低了成本。此外,鼎泰高科以直销为主,提前将产品存放在大客户指定仓库,确保客户随用随取。这种服务一旦建立,很难被替代。
2025年,鼎泰高科精密刀具销量为12.63亿支,同比增长38.56%;相关收入为17.40亿元,同比增长46.08%。按销量计算,鼎泰高科在全球PCB钻针市场的份额为29.2%,继续排名第一。2022年,公司在创业板上市;2026年,又在港交所上市,完成了“A+H”两地上市。
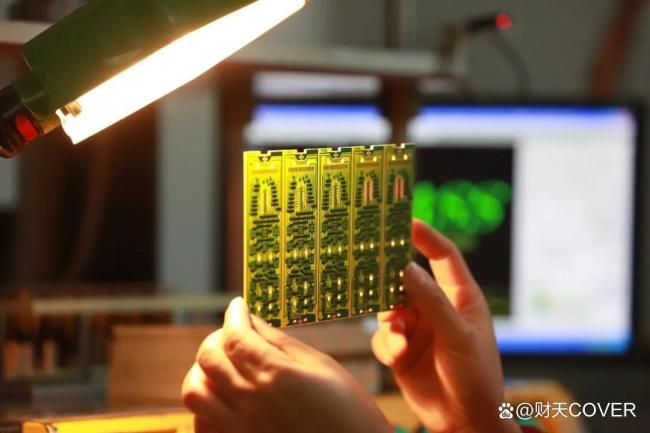
AI热潮也影响到了钻孔车间。AI服务器需要更多芯片连接,对数据传输速度要求更高,导致PCB变得更厚、孔更小、材料更难加工。这使得市场对高端钻针需求增加,鼎泰高科通过高端化迭代和新产品开发,抓住了这一机遇。2026年上半年,公司用于深孔加工的钻针已经批量生产,面向高端板材的金刚石复合涂层钻针也进入小批量应用。
产品结构的变化反映在经营结果上。2026年上半年,鼎泰高科精密刀具业务实现收入16.01亿元,同比增长114.47%;毛利率由38.67%升至55.35%。然而,未来的扩产计划能否成功,还需看AI浪潮下PCB需求的持续性以及收入能否转化为现金。
订单增长后,鼎泰高科宣布在东莞厚街建设智能制造总部基地,总投资50亿元。该项目占地约400亩,预计从土地交付到全面达产可能需要9年时间。为了支持长期扩张,鼎泰高科通过港股市场募集资金约48亿港元,主要用于海外产能布局。
当前,鼎泰高科面临资金压力,2026年上半年经营活动现金流量净额为-4547.57万元。公司因钨价上涨而增加了原材料储备,同时应收款也在增加。存货能否顺利消化,应收款能否及时回收,将是公司面临的另一项考验。
市场目前给予鼎泰高科较高的估值,包含了对AI需求、公司业绩和新增产能的较高预期。未来,公司的单季度业绩增速、新增产能订单情况以及钻针价格和毛利率能否维持,将成为重新衡量其价值的关键因素。