日本公布了8月贸易帐数据,德国也发布了8月季调后贸易帐。同时,美国至10月3日当周初请失业金人数的数据被公布,欧洲央行则发布了9月货币政策会议纪要。
财政部部长蓝佛安表示,今年是“十五五”开局之年,接下来几个月的工作对完成全年目标任务至关重要。财政部门需要把思想和行动统一到党中央的决策部署上来,确保存量政策落地见效,并研究制定增量政策,推动更加积极的财政政策发力提效。扩大国内有效需求,保持经济平稳运行,加快支出进度,统筹使用超长期特别国债、地方政府专项债券等资金,推进基础设施建设。优化实施财政金融协同促内需政策,发行特别国债支持中央金融企业补充核心一级资本,研究出台增量政策提高地方预算保障能力。
中国人民银行宣布,为保持银行体系流动性充裕,将在2026年10月8日开展12000亿元买断式逆回购操作,期限为3个月。
国家外汇管理局数据显示,截至2026年9月末,我国外汇储备规模为34003亿美元,较8月末下降381亿美元。全球宏观经济环境及主要经济体货币政策影响了外汇储备规模变化。我国经济总体平稳,有利于外汇储备规模保持基本稳定。
中国9月末黄金储备环比增加74万盎司,连续第23个月增持黄金。
恒生指数公司将对恒生科技指数进行改革,成分股将扩充至50只。
根据航班管家DAST,自10月10日起,国内航线燃油附加费将上调。
中国华电新疆木垒压缩二氧化碳储能项目成功并网,开辟了大容量压缩二氧化碳储能的新路线。
印度储备银行宣布将基准利率上调25个基点至5.50%,符合市场预期。印度央行行长表示,经济增长势头强劲,但通胀前景并不乐观,短期内不会考虑降息。
美国总统特朗普称,对伊朗的军事行动必须收尾,冲突仍在持续。
长光华芯董事长闵大勇表示,受益于AI算力建设的发展,预计未来两年公司的光通信业务收入增速将超过工业激光业务。公司将继续布局AI光通信等领域,努力成长为全球头部的光芯片企业。
英伟达宣布DGX SPARK 64GB配置将于本月起通过主要合作伙伴推出,起售价4999美元。
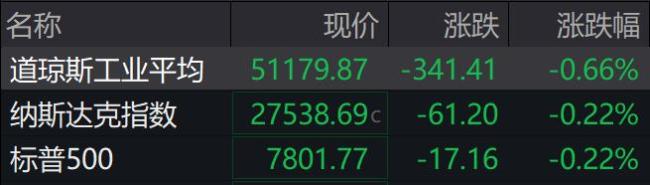
美股三大股指下挫,道指跌0.66%,纳指跌0.22%,标普500指数跌0.22%。费城半导体指数跌1.15%,存储芯片标的分化,光通信板块获利回吐,明星科技股涨跌互现,纳斯达克中国金龙指数涨0.12%。
日经225指数开盘跌0.28%,韩国KOSPI指数涨0.07%。
多家公司发布重要公告:时代万恒表示目前生产经营情况正常;上海洗霸固态电池相关业务暂未形成长期稳定的规模化收入;康希诺正在进行mRNA预防用疫苗及治疗性生物制品的开发;江淮汽车与华为、Stellantis三方确有合作意向;新亚制程未从事全固态电池材料及电解质产品的研发和生产;近岸蛋白赋能AI的高通量湿实验与数据包服务尚处于市场拓展初期;大智慧因财务数据过期收到上交所中止审核通知;粤芯半导体网上投资者放弃认购46.9万股;ST美克与第四批财务投资人签署重整投资协议;博瑞医药终止发行H股股票并在香港联交所主板上市;良品铺子控股股东所涉诉讼一审判决支付违约金500万元;复旦微电工业级存储部分产品价格仍呈现上升态势;拉卡拉拟购买广州市高富信息科技有限公司控股权,股票10月8日起停牌;艾力斯伏美替尼III期临床试验未达到主要研究终点;中科海讯被禁止参加海军物资工程服务采购活动1年;盛美上海在手订单同比增长88.2%;东阳光控股股东及一致行动人拟增持6亿至12亿元股份;致尚科技签订5亿美元光纤连接器需求预测合作备忘录。
多家证券机构发布观点:华金证券认为节后A股或震荡回升,风格偏向中小盘与成长;华西证券指出美国10月加息概率降温,把握A股金秋结构性机会;湘财证券认为A股AI节前避险回落,长假后或迎修复窗口。