国庆小长假结束后,国内生猪市场购销活动逐渐恢复,但猪价面临压力并出现下跌趋势,市场整体表现低迷。10月份,生猪供需可能呈现双增态势,猪价预计维持窄幅波动,相比9月略有上升,不过上涨空间有限。长期来看,猪价前景较为乐观,但短期内仍需需求端进一步改善。
供应方面,机构调研了国内173家样本规模以上猪企,数据显示9月份生猪出栏计划为1494.77万头,实际出栏1479.96万头,完成度达到99%。部分产能滞后出栏,使得10月份商品猪出栏计划小幅增加至1508.18万头,环比增长约1.91%。尽管本月出栏天数比上个月多一天,日均出栏量可能略微下降,但由于国庆假期期间养殖端出栏节奏较慢,导致部分产能积压,整体上本月生猪供应依然宽松。
需求方面,国庆假期期间消费需求有所回升,餐饮和堂食需求因人员流动增加而改善,鲜品猪肉的购销积极性增强。然而,这种利好是短暂的,假期过后需求支撑减弱,尤其是随着人员流动减少,餐饮消费降温,农村集市猪肉购销热度也下降。居民饮食习惯变化及市场替代品充足供应使得猪肉需求反馈减弱。不过,进入中下旬后,气温下降或刺激家庭需求逐步改善,猪肉消费水平有望回升。
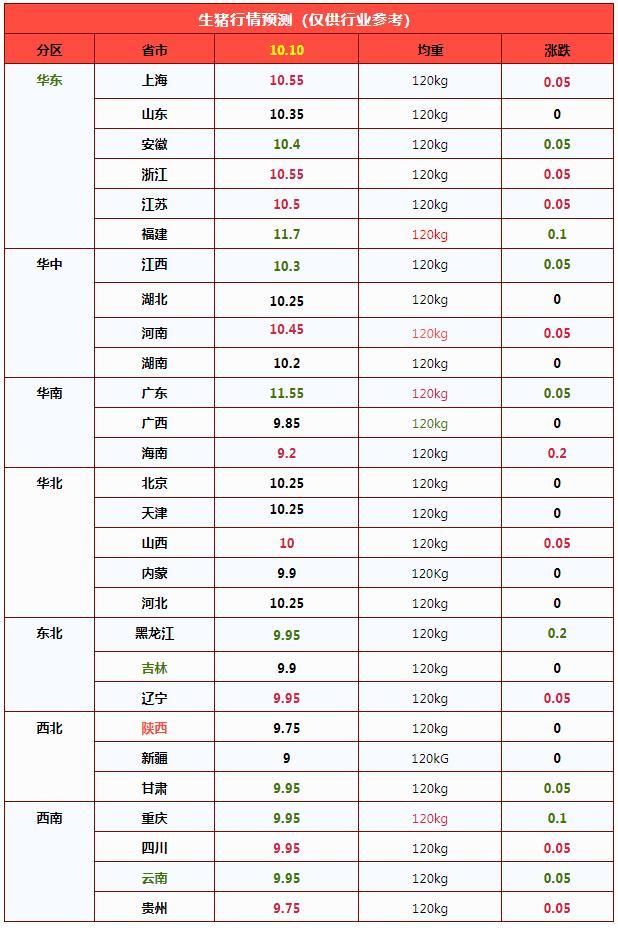
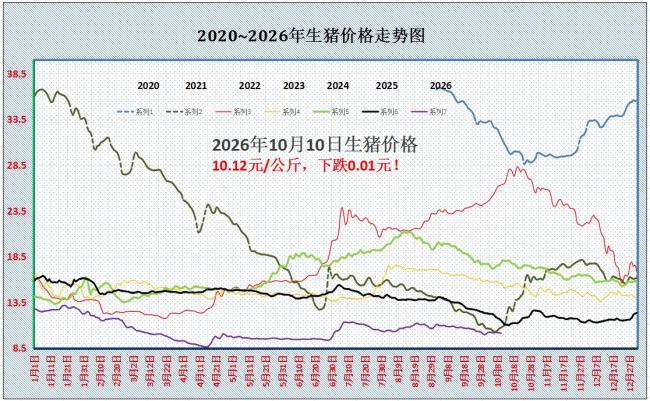
10月份生猪供需或将双增,但由于需求边际支撑增强以及市场对猪价前景的信心修复,养殖端可能会采取控量惜售策略。同时,市场上二次育肥现象也可能在低价时入场,理论上讲,国庆节后猪价短暂震荡偏弱后,市场会逐步恢复,猪价重心缓慢攀升。据机构预测,10月10日外三元生猪出栏均价约为10.12元/公斤,后续需关注市场出栏节奏与购销情绪的变化。