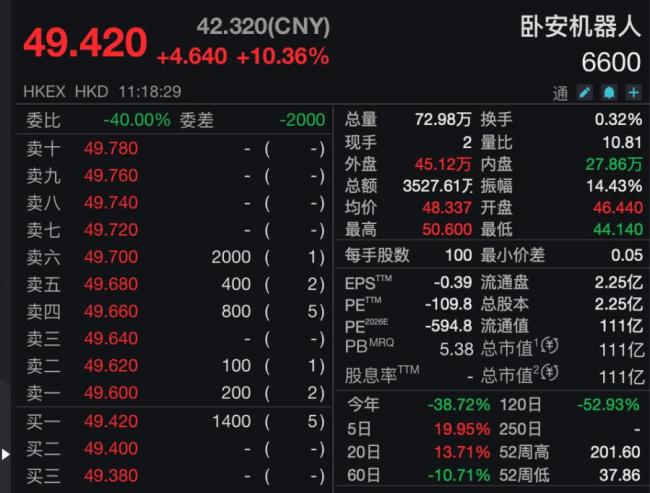
物理AI领域的产业催化效应近期转向了AI家庭机器人提供商。10月26日早盘,卧安机器人股价快速上涨,盘中涨幅超过13%。截至发稿时,卧安机器人股价为49.42港元,上涨10.36%,最高触及50.60港元。
本轮股价上涨并非由单一重大公司公告驱动,而是由于物理AI板块情绪升温、券商集中覆盖以及公司前期经营进展的共同作用。市场关注点集中在通用大模型向机器人任务规划与动作决策的延伸。宇树科技创始人王兴兴表示,具身智能技术临界点最快有望在未来一至两年内到来。
德邦证券发布研报指出,GPT-6 Astra在空间理解、逻辑推理和工具使用方面的能力,有望补足专用动作模型在复杂任务规划与泛化方面的短板,并将卧安机器人列入国产具身智能本体关注方向。与此同时,英伟达在GTC柏林大会上升级了Isaac机器人平台,特斯拉继续推进Optimus量产,国内也举行了2026世界物理AI大会暨宇树合作伙伴生态大会。这些事件相互强化,带动了机器人概念的活跃。
从盘面来看,物理AI板块的资金在不同标的之间快速切换。10月20日,五一视界一度涨25.67%,禾赛和优必选分别上涨10.14%和8.68%。10月22日,市场焦点转向灵巧手概念,兆威机电盘中上涨18.45%,卧安机器人同期仅涨1.77%。次日,五一视界再度涨超22%,优必选涨8.29%,卧安机器人则上涨5.58%。10月26日的上涨更多带有轮动和补涨色彩。五一视界有子公司进入英伟达Halos SAFE生态的直接催化,兆威机电则对应灵巧手和微型传动叙事。相比之下,卧安机器人当日并未披露新增订单、模型升级或盈利拐点,资金主要将其既有的OneModel和家庭机器人业务重新映射到物理AI主线。
卧安机器人的定价逻辑在于“一脑多形”能否从技术叙事转化为收入。公司以自研OneModel作为统一智能底座,使家庭服务、运动健康和情感陪伴等不同形态机器人共享感知、决策与执行能力。今年5月,卧安机器人发布OneModel 1.7 FrontoStria-RL,将世界理解、任务规划、动作执行与真实部署反馈纳入闭环。同期,公司中标深圳市首个具身智能数据基础设施项目,金额4495万元,业务进一步延伸至数据采集、管理和场景建设。
中期业绩显示,这一路线已初步得到商业化验证。2026年上半年,卧安机器人实现收入5.224亿元,同比增长31.8%。人形家庭机器人onero H1、AI运动机器人Acemate和AI陪伴机器人KATA Friends开始同步贡献收入,三款新品及相关产品与解决方案合计收入约6840万元,占公司总收入约13.1%,并贡献了AI具身家庭机器人系统产品收入增量的65.4%。
海外市场是卧安机器人的基本盘。上半年,公司在欧洲收入同比增长97.5%,北美收入增长85.7%,两地收入占比从28.8%升至42.1%。这意味着除了新品放量外,卧安机器人对日本以外市场的渠道拓展也在提速,收入区域结构有所分散。
长城证券首次给予卧安机器人“增持”评级,认为AI机器人有望构成第二增长曲线,并预计公司2026年至2028年收入分别为14.12亿元、20.45亿元和29.03亿元。不过,该机构同时预计公司2026年归母净亏损约4600万元,2027年才有望转为盈利,显示研发投入与盈利兑现之间仍存在时间差。
尽管股价上涨,卧安机器人仍面临经营约束。2026年上半年,公司毛利率由上年同期的54.2%降至50.4%,期内亏损3830万元。公司解释称,汇率波动带来4270万元汇兑净亏损,研发开支同比增长73.3%至1.02亿元,研发费用率升至19.5%。高研发、高渠道投入与外币收入占比较高,仍会影响短期利润弹性。
由于过去12个月仍处于亏损状态,卧安机器人当前滚动市盈率为负,传统市盈率估值指标暂时失效,市场更多依赖市销率和远期盈利预期定价。因此,本轮大涨交易的是物理AI产业的整体预期,也是三款新品已贡献主业大部分增量的现实变化。接下来,市场需要观察onero H1的交付规模、OneModel跨本体复用效果,以及新品上量后毛利率能否企稳。对于卧安机器人而言,从智能家居产品公司走向家庭具身智能平台,关键不仅在于模型能力和产品数量,更在于真实家庭数据、长期运行可靠性与单位经济模型能否形成持续闭环。