近日,if椰子水母公司IFBH发布盈利警告,预计2026年前九个月净利润较2025年同期减少约60%至75%,净利下滑原因指向原材料供应短缺、成本上涨等因素。这标志着继上半年收入、利润双双下行后,if椰子水再度拉响业绩警报。
与此同时,IFBH日前宣布首次任命中国内地本土职业经理人舒勇出任IFB上海首席执行官。在业绩承压的背景下,本土CEO临危受命,将会面临哪些考验?
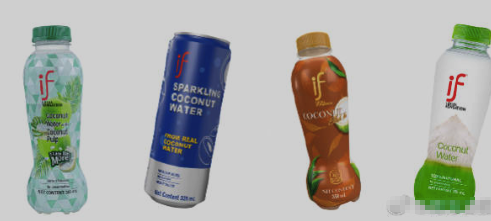
从高增长到净利预降至少六成
if椰子水业绩波动加剧
IFBH在盈利警告中给出的净利润下滑原因,指向收入减少与毛利率下降两条主线。收入端,全球供应链中断导致椰子水、PET及其他包装材料供应短缺,泰国椰子水供应减少,限制了公司履行分销商所下订单的能力;同时,Innococo分销渠道持续重组优化,椰子水品类整体消费者情绪疲软、市场竞争加剧,也导致所接订单减少。成本端,椰子水及PET包装材料成本上升,直接拉低毛利率。董事会预计,这一下降趋势很可能在2026财年余下时间持续。
回看if椰子水的业绩轨迹,其经历了剧烈波动。招股书显示,2024年公司整体收入约1.58亿美元,同比增长约80.32%;净利0.33亿美元(约2.42亿元人民币),同比增长94.12%;椰子水收入约11.06亿元人民币,营收占比95.6%;中国内地收入1.46亿美元(约10.69亿元人民币),占比高达92.4%。高增长、高占比、高集中度,构成了if椰子水彼时的增长画像。
但2025年年报则出现业绩急转直下的情况。财报数据显示,该公司去年全年收入1.76亿美元,同比增长11.89%,增速明显放缓;公司拥有人应占溢利回落至2277万美元,同比减少31.66%,净利率降至12.91%。
到了2026年上半年,IFBH营收与利润双双下滑。报告期内收入为5039.5万美元,同比减少46.7%;毛利1460万美元,同比减少54.2%;毛利率28.9%,较上年同期的33.7%下降4.8个百分点;除税后溢利净额460万美元,同比减少69.4%。从前三季度盈利警告看,业绩下行压力仍在持续。
首次启用本土CEO
压力源于结构性与竞争因素
就在业绩预警前不久,IFBH公告称,舒勇已获委任为全资附属公司创星食品(上海)有限公司(IFB上海)中国内地首席执行官,自2026年10月15日起生效,任期至2029年10月31日。
公告显示,舒勇曾担任卫龙新兴渠道发展部总经理及零食折扣发展部总经理,在卫龙工作超过5年;此前还曾任娃哈哈上海市场总经理、恒大冰泉区域销售总监,以及拼多多品牌招商与运营经理,拥有17年快速消费品行业领导经验。值得注意的是,这是IFBH进入中国市场以来首次任命本土职业经理人。过往,公司主要依赖泰国总部远程指挥、中国分销商代理的轻资产模式。
值得注意的是,2025年年报显示,if椰子水收入占总营收的97.5%,中国市场贡献超过九成收入。这意味着本土CEO一上任便肩负重担。
业绩压力背后,if椰子水高度依赖单一品类、单一市场的业务结构。客户结构同样高度集中,2025年前五大客户占销售总额的97.2%,最大单一客户独占50.9%。而公司采用零库存的轻资产模式,不持有半成品、不囤PET瓶坯、不备椰水原浆,一旦上游供应中断,便会引发连锁危机。此次盈利警告中“泰国椰子水供应减少限制履约能力”,正是这一模式的直接体现。
与此同时,椰子水赛道竞争格局急剧变化。线下零售监测机构数据显示,椰子水在售SKU数量从2024年初不足200个增至2026年初接近600个,价格持续下行。赛道内既有Vita Coco、if、INNOCOCO、UFC等进口品牌,也有椰树、你好椰、欢乐家等国内椰饮品牌,还有可可满分、蔻蔻椰、蔻泉、佳木源、椰子知道等新锐品牌;春光、菲诺、娃哈哈、统一、汇源等饮料企业纷纷入局,盒马、朴朴、屈臣氏等零售平台也推出自营品牌椰子水。
为打破产品单一化,IFBH曾提出“扩品类、拓市场”战略,但至今未见实质性突破。目前除椰子水外,公司还销售椰奶及其他植物基饮料,但这些产品对总收入贡献仍比较小。在此背景下,首次引入拥有本土渠道与快消经验的中国内地CEO,被视为IFBH试图补齐本土运营短板、重建渠道与市场响应能力的关键一步。但面对供应链短板、品类竞争加剧与品牌信任修复等多重压力,这位本土CEO能否帮助if椰子水稳住中国市场,仍有待市场检验。