全球静待三大央行摔杯为号!全球市场进入央行会议前的高压期。10月28日至30日,美联储、欧洲央行和日本央行将陆续公布利率决定,加拿大和新西兰央行也将召开会议。几家央行在同一周内亮相,市场注定不会平静。每位官员的每一个词甚至一次停顿都可能被算法捕捉并影响交易。
上周四,美股人工智能板块突然下跌,纳斯达克单日跌幅达到2.6%,创下7月以来最差表现。第二天,跌势蔓延至亚洲市场,上证指数盘中跌破3600点,最低触及3574点,创14个月新低;创业板失守2500点,回到2025年8月以来的低位。超过4900只个股下跌,市场上绿色一片。
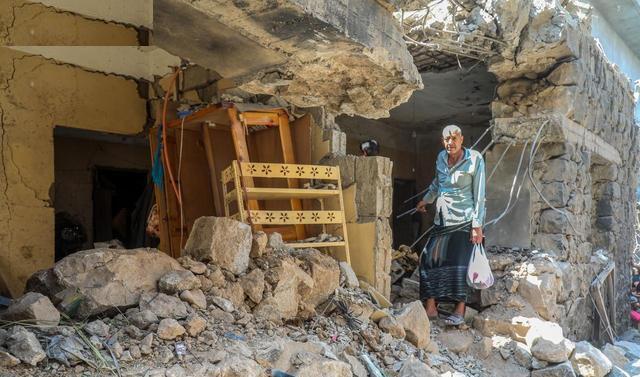
然而,市场很快找到了一丝希望。10月26日,Anthropic递交IPO文件显示,今年前六个月营收达到162.9亿美元,同比增长超过1300%。这一消息迅速提振了半导体板块,费城半导体指数上涨2.82%,创9月21日以来最强单日表现,美股三大指数也止住跌势。
但这份乐观并未持续太久。第二天,A股高开后快速跳水,三大指数重新翻绿。尽管人工智能公司收入增长显著,但这无法解决全球流动性收紧的问题,也无法回答投资者的一个关键问题:这些企业能否将巨额投入转化为稳定利润?当前的人工智能交易像一辆高速行驶的车,发动机强劲但刹车系统却无人检查。
中东局势恶化进一步推高油价。胡塞频繁袭击沙特能源设施,两艘油轮在霍尔木兹海峡触雷。以色列和美国多次释放可能打击伊朗的信号,原油价格因此不断受到风险溢价支撑。只要运输线被切断或市场认为即将被切断,油价就会提前上涨。
10月26日,沙特、土耳其和巴基斯坦代表抵达德黑兰,试图通过《麦加共同防务协议》缓和紧张关系。美伊之间仍保留着一条细窄的沟通通道,但特朗普随后表示现在到了作出决定的时候,要么达成协议,要么“彻底解决”。这种表态既可能是谈判施压,也可能是行动前的放风,市场对此感到不安。
欧洲债市反应剧烈。法国10年期国债收益率升至5.142%,刷新24年来高点。欧元承受压力,交易员间流传一句话:所有人都爆仓了,所有人都崩溃了。这不是散户的抱怨,经历过欧债危机、硅谷银行破产和瑞信风波的老交易员也在这一轮波动中被迫离场。
经济数据也不乐观。欧元区10月综合PMI初值降至51.9,法国综合PMI初值跌到48.4,重新落入收缩区间。法国债市在失血,实体经济在降温,欧洲央行面临通胀与经济增长之间的艰难选择。
美元指数10月26日重新站上102,日元短暂走强后再次转弱,其他新兴市场货币也承压。美元一强,全球资金流向美国,美元债务较重的国家利息负担加重。黄金没有扮演传统意义上的避险资产角色,现货黄金围绕4000美元关口反复波动,白银则创下年内低点。
相较之下,10年期美债收益率重新回到5%以下,似乎成为资金的避风港。然而,这究竟是恐慌交易带来的短暂反弹,还是长端利率真正见顶,尚无定论。
目前多数投资者预计美欧日央行大概率按兵不动。美联储此前已启动加息周期,但通胀未明显降温,市场相信金融稳定会压过口头上的纪律要求。欧洲央行面临更复杂局面,法国债券市场已自行收紧,而通胀数据又不允许过早释放宽松信号。日本央行也可能在12月加息。
AI估值还能撑多久,油价会不会再失控,黄金是否已经完成筑底?这些问题没有一个能靠口号回答。市场正在等待央行的那只杯子落地。虽然杯子还没有摔碎,但许多人已经开始提前捂住耳朵。