11月1日,多家车企公布了10月的销售数据。全国汽车总销量达到332.2万辆,同比增长8.8%;新能源车销量为171.5万辆,月度渗透率首次突破50%,每售出两辆车中就有一辆是新能源车。比亚迪销量超过44万辆,创下年内新高;吉利首次单月销量突破30万辆;奇瑞和长安也分别达到了28.12万辆和27.8万辆,均刷新了各自的历史最佳10月记录。
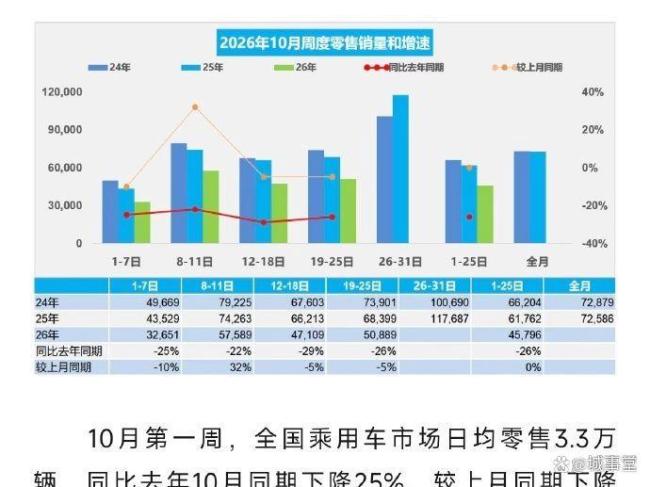
然而,乘联会同期的零售预估显示,10月狭义乘用车零售约160万辆,同比下降28.9%,环比下降1.1%。批发端数字亮眼,主要是由于出口和渠道库存的增长:整车出口达66.6万辆,同比增长22.9%,其中比亚迪海外销量达到8.35万辆,同比增长155.5%。虽然车企将大量车辆运出国门或存入经销商库房,但国内消费者实际购买力并未同步增长。
在新势力方面,分化更加明显。零跑10月交付量达到10.61万台,连续四个月月销破10万,稳居新势力榜首。小米和小鹏也表现不俗,双双突破5万台,小鹏更是创下单月历史新高50,237台。相比之下,理想汽车销量下滑至29,025辆,在“蔚小理”中的地位受到挑战。蔚来保持在3.7万辆水平,高端纯电市场稳定,但增长乏力。
这种现象背后有三个主要原因。首先是去年以旧换新的大规模补贴提前透支了部分今年的需求。其次,价格战导致旺季优惠不再明显,消费者更倾向于等待进一步降价。最后,新能源车改变了传统车市的季节性规律,消费者关注点转向新车上市时间和智能驾驶更新,而非特定月份的优惠。
尽管新能源车渗透率突破50%是一个重要里程碑,但这并不意味着市场已经成熟。内需零售仍在筑底,出口成为主要推动力,新势力竞争激烈,理想汽车从第一梯队滑落,零跑则通过性价比策略迅速扩大规模。新能源车渗透率过半只是一个新的起点,未来需要更多创新来吸引另一半市场份额。