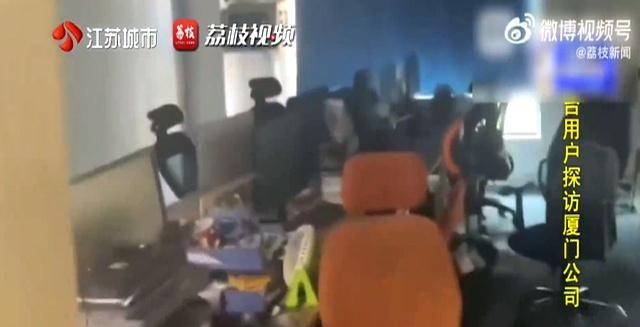
鲸鱼平台已被立案侦查 全家七十余万积蓄被困。淮安的颜女士在2026年11月4日发现她使用的“鲸鱼”金融平台突然无法刷新,显示“审核中”。她从2015年开始使用这个平台长达十一年,平台宣称资金由银行存管。然而,平台毫无征兆地人去楼空,她个人账户里的45万余元、母亲的10万余元以及父亲的20万余元,总计七十余万的积蓄变成了毫无意义的数字。当大批受害者前往派出所要求立案时,许多人得到的却是漫长的等待或程序上的推脱。
大众普遍认为,只要带着银行流水、APP截图等证据报案,公安机关就必须立刻出具立案决定书并抓捕涉案人员。然而,现实情况往往复杂得多。报警并不等于立案,很多时候即使提供了大量证据,也只能先回去等待通知。这种程序上的巨大落差让本就焦虑的受害者更加无助。
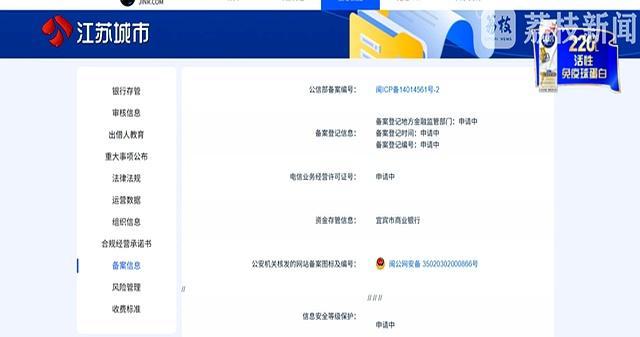
根据《中华人民共和国刑事诉讼法》第一百一十条及相关规定,公安机关对报案材料应当迅速进行审查,认为有犯罪事实需要追究刑事责任的,应当立案;反之则不予立案。这意味着从提交材料到正式立案,中间有一道严密的实质性审查程序。鲸鱼平台的运营主体为厦门吉才神网络借贷信息中介服务有限公司。厦门市地方金融管理局公开回应称该公司不在其监管名单内,宜宾市商业银行也证实双方的资金存管业务合作早已终止。这表明平台已经从合规的网贷中介演变成涉嫌非法集资的黑洞。江苏永衡律师事务所律师贺礼周指出,这种未经国家批准、许诺固定回报的行为涉嫌非法集资。但要将一个涉及数万名投资者、资金流向复杂的网络平台正式按刑事案件立案,必须经过海量的基础数据核查。
几万个账户的充值和提现记录,每一笔资金的流向都需要详细调查。公安机关必须依法调取第三方支付机构的数据,甚至对服务器进行电子取证,确认涉案金额达到刑事追诉标准,并且具有合法管辖权,才能正式立案。在这段动辄数周甚至数月的初查期内,受害人如果仅仅拿着报案材料干等,或者误以为报了警钱就能自动追回来,那就大错特错了。山东的袁女士在平台爆雷后发现,APP竟然还在正常运营,余额利息还在变动,甚至还有不知情的投资人在继续存钱。这种程序上的时间差正是犯罪分子转移资产、销毁证据的黄金窗口。
在这类金融爆雷事件中,另一个误区是把“银行存管”当作绝对的财产保险箱。颜女士一家之所以敢把七十余万积蓄放在鲸鱼平台上长达十一年,是因为平台宣称资金由宜宾市商业银行存管。然而,根据相关规定,银行存管的核心逻辑仅仅是“通道服务”,银行只负责按照平台指令进行资金划转和管理,并不对项目真实性、标的风险及平台经营状况承担担保责任。宜宾市商业银行已公开回应合作协议早已终止,这意味着用户的资金脱离了银行监督视线,直接进入了平台控制的自有账户或第三方隐蔽账户。此时,责任链条断裂,银行既无义务也无权力继续垫付一分钱。
在这种情况下,受害人的唯一武器是时间和证据。厦门海沧警方在11月对该公司的核查标志着案件进入司法轨道,但面对庞大的受害群体,如何证明自己的合法财产与非法集资黑洞之间的因果关系,全靠报案时提交的完整证据组合。很多受害人在发现平台提现困难时,第一反应是加入维权群,听信陌生人的煽动,或将希望寄托于所谓的“内部强力追回损失”的团队。殊不知,这往往是二次诈骗。真正的法律救济路径是依靠完整的电子数据和银行转账凭证。
当全家七十余万积蓄被困在一个游离于监管之外、随时可能清零的数字泡沫里时,再去纠结为什么没有多看一眼备案信息已经没有任何意义。每一个身处漩涡之中的受害人,与其在焦虑和互相指责中消耗时间,不如立刻整理好每一分钱的流向证据,向属地经侦部门规范提交协查登记。看着那些在APP里依然变动的虚假利息,只有自己在资产被转移的最后关头踩下证据的刹车,才能指望别人帮你把钱从黑洞里捞回来。