11月5日,纽约时间下午三点四十分,距离收盘还有二十分钟。交易终端上,纳斯达克综合指数的跌幅从2.8%突然加速,最终收盘定格在5.52%,这是自2025年4月以来最大的单日跌幅。英伟达下跌9.3%,AMD跌幅超过17%。费城半导体指数几乎垂直下落,芯片、存储、数据中心概念股全线溃退。一天之内,科技板块蒸发的市值以千亿美元计。
真正让交易员不安的是抛售的触发点。没有突发战争,没有监管重锤,也没有哪家巨头爆出丑闻。市场抛售的对象是“人工智能”这四个字本身的定价。过去两年,从微软到谷歌,从数据中心运营商到电力公司,所有与算力沾边的资产都被推上了一个假设:AI的投入会以指数级的速度转化为利润。11月5日,这个假设第一次被大规模地重新审视。
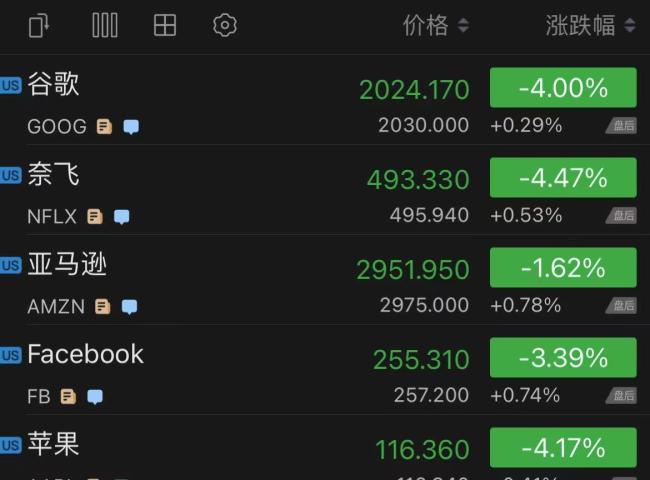
第二天,11月6日,科技股出现反弹。英伟达收复了部分失地,AMD也从深跌中回抽。但纳斯达克指数仍然连续第四周下跌。一位要求匿名的纽约交易员表示,周三的抛售像是一次“被迫的重新定价”,不是谁想卖,而是杠杆和风控逼着人卖。买盘在5%的跌幅面前消失了,这在过去两年的AI行情里很少见。
2025年4月,纳斯达克也曾经历过一次类似的急跌,当时的触发因素是关税和衰退担忧。但这一次不同,4月的下跌是宏观冲击,11月的下跌是估值清算。宏观冲击可以等政策转向,估值清算只能等盈利兑现。
10月28日,美联储宣布维持联邦基金利率目标区间在3.75%至4.00%不变,并强调通胀仍然偏高。几天后,旧金山联储主席玛丽·戴利表示,预计美联储仍需进一步加息以遏制持续高企的通胀。降息不是近在眼前的事。
更让市场紧张的是就业数据。上月美国新增就业16.5万个,远超预期,强化了美联储继续加息的理由。对科技股而言,利率是估值的分母。分母不降,分子就必须更硬。而分子的情况正在变得可疑。
AI数据中心的建设涉及芯片、服务器、网络设备、电力、土地和融资成本。需求是真实的,但需求真实不等于每一家买入GPU的公司都能把投入转化为利润。部分依赖外部融资的数据中心运营商正面临利率上升带来的财务压力。借钱的成本在涨,回本的周期在拉长。利率每上升一个百分点,项目的内部收益率就会被削掉一截。
市场在11月5日重新计算的东西正是这一点。一家企业的股价下跌30%,如果它未来的盈利预测同时下降了40%,那么它的估值其实没有变便宜,反而可能更贵了。投资者开始区分两类公司:一类有稳定的现金流、核心技术壁垒和真实订单;另一类依赖概念炒作、持续融资和远期盈利承诺。前者的下跌是调整,后者的下跌可能是重估。
政策层面的变量也在叠加。美国中期选举之后,市场开始担忧数据中心建设可能面临更严格的审批与监管约束。电力接入、土地使用、环境评估——这些此前被AI叙事盖过的环节,正在重新进入定价模型。当利率上升和监管收紧同时发生,依赖外部融资扩张的运营商就被夹在了中间。
市场对这次下跌的性质存在分歧。一派认为这是牛市中的正常调整,理由是AI基础设施的订单能见度仍然很高,英伟达的数据中心业务没有出现砍单迹象。另一派认为这是泡沫破裂的开始,理由是估值已经透支了未来数年的增长,而利率环境不再配合。两派都同意一件事:未来数周,财报比故事重要。
在中国,情况需要分开看。A股的半导体、算力、光模块企业以及港股的互联网公司都会受到全球风险偏好的影响。11月5日之后,这些板块同样承压。但它们的盈利结构和估值逻辑与美股不完全相同。美股科技股的定价核心是AI资本开支的回报率,而A股相关标的更多受国内订单、国产替代进度和产业政策的驱动。港股互联网企业则还要叠加汇率和外资流向的因素。
目前没有人能确定这次下跌是牛市中的调整还是AI投资泡沫的破裂。可以确定的是三项变量将决定科技股能否止跌:利率预期、企业盈利、市场流动性。利率看美联储,盈利看四季度的财报,流动性看资金是否还愿意为远期故事买单。
未来数周可能仍是波动较大的阶段。如果基本面持续恶化,修复的时间可能延长至数月。纳斯达克连续第四周下跌本身说明,抛售不是一天的情绪,而是持续的重估。英伟达的GPU还在出货,数据中心还在建,电还在烧。只是从这一天起,每一个买入AI资产的人都要多问一句:这笔投入,什么时候能赚回来。
11月5日收盘后,交易终端上看到最后一笔大单成交。卖方没有留下名字,买方也没有。屏幕暗下去,第二天还会亮起来。远处,又一轮财报季的倒计时开始了。