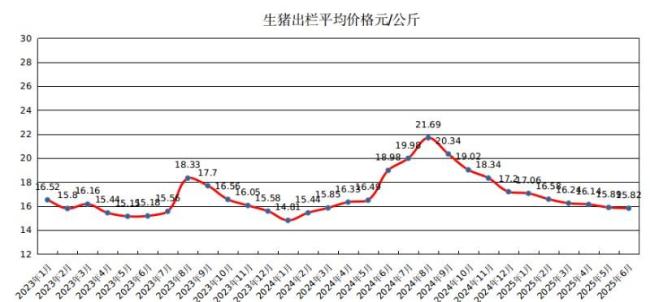
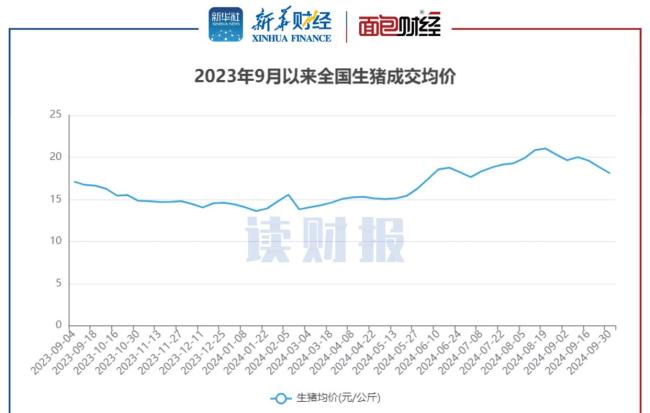
猪价跌成“白菜价” 养殖业陷入亏损怪圈。2026年的猪价跌至近十年的低点,一斤毛猪收购价不到4.3元,比许多时令蔬菜还便宜。养一头自繁自养的猪要亏损近400元,连续亏损14个月,刷新了国内生猪养殖的最长亏损纪录。
按理说,养殖户在这种情况下应该减少供应,价格应有所反弹,但实际情况并非如此,越亏越卖,导致价格进一步下跌。这种现象打破了以往的经验:过去散户养了十几年猪,都懂得在价格下跌时压栏等待涨价再出售,但现在这种方法不再有效。
当前行业加权平均完全成本约为每公斤12元,头部企业最低也要11.5元,而现在的猪价中枢只有8到9元,每公斤亏损3到4元。即使猪价从8.6元涨到10元,绝大多数养殖户仍然亏损。压栏多养一天,就多吃一天饲料,多亏一天的钱。以前养胖点能卖溢价,现在标肥价差收敛甚至倒挂,大猪不比标猪贵,养得越重亏得越多。
于是所有人都陷入了囚徒困境:谁都知道压栏不划算,但谁先停谁先撑不住现金流。中小养殖户年底要还饲料款、给工人发工资,规模企业要完成年度出栏考核,只能抢着出栏止损。大家都集中卖,市场上猪一下子变多,价格又被踩得更低。
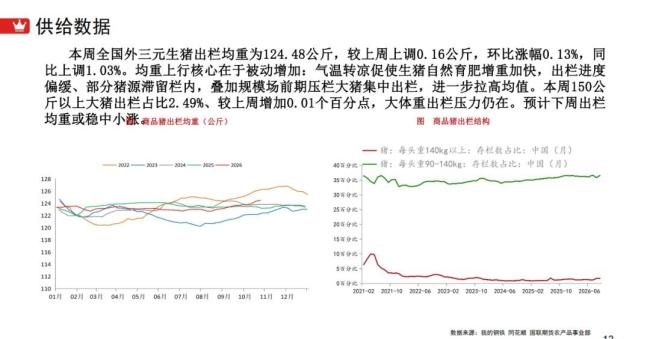
截至11月6日,全国商品猪出栏均重达到125.22公斤,部分散户的猪甚至养到接近150公斤。不管是主动压栏赌行情,还是被动延栏舍不得卖,最终这些大猪都会变成市场上的供给,相当于在原有出栏量的基础上,又额外多挤出来一块肉。
很多人疑惑,明明能繁母猪减少了这么多,为什么猪价还不涨?这里面藏着两个容易被忽略的因素。截至2026年三季度末,全国能繁母猪存栏3602万头,同比减少433万头,降幅10.7%,已经降到正常保有量的96%。单看这个数字,产能去化幅度不算小。
但母猪少了,并不代表猪肉会同比例减少。第一个因素是养殖效率的提升。现在一头母猪一年能提供的断奶仔猪数(PSY)年年提高,母猪少了10%,肥猪出栏量可能只减少七八个点。第二个因素是猪的体重增加。10月底白条猪肉宰后均重达到89.64公斤,是年内最高水平。母猪少了,每头猪多长十几斤,总量又补回来一块。两个因素加起来,实际猪肉供给的收缩幅度远小于母猪存栏的降幅。
还有一个关键变化是养猪的主力变了。过去散户占比高,亏两三个月就清栏走人,产能出清快,价格反弹也快。现在生猪养殖规模化率已经达到73%左右,头部企业账上有资金、银行有授信,不会因为一个季度亏损就关门。它们能扛,甚至能压栏赌行情,这就导致产能出清的速度比以往慢得多。
除了供给端的硬扛,需求端的疲软也让涨价缺乏动力。10月样本屠宰企业日均屠宰量环比降8.46%、同比降9.10%,下游走货并不快。中秋国庆假期没有带来持续的消费增量,市场呈现典型的“逢节就回落”特征。接下来的腌腊、元旦、春节备货,本质上是把平时的需求挪到那几天,不是凭空多出来的消费量。再加上禽肉、牛羊肉、水产一直在分流猪肉的消费份额,备货带来的那点增量,根本盖不住集中出栏的供给增量。就算短期涨价,也像往池塘里扔颗石子,响一声就没了。
更让养殖户难受的是,猪价跌了30%多,老百姓买的猪肉却没便宜多少。生猪收购价从高位跌了三成,猪肉批发价只跌了13.2%,11月第一周猪肉批发价还有20.11元/公斤。中间十几个点的差价,被屠宰、运输、零售这些环节吃掉了。现在屠宰企业开工率只有34.65%,本身就处于偏低水平,下游环节也要保命,自然会拉大价差。养殖端在流血,消费者却没有感受到同等幅度的降价,这就是当前产业链利润分配的现实。
冻品库存也在压制价格。截至11月6日,重点屠宰企业的冻品库容率约32%,同比高出10余个百分点。手里冻肉多,屠企收生猪的时候就更压价,反正有库存可以卖,不需要急着补库。
很多券商在11月初判断“猪价拐点在四季度出现”,理由是母猪去化提速、亏损倒逼产能收缩,再加上政策压减。可实际走势比预期更弱,11月猪价不但没企稳,反而加速跌破前低,部分机构测算极端情况下现货可能下探8.0元/公斤。
分歧的核心在于,母猪减了10.7%,到底算不算减到位?真正的拐点需要两个条件同时成立:一是供给实打实收缩,二是需求不再拖后腿。从传导节奏看,母猪存栏变化传导到肥猪出栏大约需要10个月。2026年三季度的去化,对应的是2027年上半年的出栏减少。也就是说,明年上半年供给压力依然存在,春节后3到4月主流价格大概率在9到10元/公斤,仍可能靠近当前低位。
趋势性反转要等下半年,四季度猪价有望回到成本线以上,理想状态能到12元/公斤附近。但这个预期有个前提:这期间不能出现大规模压栏回补,也不能有二次育肥集中入场,否则会打乱去化节奏,把拐点再往后推。
行业里还有一个值得注意的信号:头部企业不再拼命扩规模了。牧原的能繁母猪从2025年初的362万头降到2026年6月末的311.3万头,调减了约50万头,还暂停了124个在建猪场,出栏均重从129公斤压到120公斤以下。温氏、新希望也在跟进调减产能。大企业从“抢地盘”转向“保现金流”,这轮去产能是主动管理型的,比过去散户被动退出更可控。好处是未来不容易出现剧烈反转后的二次过剩,坏处就是底部磨的时间会更长。
现在全国生猪散养户约1672万户,比2018年末少了38.2%,散户在持续退出。大企业在调产能,但调减的速度赶不上效率提升补回来的量。消费端没有惊喜,替代蛋白分流、旺季规律弱化,托底越来越难。
对还在场内的养殖户来说,眼下拼的就是两件事:现金流能撑多久,成本能压多低。头部企业把完全成本往11元/公斤逼,行业均价在8到9元晃,这个差距就是生存空间。扛不住的只能退出,扛得住的才能等到下一轮周期。
对普通消费者来说,便宜的猪肉短期还能吃上一阵。但要明白,这种低价不是常态,是行业深度亏损换来的。当产能出清到一定程度,价格自然会回归合理区间。8.63元/公斤的猪价不是“抄底信号”,更像是一个提醒:这轮周期的底部,比以往任何时候都熬人。拐点会来,但不会因为大家亏得够久就提前到来。
后续可以重点跟踪三个指标:能繁母猪存栏的去化速度、商品猪出栏均重的变化、冻品库容率的升降。这三个数字,比任何“拐点预测”都更能反映真实的供需格局。