11月17日早上,28个重点监测地区瘦肉型标猪出栏均价为9.12元/公斤,比前一天上涨了一毛钱。尽管价格有所回升,但距离扭亏仍有一段距离。自繁自养的头均亏损仍在四百元左右。
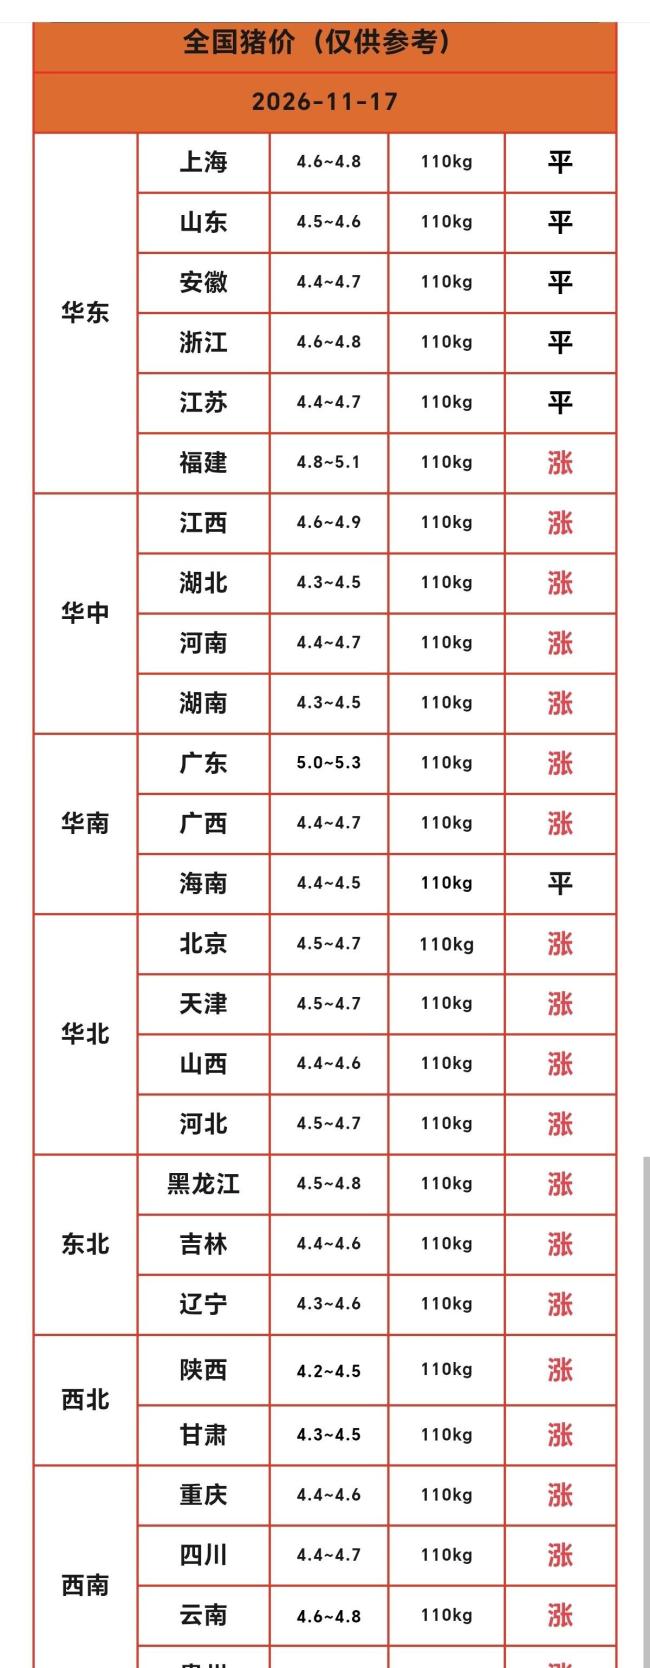
此前,11月13日外三元生猪价格跌至8.52元/公斤的低点后,连续几天反弹,重新回到9元。然而,17日当天,单日涨幅从0.22元降至0.10元,涨势放缓。山东16个地市全线停涨,济南、青岛、烟台等地的价格保持不变。东北地区的黑吉辽价格在8.85到9.2元之间,山西和河北在8.95到9.15元之间,陕甘地区在8.6到8.8元之间。南方地区如川渝、江浙、两广的价格则在9.1到10.4元之间,南北地区的价格走势开始分化。
屠宰企业暂时没有加价意愿。前三级白条均价为11.87元,而毛猪价格为9.12元,中间差价仅为2.75元,低于正常年份的35%到45%的比例。这意味着白条肉价格并未跟随毛猪价格上涨,而是通过压缩屠宰利润来实现的,并非市场需求增加所致。北京新发地白条肉价格下调了0.1元,上海批发价在10.8到11元之间,销售情况一般。样本屠宰企业的开工率降至33.33%,环比下降0.17个百分点。虽然猪价连涨六天,但屠宰企业却减少了开工,表明终端需求并未显著提升。立冬过后,北方灌肠和南方腌腊活动略有增加,家庭买肉量稍有上升,但缺乏节日拉动,消费增量有限。
供应方面,卓创监测数据显示,11月出栏计划环比增长3.52%,10月未完成的98.14%顺延至11月。头部猪企本月日均出栏增幅近6%,上周出栏均重达到125.87公斤,仍然处于高位。这表明后续市场将面临大量待宰的猪。冻品库容率达到30.76%,同比高12.55个百分点。鲜肉价格上涨时,冷库会释放库存,导致鲜品价格受压制。17日当天,东北地区出栏节奏一般,屠企收猪不难;华东和华中集团场短冲一波增量后,散户开始惜售,采购难度有所增加;西南和华南地区计划完成较好,价格相对坚挺。
能繁母猪数量在三季度末为3602万头,同比下降10.7%,跌破3750万头的正常保有量。然而,母猪去化到商品猪出栏需要约10个月的时间。目前市场上跑的这些猪对应的是去年底今年初的高位能繁基数。PSY(每头母猪年提供断奶仔猪数)提高,单头母猪出肉更多,因此母猪减少并不意味着猪肉产量减少。
生意社17日基准价为9.00元,与重点监测的9.12元存在差异。这主要是由于样本不同。散户卖猪拿到的价格通常夹在中间,还需扣除猪经纪的费用。猪粮比为4.07,低于一级预警线。玉米价格为2192元/吨,豆粕为3166元/吨,饲料成本依然较高。期货市场LH2701合约突破10050元,单周上涨8.37%。期货反映的是2027年二季度产能去化的预期,而非当前市场情况。养殖户关注的是当前价格,而期货交易者则关注未来预期。17日山东地区停涨时,许多人意识到前五天靠惜售和缩量推高的价格,在屠企不加价的情况下难以继续上涨。接下来需关注集团场中下旬是否会放量冲刺计划,以及开工率能否从33.33%提升。
对于125公斤的标猪,9.12元卖出的价格为1140元,成本按11.5元计算为1437元,亏损297元。即使压栏到9.3元,也只能多卖22元,同时还要承担额外的饲料成本和掉价风险。大肥猪因腌腊溢价可以再留一段时间,但标猪没有必要追求更高的价格。