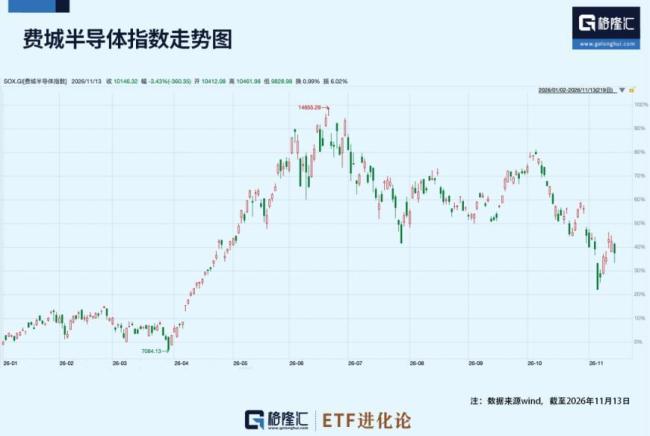
美股反弹势头有所减弱。周五,纳斯达克指数和标普500指数收跌,费城半导体指数下跌3.43%,10年期美国国债收益率升至5.15%附近。
空头们重新集结。美国银行交易台表示,此前因反弹而撤退的对冲基金正重新建立针对利率敏感型股票的空头头寸,以瞄准那些容易受到借贷成本上升冲击的公司。
美联储在最新发布的半年度《金融稳定报告》中警告了AI相关的风险。截至2026年10月,先进计算基础设施相关债务发行超过6800亿美元,是2023年全年的约5倍;相关公开债务存量超过1.1万亿美元。大型科技公司通过租约、担保和股权投资支持信用较弱的AI公司,一旦行业下行,它们的真实经济敞口可能远高于表内负债所显示的规模。芯片、云厂商、数据中心和私募信贷已经形成一张复杂的网络。
华尔街大空头Burry再度加码做空。11月12日,他在个人文章中写道:“看看这个牛市陷阱。”他利用纳斯达克100指数从27000点附近反弹的机会,将纳斯达克100指数的看跌期权仓位加倍,新增期权在2027年初到期,行权价较当时指数水平低约20%。他还增加了对VanEck半导体ETF(SMH)的看跌期权,相关合约将在2027年6月到期。Burry押注的是,到2027年中之前,美国科技股和半导体的估值还会继续下探。
Burry曾成功预测并做空2008年金融危机前的房地产泡沫,在互联网泡沫危机中也毫发无损。2000年至2008年间,他的基金回报率高达489.34%,而同期标普500指数收益率不到3%。今年以来,Burry频繁押注美股下跌,尤其针对AI和科技巨头。6月30日,他披露了针对英伟达、应用材料以及半导体ETF(SOXX)的空头仓位,并判断AI芯片板块可能迎来约30%的调整。
Burry认为当前市场状态类似于2000年的互联网泡沫,并提出了“AI融资泡沫”观点,认为大量资本开支并未对应真实的终端需求,而是通过不透明的融资结构自我循环,存在系统性高估风险。在他看来,这场AI盛宴已经过热,市场被AI泡沫裹挟。
尽管过去几年Burry几乎一直看空AI,并多次做空英伟达和特斯拉,但市场并没有按他的预期运行。随着英伟达事件发酵,Burry再次回到台前。他认为黄仁勋不仅是CEO,也是协调客户融资、供应链资源和云厂商合作的核心人物,新管理层可能收缩风险偏好,让新增投资更谨慎,部分激进项目甚至面临减值。
Burry还关注盈利质量,认为除了净利润,还要考虑GPU的真实折旧、股权激励以及维持AI投资循环的成本。他认为英伟达短期仍可能交出强劲业绩,但其增长可能会放缓,利润率可能会下降。11月17日公布的季度业绩大概率仍会很好,但真正的影响可能要到后续几个季度才会显现。
与此同时,高盛发布了更乐观的2027年展望,预计未来12个月标普500指数有望升至8700点,较当前水平上涨约14%。高盛预计美国企业盈利增速将在2027年由36%放缓至11%,但前期下跌已释放部分估值压力,标普500预期市盈率已由23倍以上降至18.5倍左右。
多头相信AI盈利能够覆盖巨额投入,而空头则认为资本开支、融资成本和折旧压力迟早会追上利润表。技术进步与股价回报从来不是同一件事。眼下,一边是卖盘出清后的反弹,一边是重新集结的空头;一边是高盛给出的8700点目标,一边是Burry押向2027年的看跌期权。谁会更胜一筹,现在还没有答案。11月17日,英伟达将公布黄仁勋离场后的首份财报,这不会是多空大战的终局,但可能是下一轮定价的起点。