商业银行20天推迟发债900亿 债市调整冲击发行计划。近期,多家商业银行宣布推迟债券发行计划。自10月30日以来的近20天内,共有7家银行宣布推迟8只金融债券的发行,涉及规模约900亿元。这一推迟规模相当于过去20年的总和。此前20年里,商业银行金融债券推迟发行数量为20只,合计规模约907亿元。
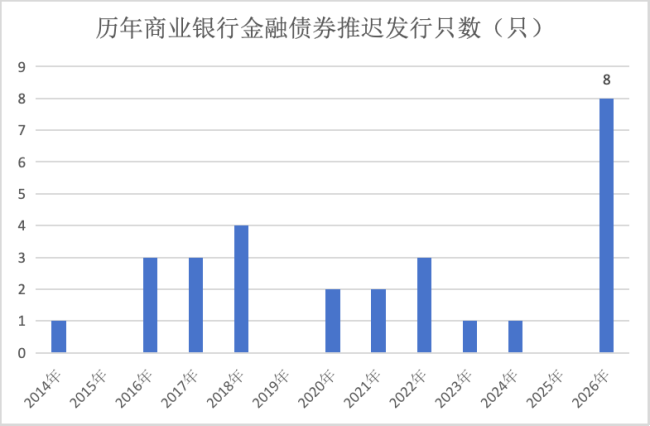
推迟发行的主要原因是近期债市调整导致金融债收益率显著上行,付息成本增加。例如,湖北银行和东莞农商行分别因发行计划调整和市场情况决定推迟各自20亿元债券的发行。工商银行、兴业银行、浦发银行等大型银行也推迟了超过200亿元的债券发行。
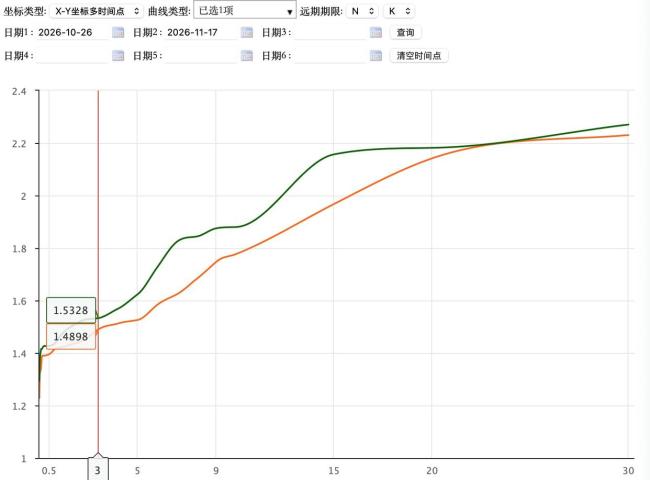
中国邮政储蓄银行研究员娄飞鹏表示,商业银行密集推迟债券发行主要因为发行成本上升。近期债市波动推高资本类债券收益率,此时发行将锁定较高的付息成本。具体来看,10月27日珠海华发集团债务风险传闻引发市场担忧,导致资管产品大范围抛售相关债券,进而推高了金融债收益率。
除了金融债,信用债一级市场也受到影响。10月27日以来,共有53只信用债推迟发行,规模合计350亿元。而9月初至10月26日期间,信用债推迟发行的规模仅为117亿元。
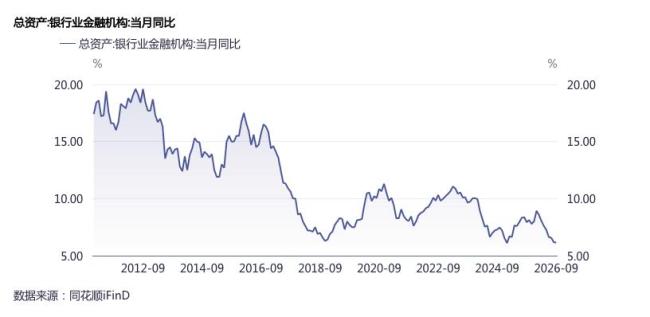
此次推迟发行的背后是商业银行资产增速放缓。过去商业银行资产增速普遍在10%以上,核心矛盾是缺负债、缺资本,即便利率较高也会继续发债。如今资产增速降至6%,核心矛盾转为缺资产而非缺负债。例如,工商银行截至2026年三季度末总资产相比去年底增长6.7%,而同期负债增速为7.1%,后者增速高于前者,这为工行暂缓永续债发行提供了空间。
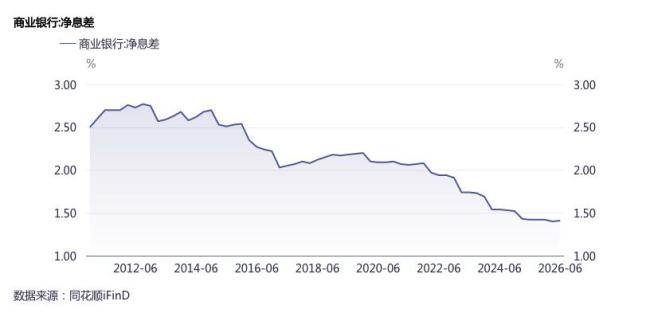
此外,净息差处于低位也是商业银行采取精细化管理的原因之一。过去净息差长期维持在2%以上,但2022年以来迅速回落至1.4%,商业银行利息净收入持续下降。为稳住净利润,银行采取多种措施,如压降费用。平安银行推行“小一楼,大二楼”策略,减少租金浪费;兴业银行则提出“挣一块省一毛”的策略,通过各种方式节约成本。
在净息差低位和扩表放缓的背景下,商业银行需通过精细化管理手段维持净利润稳定。未来银行业资产增速放缓或成为新常态,银行需更加注重盈利的可持续性。