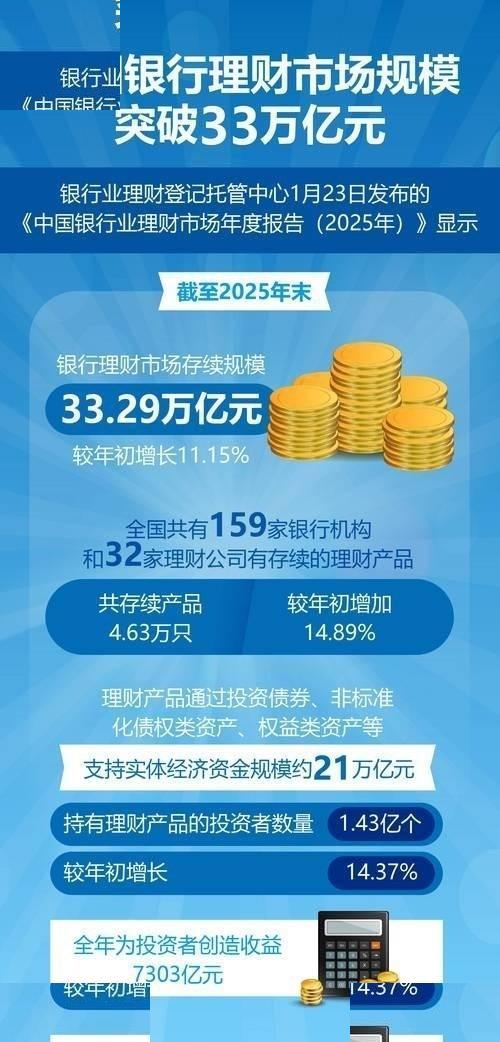
36万亿理财遭遇“巨大挑战”,净值回调引发赎回潮,银行迅速回应。回想恒大财富风波时,深圳总部大楼人群拥挤,人们情绪紧张,担心投入的资金能否收回。投资者中既有普通居民也有恒大员工,许多人因为信任恒大的品牌而投资,但约定的兑付时间到了,款项却未能如期返回。企业提出的处置方案如用未兑付的投资款抵扣购房款,也让一些人感到困扰,因为部分项目已停工。
这场风波提醒市场,企业名气和资产规模并不等同于偿债能力。金融产品表面上卖的是收益,实际上涉及企业信用、项目现金流和投资者对风险的理解。恒大财富的问题与当前正规银行理财的净值波动不同,前者涉及企业资金链和产品兑付困难,后者更多体现为所投资产价格的变化。
很多人在购买理财产品时只关注收益数字,忽视了资金流向、风险承担和可能的亏损。过去,家庭闲钱常存定期存款,利率下行后,居民开始寻找新的投资渠道,银行理财逐渐受到关注。然而,不少人误以为银行理财的风险与存款相似,实际情况并非如此。符合条件的银行存款受存款保险制度保护,而净值型理财则取决于底层资产的表现,通常不承诺保本。
债券价格、市场利率和发行人的信用状况都会影响净值型理财产品的表现。2026年7月,超过1700只理财产品的净值跌破一元,破净比例超过2.5%。尽管理财机构提示投资者不要追涨杀跌,但仍有许多人将“一元”视为心理防线,一旦跌破便认为产品有问题。
10月下旬,股市和债市出现调整,配置权益资产的混合类产品和固收加产品承压,低风险等级理财也出现回撤。这引发了投资者的焦虑,有人急于赎回,担心自己动作慢了会吃亏。这种情绪相互传染,可能导致集中赎回,从而进一步压低债券价格,形成恶性循环。
理财资金持有公募基金的规模在2026年三季度末约为2.96万亿元,占理财投资资产的比例约7.9%,明显高于2025年末的5.1%。月末资金需求上升时,赎回压力更容易被放大。但本轮调整中银行理财破净率约为1.9%,远低于2022年末的两位数水平,目前更像是局部波动和结构调整。
净值回撤不等于产品违约,账面浮亏也不等于资金无法兑付。价格变化反映的是市场对资产的重新定价,而兑付危机则涉及现金流断裂和偿债能力失守。当前部分理财产品经历的主要是前一类波动,不应与后一类风险混为一谈。
银行和理财公司不能只要求客户冷静,还应明确销售环节的责任。销售人员需详细解释底层资产、久期、赎回限制、最大回撤和费用安排,尤其是老年人,他们往往拿进来的都是多年积蓄和养老储备,理解复杂净值曲线的能力有限,承受本金波动的空间也有限。
信息披露要更接地气,用普通人听得懂的语言解释净值变化的原因、资产集中度、赎回安排、费用扣除和历史最大回撤等信息。业绩比较基准是衡量表现的参照,不是金融机构对收益的口头保证。
对于家庭而言,最怕两个极端:一是觉得有银行管理就万无一失,二是看到几天净值下跌便认定整个理财市场出问题。真正稳妥的安排是先把未来几个月要用的钱单独留出来,再考虑长期资金如何配置。生活费、医疗支出、孩子教育费和即将偿还的房贷不宜投入期限较长、波动较大的产品。已经持有理财的人也要回到产品合同和持仓结构上判断,不能仅凭最近三天的涨跌决定去留。
理财的核心在于收益目标、资金期限和风险承受能力的匹配。急用的钱追求流动,长期资金才有机会承受波动。能够接受多少回撤决定了适合购买什么产品,不能用短期要用的钱去赌长期行情,也不能拿长期资金的正常波动制造即时恐慌。
36万亿元背后是无数家庭的养老钱、教育金和对未来生活的安排。市场成熟不仅意味着没有回撤,更意味着回撤发生时,机构能讲明白风险,产品运行更透明,投资者能依据真实信息作出判断。