今天分享的是:CETO 2025 - 燃料电池
报告共计:90页
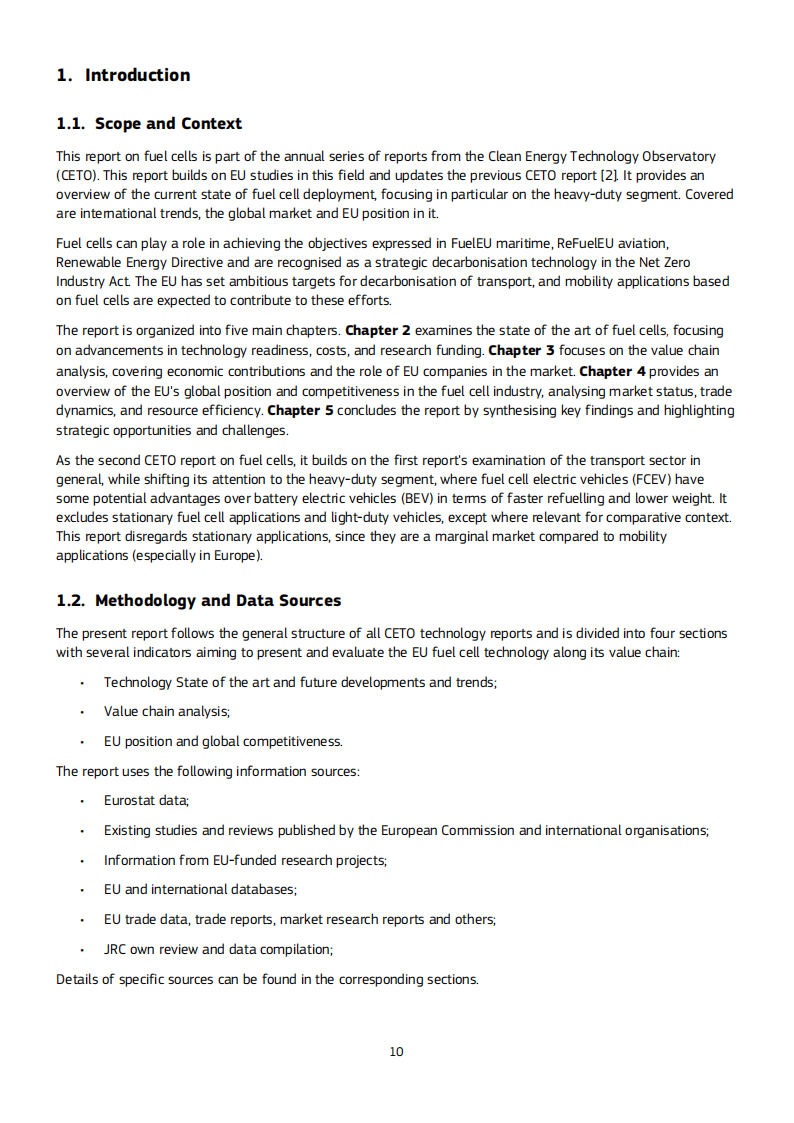
这份2025年欧盟燃料电池技术现状报告,聚焦重型应用领域,剖析了欧盟燃料电池技术的发展现状、产业链、市场竞争力及未来挑战,展现出该技术在脱碳进程中虽有技术优势,但商业落地与全球竞争面临多重考验。
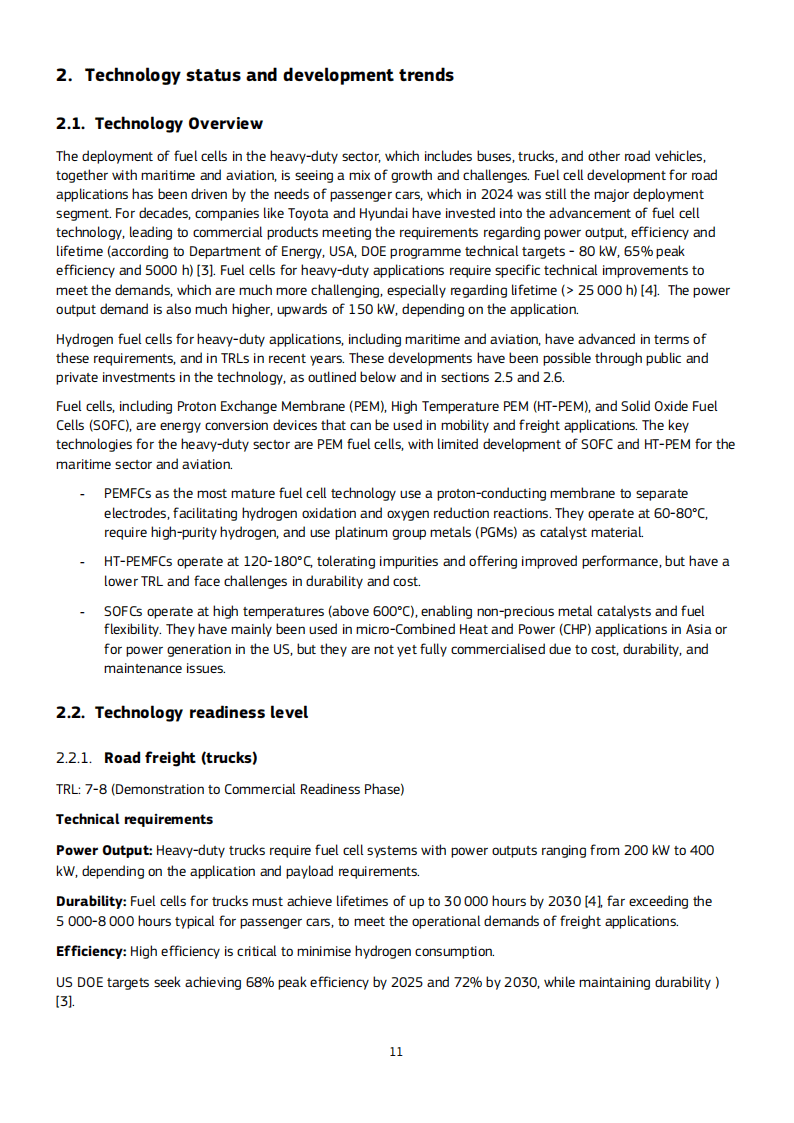
技术层面,质子交换膜(PEM)燃料电池是重型应用核心技术,不同场景技术成熟度差异显著:燃料电池巴士已实现商业化(TRL9),卡车处于示范到商用阶段(TRL7-8),航空领域仍处研发原型测试阶段(TRL4-6)。重型应用对燃料电池功率、寿命要求严苛,如卡车需200-400kW功率、3万小时寿命,当前系统成本约300欧元/kW,堆成本占比60-70%,铂基催化剂和PFAS膜材料成为成本与环保痛点。氢能加注站虽已商业化,但欧洲部署增速放缓,且350bar加注需求因商用车发展逐步提升。
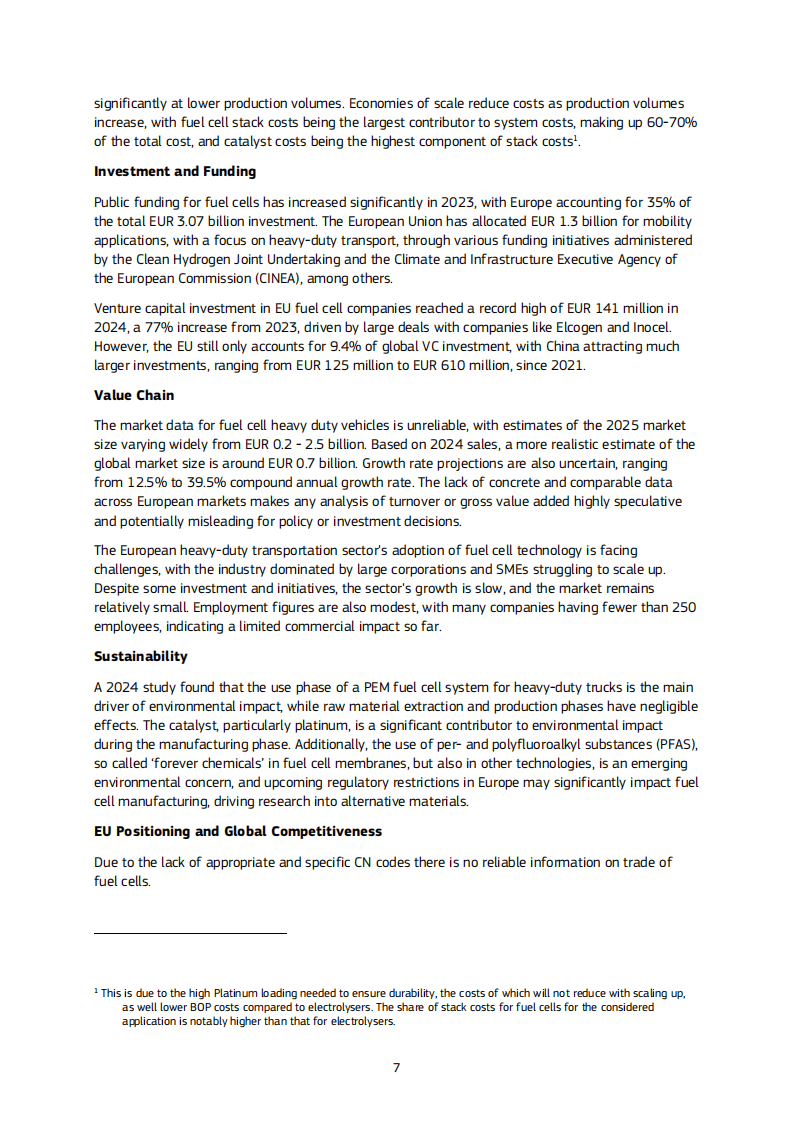
资金与创新方面,2014-2024年欧盟燃料电池公共研发资金达30.7亿欧元,占全球49%,主要投向重型交通,但私人风险投资仅占全球9.4%,远低于中国。欧盟在高价值专利上表现突出,占比67%,博世等企业位居全球前列,不过中国在专利数量和科研论文发表上已实现反超,技术研发差距逐步缩小。
产业链与市场上,欧洲燃料电池市场规模测算差异大,2025年全球重型应用市场约7亿欧元,年增速预估波动大。欧盟企业以大型集团为主,德国为核心产业枢纽,但中小企业规模化困难,就业与产值贡献有限。2024年欧盟燃料电池产值1.86亿欧元,德国占68%,但整体生产能力仅约1GW/年,远低于中国的13GW/年,且供应链高度依赖进口,关键原材料仅3%由欧洲本土生产。
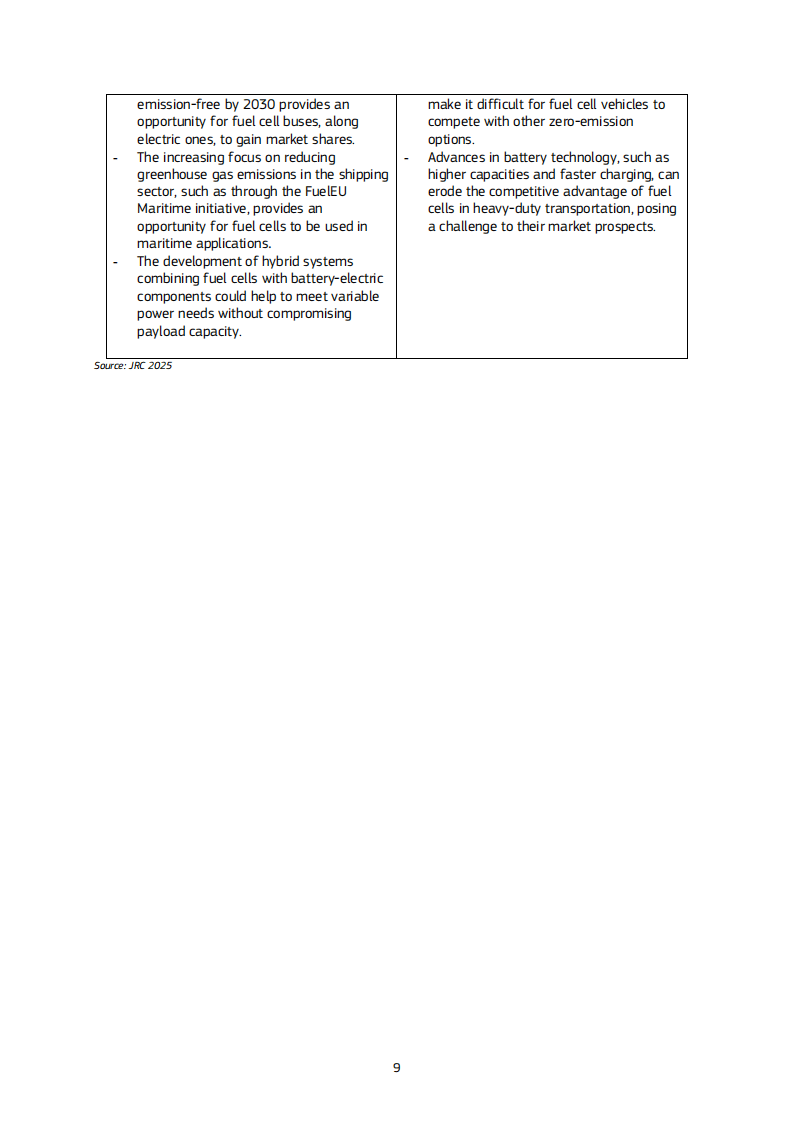
全球竞争中,亚洲主导燃料电池商业化部署,中国占全球燃料电池卡车销量90%以上,而欧盟2024年仅售出140辆燃料电池卡车,市场渗透率极低。电池电动技术成为主要竞争方,燃料电池巴士、卡车的全生命周期成本高于电池车型,且多家欧美燃料电池企业陷入破产或重组。不过欧盟在海事燃料电池应用领域具备先发优势,挪威、荷兰为主要部署国。
未来,POTEnCIA模型预测欧盟2050年卡车燃料电池装机容量将达414GW,但需大幅提升产能。欧盟虽有技术储备和政策支撑(如AFIR要求2030年TEN-T网络每200公里设加氢站),但面临基础设施滞后、氢能价格高企、亚洲企业竞争等挑战,海事和航空领域或成其突破方向,但技术成熟度与商业化仍需时间。
以下为报告节选内容