报告基于沙利文 2026 年 3 月发布数据,全面梳理眼镜镜片行业发展、市场规模、技术迭代、竞争格局及未来趋势,核心内容如下:
一、行业发展:材料迭代,树脂镜片成主流
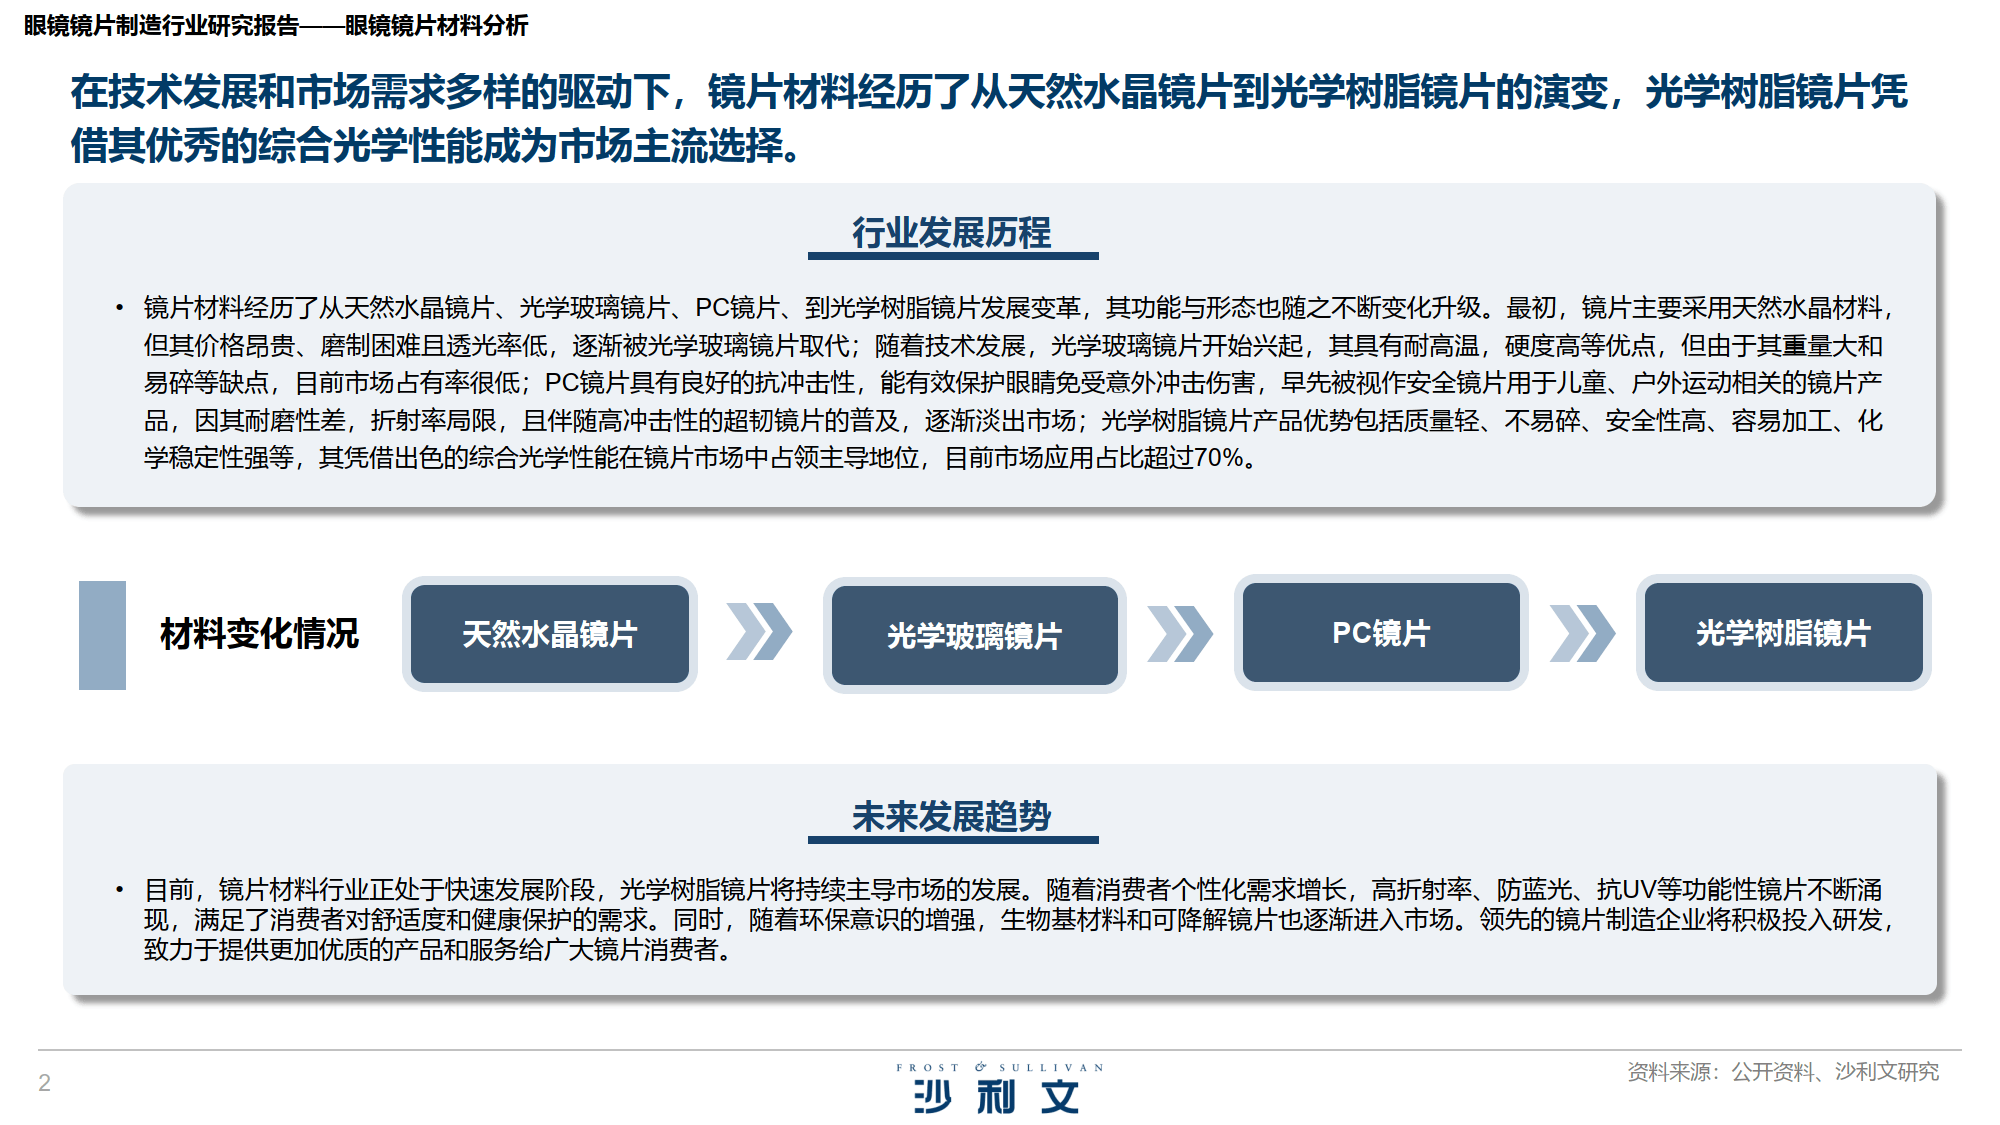
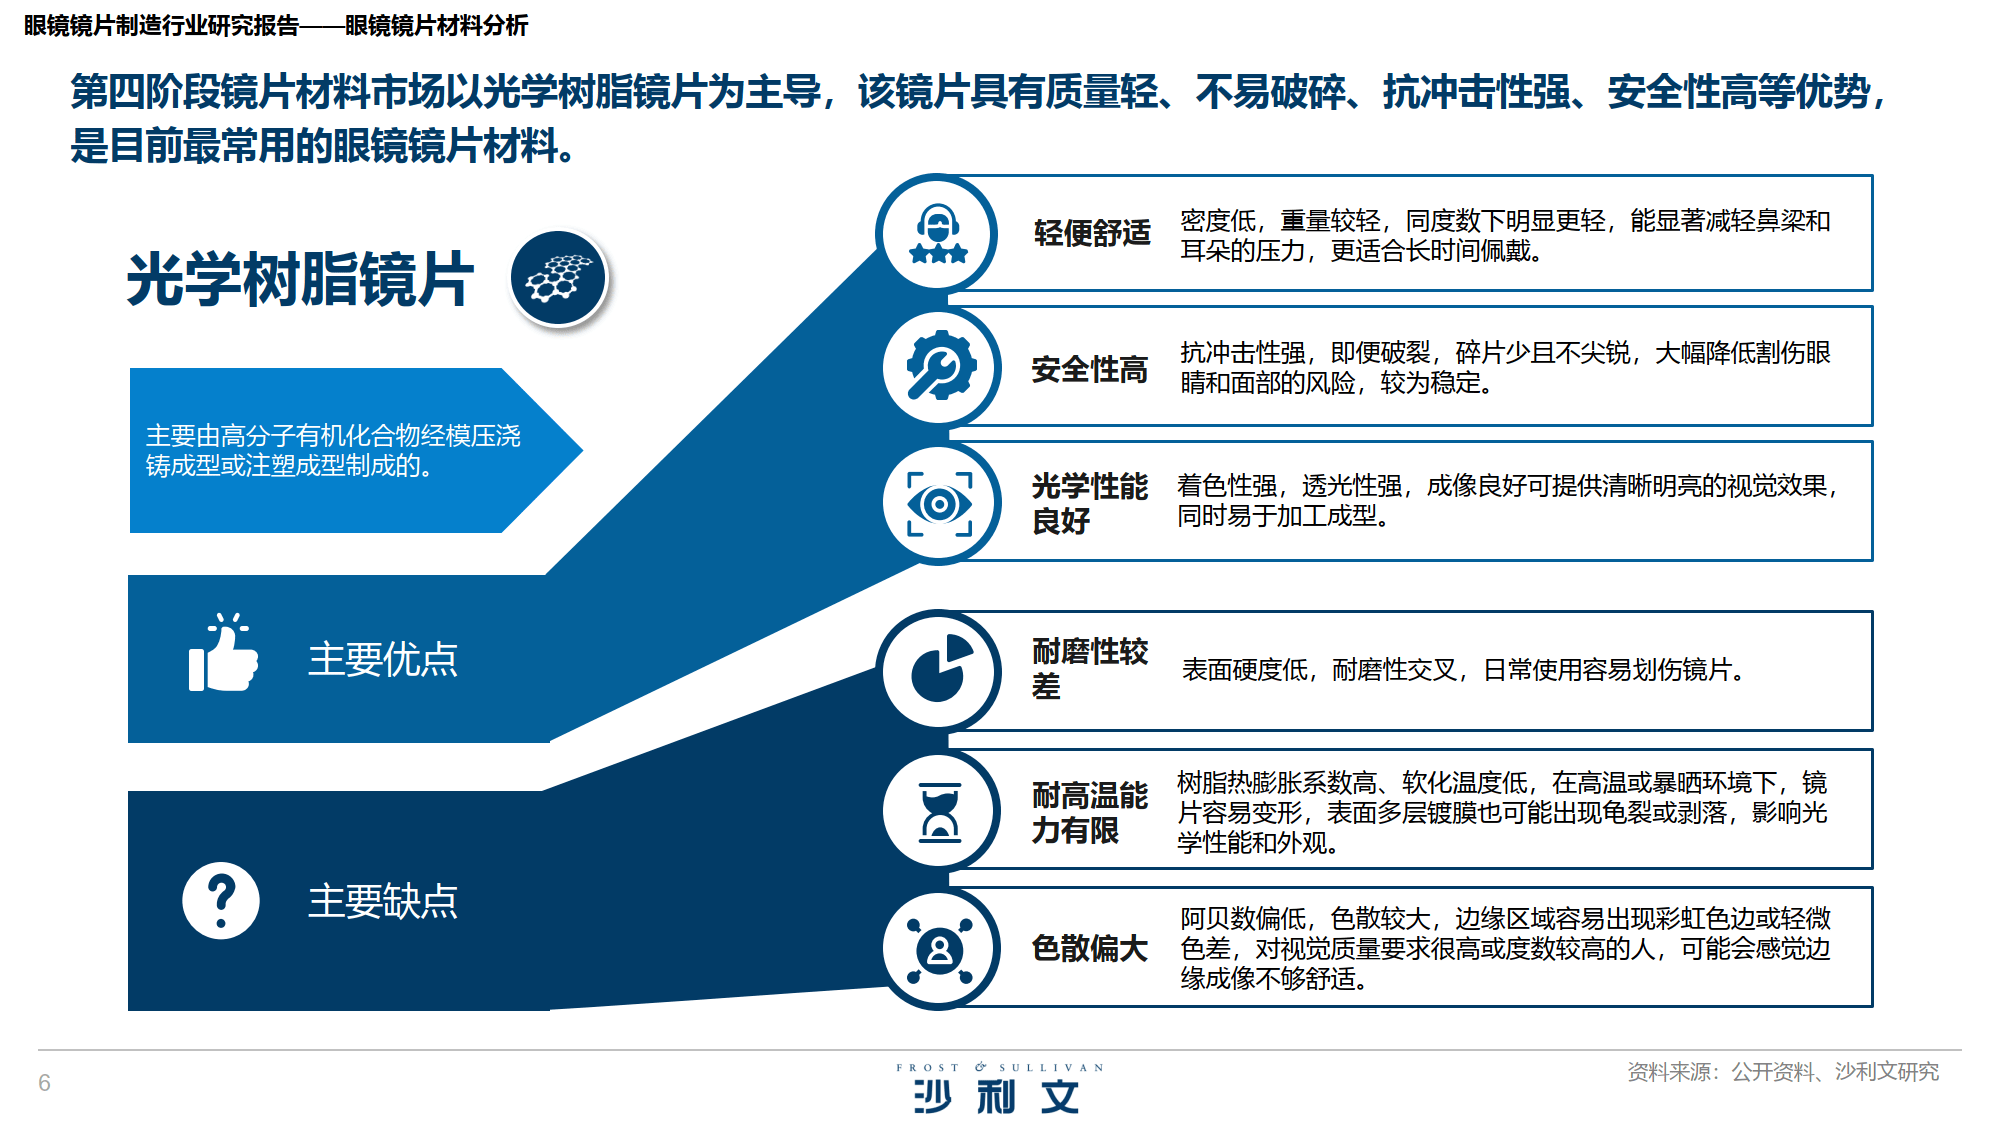
镜片材料历经天然水晶、光学玻璃、PC、光学树脂四轮演进,光学树脂凭借轻便、安全、易加工、综合光学性能优异等优势,市场占比超 70%,成为绝对主流。
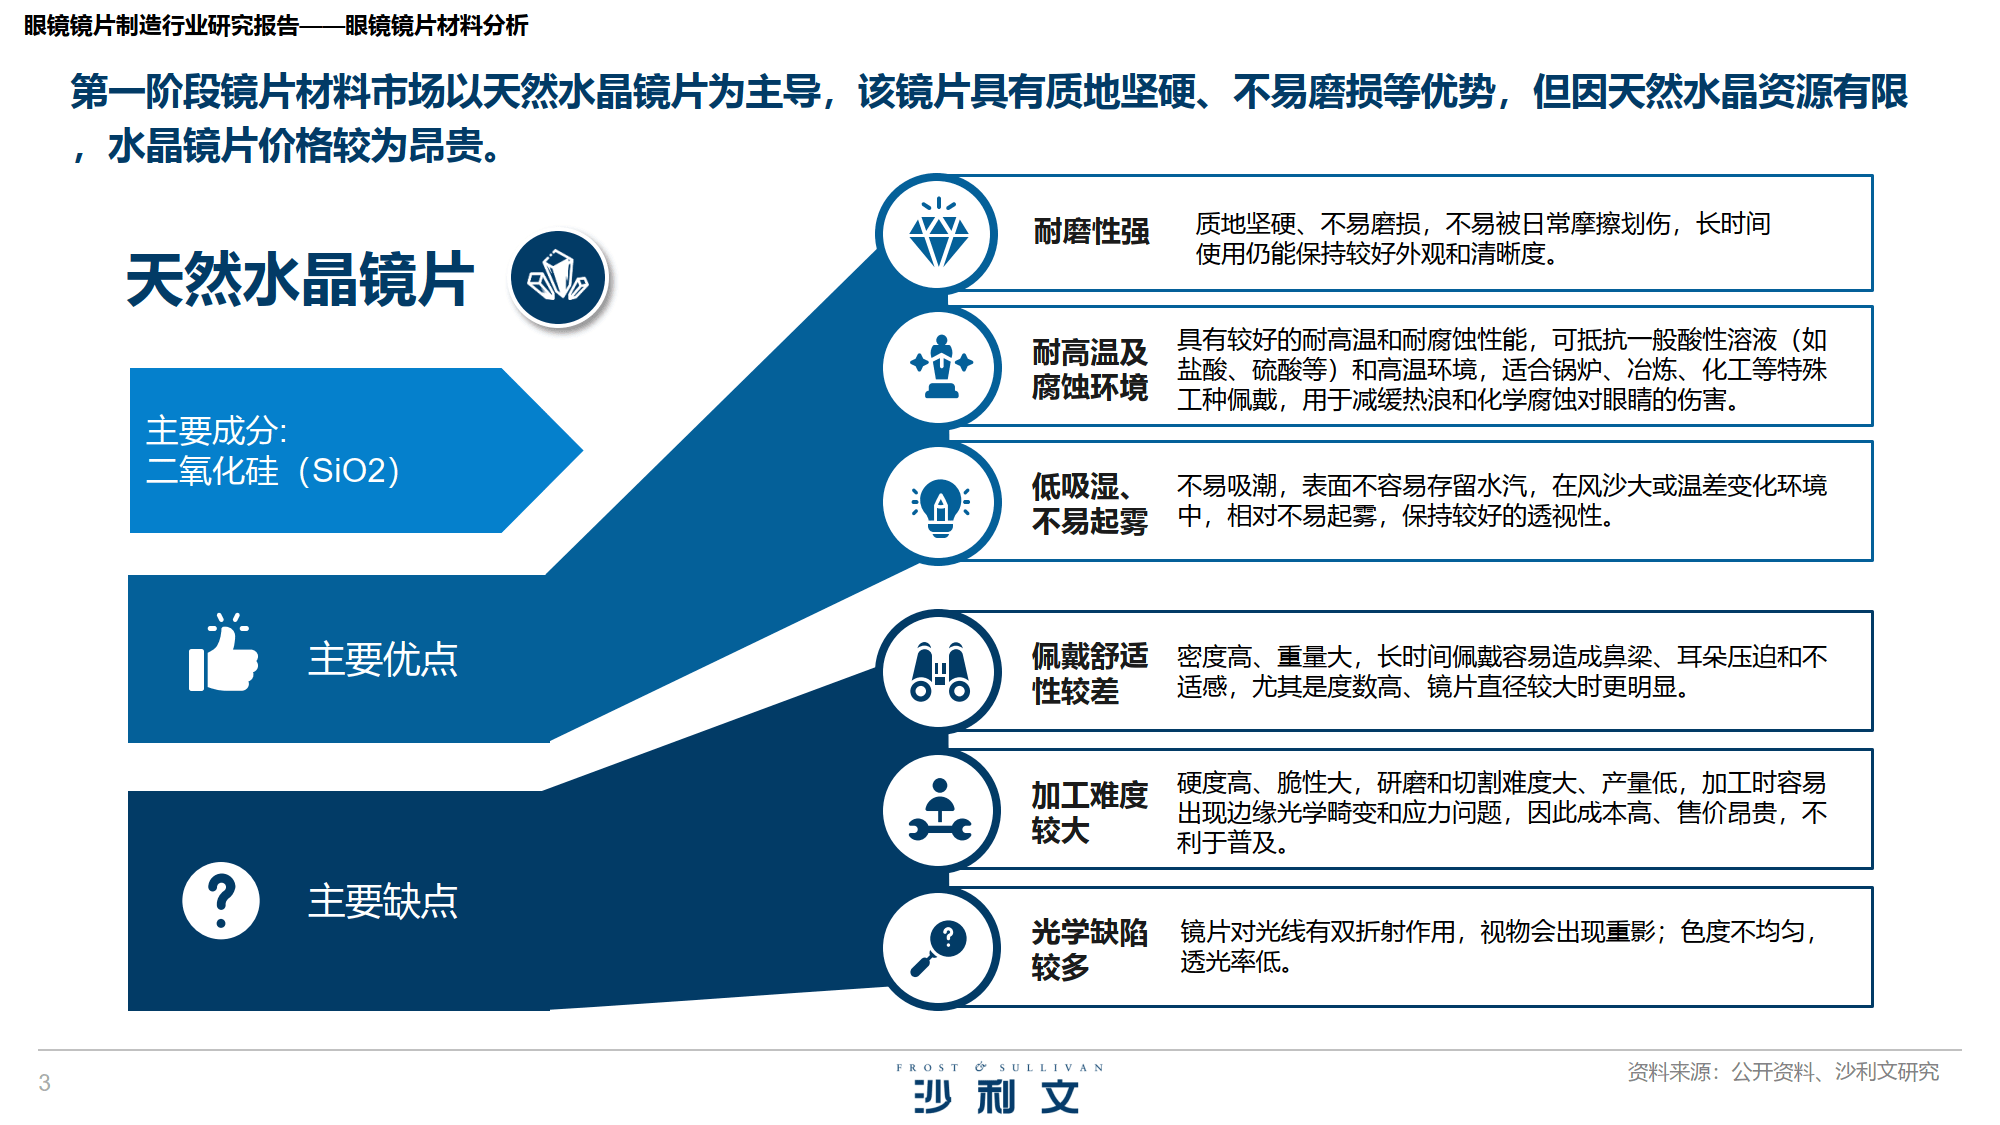
- 天然水晶:耐磨但昂贵、透光差、加工难,已边缘化;
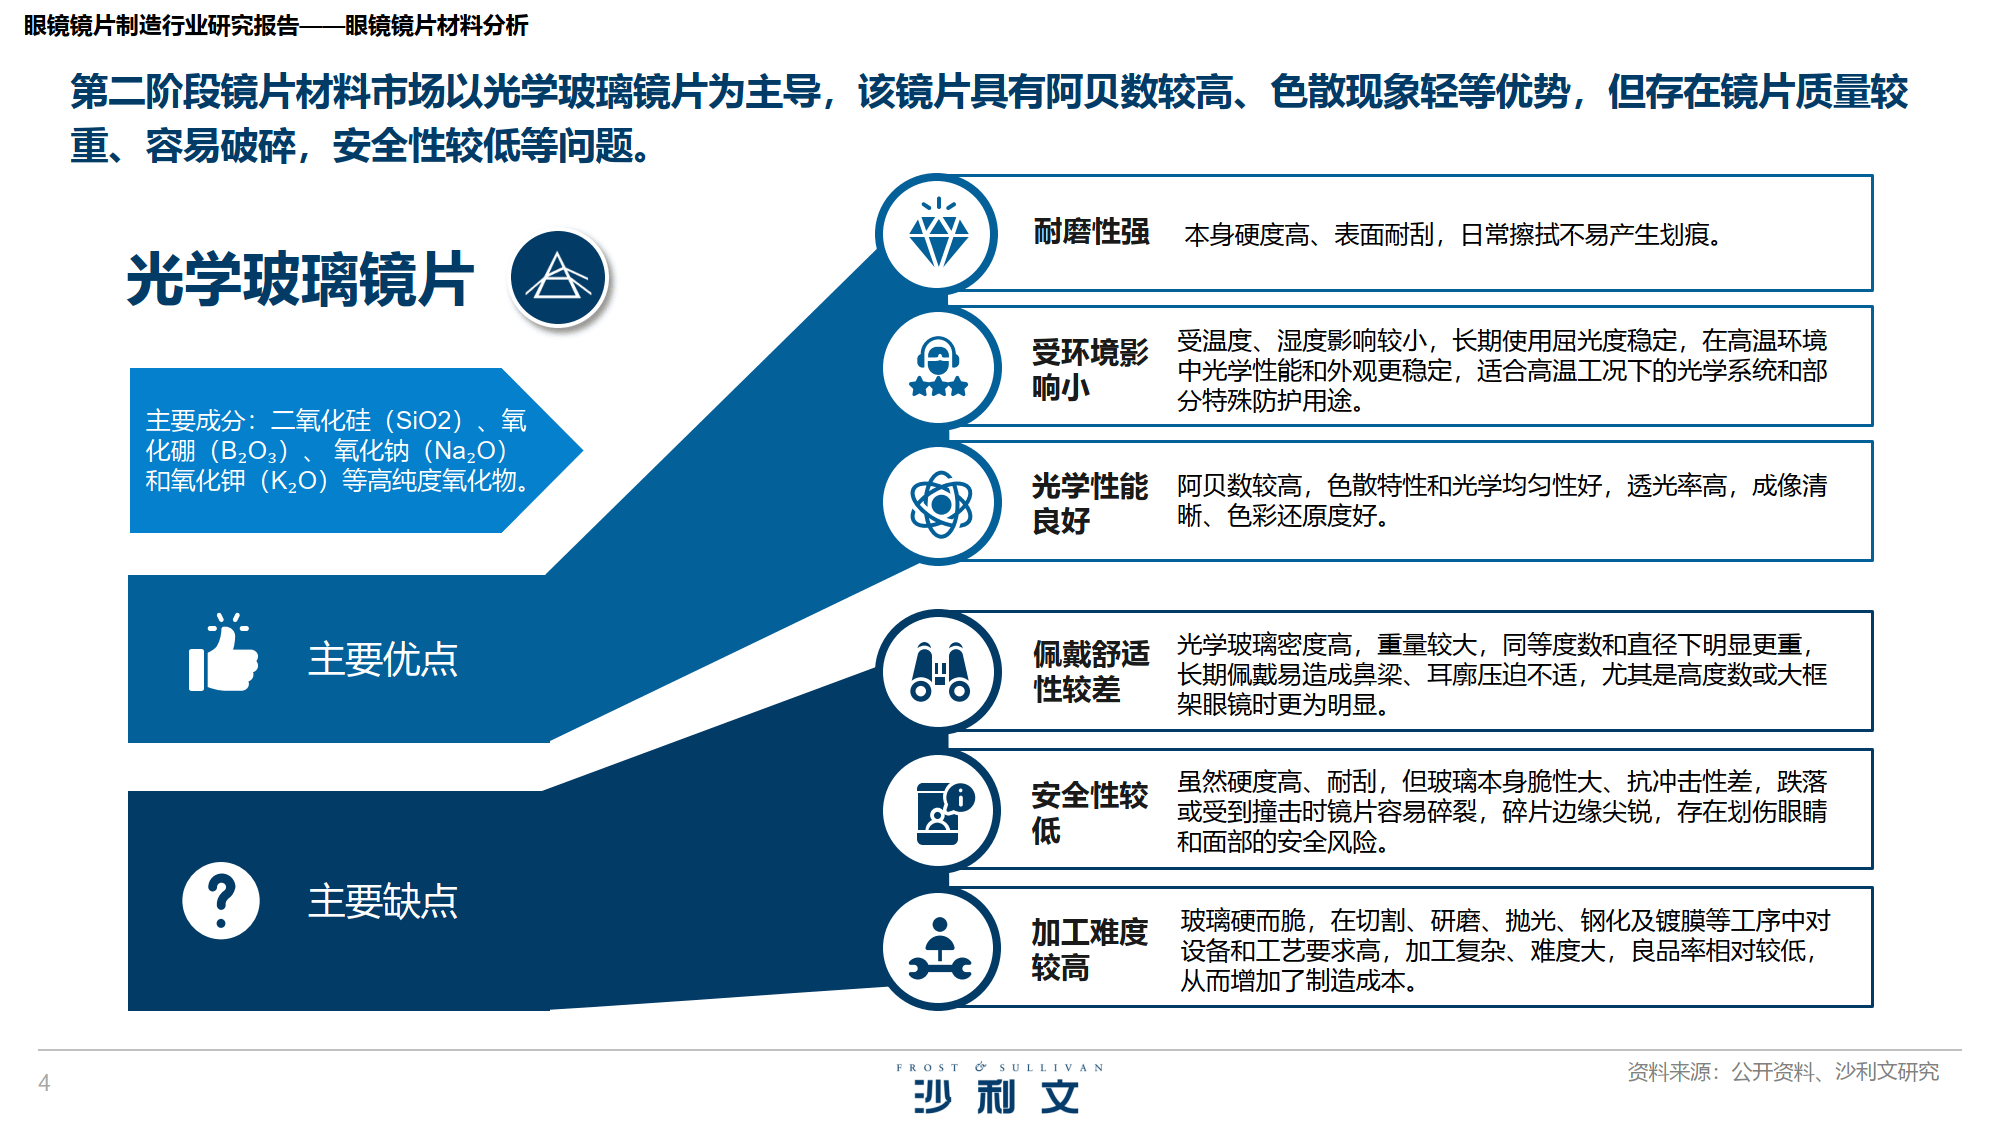
- 光学玻璃:光学性能佳,但沉重易碎、安全性低;
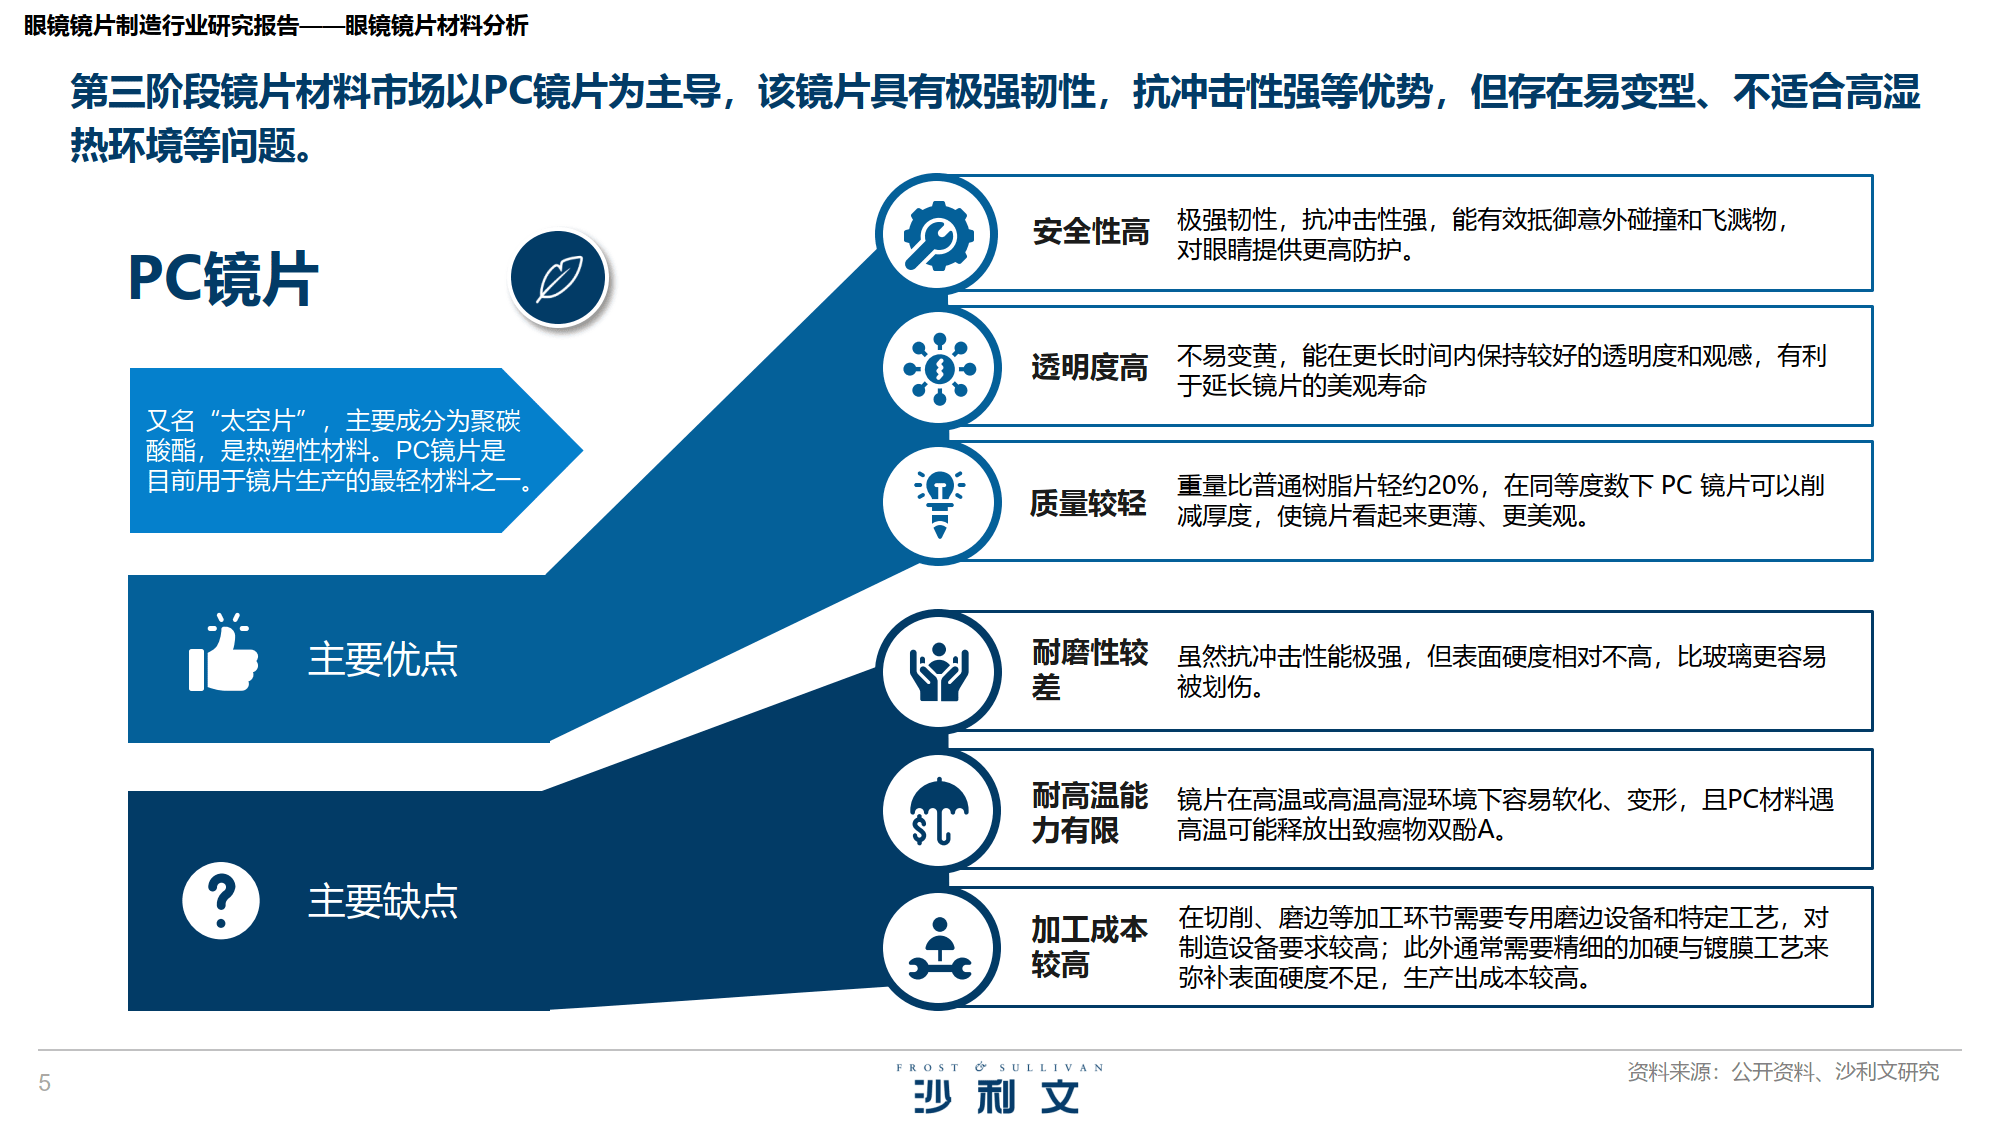
- PC 镜片:抗冲击强,却易划伤、耐高温差、成本高;
- 光学树脂:兼顾轻便与安全,成为市场首选,未来仍将主导。
行业正向高折射率、多功能、环保化升级,防蓝光、抗 UV、生物基可降解材料逐步落地。
二、产业链:上中下游协同,国产加速突围
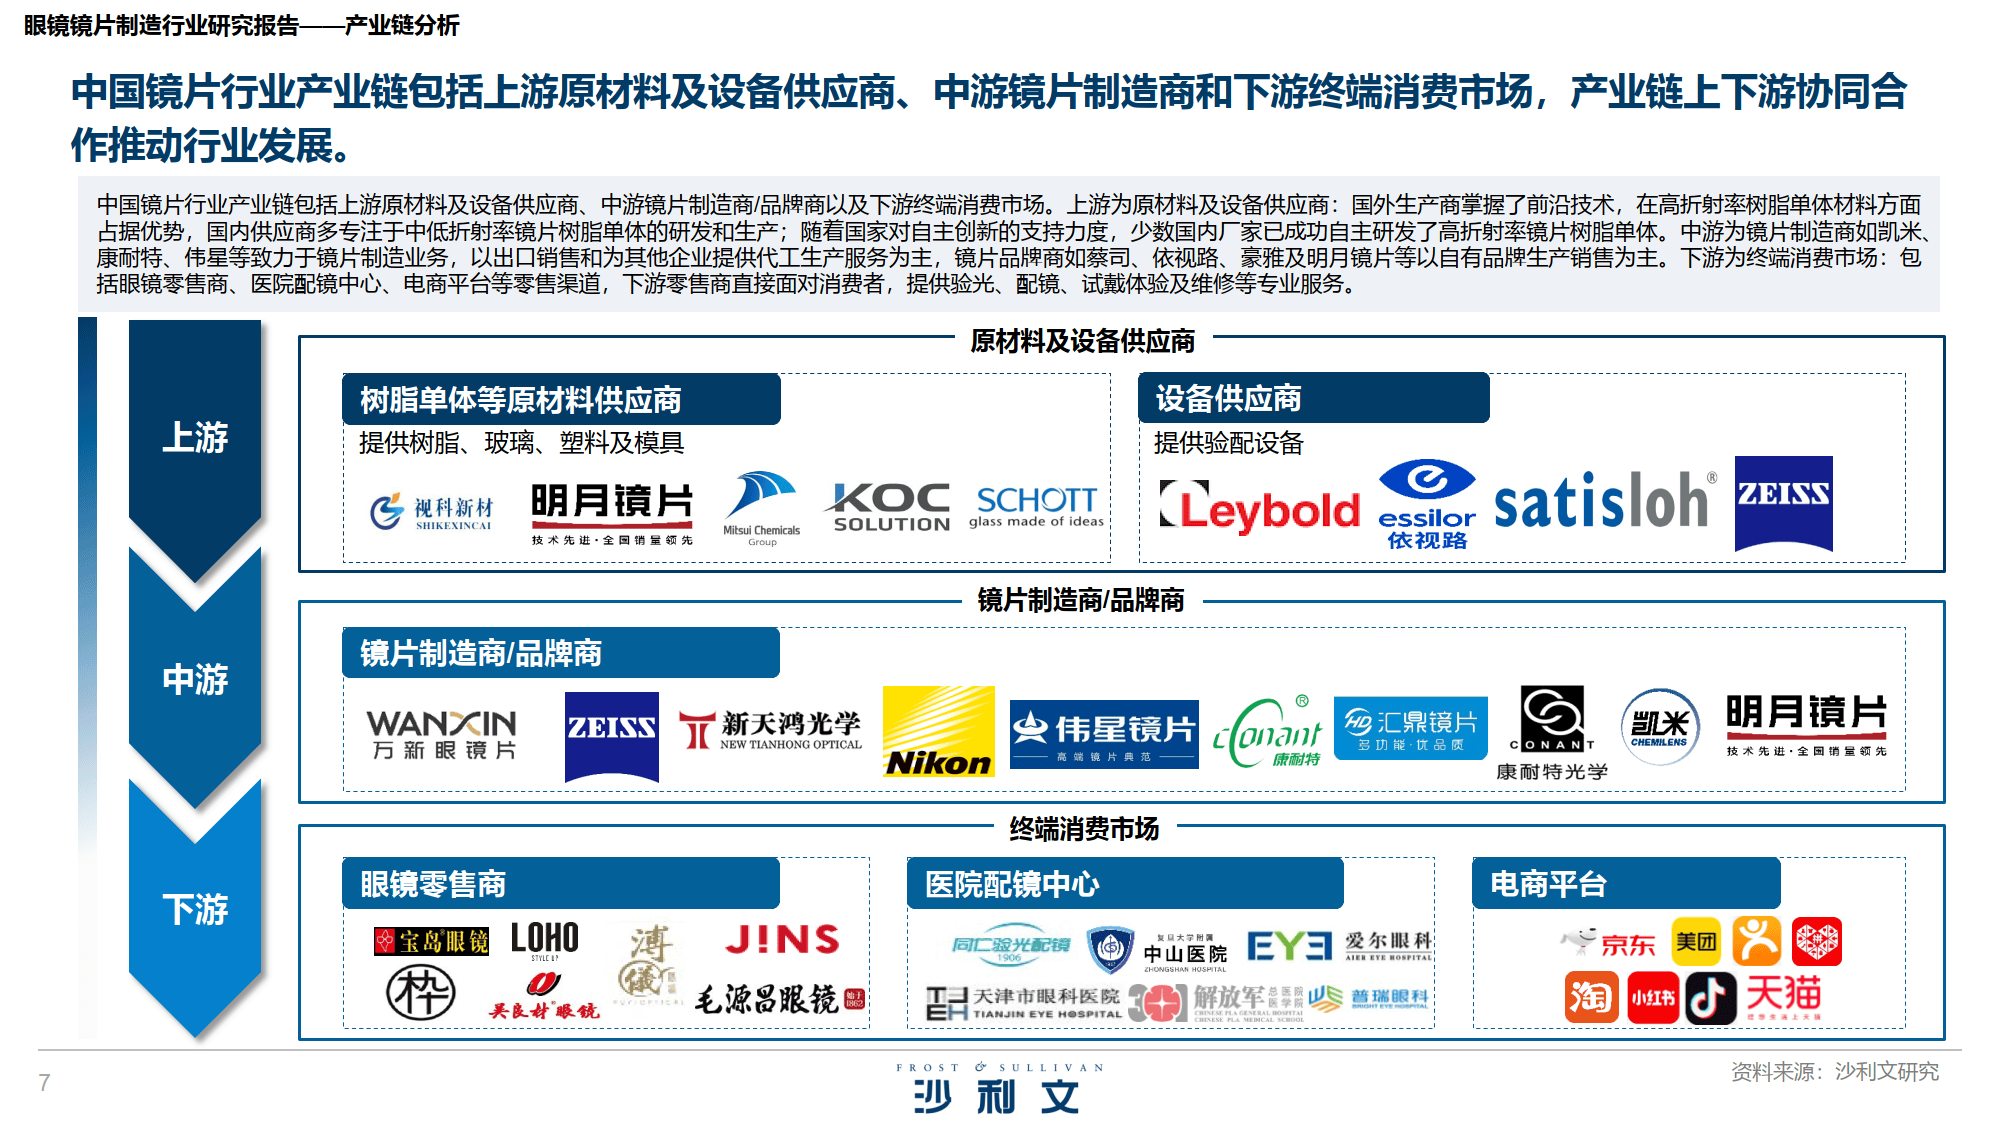
产业链分为上游原材料 / 设备、中游制造 / 品牌、下游零售渠道三大环节。
- 上游:国外企业垄断高折射率树脂单体,国内企业突破中低折射率材料,少数已实现高折射率自主研发;
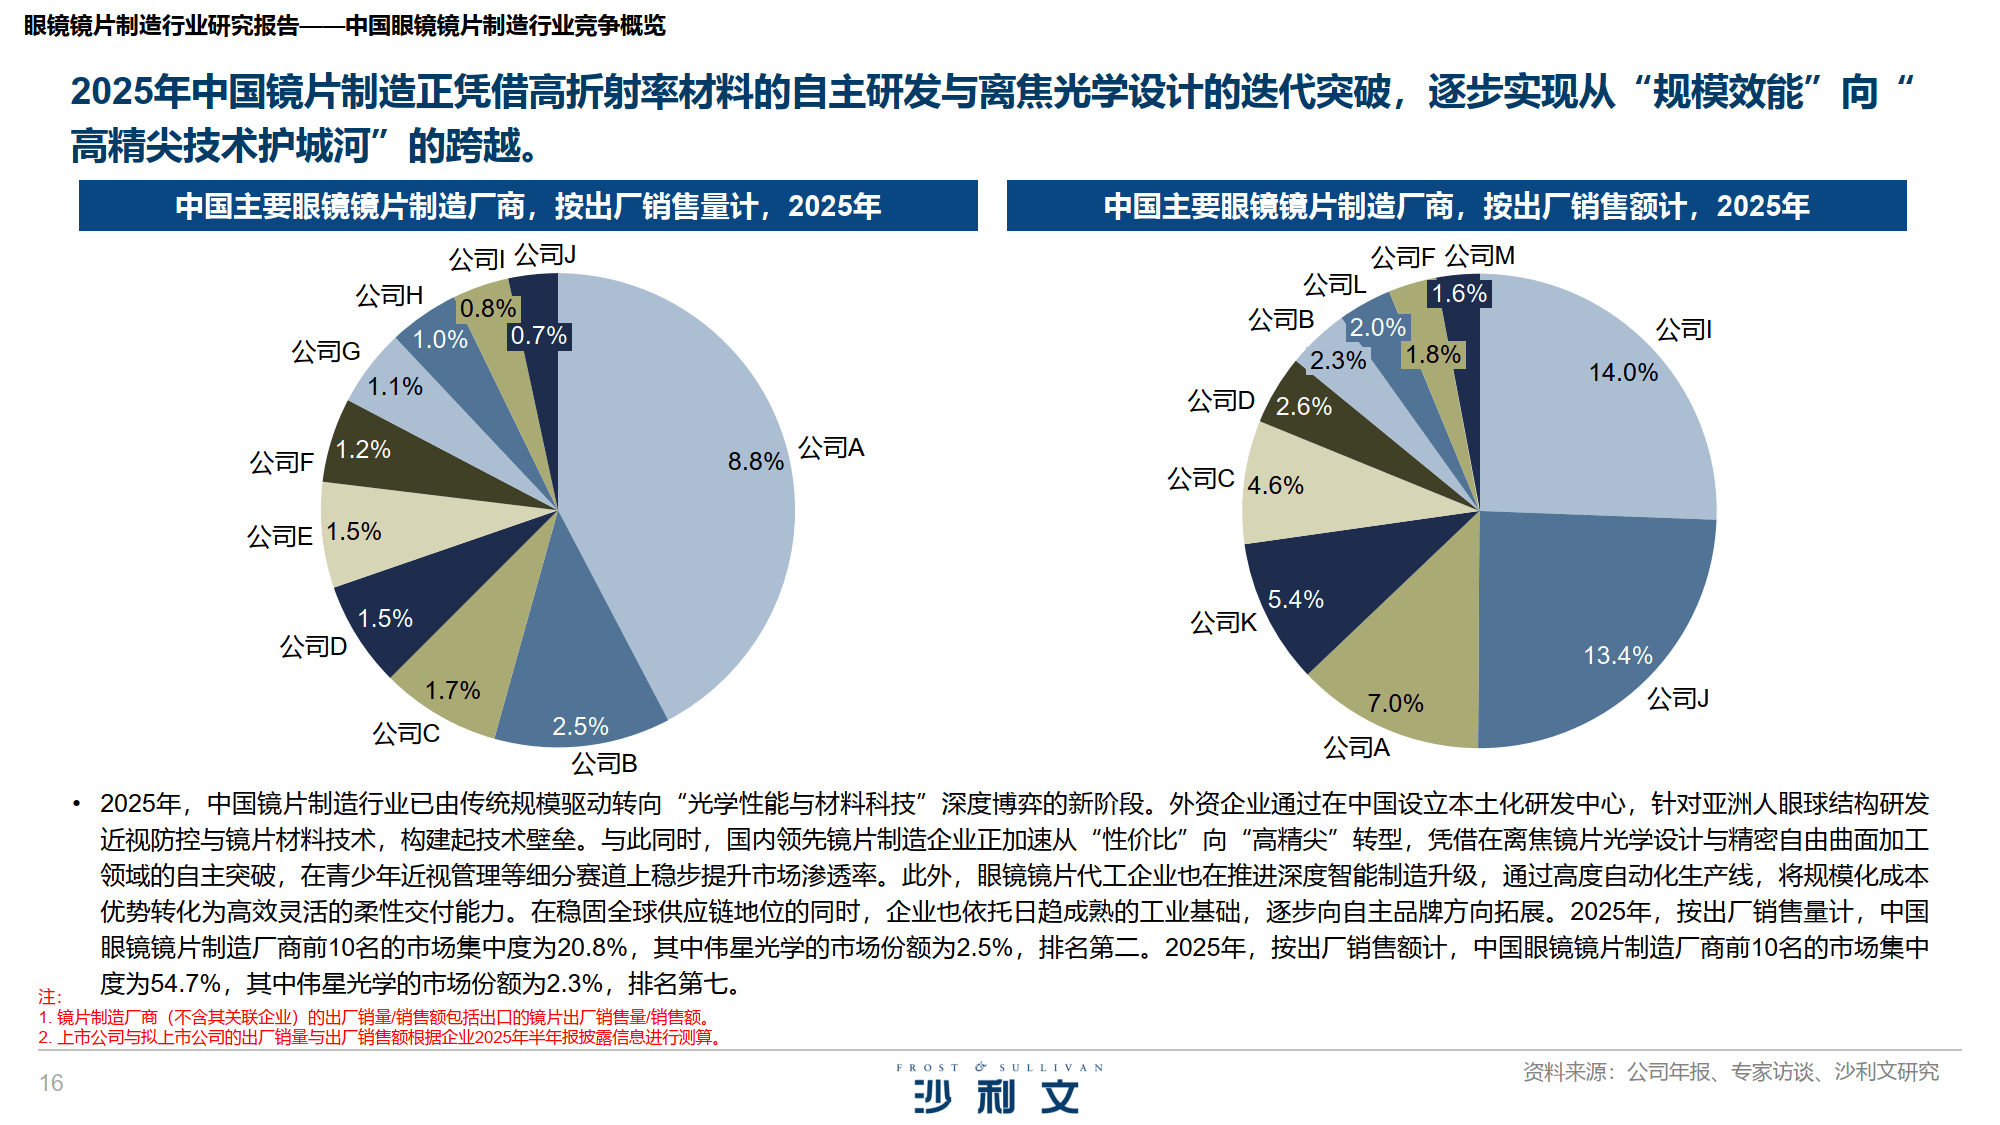
- 中游:外资品牌(蔡司、依视路、豪雅)占据高端市场,国内企业(明月、伟星、康耐特)以代工与自主品牌并行,向高端化转型;
- 下游:眼镜店、医院配镜中心、电商平台为主要渠道,专业医疗渠道权重提升。
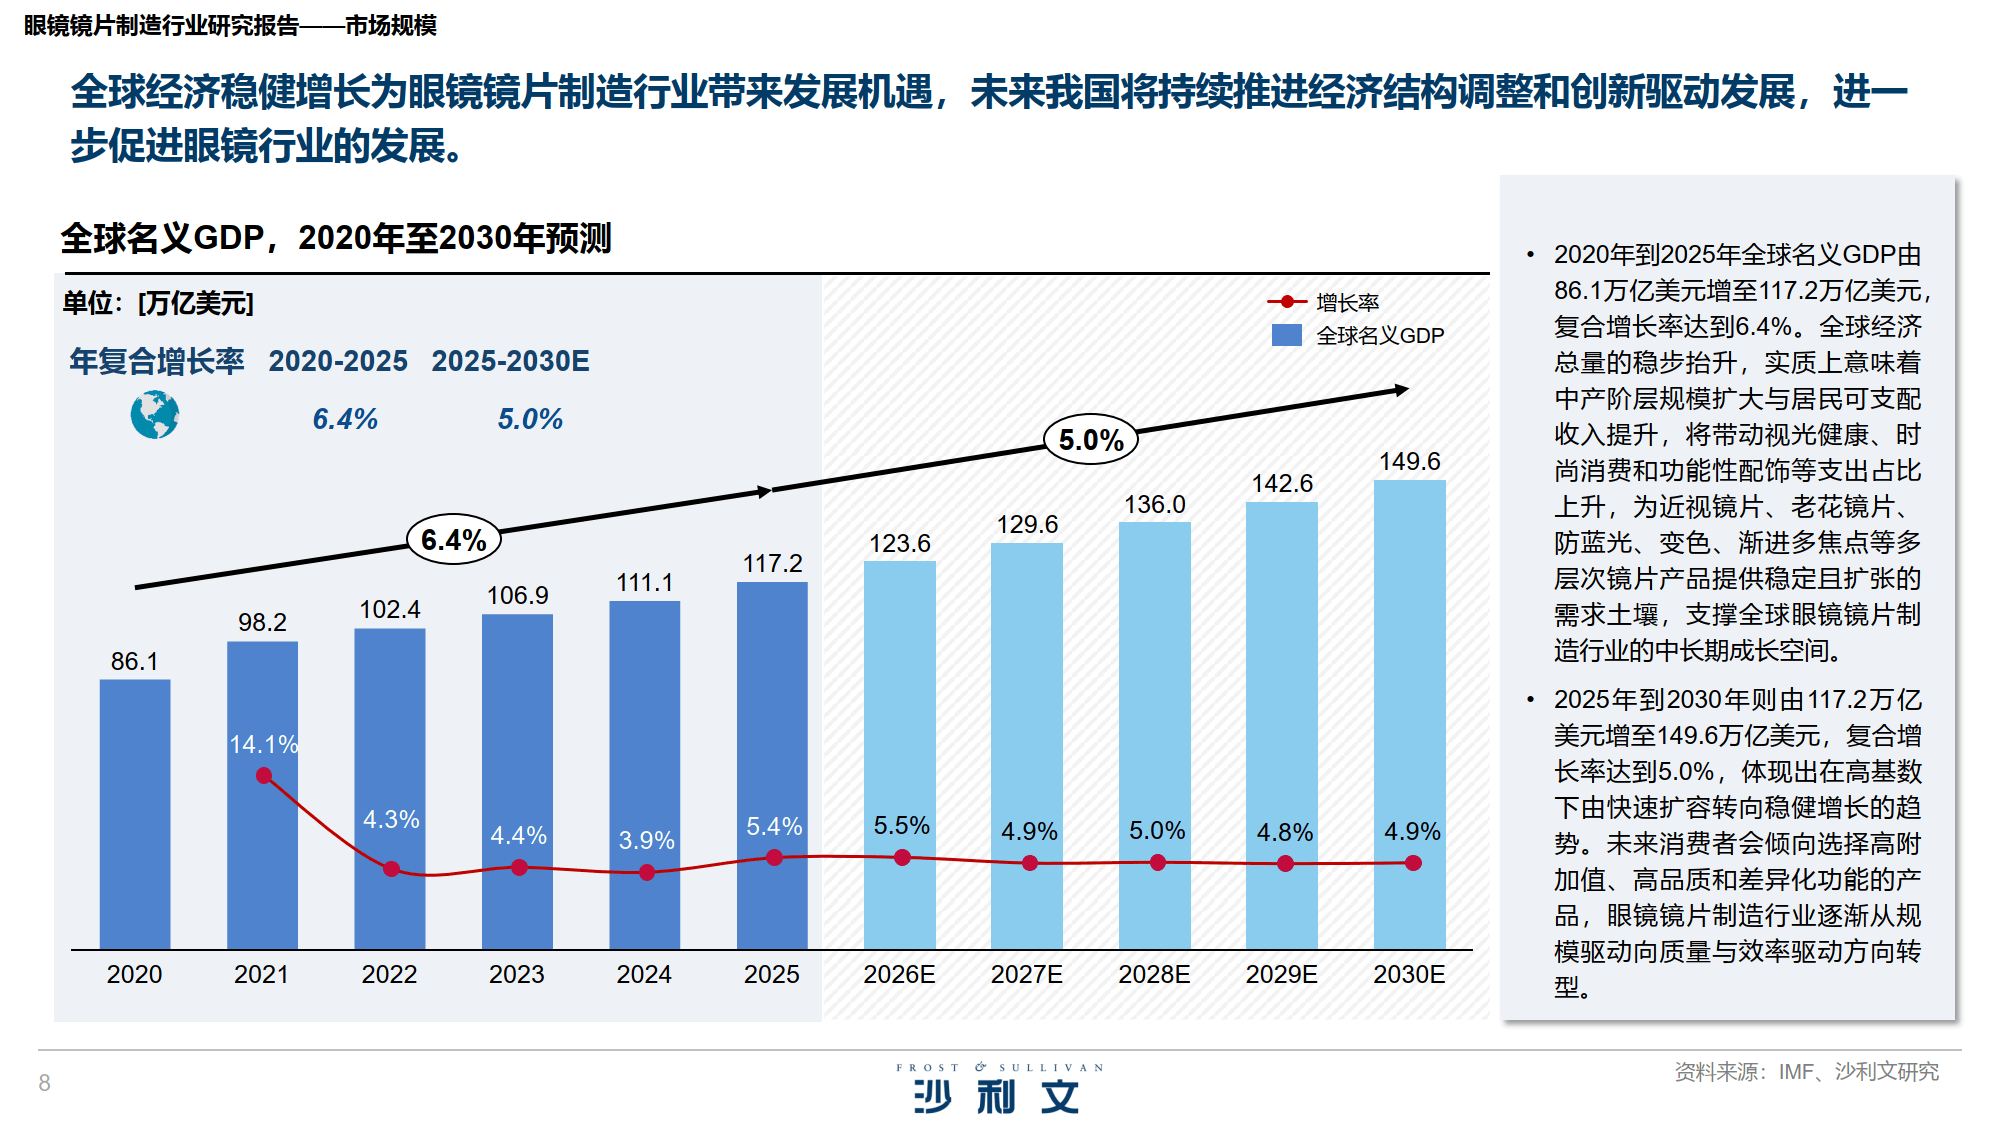
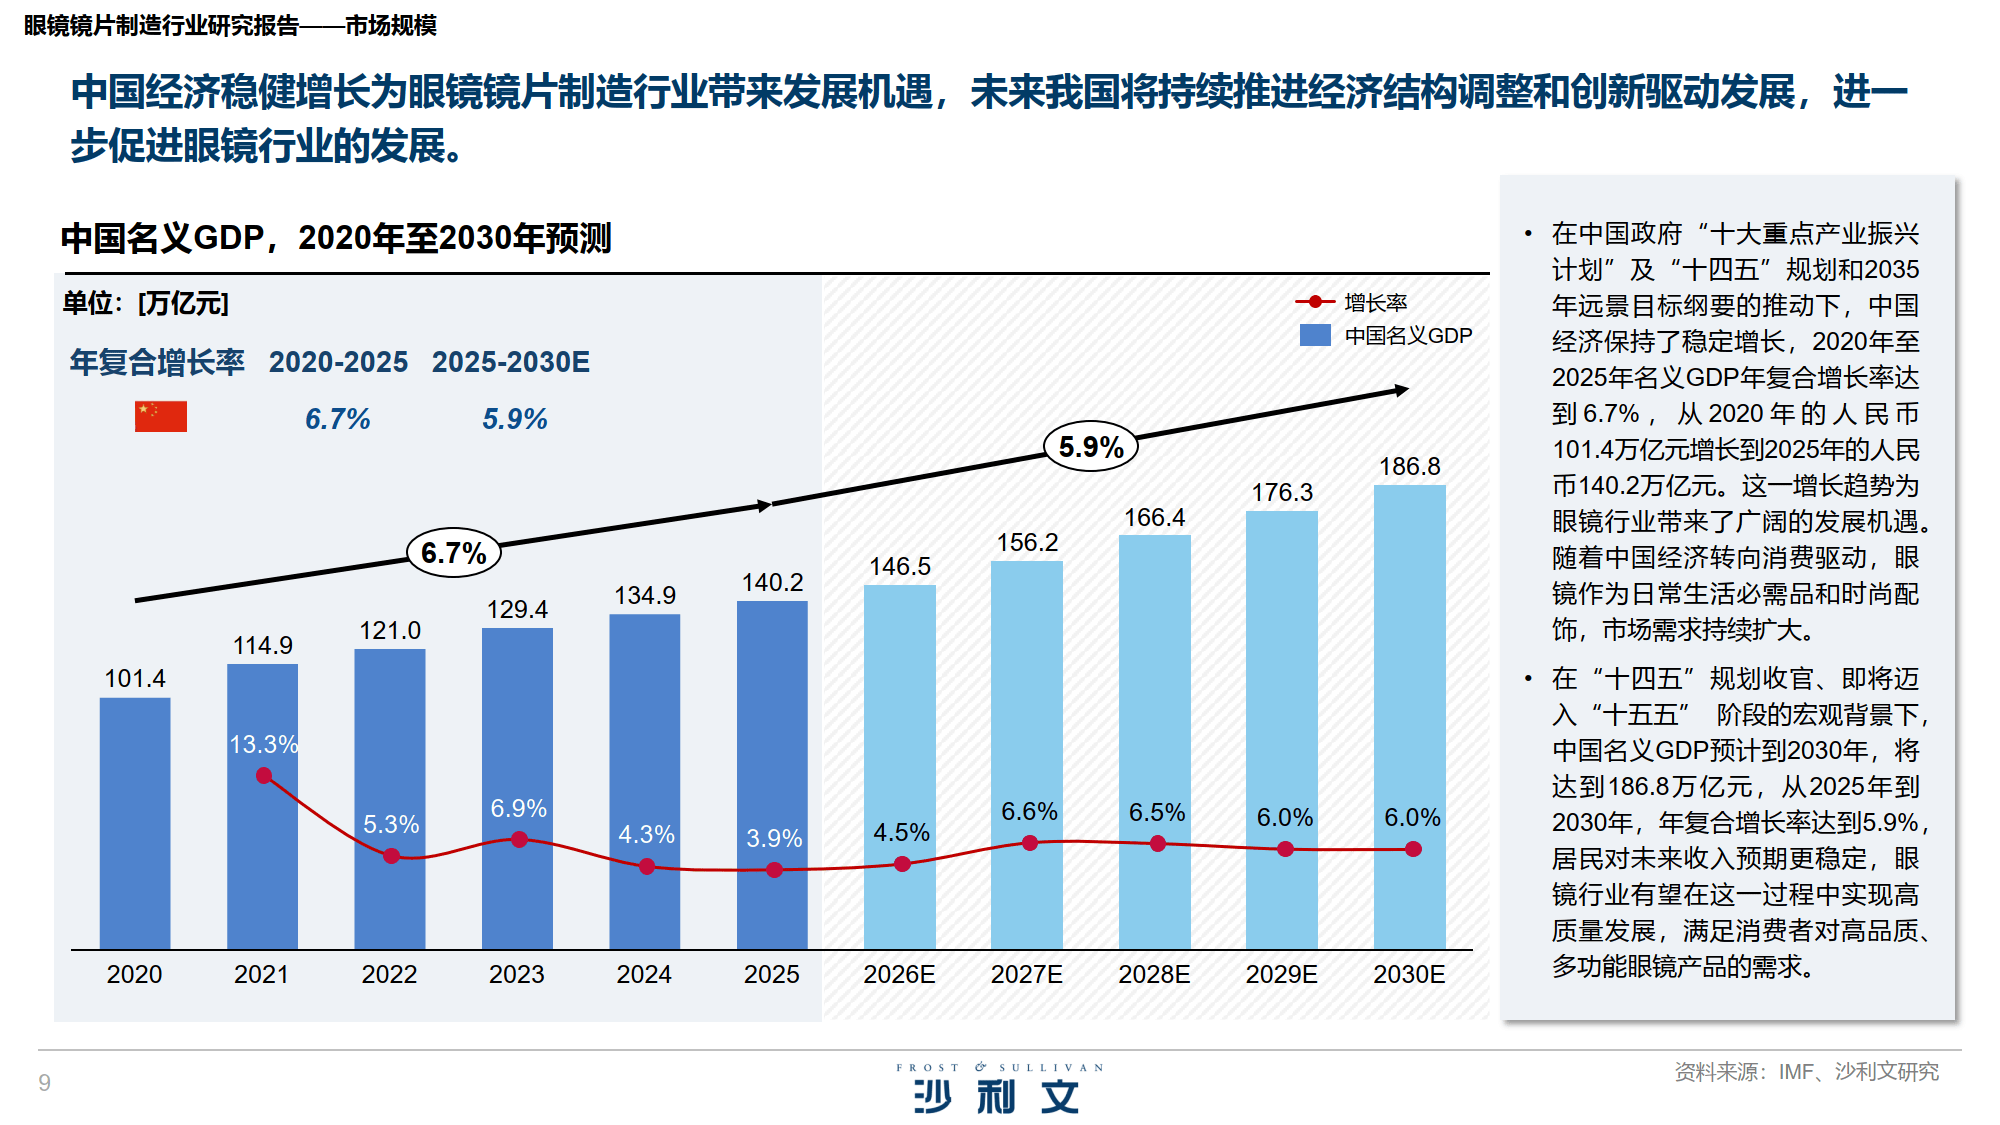
三、市场规模:全球与中国市场稳步增长
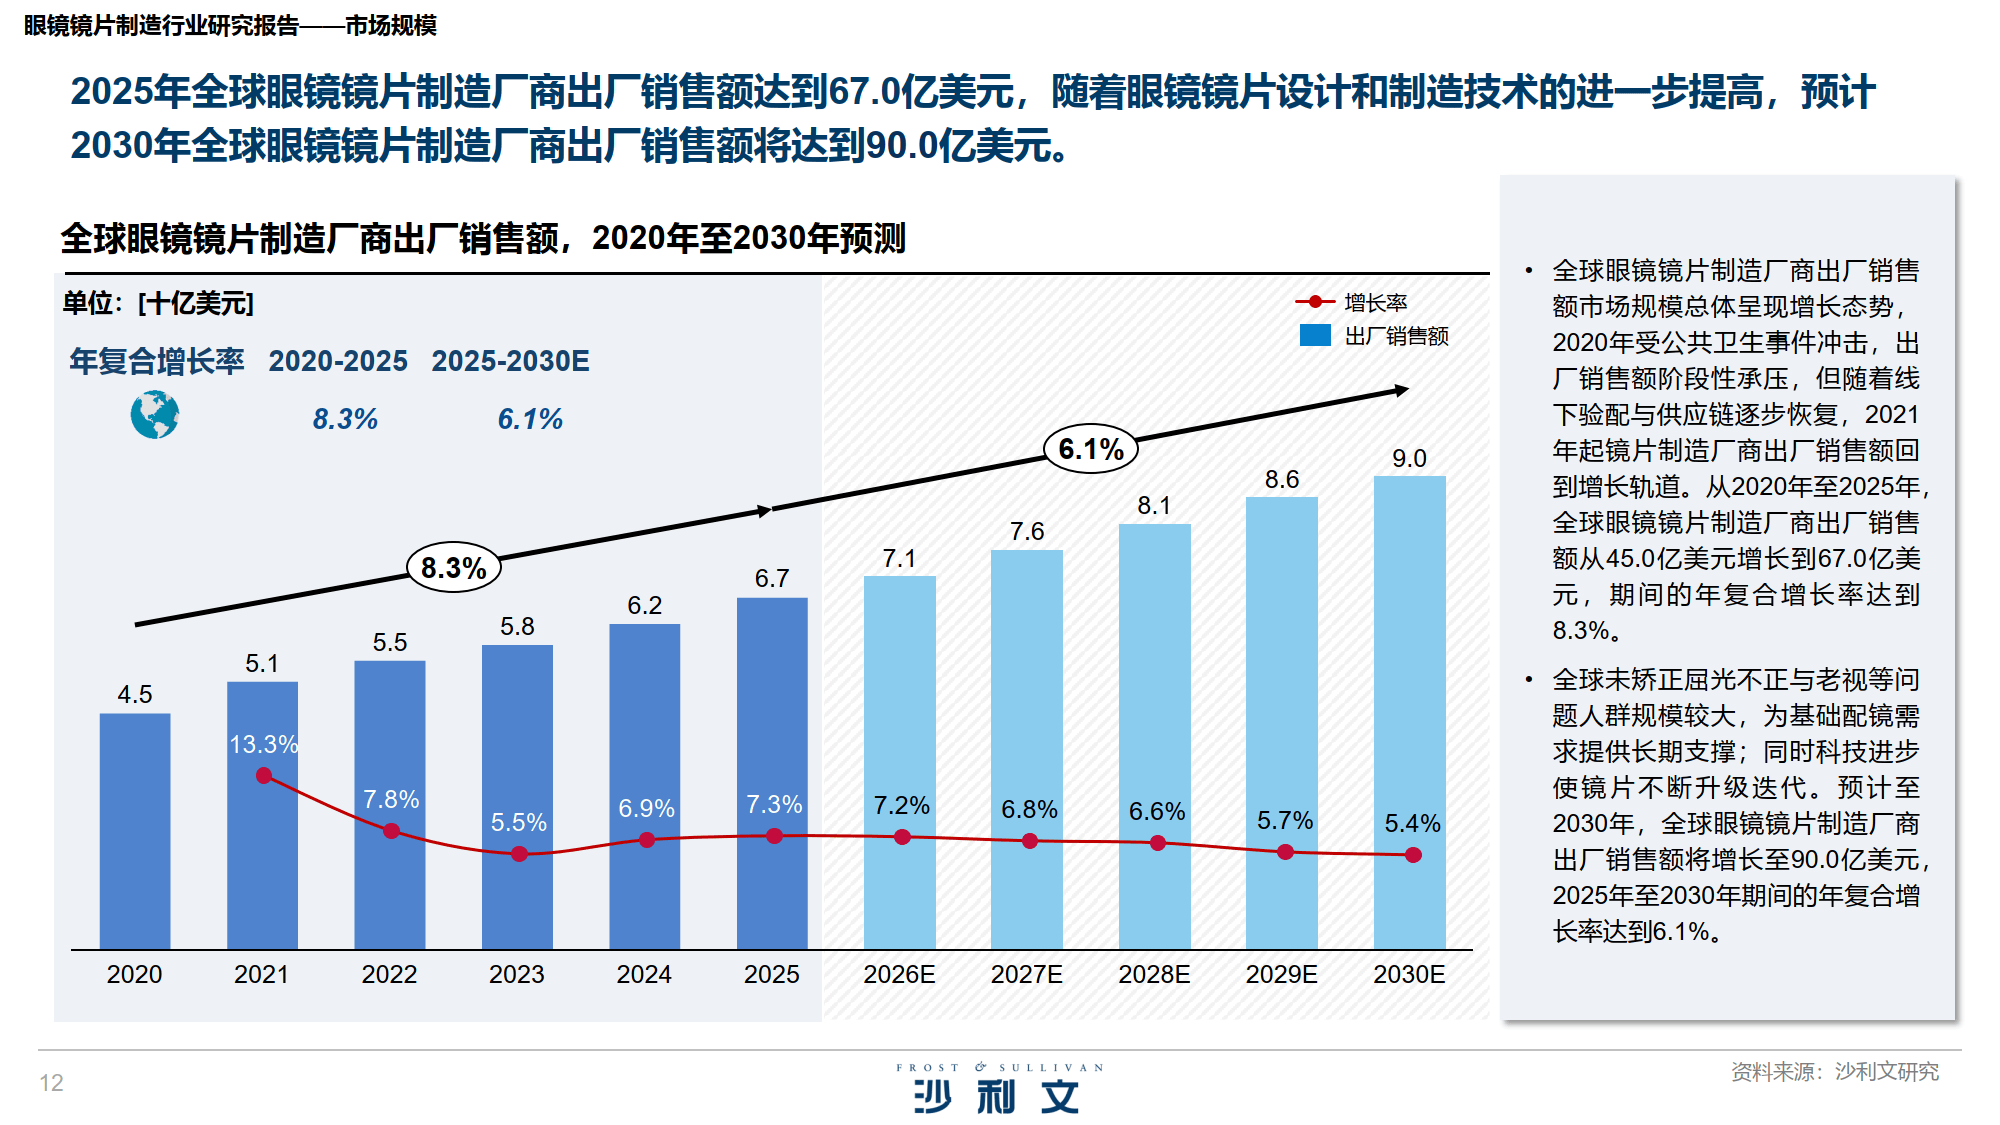
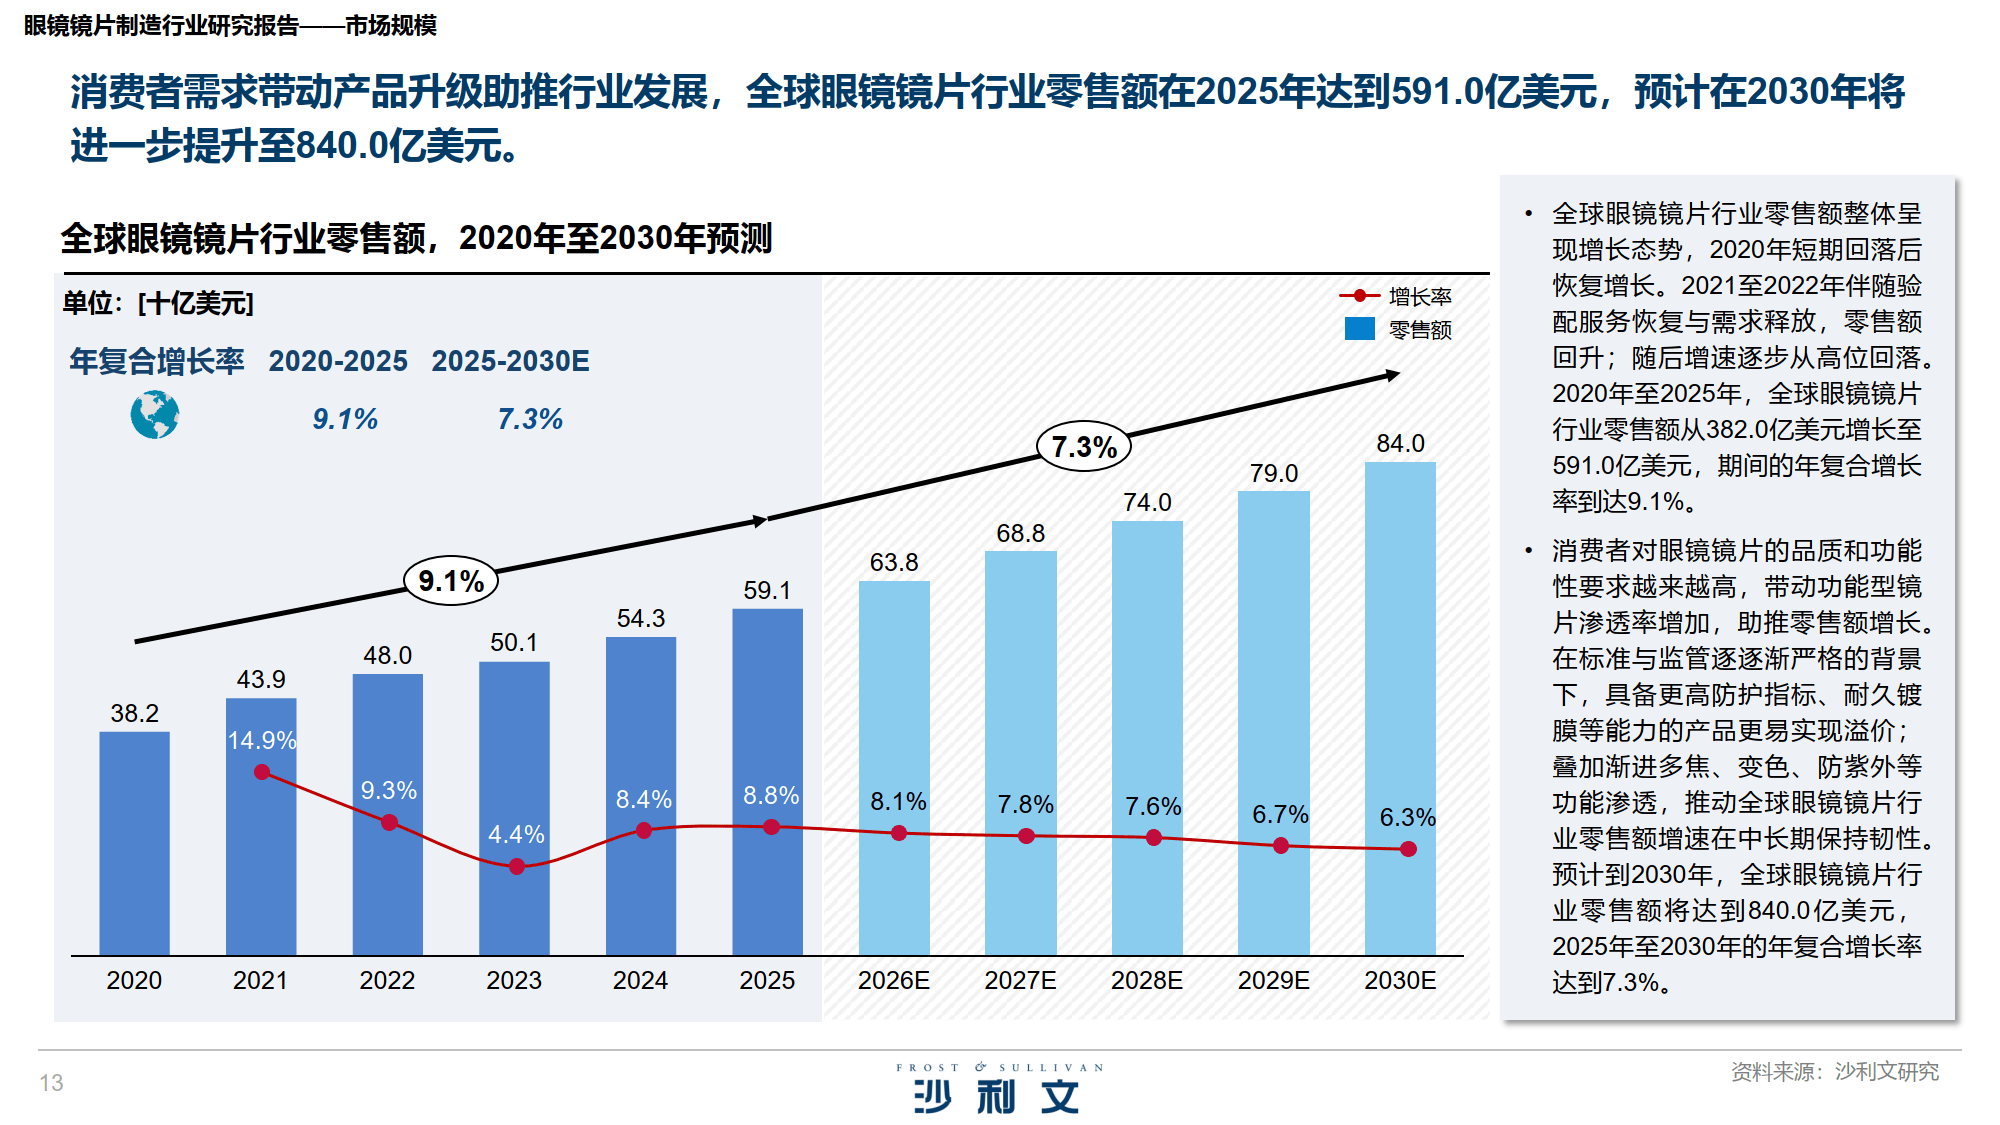
- 全球:2025 年镜片出厂销售额 67.0 亿美元,2030 年预计达 90.0 亿美元;零售额 2025 年 591.0 亿美元,2030 年有望突破 840.0 亿美元。
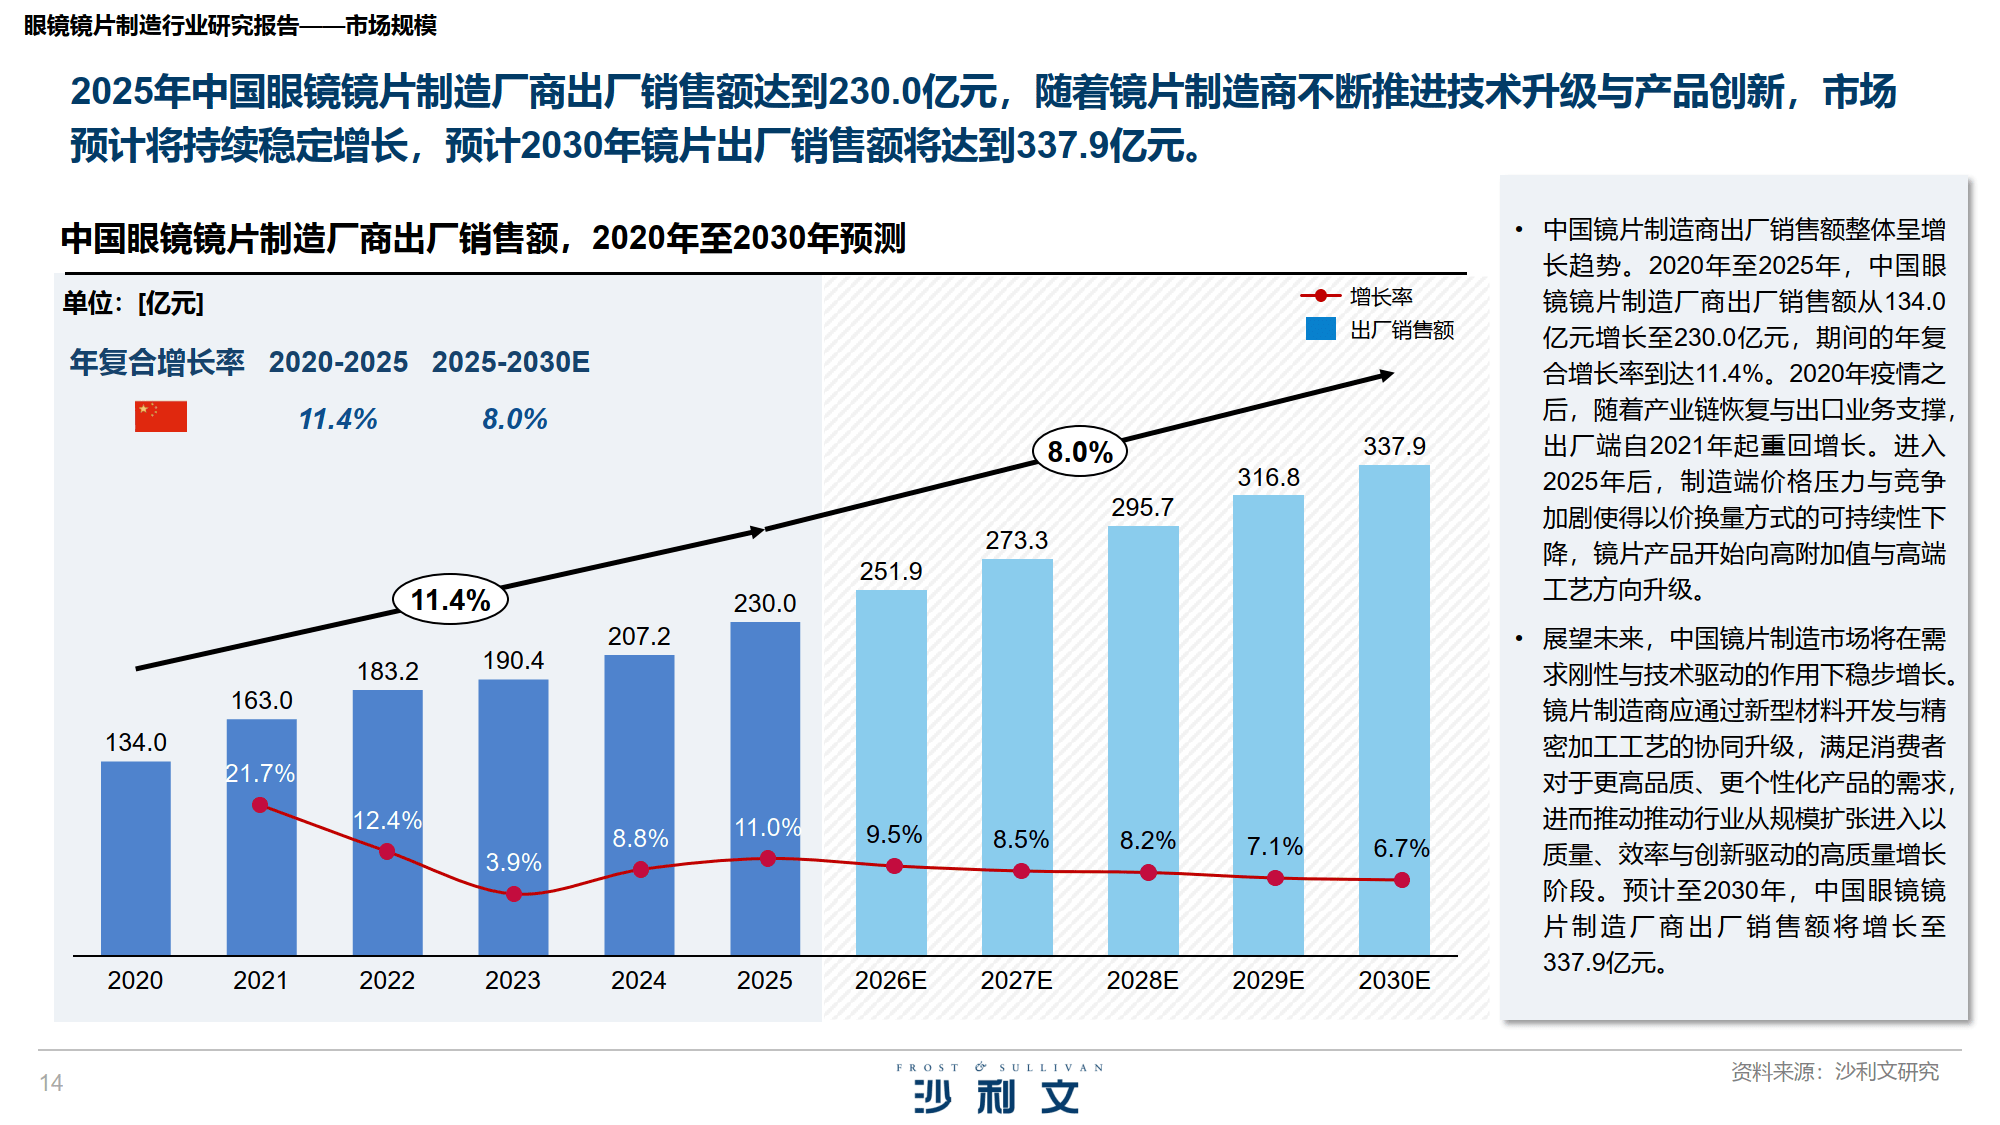
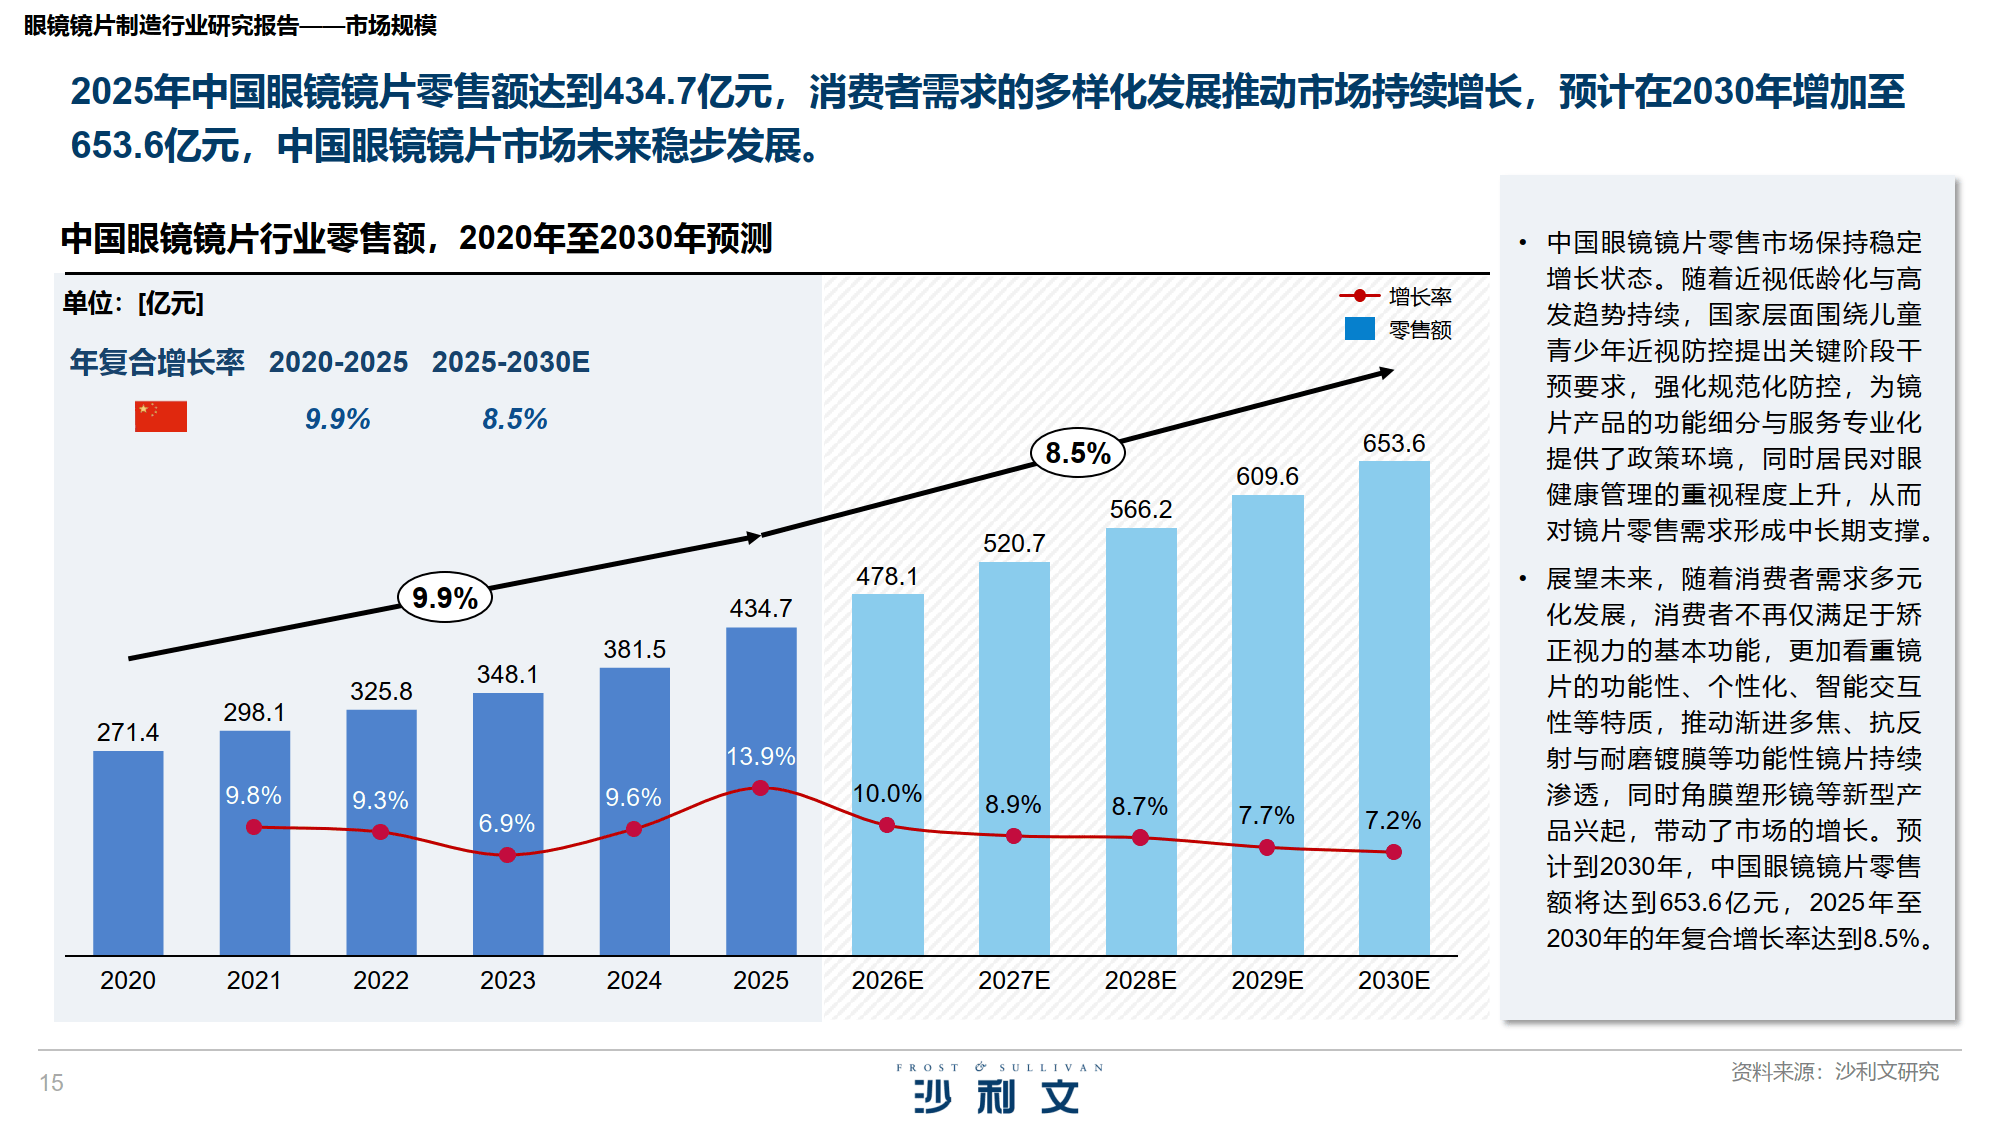
- 中国:2025 年出厂销售额 230.0 亿元,2030 年预计 337.9 亿元;零售额 2025 年 434.7 亿元,2030 年达 653.6 亿元。
- 增长动力源于近视高发、消费升级、功能性镜片渗透,行业从规模驱动转向质量与创新驱动。
四、技术与需求:功能性镜片成核心增长点
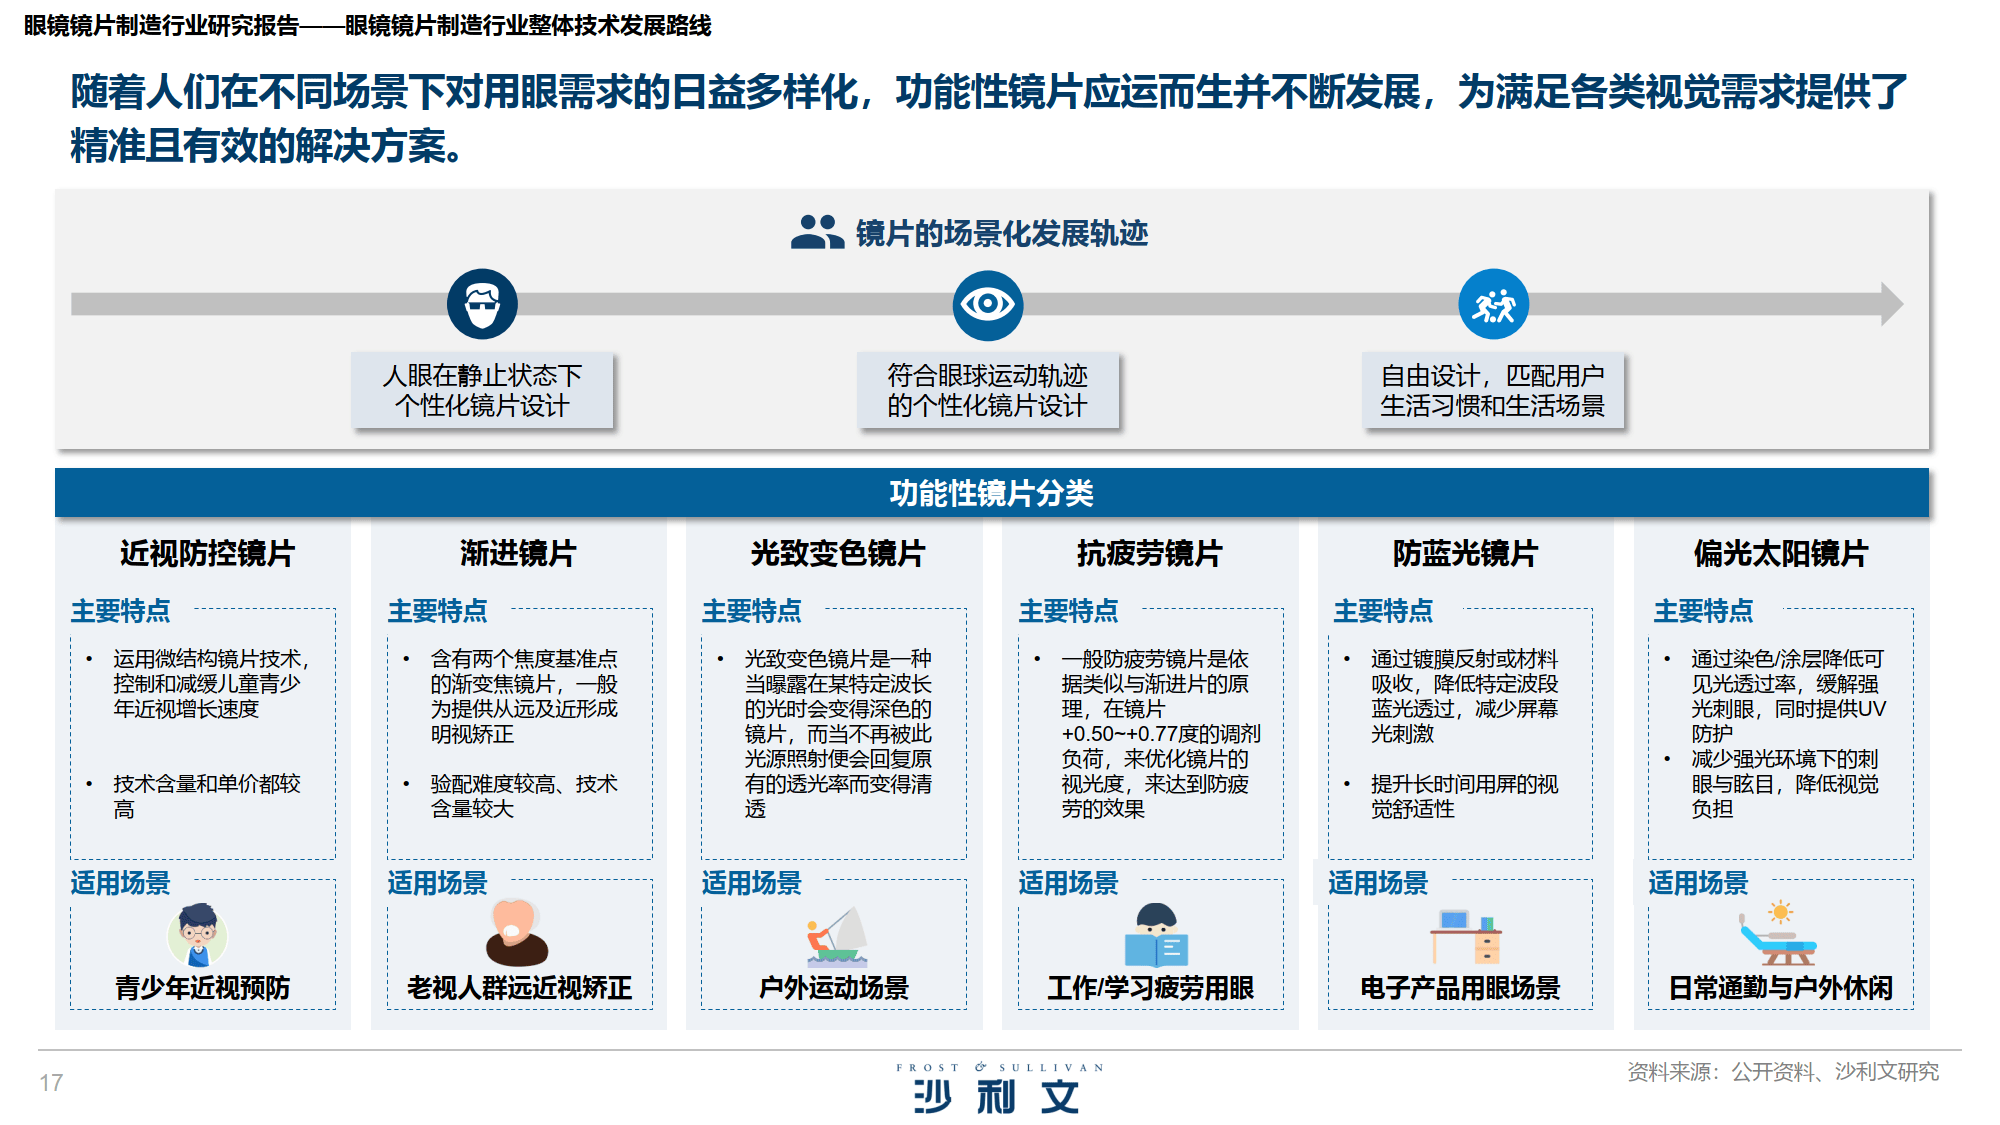
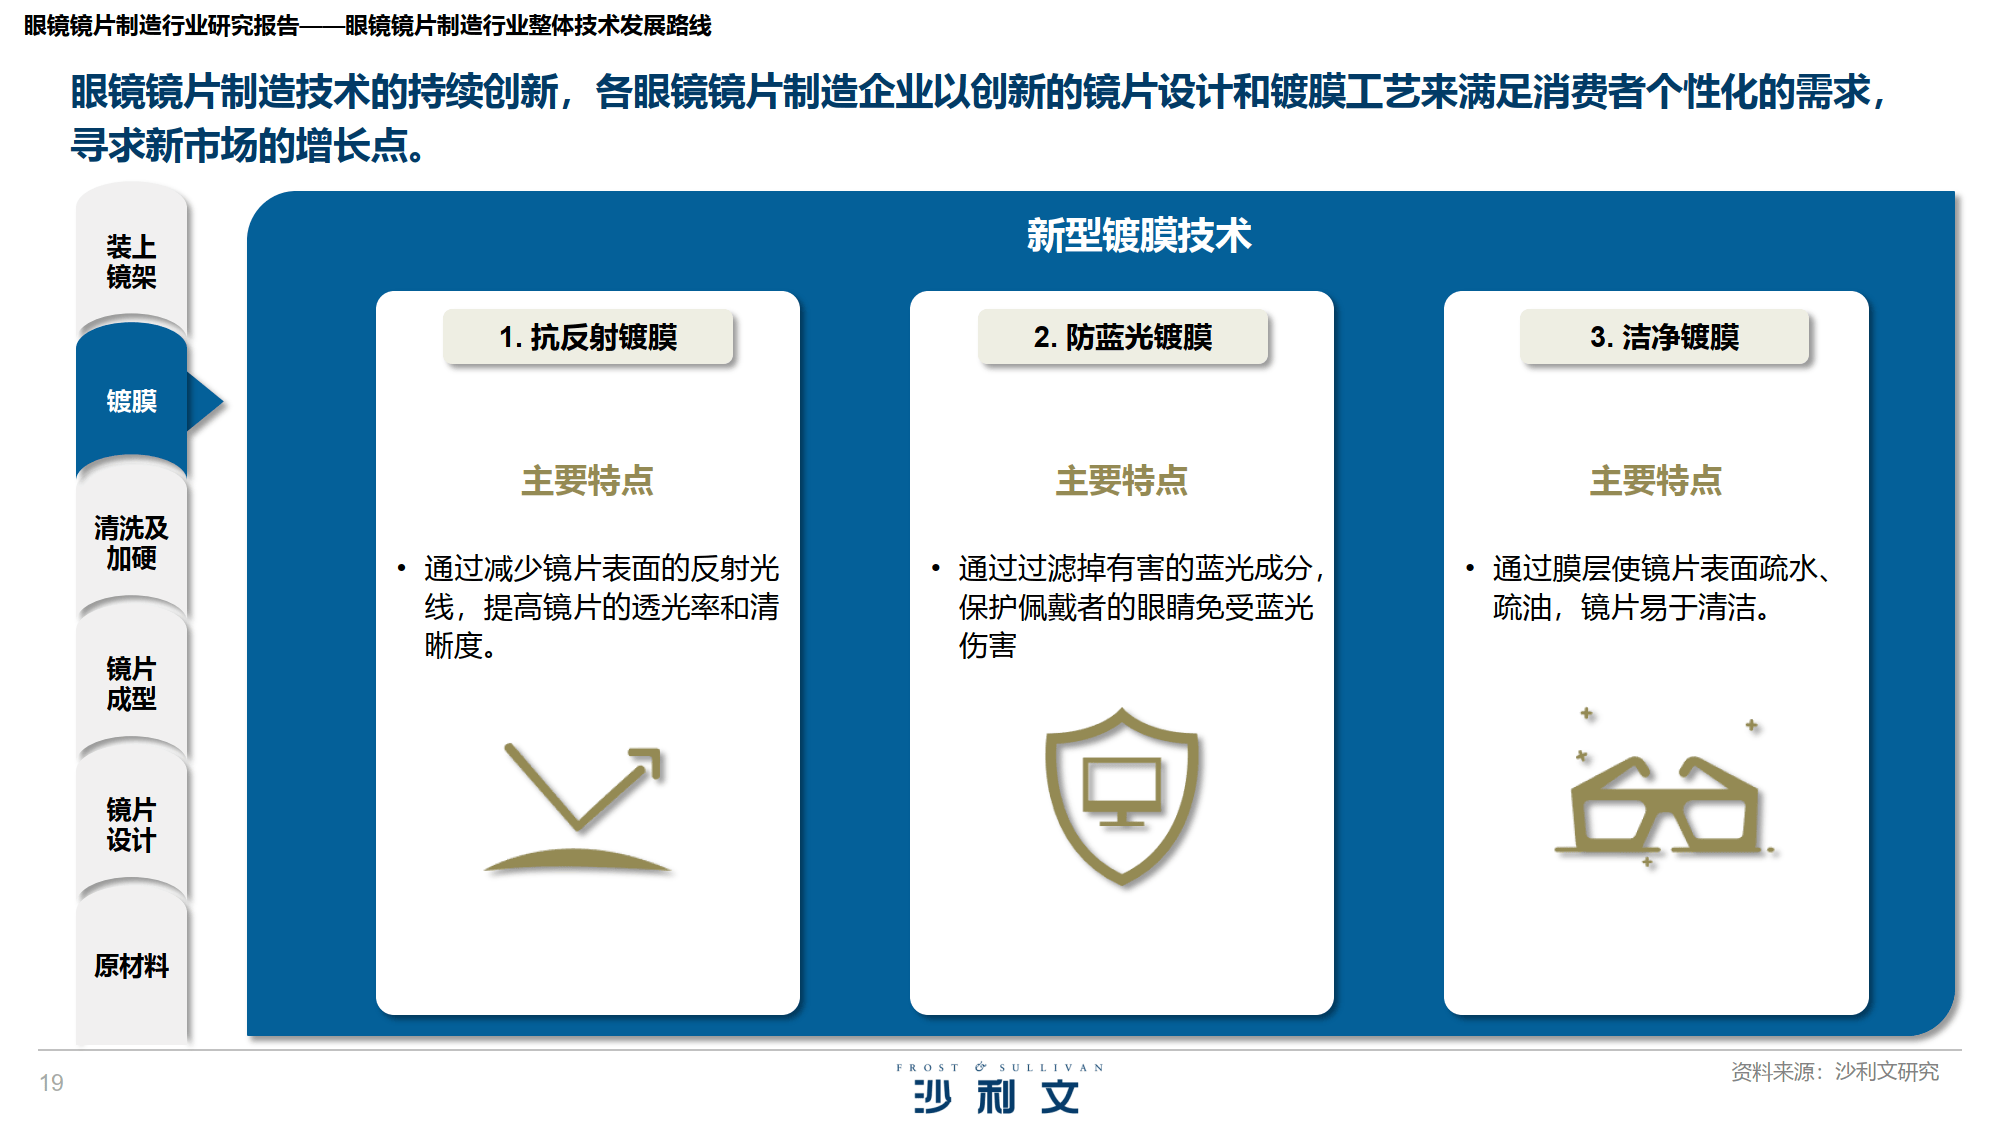
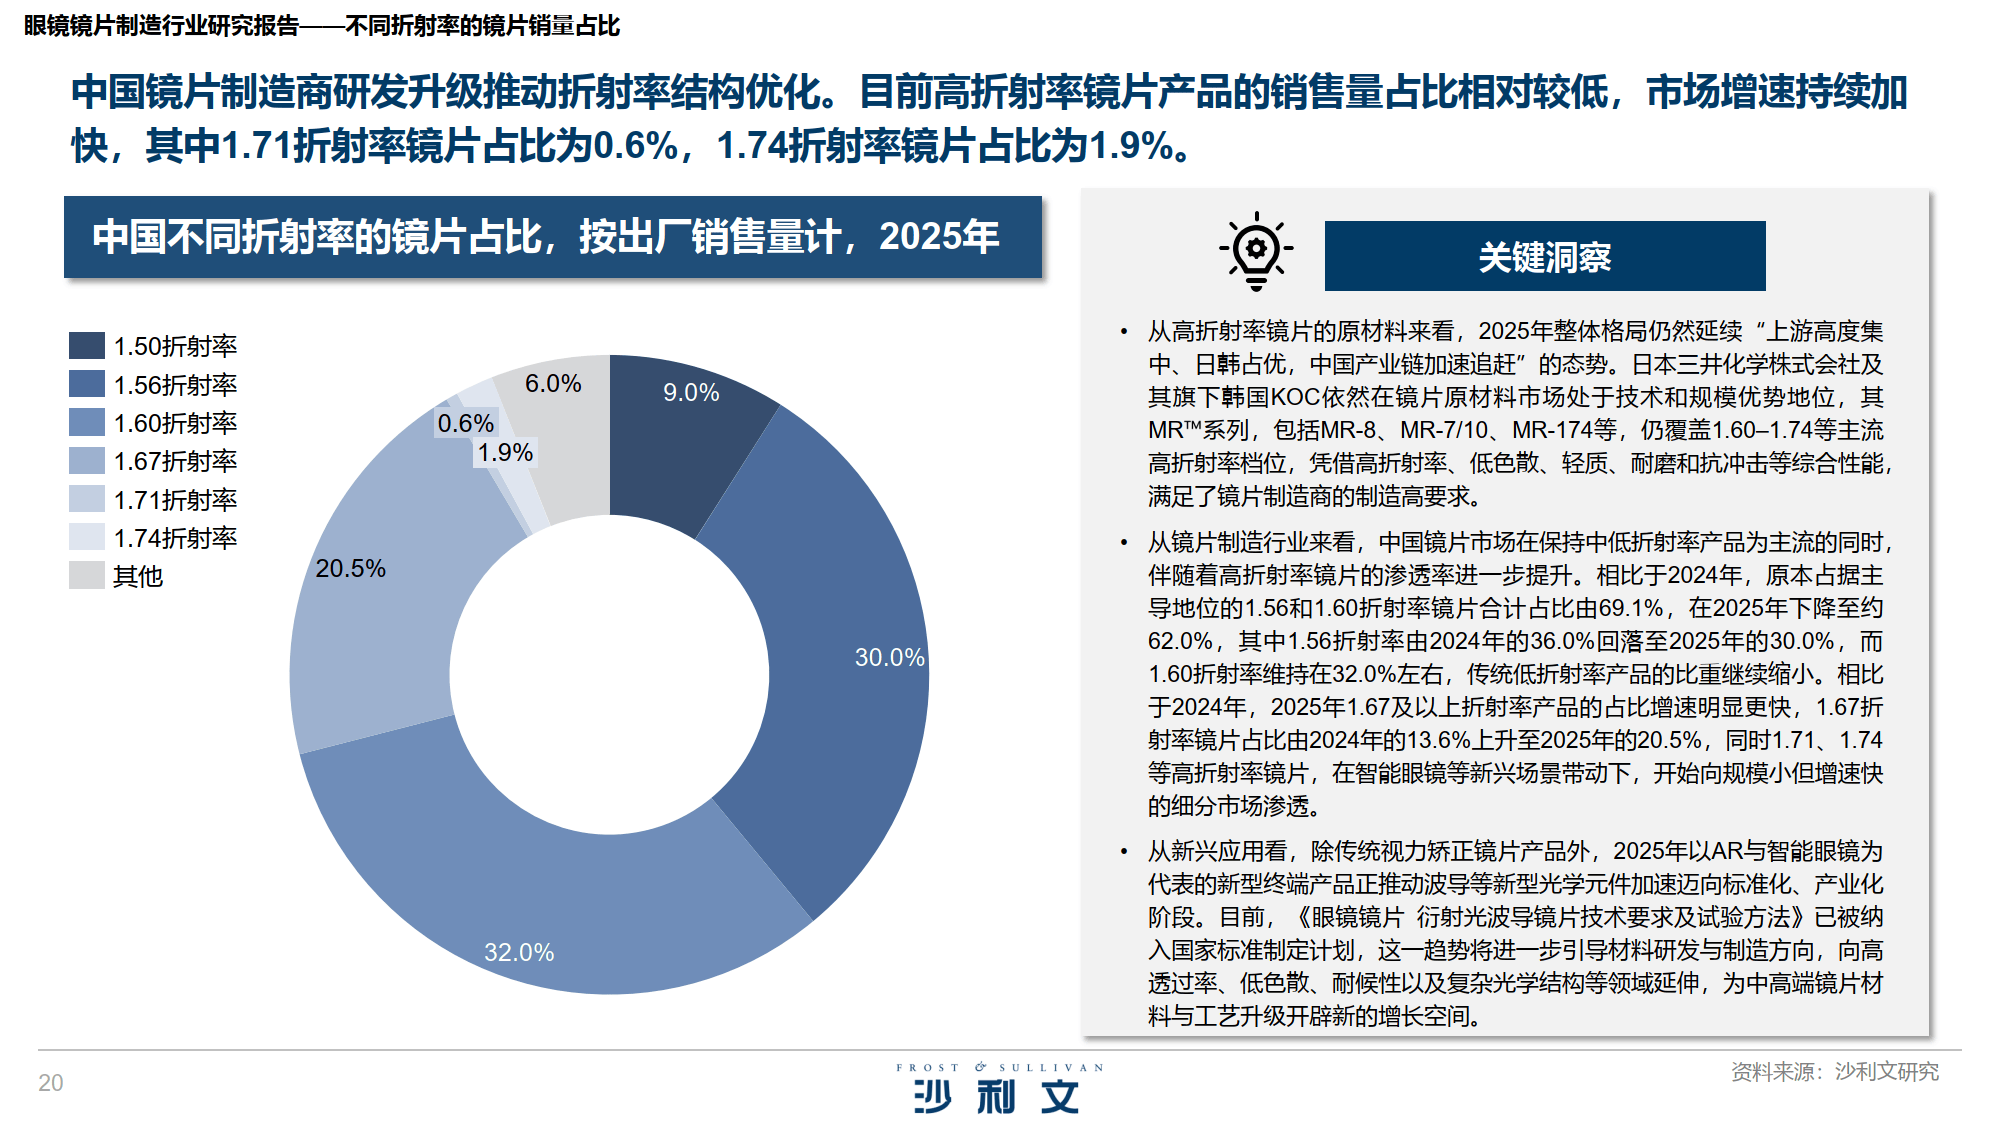
- 技术路线:非球面、微结构、新型镀膜(抗反射、防蓝光)为核心方向,高折射率镜片渗透率快速提升,1.67 及以上折射率产品占比显著增长。
- 需求结构:2025 年功能性镜片销售额占比达 49.8%,涵盖近视防控、渐进多焦、防蓝光、光致变色等品类。
- 换镜周期:1.5 年内换镜人群占比 41.3%,青少年 1 年一换,成年人 1-2 年,中老年 2-3 年,换镜频率缩短推动市场扩容。
五、近视防控:政策加持,微结构镜片主导
国家持续出台近视防控政策,推动干预关口前移。微结构镜片成为青少年近视防控主流,近视延缓率 59%-78%,技术包括微透镜阵列、环带、复合、光扩散四大结构。
市场格局高度集中,医疗渠道前五大企业占比 84.8%,外资品牌占据第一梯队,国产伟星等企业逐步突围。
六、未来趋势:技术、人群、服务三维升级
- 技术迭代:突破静态离焦耐受问题,自由环曲面设计普及;
- 人群拓展:防控前移至未近视高风险儿童,平光预防镜片落地;
- 治疗优化:光学干预 + 药物 + 光疗组合疗法成为主流;
- 数智赋能:AI 筛查、个性化视力管理构建全周期服务闭环。
中国眼镜镜片行业正处于高质量发展阶段,材料与技术创新、近视防控需求、消费升级将持续驱动行业增长,国产企业有望凭借技术突破实现份额提升。

免责声明:我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系