印度首富的仓库里,堆满了从中国运来的崭新设备。这些价值超过11亿美元的机器,原本要在古吉拉特邦的工厂里生产出最先进的锂电池,如今却在角落里默默吃灰。一场围绕电池核心技术的博弈,让印度雄心勃勃的制造计划,遭遇了意想不到的转折。
事情要从去年说起。信实工业,这家印度巨头企业,派出数百人的庞大团队前往中国,采购了整套电池生产设备。他们的目标很明确:借助中国的技术与设备,快速建立起印度本土的先进电池产能。这个计划一度看起来顺风顺水,设备顺利运抵,工厂园区也开始动工。
转折点出现在中国更新了技术出口管制清单。像磷酸铁锂电池材料制备这类核心技术,被明确列入限制出口范畴。这一下,信实工业的算盘落空了。光有机器没有用,关键的“配方”和工艺技术拿不到许可,生产线就无法真正运转。价值数亿美元的进口设备,瞬间变成了最昂贵的仓库库存。
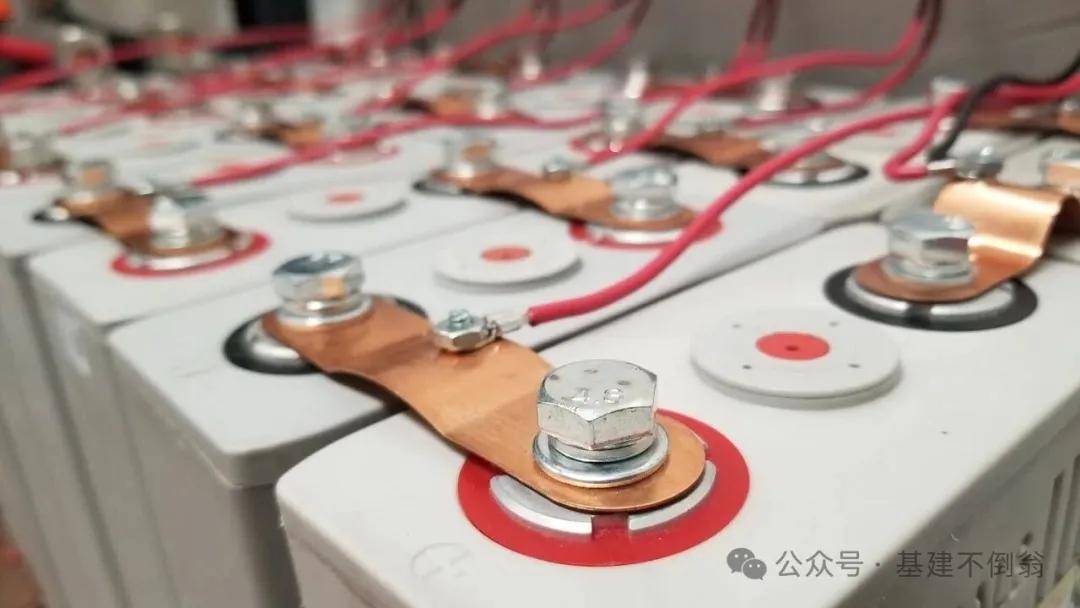
美媒彭博社在报道中直言,这沉重打击了印度制造的雄心。印度市场销售的电动汽车,其电池芯几乎完全依赖进口,其中高达75%来自中国。印度本土号称在建的电池产能目标高达178吉瓦时,但实际已投产的商用产能仅为1吉瓦时左右,差距巨大。《电池纪事》的创始人甚至评价,那些庞大的规划数字“基本不切实际”。
信实工业的困境并非个例。它折射出印度在构建复杂产业体系时的一个普遍难题:缺乏核心的专业能力与自主技术。电池制造是资金与技术双密集的产业,涉及从材料配方、电芯设计到工艺控制的完整知识体系。印度企业曾希望复制在手机制造领域的成功模式,即通过引入外资与技术快速搭建产能。
在手机领域,印度确实取得了一些进展,美国市场的部分iPhone已在印度生产。但电动汽车产业链的深度和复杂度远超手机组装。电池,作为电动汽车的“心脏”,其技术壁垒要高得多。中国经过长期、系统性的研发投入与产业布局,才形成了如今从矿产加工、材料生产到电芯制造的完整优势,占据了全球动力电池市场约60%的份额。
面对中国的技术红线,印度企业并非没有尝试其他出路。信实集团曾寻求日本和韩国的技术作为替代方案。但评估发现,日韩的技术许可费用可能是中国的两到三倍,生产线的运营成本也要高出30%到50%。中国供应链在提供高技术的同时,还保持了显著的成本优势,使得其他替代方案在经济性上难以成立。
印度另一大企业JSW集团的掌门人说得更直接,认为必须与中国建立联系。该集团也确实在与中国车企洽谈合作。但知情人士透露,涉及广泛技术转让的谈判已大幅缩水。中方更倾向于以收取特许权使用费的方式提供产品平台,而非进行深度的核心技术转移。这意味着,印度希望“以市场换技术”的思路,正遇到明确的边界。
为破解困局,印度政府推出了生产激励计划,计划投入约20亿美元扶持本土电池产能。但截至去年,实际达成的产能与目标相去甚远,达成率仅有个位数。有国际厂商甚至选择放弃已中标的额度,直接退出,这从一个侧面反映了市场对印度电池投资环境的看法。
反观中国,对关键技术出口的管控正在加强。这被视为保护自身长期研发投入与产业优势的必要举措。全球新能源汽车产业竞争激烈,电池技术直接关系到未来产业格局。将利润最丰厚、最核心的环节留在国内,成为自然的战略选择。
这一系列事件促使外界重新评估印度制造的现状。世界银行的数据显示,制造业在印度经济中的比重,从2010年的17%下降到了2024年的13%。这与莫迪政府希望将该比例提升至25%的目标形成了反差。印度在部分领域取得了组装与集成环节的进步,但在需要深厚技术积累与完整产业链支撑的尖端制造业方面,仍面临巨大挑战。
印度贾姆讷格尔的电池工厂园区仍在建设,部分高管依然留在中国寻找机会。那些昂贵的设备或许还在等待启动的指令。但这波操作清晰地传递出一个信号:在关键的核心技术领域,仅靠购买设备或期待技术转让,难以构建起真正自主、有竞争力的产业体系。真正的制造雄心,最终需要立足于自主创新的决心与持之以恒的研发积累。这条路没有捷径,对任何国家都一样。