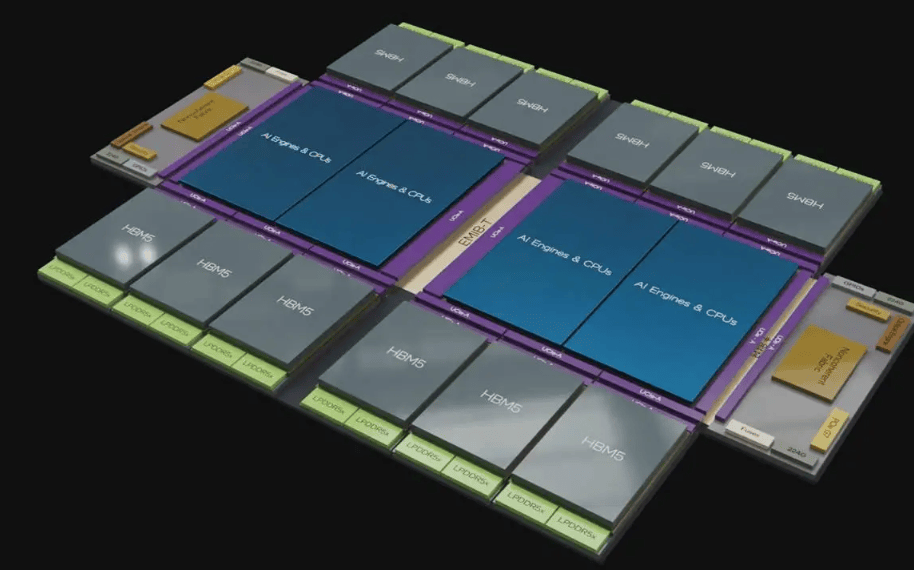
摘要:传统摩尔定律依托晶体管制程微缩实现芯片性能迭代,随着3nm、2nm及以下先进制程逼近物理极限与经济成本阈值,单纯依靠工艺节点升级的产业增长模式逐步式微。在后摩尔时代产业变革背景下,先进封装摆脱传统封测“保护、连接、散热”的辅助定位,成为提升芯片系统性能、突破算力瓶颈、优化PPAC(性能、功耗、面积、成本)指标的核心技术路径。以Chiplet芯粒架构、2.5D/3D堆叠、混合键合为核心的异构集成技术,打破单一晶圆同质集成局限,实现不同制程、不同功能、不同材料芯片的高效融合,重构半导体产业迭代逻辑,开启“新摩尔时代”。本文系统剖析传统制程迭代的产业瓶颈,阐释先进封装赛道崛起的核心动因,梳理异构集成的技术机理与体系架构,分析全球产业竞争格局与国内技术攻坚难点,并预判新摩尔时代的产业发展趋势,为我国半导体封测产业升级、自主可控供应链建设提供理论支撑与实践参考。
关键词:先进封装;异构集成;Chiplet;新摩尔时代;后摩尔定律;半导体产业
一、引言
半个世纪以来,摩尔定律作为半导体产业发展的核心准则,依靠晶体管尺寸微缩、制程节点迭代,持续推动芯片性能提升、成本下降,支撑全球信息技术、人工智能、高性能计算产业高速发展。但随着制程工艺进入纳米级极限,量子隧穿效应、漏电率攀升、工艺良率下降等物理问题日益凸显,同时先进制程研发与建厂成本呈指数级增长,3nm及以下节点的商业化性价比持续走低,传统“制程微缩驱动增长”的摩尔定律逐步放缓,产业正式迈入后摩尔时代。
算力需求的爆发式增长与制程迭代放缓形成鲜明矛盾,AI大模型、超级计算、自动驾驶、边缘智能等新兴场景,对芯片带宽、算力密度、能效比、集成度提出极致要求,单一同质芯片已无法适配多元、超高算力的产业需求。在此背景下,产业迭代逻辑从“单一晶圆制程精进”转向“系统级集成优化”,先进封装成为承接半导体产业增长的核心赛道。相较于传统封装,先进封装以异构集成为核心,通过芯粒拆分、三维堆叠、高密度互联,实现多品类芯片的异构融合,以系统级性能提升替代单纯制程升级,延续半导体产业迭代节奏,正式开启新摩尔时代。
当前,全球半导体产业竞争重心逐步从前端晶圆制造向后端先进封装转移,台积电、三星、英特尔等国际巨头纷纷布局3D Fabric、CoWoS、SoIC等先进封装平台,国内封测企业加速技术迭代与产能扩张,先进封装已成为半导体产业突破技术壁垒、重塑竞争格局的战略高地。基于此,本文深度剖析先进封装赛道崛起逻辑、异构集成技术体系、产业竞争格局与现存瓶颈,探究新摩尔时代的产业发展路径。
二、传统摩尔定律迭代瓶颈与产业逻辑重构
(一)先进制程的物理与经济双重桎梏
传统摩尔定律的核心逻辑是通过缩小晶体管尺寸,在同等晶圆面积内集成更多器件,实现算力与性能的线性提升。但制程演进至5nm、3nm、2nm节点后,技术迭代面临难以突破的物理边界。纳米尺度下的晶体管极易产生量子隧穿效应,导致芯片<div id="360live2a.com5298">漏电率升高、功耗失控、稳定性下降,需要依赖复杂的架构设计与多重曝光工艺弥补缺陷,大幅提升工艺难度。同时,先进制程的研发成本、设备成本、建厂成本急剧攀升,高端制程流片费用动辄数千万美元,中小设计企业难以承担,制程迭代的边际效益持续递减。
从产业落地视角来看,先进制程的良率管控难度极大,微小工艺偏差、材料缺陷都会导致芯片失效,量产良率提升周期漫长,进一步抬高规模化量产成本。物理极限与经济成本的双重制约,使得单纯依靠制程微缩推动产业增长的模式难以为继,半导体产业亟需全新的技术迭代路径。
(二)算力需求倒逼集成模式革新
人工智能与数字经济的快速发展,推动算力需求呈指数级增长,传统单芯片同质集成模式存在明显性能短板,面临严重的“内存墙”“功耗墙”与“带宽墙”问题。单芯片难以同时兼顾算力、存储、接口、功耗等多元需求,若强行通过增大芯片面积提升性能,会导致芯片缺陷率上升、良品率下降、成本激增,无法适配大规模商用场景。
在此背景下,产业逻辑彻底重构,从“制程精进优先”转向“系统集成优先”。先进封装通过异构集成技术,将不同制程、不同功能、不同材料的芯粒拆分重组,实现计算、存储、模拟、接口芯片的三维融合,以更低成本、更高集成度、更优能效比实现系统级性能跃升,完美适配高端算力芯片的迭代需求,成为后摩尔时代延续产业增长的核心抓手。
三、先进封装与异构集成的核心技术体系
异构集成是新摩尔时代的核心技术内核,区别于传统单晶圆同质集成,其核心是通过先进封装工艺,实现异材质、异制程、异功能芯片的高密度互联与系统级融合,依托2.5D中介层封装、3D垂直堆叠、Chiplet芯粒架构、混合键合四大核心技术,构建全新的芯片集成体系,彻底突破传统单芯片性能边界。
(一)Chiplet芯粒拆分架构
Chiplet是异构集成的基础架构,核心逻辑是“化整为零、按需集成”。将传统超大尺寸SoC芯片按照功能模块拆分,拆解为计算芯粒、存储芯粒、IO芯粒、模拟芯粒等独立单元,分别采用最优制程工艺制造,高性能计算模块采用先进制程,IO、模拟、电源模块采用成熟制程,大幅降低整体制造成本与研发难度。通过标准化互联接口,将不同芯粒重组封装为完整系统芯片,可灵活搭配适配不同算力需求,兼具高性价比、高迭代速度、高定制化优势,解决了传统SoC设计周期长、成本高、迭代慢的痛点。
(二)2.5D/3D高密度堆叠技术
2.5D封装依托硅中介层实现多芯粒平面互联,具备布线密度高、信号损耗低、兼容性强的优势,是当前高端AI芯片、HBM显存集成的主流方案,台积电CoWoS、三星I-Cube均属于此类技术路线,广泛应用于高端算力芯片量产。3D封装采用垂直堆叠架构,实现芯片上下层立体集成,大幅缩短信号传输距离,提升互联密度与算力密度,降低传输功耗,是下一代超高集成度芯片的核心方向,代表技术包括台积电SoIC、英特尔Foveros等。相较于传统平面封装,三维堆叠技术可将芯片互联密度提升数倍,能效比提升30%以上。
(三)混合键合与微互联技术
混合键合技术摒弃传统TSV通孔、金线键合模式,实现晶圆与晶圆、芯片与晶圆的直接键合,大幅缩小互联间距,提升信号传输速度,降低寄生损耗,是实现极致异构集成的核心工艺。该技术突破传统封装的互联极限,为超高密度三维堆叠、超短距信号<div id="www.360live2a.com9271">传输提供技术支撑,是新摩尔时代实现芯片性能持续跃升的关键底层技术。同时,配套的RDL重布线、超薄基板、玻璃基板等技术持续迭代,进一步完善先进封装工艺体系。
四、全球先进封装赛道竞争格局
随着先进封装战略地位持续提升,全球半导体产业形成“制程博弈放缓、封装竞争加剧”的全新格局,头部企业依托技术平台、产能规模、生态标准构建差异化竞争壁垒,产业集中度持续提升。数据显示,全球先进封装市场规模持续高速增长,预计2028年将突破820亿美元,年复合增长率超10.7%,其中2.5D/3D高端封装市场增速超20%,成为半导体产业增长最快的细分赛道之一。
(一)国际巨头垄断高端技术与生态
台积电凭借CoWoS、InFO、SoIC组成的3DFabric完整技术平台,占据全球高端先进封装主导地位,垄断高端AI算力芯片封装市场,持续扩充CoWoS产能,深度绑定英伟达、AMD等高端客户。三星依托I-Cube、X-Cube三维封装技术,主打存储与算力芯片异构集成,在HBM集成、存储堆叠领域形成优势。英特尔深耕Foveros、EMIB异构封装技术,率先实现通用计算芯片的规模化异构集成,构建自主芯粒生态体系。国际三巨头掌握高端工艺、核心设备、互联标准,形成技术与生态双重壁垒。
(二)国内产业快速追赶,中低端规模化成型
国内长电科技、通富微电、华天科技三大封测龙头持续加码先进封装布局,已实现Fan-out、2.5D封装、Chiplet集成的规模化量产,在消费电子、中端算力、车载芯片领域实现广泛应用。同时,国内产业链逐步完善,设备、材料、基板企业加速国产化替代,初步形成先进封装全链条产业生态。但整体来看,国内产业仍存在高端3D堆叠、混合键合技术不成熟、芯粒互联标准不完善、高端产能不足等问题,与国际巨头仍存在代际差距,高端市场仍依赖海外技术与产能。
五、异构集成新摩尔时代的核心瓶颈与挑战
先进封装与异构集成开启了半导体产业全新迭代路径,但产业高速发展的同时,仍面临技术、生态、工艺、供应链多重瓶颈,制约新摩尔时代产业高质量发展。
首先,高端核心技术存在壁垒。3D垂直堆叠、混合键合、超微互联等高端工艺精度要求极高,国内企业在工艺稳定性、良率管控、极致能效优化方面仍存在短板,无法适配顶级AI算力芯片的封装需求;同时,高端测试设备、精密键合设备仍依赖进口,设备自主可控率偏低。
其次,Chiplet生态标准碎片化。当前全球尚未形成统一的芯粒互联接口标准,国际巨头各自搭建私有生态,不同厂商芯粒兼容性差、互通难度大,导致产业协同成本高、规模化难度大,制约异构集成技术的普及落地。国内缺乏自主可控的通用互联标准,生态话语权不足。
最后,工程化难题亟待突破。高密度三维堆叠带来严重的散热压力、芯片翘曲、信号干扰、功耗不均等问题,高集成度芯片的热管理、力学稳定性、电磁兼容设计难度大幅提升,成为制约高端异构封装量产良率的核心工程瓶颈。同时,多芯粒集成后的可靠性测试、寿命评估体系尚未完善,行业质量管控标准缺失。
六、新摩尔时代产业发展趋势与优化路径
(一)技术迭代:从二维集成向三维极致集成升级
未来先进封装技术将持续向高密度、三维化、低损耗、高可靠方向迭代,2.5D封装持续规模化普及,3D混合键合封装逐步成为高端主流,光互联、玻璃基板封装等新技术持续突破,进一步缩短信号传输距离、提升集成密度、降低系统功耗。产业将彻底实现“制程+封装”双轮驱动的迭代模式,以异构集成的系统级创新,持续突破算力上限,延续新摩尔时代的增长节奏。
(二)生态完善:构建自主通用Chiplet标准体系
加快推进国内Chiplet通用互联接口、测试规范、集成标准建设,打破海外私有生态垄断,构建开放、兼容、自主的芯粒产业生态。依托产学研协同创新机制,整合设计、制造、封测、设备企业资源,推动芯粒设计、集成、测试全流程标准化,降低产业适配成本,提升产业链协同效率,打造具有全球竞争力的国产异构集成生态体系。
(三)产业攻坚:补齐高端工艺与供应链短板
聚焦3D堆叠、混合键合、高精度微互联、高端热管理等核心短板,加大技术研发投入,突破高端先进封装工艺瓶颈,提升高端算力芯片、HBM集成芯片的封装量产能力。加速先进封装设备、核心材料、高端基板的国产化替代,构建自主可控、安全稳定的先进封装供应链体系。同时,强化工程化能力建设,攻克散热、翘曲、电磁干扰等量产难题,提升规模化良率与产品可靠性。
(四)产业格局:封装成为半导体核心竞争赛道
未来半导体产业竞争将从前端制程竞争转向“制程+封装+系统集成”的全维度竞争,先进封装的战略地位持续提升,成为决定芯片系统性能、算力水平、产品溢价的核心环节。随着异构集成技术持续普及,芯片设计模式、制造模式、产业分工模式全面重构,芯粒定制、异构集成、系统封装将成为产业主流,彻底改写全球半导体产业竞争格局。
七、结语
在传统摩尔定律逐步放缓的后摩尔时代,先进封装与异构集成技术的崛起,为半导体产业提供了全新的迭代路径,成功开启以系统集成为核心的新摩尔时代。相较于传统制程微缩模式,异构集成凭借低成本、高集成、高性能、强适配的核心优势,打破单芯片物理与性能瓶颈,完美适配AI算力、高性能计算、智能终端等新兴场景需求,成为全球半导体产业高质量发展的核心引擎。
当前我国先进封装产业已实现规模化追赶,中低端领域具备全球竞争力,但高端技术、生态标准、核心供应链仍存在短板。未来,行业需坚持技术攻坚与生态完善并行,持续突破高端三维封装、混合键合等核心技术,搭建自主可控的Chiplet产业生态,补齐供应链短板,持续强化先进封装产业竞争力。随着异构集成技术的深度普及,先进封装将彻底成为半导体产业的核心赛道,推动我国半导体产业实现从制程追赶、封测配套到全产业链引领的跨越式升级。