定义与核心功能
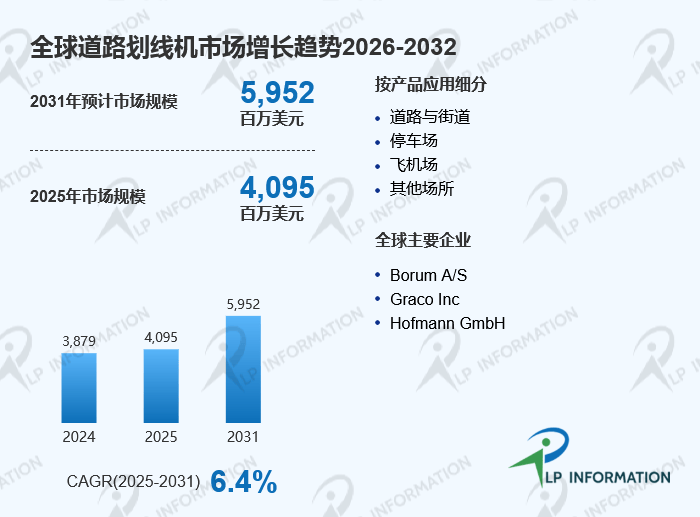
道路划线机是一种用于在铺装路面上施划交通标线的专用工程设备,其核心功能是通过喷涂或挤出方式将涂料、热熔材料或双组分材料精准施加于路面,形成车道线、导向箭头、停车位标线等交通标识。现代道路划线机正从单纯的施划工具向智能化系统演进,集成GPS定位和传感器技术以提升标线精度和作业效率。根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球道路划线机市场规模约为40.95亿美元,预计2031年将达到59.52亿美元,2025至2031年期间年复合增长率约为6.4%。
 编辑
竞争态势:高度分散的全球市场
全球道路划线机市场的集中度处于极低水平。主要参与者包括Borum A/S(4.05%)、Graco Inc(3.78%)、Hofmann GmbH(2.76%)、Automark Group(4.84%)和Asian Construction Equipment Group(3.24%)等,没有任何单一企业能够主导市场。这种分散格局的形成与设备的多样化应用场景和区域化特征密切相关。从企业背景看,欧美厂商在高端自走式设备和智能化技术上具有优势,Graco的RoadLazer系列和HOFMANN的BetLine技术代表了行业领先水平。中国厂商如江苏路鑫达则凭借成本优势和本地化服务,在亚太中低端市场占据一席之地。
产品结构与需求场景
从产品类型看,道路划线机可分为手推式、自走式和划线卡车/小型划线卡车三类。手推式设备凭借灵活性和低成本,适合停车场、社区道路等小规模标线作业。自走式设备应用于高速公路和城市主干道,市场增速较快,2025年全球自走式划线机规模约为15.30亿美元,预计2031年达到21.99亿美元,年复合增长率约为6.2%。从应用领域看,道路与街道是最大的需求场景,停车场标线需求随着城市化进程持续增长,机场跑道标线对设备精度要求最高。
区域布局与增长机会
亚太地区是全球道路划线机最大的区域市场,2024年收入份额约为38.8%,中国和印度是主要增长引擎。美国联邦公路管理局2025年投入的520亿美元道路基础设施资金将直接拉动划线设备需求。印度2024至2025财年约2.8万亿卢比的公路预算,配合国道网络扩展至48,430公里,构成了明确的需求增量。欧洲市场受道路安全法规和环保要求驱动,德国和英国在标线逆反射合规方面的要求推动了设备升级。中东和非洲地区增速最快,年复合增长率预计达到11.4%。
产业链与价值分布
道路划线机的产业链上游包括发动机、喷涂泵、涂料系统和控制系统,中游为设备制造商负责整机集成,下游应用集中在公路建设与养护领域。从价值分布看,自走式设备的利润空间显著高于手推式产品,因为其技术集成度和作业效率更高。控制系统的智能化程度正在成为差异化竞争的关键,GPS引导和自动标线功能能够显著提升施工精度和效率。
监管环境与合规要求
道路划线机行业的发展受到交通安全法规和环保标准的双重驱动。各国对道路标线的逆反射性能有明确的技术要求,这推动了对高精度划线设备的需求。环保法规正在推动行业向低VOC和水性涂料方向转型,欧盟的环保指令对划线涂料和设备的排放提出了更严格的要求。这些合规要求虽然增加了企业的产品开发成本,但也在客观上构成了技术壁垒。
进入壁垒与未来演进
道路划线机行业的进入壁垒相对较低,但形成可持续竞争优势并不容易。技术层面,核心难点在于喷涂系统的均匀性和控制系统对划线精度的保证。客户层面,道路施工企业的设备采购决策受项目周期和预算影响较大,品牌忠诚度有限。从演进方向看,行业正在经历从手动操作向自动化、智能化转型的过程,自主机器人划线系统和GPS集成设备正在成为新的竞争焦点。对于有意进入这一市场的企业而言,在特定区域或细分应用场景中建立差异化的产品能力和服务网络,比追求全品类覆盖更具现实可行性。