从“自动化压机”到“工艺平台”
半导体转移塑封设备进入高规格化与结构分化的新阶段
核心概述
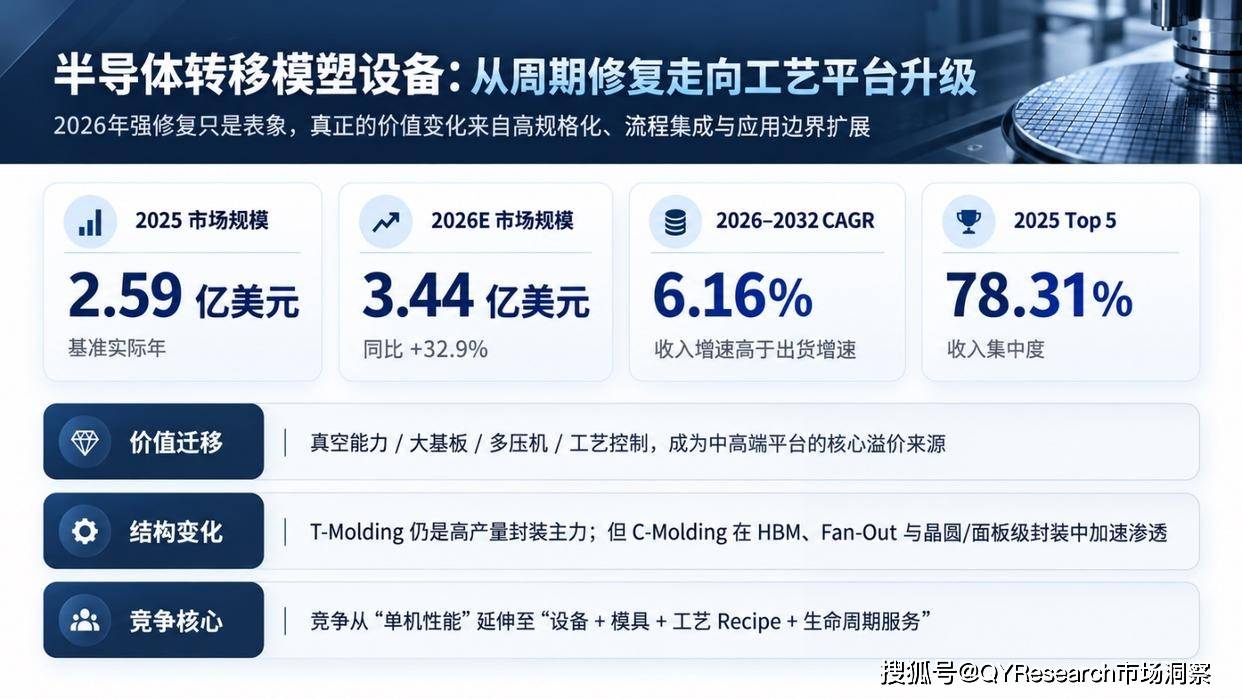
半导体转移塑封设备(Transfer Molding Equipment,T-Molding)并没有因为先进封装中Compression Molding的加速而退出主舞台。相反,它正在从“成熟封装的自动化压机”转向“覆盖高产量封装、功率与汽车半导体以及部分高密度基板应用的工艺平台”。短期看,市场首先体现为后道资本开支修复;中长期看,决定价值量的不是简单增加压机数量,而是真空能力、大基板处理、多压机架构、树脂流动与温压控制、配方/recipe管理、可追溯性以及与MES/SECS-GEM的工厂级集成。
这种变化解释了一个看似矛盾的现象:T-Molding在整个半导体塑封设备中的相对份额预计会下降,但其绝对市场仍保持增长。2025年全球T-Molding设备市场约为2.59亿美元,2026年估算升至3.44亿美元,同比增幅约32.9%;到2032年预计接近4.93亿美元,2026—2032年CAGR约6.16%。与此同时,T-Molding的收入增速高于出货增速,意味着未来增长不只来自数量修复,也来自设备规格和系统价值的上移。
对设备厂商和封装客户而言,真正值得关注的并不是“T-Molding会不会被替代”,而是哪些封装继续适合Transfer路线、哪些应用正在向Compression迁移,以及供应商能否把设备硬件、精密模具、EMC适配、工艺窗口和全球服务组合成稳定量产能力。这个分界线,决定了未来几年高端溢价、国产替代和客户二供导入的空间。
核心判断|市场增长的真正主线不止是出货恢复
01 2026年的强劲反弹首先来自后道资本开支与设备更新恢复,但长期增长更依赖高规格平台。
02 T-Molding与C-Molding将长期共存:前者守住高产量基础盘,后者更快切入HBM、Fan-Out及晶圆/面板级先进封装。
03 客户评价体系已从“价格 + UPH”升级为“良率 + 真空 + 工艺稳定性 + OEE + 追溯 + 生命周期服务”。
04 中国厂商在成熟全自动T-Molding领域强化本地化与交付优势,竞争分层加深。
1.1 市场周期:2026年的反弹不是终点,而是价值重估的起点
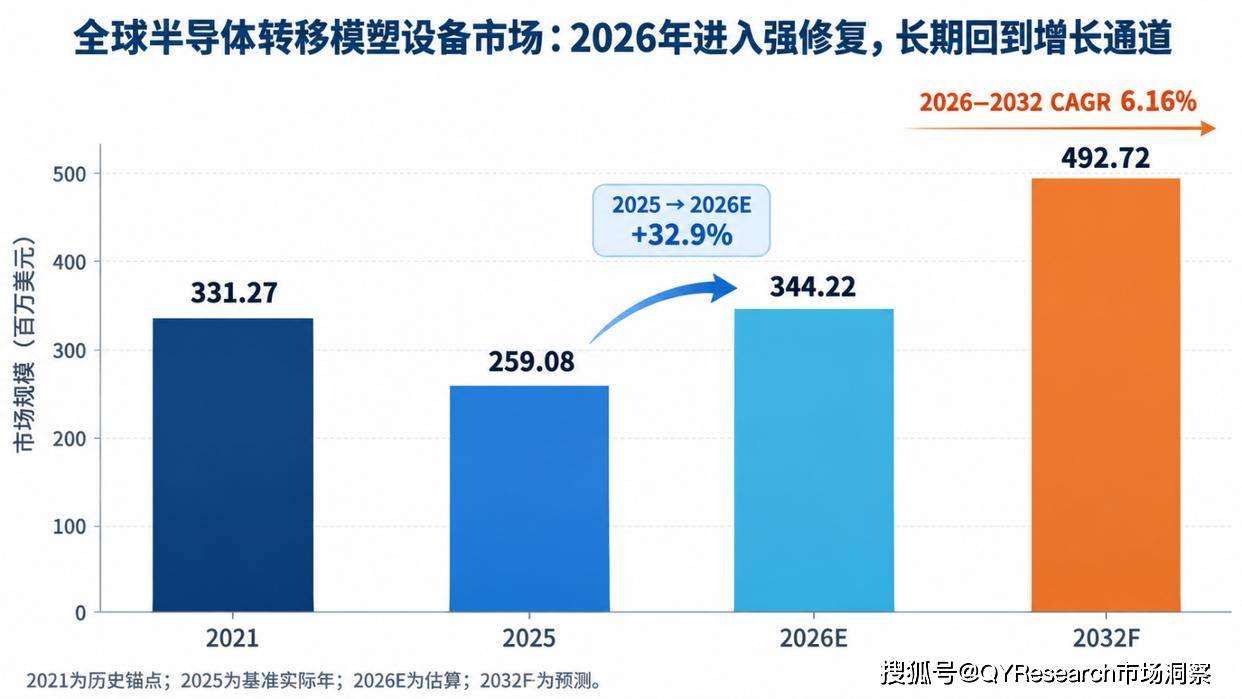
判断:T-Molding当前首先处于后道设备周期修复,但长期增长的质量高于单纯的出货恢复。2021年全球市场规模约3.31亿美元,经历行业调整后,2025年降至约2.59亿美元;2026年估算快速回升至约3.44亿美元,2032年进一步达到约4.93亿美元。这个路径说明,行业并不是线性成长,而是典型的半导体资本品周期叠加结构升级。
更重要的是,2026—2032年收入CAGR约6.16%,高于同期设备出货量约4.78%的CAGR。对设备行业而言,这个“收入快于台数”的差值十分关键:如果市场只是补库存或恢复产能,收入与台数应更接近;现在的差异意味着新增需求正在向真空辅助、更大基板、更高自动化、多压机、过程监控和软件连接能力倾斜,产品组合改善正在成为增长的一部分。
但这并不意味着标准机型将同步享受同等溢价。成熟QFN/DFN、QFP、TO等量产线已经高度自动化,客户拥有明确的成本基准和替代供应商,标准系统更容易进入价格竞争。真正能拉开价值差距的,是能否在良率、节拍、换模、空洞控制、翘曲、traceability和OEE上产生可量化收益。
1.2 技术结构:T-Molding不是被替代,而是在“守基础盘、扩高规格、让出部分先进封装”
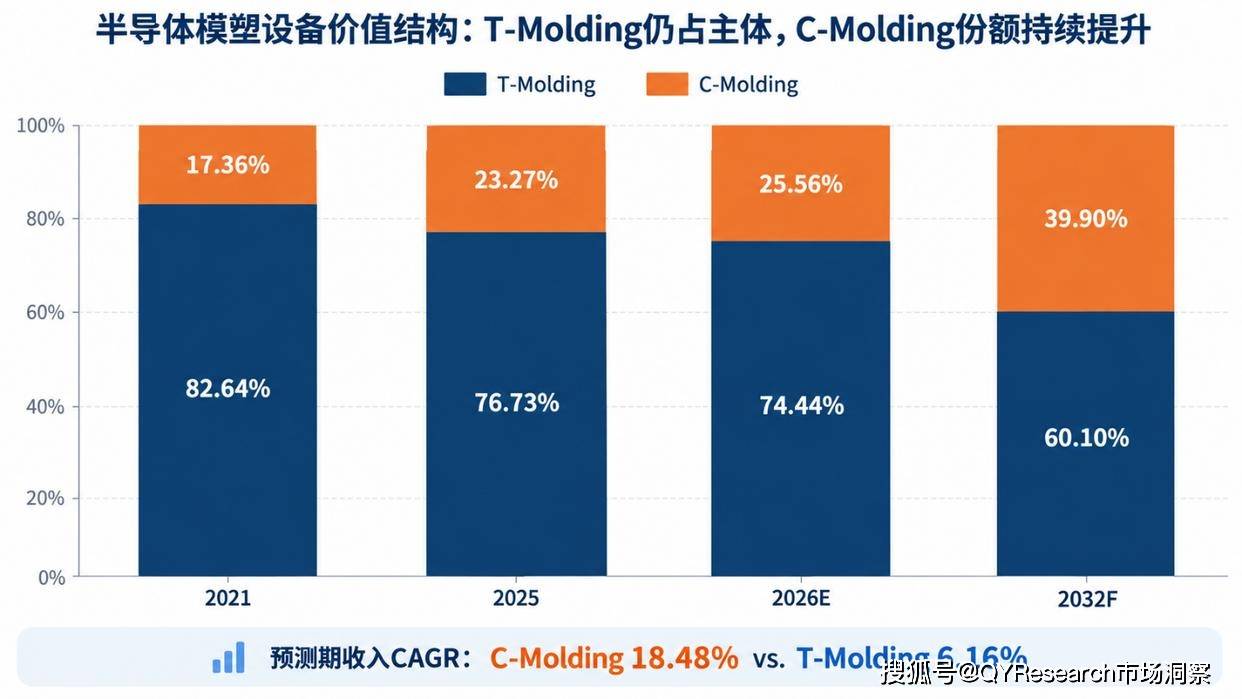
判断:未来的塑封(模塑)设备市场不是Transfer与Compression二选一,而是两种工艺在不同封装结构中重新分配资本开支。2025年T-Molding仍占全球半导体塑封设备收入的76.73%,到2032年预计仍有60.10%;按出货量看,其份额从2025年的84.82%降至2032年的72.20%。份额下降很明显,但绝对市场仍增长,说明它仍是大规模封装生产的底层平台。
T-Molding的优势来自成熟工艺生态、高吞吐、既有EMC与模具体系,以及对leadframe和substrate-based封装的广泛兼容。QFN/DFN、QFP/LQFP、SOP/SOT、TO、常规BGA/CSP、功率器件、汽车电子和离散器件构成稳定基本盘。对于这些产品,客户更看重成熟量产窗口、设备可用率和单位封装成本,而不是追求完全不同的成型机理。
与此同时,Compression Molding在HBM、FOWLP/FOPLP、部分MUF以及晶圆/面板级先进封装中的增长明显更快。预计其2026—2032年收入CAGR约18.48%,显著高于T-Molding。其核心逻辑是大型面积和高密度结构对树脂流动距离、die shift、翘曲、空洞和均匀性的约束更严,短流动路径的Compression工艺在部分架构中更具优势。
需要避免的误区是把“晶圆/面板处理”与Compression简单画等号。新一代Transfer平台也在向大基板、高密度BGA、exposed-die、部分MUF和多芯片结构延伸。工艺分类的核心应看树脂如何进入模腔,而不是只看载体尺寸。对设备厂商来说,真正的策略问题是明确Transfer适用边界,并把研发资源集中在仍具成本与良率优势的高价值窗口。
1.3 产品价值:竞争已经从“自动化程度”升级为“工艺一致性与工厂集成能力”
判断:T-Molding设备的价值中心正在从机械自动化迁移到过程控制,设备厂商越来越像“封装工艺平台供应商”。早期竞争主要解决人工上下料、节拍和压机能力;现在,随着封装尺寸缩小、I/O密度提高以及功率/汽车器件对可靠性要求上升,设备差异更多体现在transfer pressure稳定性、模温均匀性、cavity vacuum、树脂流动、mold thickness、flash、void、wire sweep和warpage控制。
真空辅助是最典型的变化。对于复杂流道、大基板、功率器件和高可靠性产品,传统常压转移塑封越来越难以单独满足低空洞和完整填充要求。因此,真空能力从少数高端机型的“选配项”逐渐转为中高端平台的重要标准。类似地,多压机架构、并行加工、更短物料转移周期和快速换模,也在同时解决UPH与high-mix柔性之间的矛盾。
第二个变化是设备与工厂系统的连接。现代全自动平台已不仅包含leadframe/substrate loading、EMC feeding、preheating、molding、cleaning和unloading,还进一步接入vision inspection、recipe management、模具状态监控、MES、SECS/GEM、追溯与预测性维护,甚至需要适配OHT/AGV/AMR物流。对大型OSAT和IDM而言,采购对象不再是一台独立压机,而是后道自动化网络中的一个生产节点。
1.4 需求结构:成熟封装提供稳定底盘,功率/汽车与高密度基板决定增量质量
判断:T-Molding需求的韧性来自“成熟封装的大基数”,增量质量则来自功率/汽车、设备更新和部分高密度应用。与更多集中于先进封装新增产线的Compression不同,Transfer路线覆盖的制造基础更广,既有大量QFN/DFN、QFP、TO、BGA等生产线,也服务模拟IC、MCU、功率管理、汽车电子、工业控制和离散器件。
成熟应用的意义不是高增速,而是形成持续的替换、扩容和去瓶颈需求。大量老旧压机、半自动设备和早期全自动平台仍然存在,当维护成本、停机、良率波动或劳动生产率开始影响整体线体经济性时,客户会用更高自动化、更高UPH、更好真空与追溯能力的平台替换旧设备。这个“存量现代化”使T-Molding不必完全依赖新建封装厂才能增长。
功率半导体和汽车电子则提供更长周期的投资基础。TO系列、QFN/DFN、IPM/IGBT相关封装及其他功率器件对低空洞、稳定性和长期可靠性要求更高,验证周期也更长。它们对成熟工艺平台的粘性更强,但也会把设备供应商带入更严格的工艺验证和售后责任体系。
在更高密度方向,T-Molding仍有可扩展空间,包括较大substrate、FCBGA/FCCSP、高密度BGA、exposed-die、部分MUF和multi-chip结构。这里的机会并不主要是“卖更多标准机”,而是升级到更强真空、更紧密温压控制、更好的树脂流动管理和翘曲控制。换句话说,先进封装对T-Molding的价值更多体现在规格升级,而非全面改变其主流应用边界。
1.5 竞争格局:Top 5高度集中,但“全球高端 + 中国本地化”的双层结构更清晰
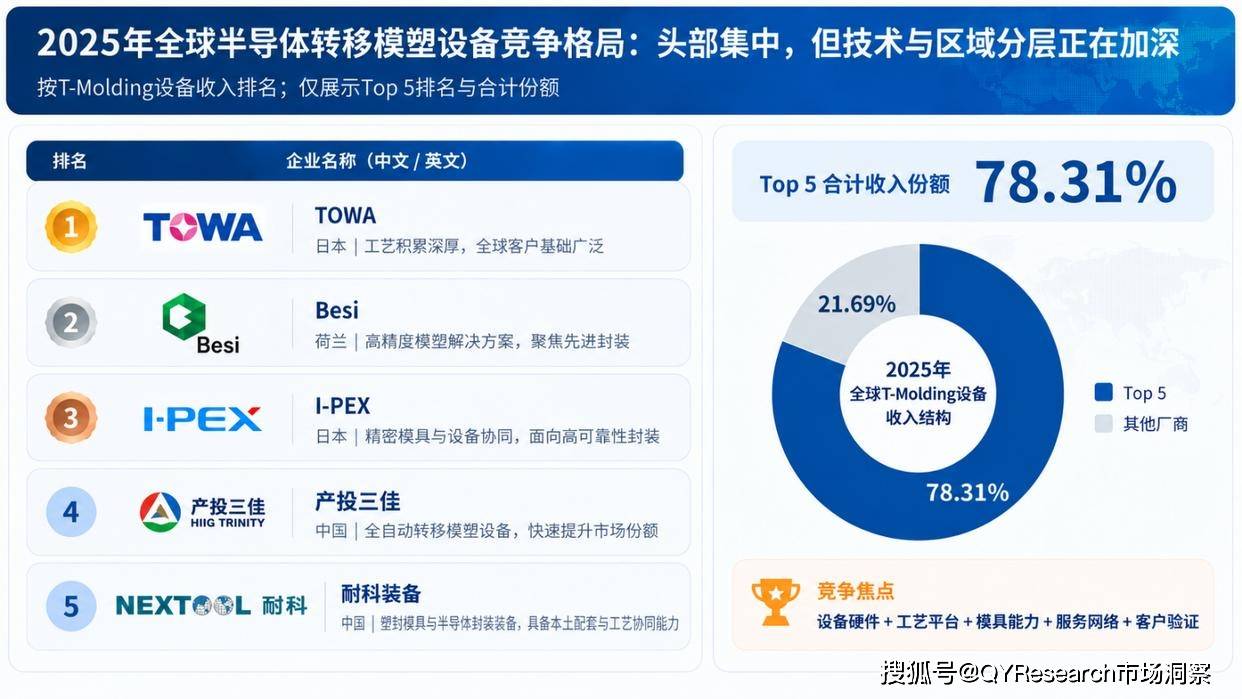
判断:2025年T-Molding设备收入Top 5合计占比约78.31%,市场仍具有明显头部效应;但头部集中并不等于竞争固化,因为不同厂商正在沿技术层级、价格带和区域服务能力分化。按2025年收入排名,Top 5依次为TOWA、Besi、I-PEX、产投三佳和耐科装备。
传统日本和欧洲供应商的优势主要沉淀在工艺know-how、精密模具、长期装机基础、recipe数据库和跨区域客户支持。对高良率、高可靠性或新封装导入项目而言,这类能力可以降低客户qualification风险,缩短调机、EMC适配和量产爬坡时间,因此其价值很难仅用硬件BOM解释。
中国厂商的竞争力则在成熟全自动T-Molding领域上升更快。其中,120T/180T全自动系统、QFN/DFN、QFP、功率半导体及传统leadframe封装是国产设备能力提升较快的区域。本地制造、较短交付周期、现场工程响应和定制能力,使国产厂商更容易进入二供和产线扩容项目。
值得注意的是,收入排名与销量排名并不完全一致,这意味着市场存在明显的产品规格和平均单价分层。对于潜在进入者而言,靠低价获得装机并不等于获得高价值市场;要跨入更高端客户,必须补齐模具、工艺开发、长期可靠性、全球备件以及应用工程能力。
1.6 增长约束:最大的风险不是技术消失,而是成熟市场中的经济性变难
判断:T-Molding长期最大的约束不是需求突然消失,而是成熟应用带来的低增速、长寿命设备和更激烈的价格竞争。其核心封装已经高度工业化,许多生产线能够通过提高利用率、缩短cycle time、增加multi-cavity、优化排产和工艺来吸收一部分增量,因此封装产量增长不会一比一转化为新设备需求。
同时,主流封装线的自动化渗透率已经较高,“人工转自动”的第一轮红利正在减弱。未来客户更愿意为真空、OEE、traceability、过程控制和更高产能密度付费,而不是仅为自动上下料付费。这意味着标准设备的价格压力可能继续存在,供应商如果不能把产品组合向高规格迁移,收入增速和利润空间可能受到限制。
另一个约束来自技术分流。先进封装中增长最快的一部分资本开支正在向Compression Molding倾斜。T-Molding厂商如果把研发与销售资源过度集中在工艺窗口已经明显向Compression迁移的场景,可能面临投资回报下降;反过来,如果只守传统leadframe标准机,又容易陷入价格竞争。最优路径更可能是守住成熟量产基本盘,同时选择仍适合转移流动工艺的高密度和大基板应用进行技术升级。
1.7 结论|T-Molding的下一阶段,不是“更多压机”,而是“更强工艺平台”
从市场角度看,半导体转移塑封设备已经走出单纯依赖后道扩产的阶段。2026年的强劲修复提供了短期增长弹性,但2032年的市场空间更依赖设备价值量提升、老旧产线替换、功率与汽车半导体需求,以及部分高密度基板应用的规格升级。T-Molding在总塑封设备中的份额会下降,却仍将维持最大的出货基础和重要的收入规模,这种“份额下降、绝对增长”的结构将是理解行业的关键。
从竞争角度看,头部厂商的核心资产正在从单台设备参数扩展为装机经验、模具与EMC协同、recipe数据库、应用工程和全球服务。中国厂商在成熟全自动平台的竞争力提高,会继续推动标准市场本地化和价格重构;但高价值市场的真正门槛仍然是稳定量产、客户qualification和生命周期支持。
对客户和产业链参与者而言,评估供应商时应把注意力从单纯的采购价转向总制造经济性:设备能否降低空洞和缺陷、提高OEE、适应多封装切换、兼容工厂自动化,并在长期运营中提供快速服务。未来T-Molding市场的价值增量,最终会更多流向那些能够把“设备、模具、工艺与服务”真正整合起来的供应商。
编辑注:本文部分行业数据由QYResearch调研提供。QY长期深耕半导体、先进材料、医疗器械、化工、新能源、机械制造及消费品等细分领域,持续跟踪并研究产业链发展。