最近芯片圈两条消息接连刷屏,一边市场传出 RISC-V 相关企业被收购的传闻,各大巨头纷纷下场布局;另一边 Ubuntu 官宣在 26.10 版本推出官方 RISC-V 桌面镜像。
很多人疑惑,前几年还只在嵌入式小圈子打转、几乎没人搭理的架构,怎么突然就成了全行业争抢的香饽饽?
细看之下会发现,这背后还藏着一层更关键的信号:国产芯片产业,早就悄悄押注了这条开源路线,如今正迎来收获期。
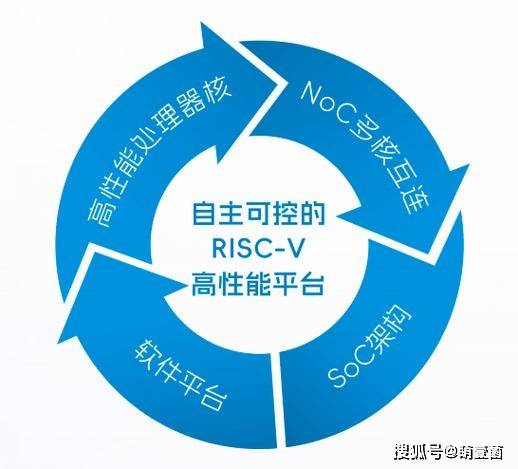
放在十年前,聊到电脑、服务器芯片,答案只有两个,x86 牢牢占着 PC 和服务器,Arm 扎在手机、平板这些移动设备里。这两套都是闭源体系,使用就要支付授权费,底层修改权限掌握在外方手中。芯片公司每一次产品迭代,都要被授权条款、费用、技术限制约束。
RISC-V 的出现,从根源上打破了这套格局。它是一套开源精简指令集架构,基础指令免费开放,企业能够按需挑选扩展指令,自由定制处理器核心,不再被长期专利授权捆绑。这套优势一直存在,但在芯片自研浪潮兴起前,并没有得到足够重视。RISC-V 大多只用在单片机、物联网低算力设备,性能上限有限,桌面、服务器软件适配几乎空白,普通用户很难接触,留下了 “低端小众架构” 的刻板印象。
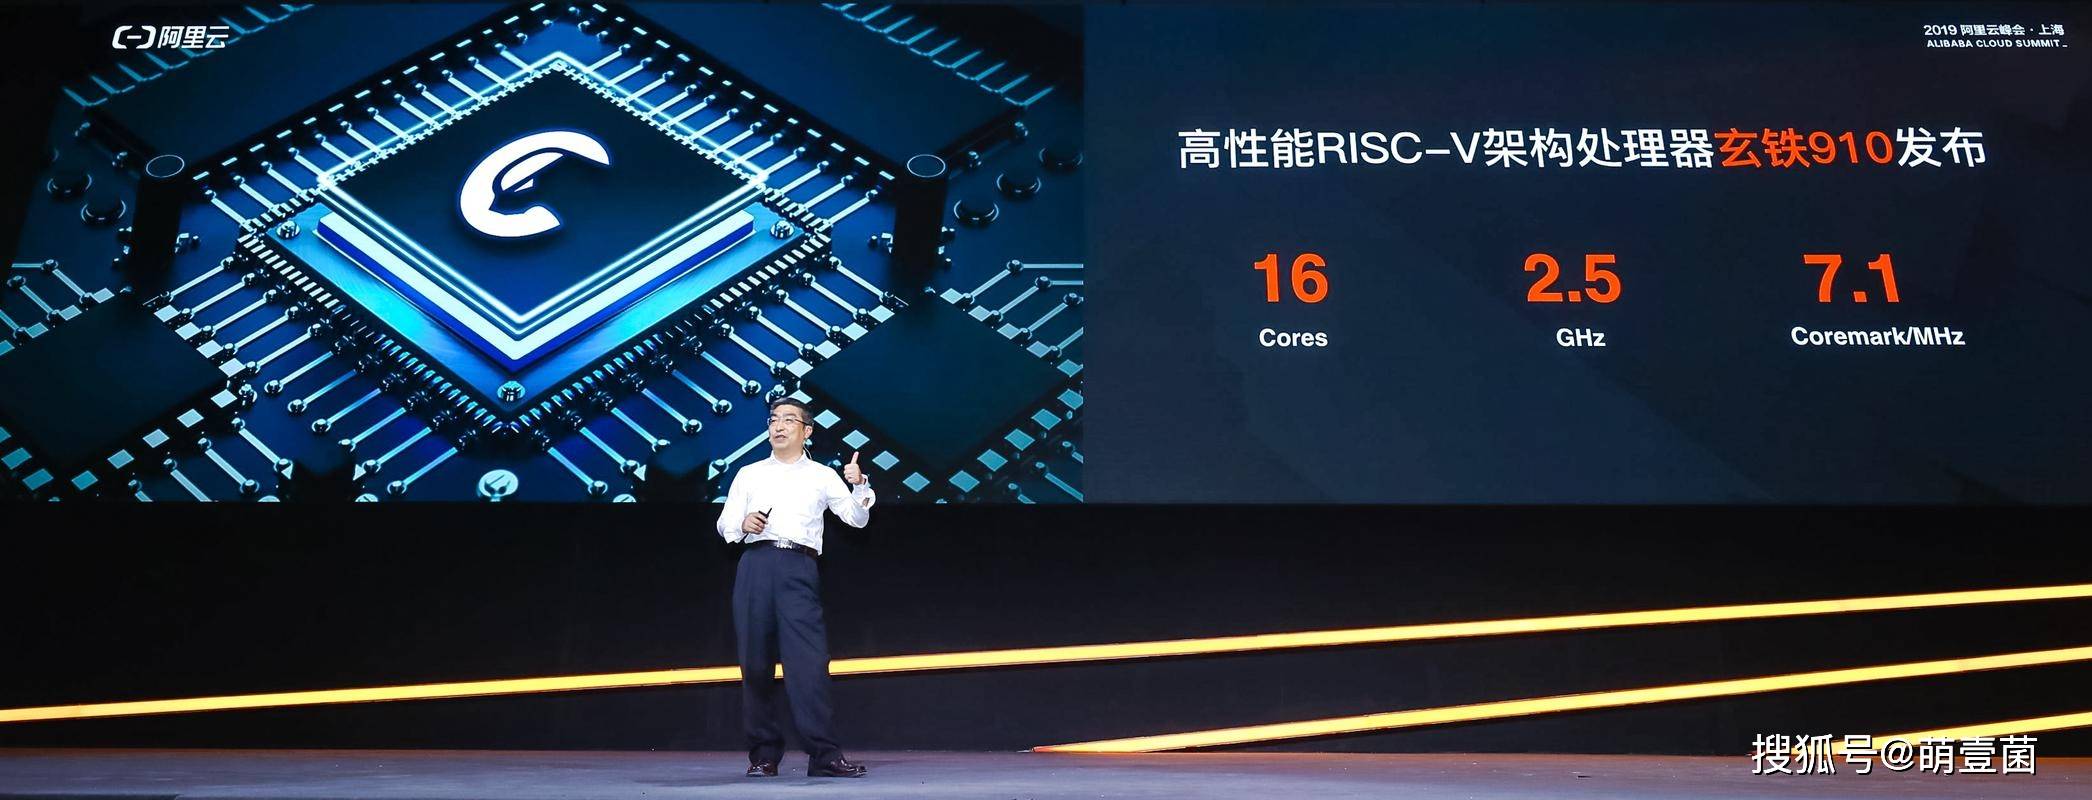
国产厂商,是全球范围内较早意识到 RISC-V 潜力的群体,早早开启全赛道布局。行业数据显示,2025 年全球 RISC-V SoC 出货量约 69 亿颗,预计 2031 年增长至 360 亿颗,年复合增长率达到 31.7%;全球市场规模将从 940 亿美元扩张到 3130 亿美元,复合增速 22.5%。
其中国内市场增长势头更猛,中国 RISC-V SoC 市场规模预计从 2025 年 240 亿美元增至 2031 年 864 亿美元,国产替代与 AIoT 需求持续拉动行业上行,预计到 2031 年 RISC-V 整体市场占有率突破 30%,计算机、消费电子领域的渗透率最高。
国内企业已经落地了覆盖服务器、边缘 AI、车规、工控、视觉、通信等多元场景的系列芯片产品。蓝芯算力 LX500 + 主打 RISC-V 智通一体融合服务器芯片;进迭时空 K3 + 是符合 RVA23 标准的八核芯片,拥有 60T AI 算力;上海特普斯微电子 EA6530 + 面向高性能四合一边缘 AI 场景;奕斯伟计算 EAI8800 + 是低延时、高性价比的车规级后视镜专用芯片;先楫半导体 HPM53M1 + 服务机器人关节运动控制;全志科技 V861 + 聚焦智能视觉;赛防科技 JH-B100 + 作为智算中心服务器管理芯片;格见半导体 GS32MT8800 + 面向高端实时控制;时擎智能 PT153S + 实现全国产 USB 千兆网卡;物奇微电子 WQ9002 + 主打低功耗 Wi-Fi 6 SoC。
资本层面同样热度高涨,由京东方创始人王东升创办的奕斯伟计算登陆港股,成为市场口中的港股 RISC-V 第一股。国内 RISC-V 主控芯片市场规模从 2021 年 11 亿元增长到 2025 年 377 亿元,四年扩张约 34 倍。政策同样给予支撑,RISC-V 被纳入国家 “十五五” 电子信息制造业发展规划;香港也将其列为七大新兴产业之一,在 2026 至 2027 年度财政预算案中安排资源,并推动香港 RISC-V 联盟成立。
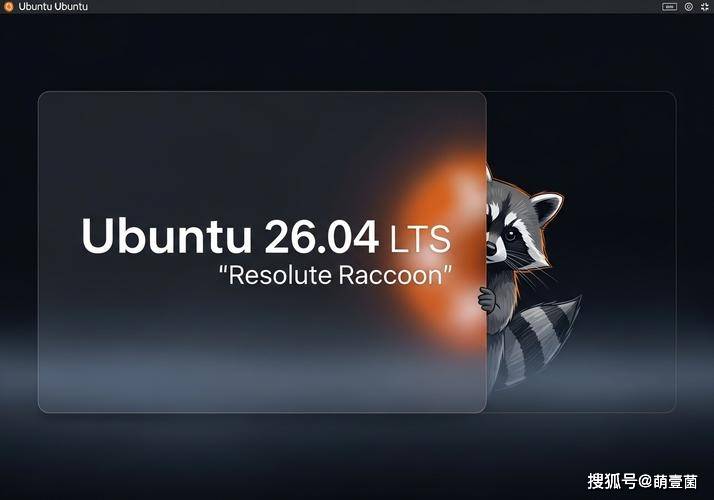
这次 Ubuntu 推出官方桌面镜像,是生态迈出的标志性一步。此前 RISC-V 在 Linux 体系大多只有服务器版本,桌面端依赖社区爱好者移植,稳定性参差不齐,只能用于开发者测试。
Ubuntu 26.10 提供 GNOME、Xubuntu 两套正式桌面镜像,适配 RVA23 标准硬件。开发者拿到开发板就可以直接部署完整桌面系统,浏览网页、编写代码、运行各类桌面软件,省去复杂的手动编译工作。
软件生态是处理器架构的生命线,x86、Arm 数十年积累的海量应用,是它们长期垄断市场的根基。Ubuntu 作为全球普及率最高的 Linux 发行版入局,补齐了 RISC-V 桌面生态短板,向行业释放明确信号:RISC-V 不再局限于嵌入式设备,具备冲击通用计算市场的基础条件。
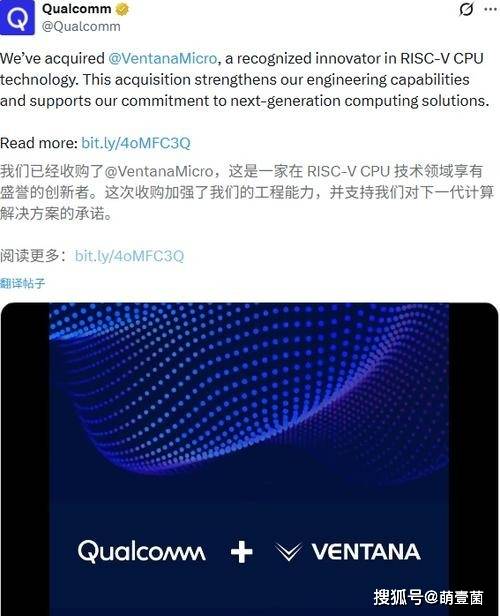
资本收购传闻,也直观反映行业风向转变。近期不断传出大厂洽谈收购 RISC-V 相关企业的消息,高通、Meta 等企业持续投资 IP 厂商。巨头愿意重金投入,本质是看中开源架构适配 AI 时代的独特价值。当下大模型、边缘智能快速普及,云端智算、自动驾驶、机器人、端侧 AI 硬件,对芯片差异化能力要求越来越高。
传统闭源架构很难快速定制专属指令,改动成本高昂。RISC-V 模块化的特性,允许厂商自主增加 AI 加速、安全加密扩展指令,针对大模型推理做专项优化,完美匹配异构算力的发展趋势。国产高性能 RISC-V 处理器接连落地,覆盖服务器、车载、边缘 AI 赛道,性能逐步对标国际主流方案,进一步抬升整个架构的行业热度。
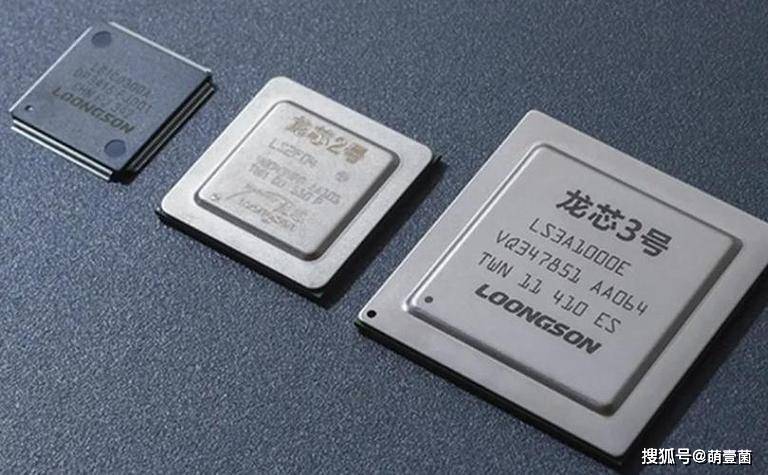
说到这里,就不得不探讨 RISC-V 兴起,对国产自研 CPU 带来的深远影响。国内自研处理器有不同技术路线:龙芯 LoongArch、申威选择完全自研指令集,自主度最高,但软件生态需要从零建设,周期漫长;海光、兆芯依托 x86 兼容路线,能够直接复用成熟软件生态,落地速度快,底层指令体系却受制于外部;鲲鹏、飞腾基于 Arm 架构,性能和生态成熟,但授权体系掌握在外方手中。
RISC-V 的崛起,为国产自研开辟第三条路线:开源基础上实现自主可控。它不需要像独立指令集那样从零定义指令规范,同时避开 x86、Arm 的授权枷锁,企业在开源基础上做自主扩展,快速打造可控处理器。对于坚持完全自研指令集的厂商,RISC-V 的发展也印证了开源自主路线的可行性,证明指令集自主不等于闭门造车,依托全球开源社区,同样构建可控的计算能力。RISC-V 丰富了国产 CPU 的路线选择,从过去非此即彼的二元选择,变成按场景灵活搭配的多元格局,这也是国内芯片产业最期待看到的局面。
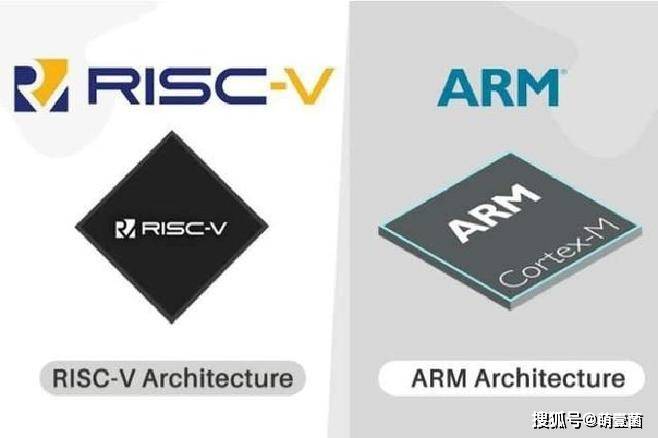
当然,RISC-V 走红,不等于可以马上取代 x86、Arm。生态建设依旧存在不少短板。Ubuntu 桌面镜像落地,但大量商业闭源软件、专业工具还未完成适配,面向普通消费者的 RISC-V 台式机、笔记本硬件选择仍然有限。过去不同厂商自研扩展指令存在碎片化问题,跨芯片软件无法通用,拖累生态扩张。RVA23 统一标准正在改善这个难题,规范硬件基础能力,保障软件跨硬件平台稳定运行,为大规模商用扫清障碍。
放眼全球,芯片产业都在推进供应链多元化,单一架构带来的风险越来越被重视,很多国家和企业都在寻找不依赖外部闭源授权的处理器方案,RISC-V 开源开放的属性刚好契合这一需求。过去 RISC-V 默默无闻,是因为算力高度集中在 PC 与手机;如今 AI、汽车、机器人、物联网设备遍地开花,算力走向分散,海量碎片化场景,正是 RISC-V 最擅长发挥优势的领域。
未来 RISC-V 不会颠覆现有芯片格局,更多作为第三种重要架构,和 x86、Arm 互补共存。桌面、服务器端大规模普及,依然需要漫长生态建设。但 Ubuntu 官方桌面镜像落地、国产 RISC-V 芯片持续量产、资本与政策双重加持,都预示着 RISC-V 的时代正在到来。
芯片产业竞争,从来不是单纯比拼硬件性能,软件生态、产业自主权、场景适配能力缺一不可,而 RISC-V 以及国内一众本土企业,已经拿到进入主流计算赛场的入场券。