英伟达新一代共封装光学(CPO)技术将光器件直接集成至中介层。
英伟达已经研发出新一代共封装光学(CPO)与光纤技术原型,将用于其后续产品。在全球AI算力需求持续膨胀、芯片电互联瓶颈日益凸显的大背景下,光互联已经规模人工智能与算力需求,而英伟达的研究人员已经着手开发下一代方案,相比现有架构实现多项技术升级。传统电互联的带宽密度存在物理天花板,同时伴随明显的信号衰减、功耗抬升问题。当大模型参数规模持续扩张、单集群内GPU数量向着上万卡级别迈进时,卡间、机架间的互联延迟与功耗,往往会取代单芯片算力,成为限制集群有效算力发挥的短板。正是这一产业现实,推动整个行业从传统可插拔光模块,转向和芯片封装深度绑定的CPO方案。在2026年西部半导体展(SEMICON West 2026)上,英伟达发表题为《面向下一代AI的光学集成》的报告,探讨共封装光学、密集波分复用(DWDM)等技术如何实现更高集成度,支撑未来AI系统的互联扩容。这场分享也释放出明确信号:英伟达没有停留在当前一代成熟CPO架构的量产落地,而是提前布局长期架构的底层重构。
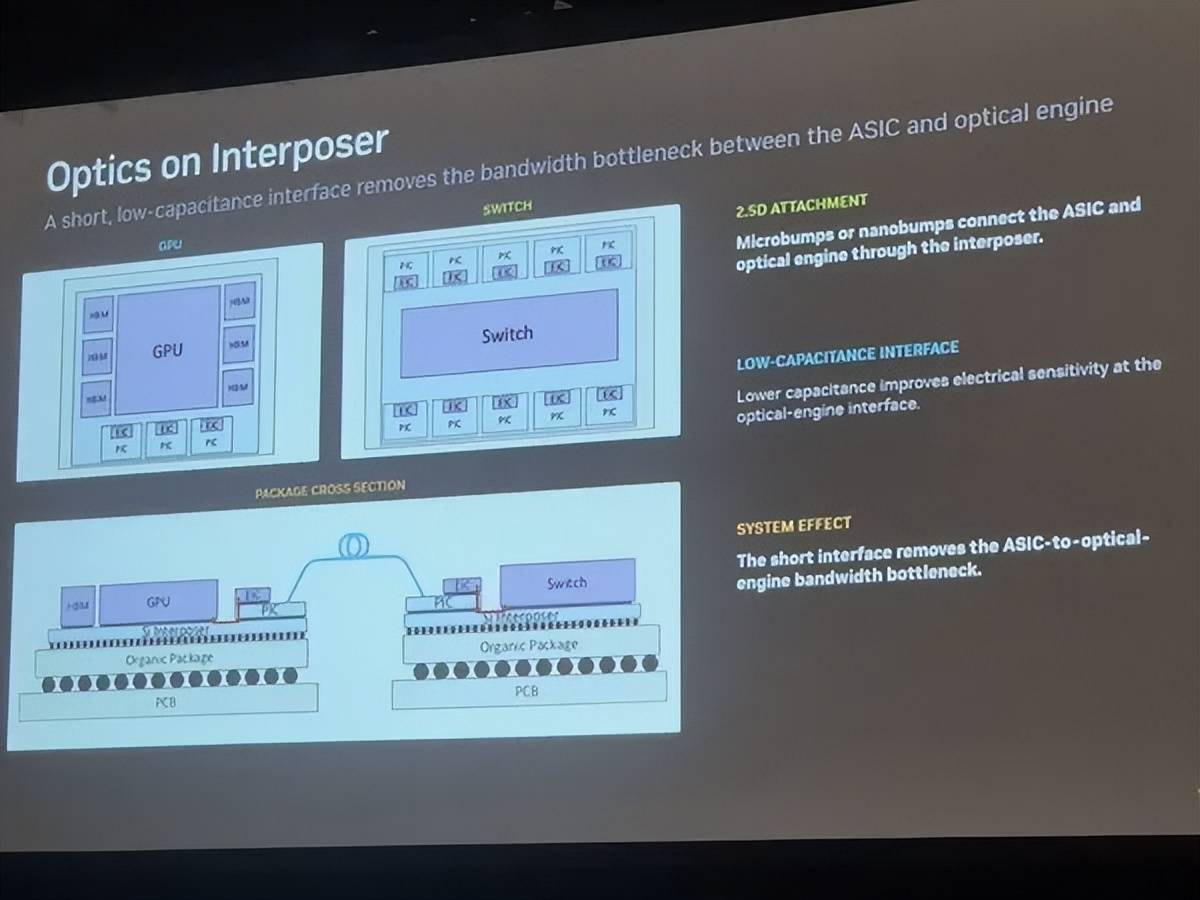
该报告由英伟达首席研究员尼古拉·内多维奇(Nikola Nedovic)宣讲。他早在2023年就发布过一篇颇具关注度的论文,题为《超越CPO:将光学器件集成至硅中介层的动因与实现路径》。这篇论文在当时就引发产业讨论,和多数厂商聚焦“基板级CPO”的路线不同,英伟达的研究团队更早提出,有机基板本身依然会成为电信号传输的瓶颈,光学器件的集成层级还有进一步上移的空间。不过在2023年阶段,该思路更多停留在理论论证与方案推演,封装工艺、光学对准、热管理、良率等工程难题都没有验证方案,距离流片、原型制造还有很长距离。
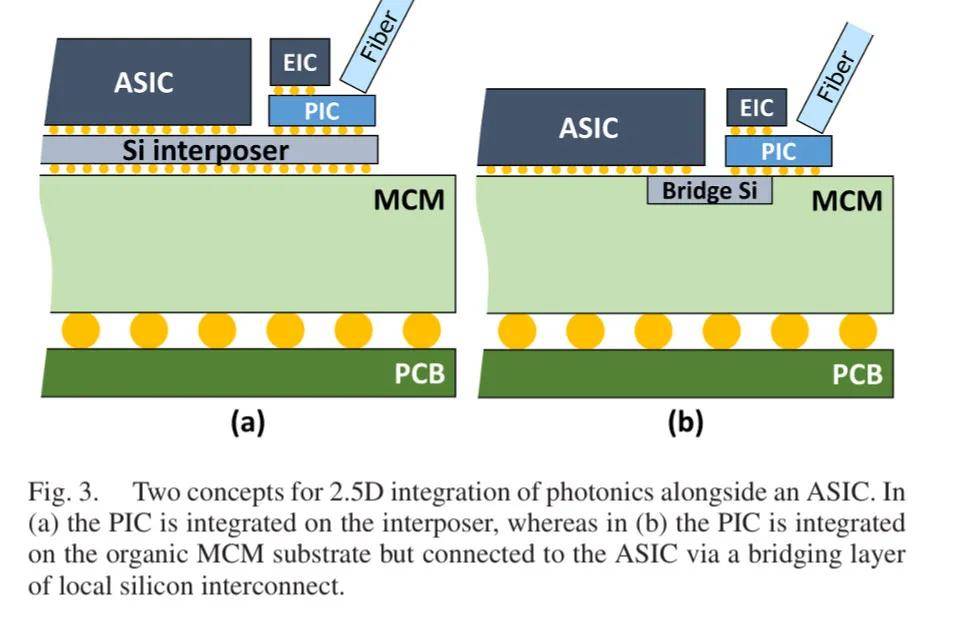
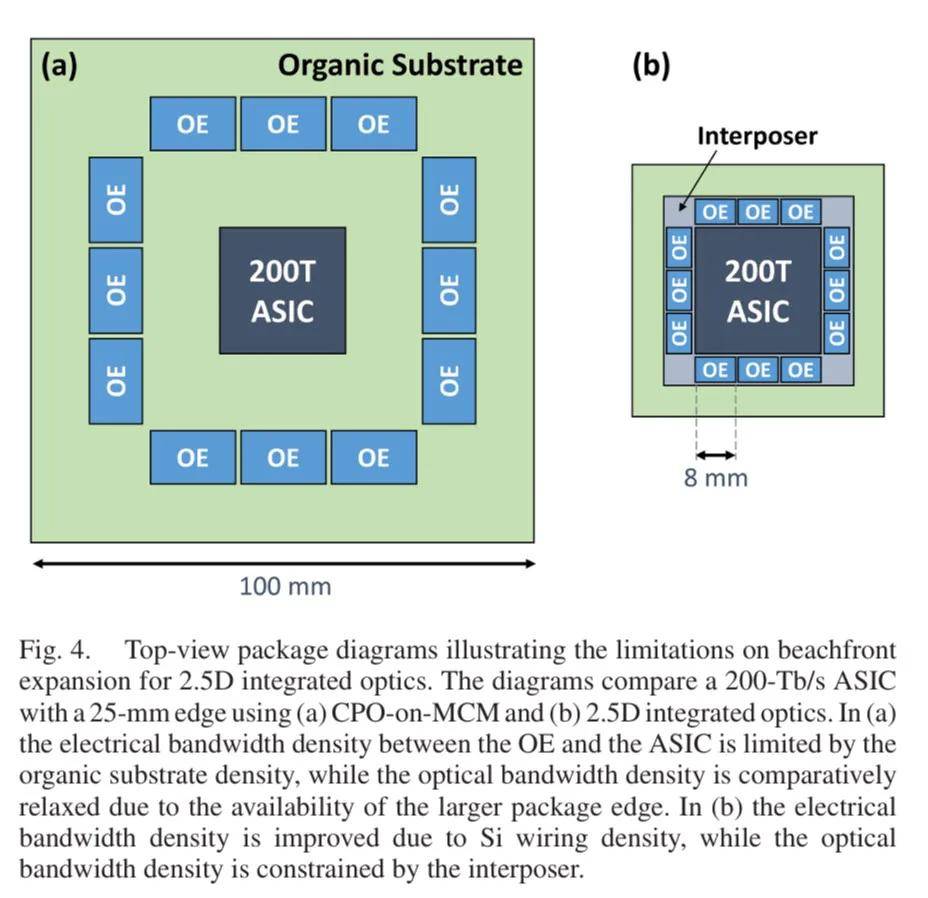
如今英伟达距离这一目标更近一步。该公司表示,已经完成一款芯片原型开发:将光引擎从有机基板迁移到硅中介层上。去掉有机基板作为光电转换的中间载体后,可以实现更高的带宽密度、更低的功耗。有机基板受材料特性、走线节距限制,无法无限制压缩互联距离,同时光电信号跨基板传输会带来额外损耗。英伟达将这项技术命名为OOI(Optics-on-Interposer,中介层集成光学)。其核心思路是在中介层内部传输电信号,中介层拥有更短、节距更精细的互联走线。可以类比GPU和HBM高密互联架构——让二者紧密相连,而不是分开布置在基板上。放到产业竞争格局来看,目前行业内主流CPO方案大多是基板集成光学路线,OOI属于更加激进的下一代演进方向,工艺门槛显著更高,对中介层制造、微光学耦合、散热设计、封装测试能力都提出全新要求,短期内很难快速替代现有CPO方案,更多面向2028年之后的高端算力芯片。
除OOI之外,英伟达还公布自研DWDM(密集波分复用)技术,该技术能够进一步提升单根光纤链路的数据承载量。在光纤物理通道资源有限的前提下,DWDM是提升单纤带宽最主流的技术路径,也是各大光通信厂商长期深耕的方向。英伟达演示方案采用8个光通道,每个通道速率最高32Gb/s,单条光纤链路总带宽可达256Gb/s。这套DWDM技术目前处于研发阶段。该方案的价值在于,它可以和OOI架构相互配合:一方面中介层集成光学缩短电链路降低功耗,另一方面DWDM在光侧提升单纤容量,二者共同缓解大规模AI集群的光纤布线压力,减少整机内部光纤数量,降低布线复杂度、空间占用与运维难度。
英伟达在CPO技术研发上处于行业领先地位,持续为其AI平台推出全系列芯片产品,包括BlueField-5、NVLink 8 CPO、Spectrum 7 204T CPO以及CX10。在整个算力生态当中,CPO不是孤立技术,需要网卡、交换芯片、互联协议、光器件整套体系协同适配,英伟达同步落地交换、智能网卡产品线,本质是构建一套闭环的光互联生态,掌握算力集群互联的标准话语权。按照规划,英伟达Rosa Feynman系列产品将于2028年落地。放眼全球产业,AMD、英特尔以及国内多家算力芯片厂商同样在推进各自的CPO路线,但各家架构选择、落地时间节点存在差异,路线分化也将在未来两年逐步显现。
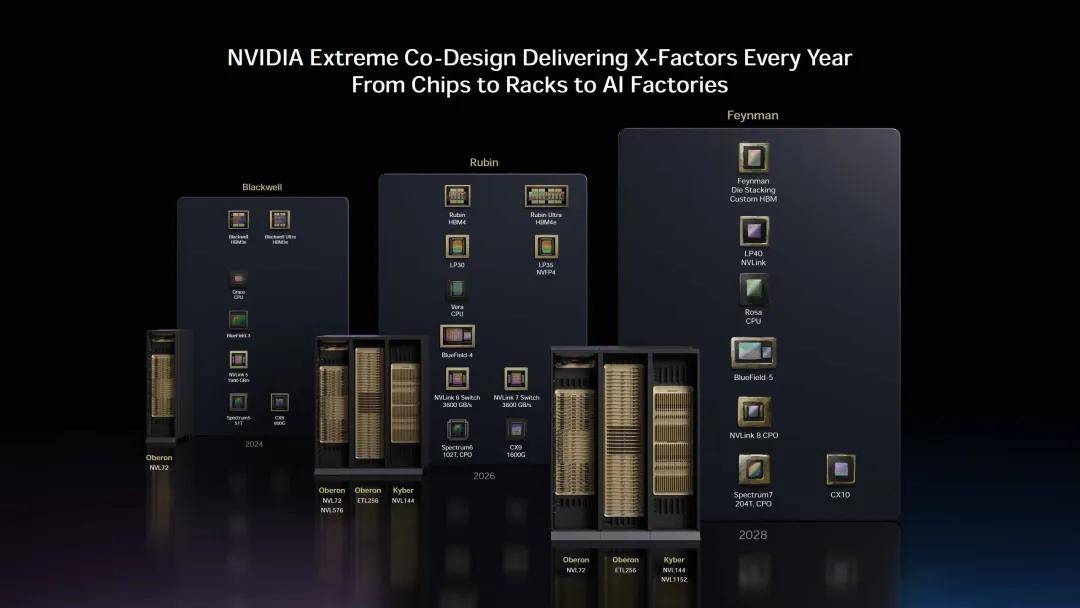
预计2028年面世的Feynman GPU,在CPO技术层面将进一步超越Rubin Ultra。从Lumentum、Coherent最新财报表态来看,有关项目延期的传闻已经被打消:超高功率CPO激光器需求持续上涨,规模化营收将从2026年下半年起兑现,2027年起放量上量,2028年迎来客户正式部署。上游光器件供应商的订单节奏,和英伟达GPU迭代时间表高度绑定,这也是AI产业链典型的联动特征。英伟达向两家供应商投入数十亿美元,助力其扩产与研发,共封装光学技术将如期赋能从Vera Rubin开始的下一代AI算力集群。这种深度绑定、前置投资上游供应链的模式,也是英伟达巩固算力壁垒的重要手段,能够优先锁定高端光芯片产能,缓解未来大规模量产阶段的供给紧张风险。
但OOI和配套DWDM原型的落地,并不代表现有基板型CPO路线会被立刻抛弃。产业迭代往往是新旧路线并行过渡:Rubin Ultra这类产品依然依托成熟CPO方案完成规模化部署,保障2026–2027年的算力交付;OOI作为更长期的技术储备,用来支撑2028年之后更大规模、更高带宽需求的算力节点。对于产业链而言,这意味着上游企业需要双线布局,既要做好当前一代CPO激光器、封装组件的产能爬坡,也要提前投入中介层光学耦合、微光路、热仿真等前沿工艺研发。而这套技术路线最终能否大规模商用,还要持续验证良率、成本、长期可靠性等工程指标,原型成功只是整个漫长产业化进程的起点。
*声明:本文系原作者创作。文章内容系其个人观点,我方转载仅为分享与讨论,不代表我方赞成或认同,如有异议,请联系后台。