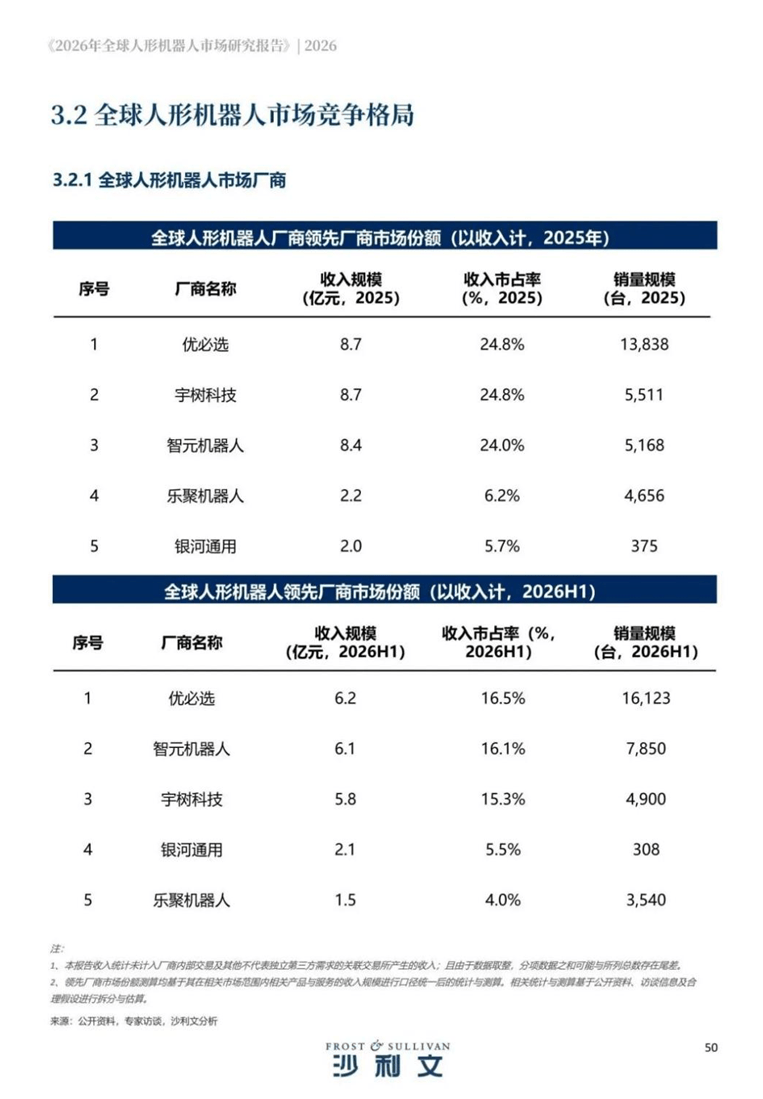
近日,国内媒体争先报道弗若斯特沙利文发布《2026全球人形机器人市场研究报告》一事,按收入计算,2026年上半年全球前五的均为中国企业。
但今年以来,人形机器人指数(8841699.WI)3次创历史新高以后,已连续发生2轮较大幅度的回调。Wind数据显示,截至10月16日,该指数年内最大回撤-29.22%,区间涨跌幅为-21.92%,目前尚未出显明显企稳信号,K线形成了“三尊头”(三重顶)态势,是利好兑现还是常规回调?市场见顶了吗?
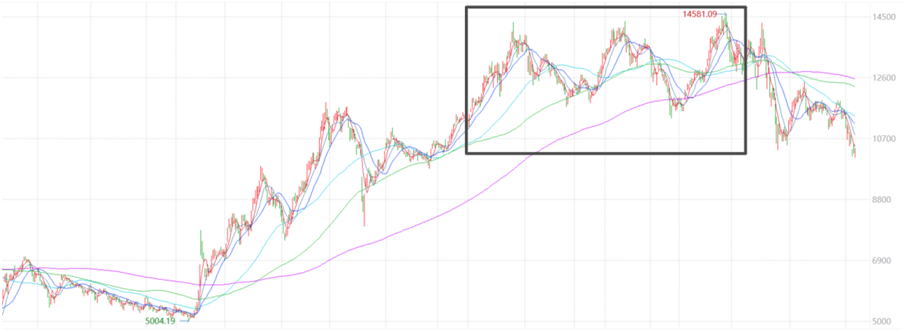
资料来源:Wind,截至2026.10.16
纯度越高,跌得越惨?
通常情况下,“三尊头”代表3次冲高受阻,上方压力较大,可能演变成箱体震荡,也可能变成其他顶部形态,但这很少用于产业赛道股。从当前走势看,人形机器人指数前期已高位横盘一年左右,形成了较大体量的套牢盘,多头动能被显著压制。这就形成了产业大爆发与二级市场大幅回调之间的强烈反差。
沙利文发的《2026全球人形机器人市场研究报告》显示,2025年—2026年上半年全球人形机器人市场规模实现快速增长,行业逐步向规模化交付过渡。2025年全球人形机器人销量3.5万台,对应收入5亿美元;到2026年上半年,仅半年时间全球人形机器人销量就达到3.6万台,收入5.4亿美元,已经超过2025年全年水平,全球产业大爆发态势已经确立,国内的产业优势明显。
该报告以2026年上半年数据为基准,按收入规模计算,全球人形机器人领先厂商市场份额前五分别为优必选6.2亿元、智元机器人6.1亿元、宇树科技5.8亿元、银河通用2.1亿元、乐聚机器人1.5亿元,5家公司合计市占率57.40%。不过,从销售数量来看,只有优必选的出货量超过了1万台,为16123台。可见市场仍处在早期阶段,可称之为“小批量量产”,行业的成长性或将成为主流投资逻辑。
据Wind不完全统计,当前A股港股市场上,以人形机器人为第一、第二主营的上市公司共3家,分别为优必选(9880.HK)、港仔机器人(0370.HK)、宇树科技-W(688836.SH),乐聚智能于5月19日发布了创业板上市申报稿,目前处于上市推进中。前两者在二级市场上均处于历史低位区间,今年以来分别下跌48.89%和81.70%,而宇树科技则从8月19日首发上市后整体下跌,上市以来最大回撤高达-52.06%。
当然,还有诸多上市公司与人形机器人“沾边”,如拓斯达(300607.SZ)发布了人形机器人“小拓”,但目前仍处“验证阶段”,“是公司的第三增长曲线(远期布局),不是当前主营”,这些公司暂不列入本次统计范畴。
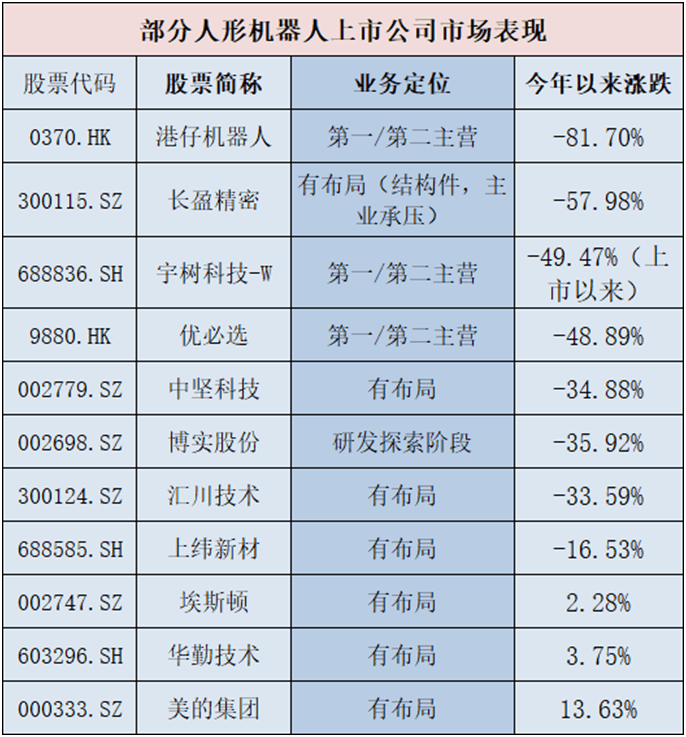
数据来源:Wind,单位:%,截至2026.10.16
而在人形机器人领域有明显布局的7家A股上市公司中,同期涨跌幅分别为美的集团(000333.SZ)13.63%、华勤技术(603296.SH)3.75%、埃斯顿(002747.SZ)2.28%、上纬新材(688585.SH)-16.53%、汇川技术(300124.SZ)-33.59%、中坚科技(002779.SZ)-34.88%、长盈精密(300115.SZ)-57.98%,而处于研发探索阶段的博实股份(002698.SZ)则同期下跌-35.92%。
这其中,一个较为明显的大致特征是,与人形机器人领域“纯度”越高的个股似乎跌得越惨,有市场分析认为,这是2024年至2025年人形机器人主题驱动行情之后的“还债期”表现,同时叠加今年以来的市场逻辑更侧重“看报表”,属于估值均值回归,而非公司基本面突然变坏。该分析的主要依据是近三年相关个股的最大上涨幅度均超100%(除宇树科技外),如上纬新材4877.00%、港仔机器人2427.03%、优必选270.62%。
市场开始重新定价
利润撑不起估值?
而市场更倾向于“看报表”,即看重盈利能力,或是在对人形机器人板块进行重新定价。鉴于美的集团的业务综合性较强且体量较大,对统计结果影响大,本文后续统计将其剔除。
上述10家与人形机器人相关度较高的公司,2021年至2025年合计营业收入分别为1224.94亿元、1412.53亿元、1404.84亿元、1751.02亿元、2497.08亿元,在2024年和2025年增幅较大。2026年上半年合计营业收入为1370.27亿元,同比增长率平均值为18.20%,其中仅港仔机器人同比下降,为-40.12%;优必选则同比大增104.22%;次新股宇树科技上半年营业收入11.52亿元,为2025年全年收入的67.78%,预计今年保持年度同比增长的概率较高。
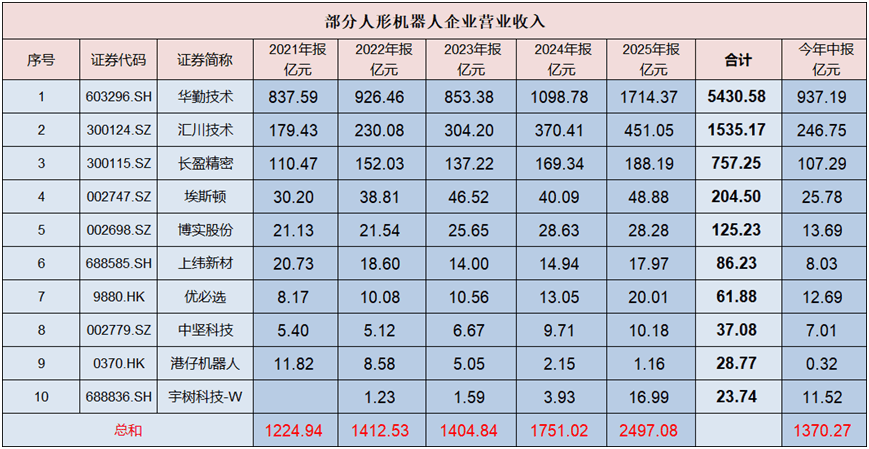
数据来源:Wind,截至2026.6.30,涉及港股,
指标均采用全球股票指标,与内地股票数值略有差异。
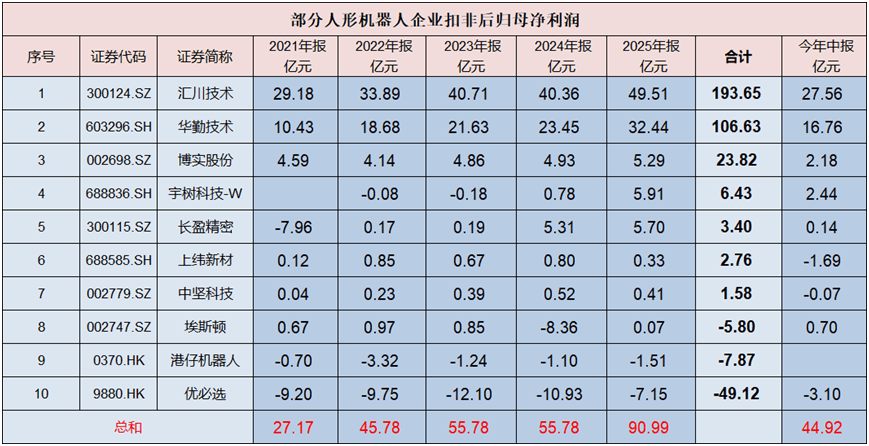
主营利润方面,近五年扣非后归母净利润合计分别为27.17亿元、45.78亿元、55.78亿元、55.78亿元、90.99亿元,整体盈利金额较小。其中优必选和港仔机器人连亏5年,合计亏损分别为49.12亿元和7.87亿元,优必选2026年上半年仍旧处于亏损状态,为-3.10亿元;埃斯顿合计亏损5.80亿元(2024年亏损8.36亿元)。这5年主营利润合计超过百亿的是汇川技术193.65亿元、华勤技术106.63亿元。
据乐聚智能招股说明书,2025年的营业收入为2.58亿元,同比大增3.61倍,扣非后归母净利润-0.78亿元,同比亏损扩大21.88%。整机板块“增收不增利”的态势较为明显,但上游企业的盈利情况则相对更好一些。
数据来源:Wind,截至2026.6.30,涉及港股,
指标均采用全球股票指标,与内地股票数值略有差异。
从销售毛利率看,2026年上半年也出现了内部分化,宇树科技以56.01%位列第一,相比于2025年下滑了4.27个百分点;毛利率第二名的优必选相比于2025年上升了7个百分点,为44.67%;而垫底的港仔机器人突然从2025年的27.64%降至3.84%,毛利只剩下零头,这是主营转型至“采购整机及关键组件进行组装销售”,处于“以低价换订单、以亏损换规模”的早期扩张阶段,叠加应收账款、存货、债务等多重压力,财务质量堪忧。
此前曾有市场预期人形机器人“2026年量产元年”,但实际落地进度(订单规模、客户渗透、降本速度)未达乐观预期,导致市场资金从“预期交易”转向“现实检验”。而目前尚在布局阶段的7家上市公司,其市场表现是人形机器人板块行情变化与其本身所在领域共振形成。这两类公司都面临“主业能否独立造血、何时跨过盈亏平衡、估值是否已把远期空间透支干净”三重“灵魂拷问”。
展望未来,国际数据公司(IDC)预计,2030 年全球人形机器人出货量将超过75万台,市场将进入规模化应用加速发展阶段。据宇树科技招股说明书引用据高工机器人(GGII)预测,到2030年全球人形机器人市场规模预计将达到150亿美元,其中国内人形机器人市场规模到2030年将达到近380亿元,销量规模将增长至27.12万台。
进入人形机器人行业的主要壁垒有两方面,一是多学科、交叉型的行业技术特征对从业人员的专业知识、行业经验提出了较高的要求。二是商业化进程显著受制于资金与成本壁垒,具有“高研发投入、长周期、高技术”的产业特征。
而财通证券认为,灵巧手是推动机器人从“基础移动能力验证”向“实际作业执行”升级的核心环节,也是当前产业迈向规模化落地过程中亟待突破的关键工程难点之一。
那么问题来了,行业前景似乎依然明朗,但人形机器人指数在经历过近3年215.03%之后,叠加约一年时间形成“三尊头”所积累的套牢盘,当下的投资难度却似乎正在加大。
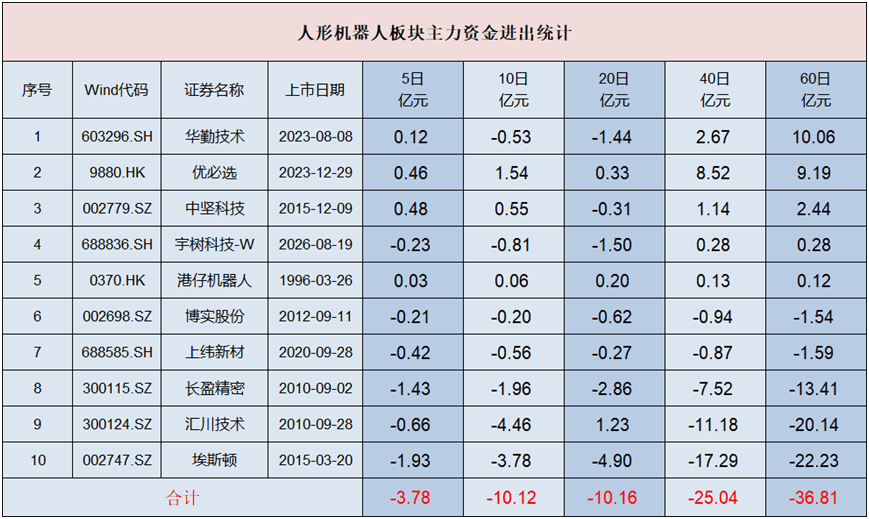
从主力资金净买入额来看,上述10只个股的5日、10日、20日、40日、60日均为净流出,分别为-3.78亿元、-10.12亿元、-10.16亿元、-25.04亿元-36.81亿元,其中,优必选出现了一定程度上的“越跌越买”,这5个区间的主力资金净流入额分别为0.46亿元、1.54亿元、0.33亿元、8.52亿元、9.19亿元。也就是说,优必选在最近20个交易日股价继续低位徘徊时,净买入变化几乎停滞,主要净流入时段发生在20日至40日之间。
数据来源:Wind,单位:亿元,截至2026.10.16
上表数据也表明,近20日的流出速度约为前40日的三分之一;5日净流出3.78亿元,按日折算与20日区间基本持平,没有进一步恶化,但也没有转正,说明抛压最集中的阶段发生在20日至60日之前,近期流出已经明显减速。相对于10只个股合计市值和“高位横盘一年”形成的套牢盘体量,这个流出量是边际性的。
值得注意的是,60日主力资金净流出前三的埃斯顿(-22.23亿元)、汇川技术(-20.14亿元)、长盈精密(-13.41亿元),合计流出了-55.78亿元,不仅填平了优必选(+9.19亿元)和华勤技术(+10.06亿元)的净流入,还造就了板块整体的流出现象,由此也可能说明套牢盘主要集中在曾经的机构重仓股身上。
这是个两难的问题,抱团大票的“失血痛”与抄底小票的“不确定性”同在;远期空间不能用来支付当期账单,而死盯报表则整个板块几乎“无股可买”;向上有压力(套牢盘压制),向下有支撑(基本向好但未兑现),但都不舒服;左侧埋伏可能会很煎熬,右侧追高又恐风险过大。(《理财周刊-财事汇》出品)
免责声明:文章表述的意见不构成任何投资建议,投资者据此操作,风险自担。