一部AI电影即将上映,AI影视从技术探索走向商业验证的进程正在提速。
10月23日,国内首部获得国家电影局公映许可证(“龙标”)的全AI超写实电影《三星堆:未来往事》计划登陆院线。此前,AI短剧已经实现规模化供给,AI长剧也开始进入主流播出平台。随着AI内容向更长时长、更复杂制作流程和院线发行延伸,行业关注点正从模型能生成什么,转向AI能否改变影视行业的生产效率与盈利模式。
从短剧到院线,从模型能力到上市公司业绩,AI影视产业需要回到一个更实际的问题:这究竟是一轮技术驱动的产业变革,还是又一次概念先行、业绩滞后的市场行情?
01
22万部短剧之后,AI走向100分钟大银幕
AI影视的产业化进程并不均衡,AI短剧最先跑起来,规模化供给已经出现。DataEye研究院数据显示,2026年1—6月,抖音端新增AI短剧22.19万部,新增播放量达5157.38亿次,这说明AI内容已经进入主流平台分发体系,并获得大规模曝光。QuestMobile数据显示,截至2026年5月,国内短剧行业去重用户规模达到8.51亿,月人均使用时长为26.9小时,短剧消费已经形成相当规模的用户基础。
不过,内容供给越快,竞争也越激烈。播放量能够说明内容触达了多少用户,却不能直接说明用户是否付费、平台是否赚钱。1—6月,抖音端新增AI短剧中仅1055部作品播放量破亿,约占新增作品的0.5%,这意味着流量可能集中于少数作品。随着供给增加,题材同质化、投放竞争和用户留存将成为平台绕不开的问题。
短剧能够率先放量,与其生产和反馈周期较短有关,制作方可以快速生成内容、上线测试,再根据播放、付费和留存数据调整题材与投放。 长剧则是另一道关,角色、场景和叙事必须在更长时间内保持一致,制作流程也更复杂。8月31日,30集、每集约40分钟的AI长剧《后西游记》登陆芒果TV,并进入湖南卫视黄金档;截至9月6日,该剧前五集在芒果TV站内累计播放量达2亿次。制作团队构建了109个角色数字资产和143个场景数字资产,AI应用由单镜头生成进一步走向角色管理、场景复用和长篇叙事。
现在,院线AI电影也进入了检验阶段。《三星堆:未来往事》将AI制作推向更高门槛的内容场景,影片已取得公映许可证并定档10月23日,但上映前能确认的是制作和发行进展,而不是票房成绩。最终能否收回成本,还要看观众反馈、发行表现和后续版权价值。 AI能把制作成本砍下来,却砍不出一个好故事,能缩短周期,却缩短不了观众掏钱的犹豫。周五的票房,才是第一张真正的成绩单。
02
模型能“登顶”,不等于公司就赚钱
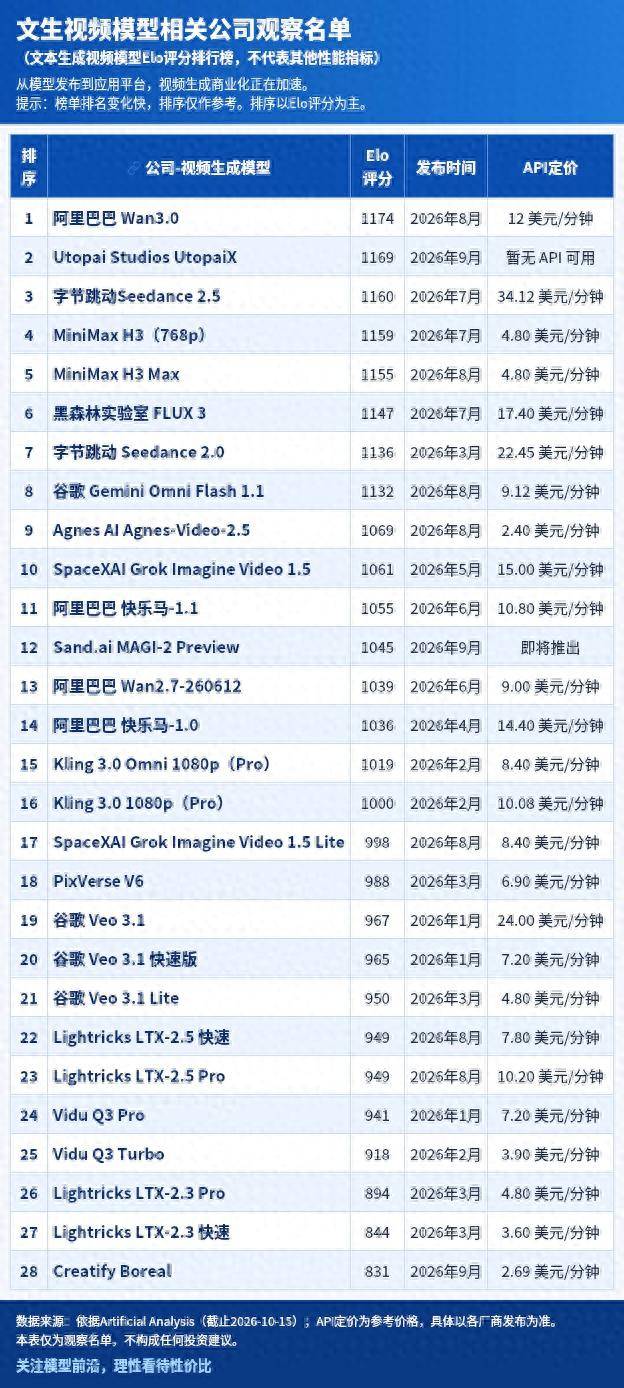
过去,市场关注AI视频生成,往往先看视频大模型的能力。如今,国产视频生成大模型已进入全球竞争第一梯队,在国际第三方评测Artificial Analysis的文生视频榜单中,阿里巴巴Wan、字节跳动Seedance、MiniMax等模型均参与头部竞争。模型能力的提升,为AI进入影视制作提供了技术基础,但榜单决定模型的身价,报表决定AI影视相关公司的命运——这两个答案,最近正在分开。
模型能力需要通过工具和制作流程转化为可交付的内容。影视制作并非简单地生成一段视频,还涉及剧本开发、角色设计、分镜、场景生成、剪辑、配音和后期制作。随着AI工具向工作流整合,产业竞争开始从单次生成效果延伸到角色与场景的一致性、批量生产效率,以及与专业制作流程的衔接能力。万兴科技提供了工具平台商业化的一个观察样本。公司2026年上半年披露,AI服务器调用量超过9亿次,同比增长超过80%;万兴剧厂3月至6月收入月度复合增长率超过100%,客户复购率超过85%。这些数据较单纯的模型排名更接近实际商业应用,反映出AI视频工具进入创作者和机构生产流程的深度。
内容生产的门槛下降,并不意味着优质内容和IP的价值同步下降。AI可以降低部分画面生成、场景搭建和后期制作的成本,却无法自动解决故事创意、角色塑造和用户审美等问题。当低成本内容大量涌入,能够持续吸引用户的原创IP、成熟剧本和系列化开发,反而可能成为差异化竞争的重要来源。华策影视2026年半年报披露,公司正推进影视素材清洗、标注与加工,建设AI 3D数字资产库,并将AIGC应用于《太平年》等项目的制作流程。这意味着传统影视公司的竞争优势不只在于是否使用AI,还在于能否把既有IP、制作经验和专业素材转化为可复用的数字资产,并形成新的开发和授权收入。
此外, 平台分发和用户运营决定了内容能否从“生产出来”走向“卖出去”。短剧是观察这一环节的典型样本。DataEye数据显示,2026年上半年,海外微短剧APP内购收入超过12亿美元,同比增长约13%以ReelShort、DramaBox为代表的App主攻内购变现,而以字节跳动旗下 PineDrama、FreeReels等为代表的“免费+广告”模式在新兴市场吸纳了巨量下载。AI生成能力可以增加内容供给、缩短制作周期,却不能保证作品一定获得曝光、用户付费或持续留存,还需要通过题材筛选、推荐分发、本地化运营和付费设计,将内容供给转化为商业收入。
从全产业链看,AI带来的价值不只存在于模型本身,也分布在内容生产、版权运营、用户分发和商业化渠道等环节。昆仑万维的业务布局,也展示了产业链中工具、内容和分发不同环节盈利路径的可能。公司旗下SkyReels V4进入Artificial Analysis文生视频榜单前十,并开放API服务;同时,公司也布局SkyProduction短剧生产工具和DramaWave、FreeReels等分发平台;旗下AI短剧平台2026年6月底单月流水超过6500万美元;2026年7月,平台月度上新剧集中超过90%为AI生成内容。
03
涨停容易,收米难:三类公司,三种兑现速度
观察A股“AI影视”概念,相关公司并不是一种同质化业务。
在Artificial Analysis文生视频榜单中,阿里巴巴Wan、字节跳动Seedance、MiniMax等模型虽然位居前列,但相关企业的上市地和股权结构各不相同, 头部模型并不集中在A股上市公司手中。其他A股相关概念企业主要横跨模型与工具、IP和版权、影视制作、营销投放及内容分发等环节,把这些公司放在产业链中比较,可看到一个更重要的结构性事实—— 热闹归热闹,到账的才是真钱:目前把收入做实了的,主要是“内容+分发+付费”闭环跑通的平台型公司;其余环节,大多还停在“进流程”而非“出利润”的阶段,传统影视公司更多是在生产流程中导入AI,工具和技术公司则需要继续证明使用量能否转化为稳定收入和利润。
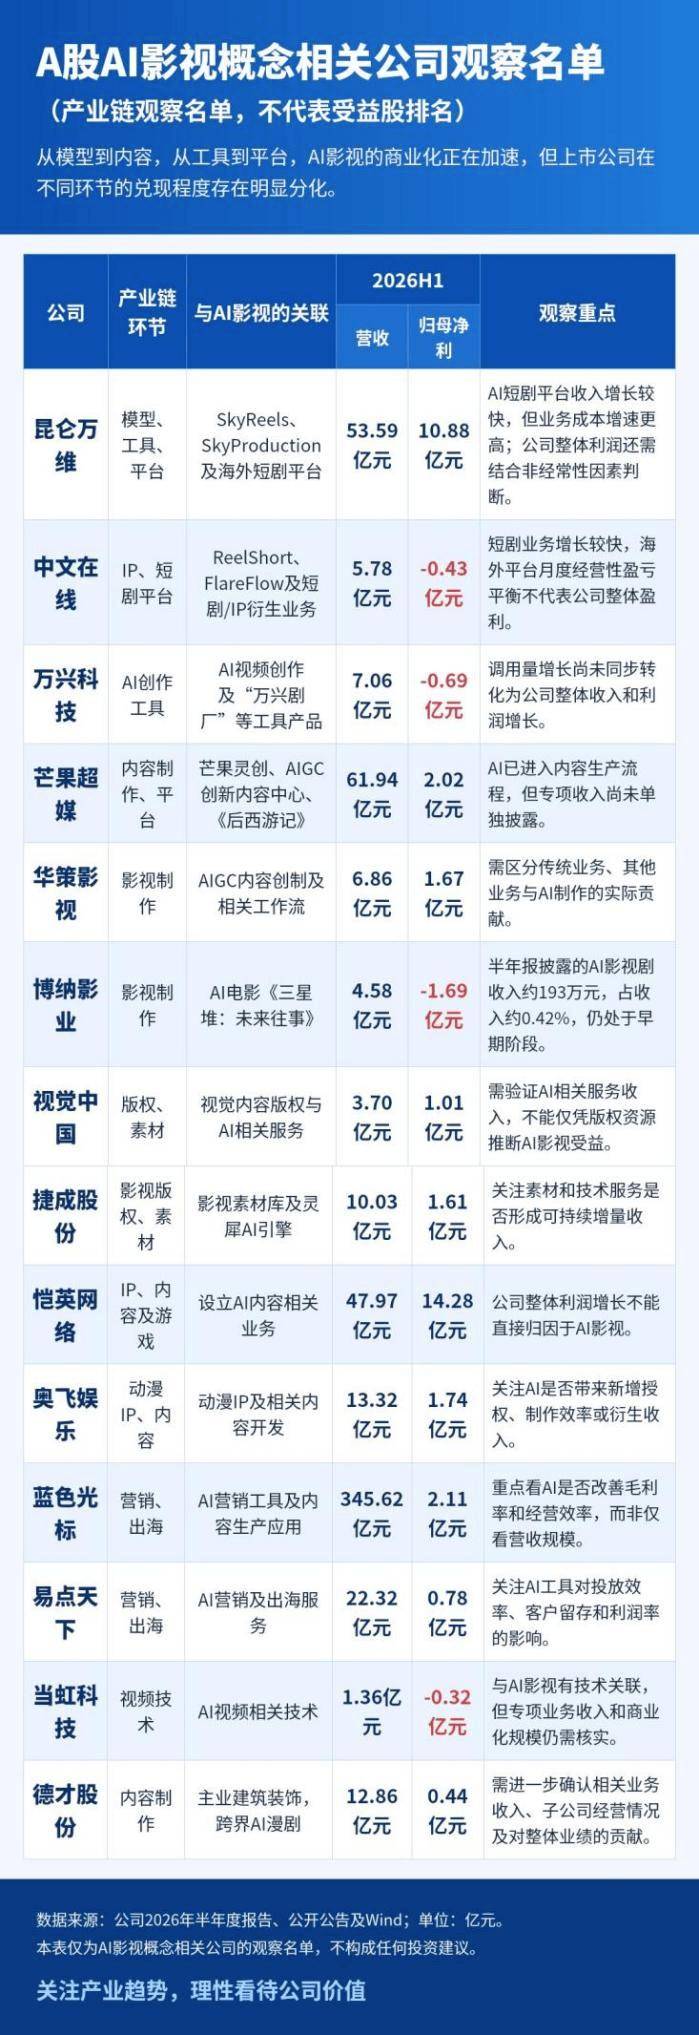
昆仑万维是A股中较具代表性的AI短剧平台案例。公司2026年上半年AI短剧平台业务收入约15.35亿元,同比增长163.28%;但该业务营业成本同比增长406.08%,毛利率下降15.60个百分点至67.49%。公司整体销售费用同比增长82.75%,经营活动现金流净额仍为负。数据说明,平台已经做出收入规模,但增长伴随着成本压力——“收米”的同时,也在“烧钱”。
中文在线短剧业务增长较快,平台业务跑出盈利,但AI影视内容只是其中一部分。公司2026年上半年短剧及IP衍生品业务收入约4.11亿元,同比增长108.72%,占公司收入的比重已升至约七成;海外短剧平台FlareFlow同期收入约2.53亿元,并提前实现月度经营性盈亏平衡。平台累计上线剧集近7000部,其中AI剧集占比超过10%。中文在线的短剧及IP衍生品业务已成为公司收入的重要组成部分,海外平台也在探索内容供给、本地化运营和付费分发相结合的模式,但AI内容目前更像提升供给效率、扩大题材测试空间的生产工具。
工具公司的使用量在增长,但付费效率和获客成本仍是商业化考题。 万兴科技2026年上半年AI服务器调用量增长超过80%,但同期公司营业收入约7.06亿元,同比下降7.09%,归母净利润亏损约6898万元。这组数据提醒市场,AI产品使用量增长与公司财务表现可能不同步,调用次数、Token消耗等指标不能替代付费转化、客单价、毛利率和获客成本等指标。对于工具类公司而言,需要证明产品能够持续获得付费客户,形成稳定的续费或复购。
IP、营销和分发资源有价值,但“受益于AI影视”还需要有业务数据作证。 恺英网络、奥飞娱乐等拥有游戏、动漫等IP或内容运营基础, 视觉中国、捷成股份等拥有版权或素材资源, 蓝色光标、易点天下等则处于营销与出海链条。这些资源可能帮助相关企业降低内容开发成本、拓展授权场景或提高投放效率,但目前整体净利润增长中AI影视的贡献比例有限,仅构成战略布局。
(本文不构成投资建议。文中财务数据以公司定期报告为准。)