▷未来五年,谁会吃到这波红利?
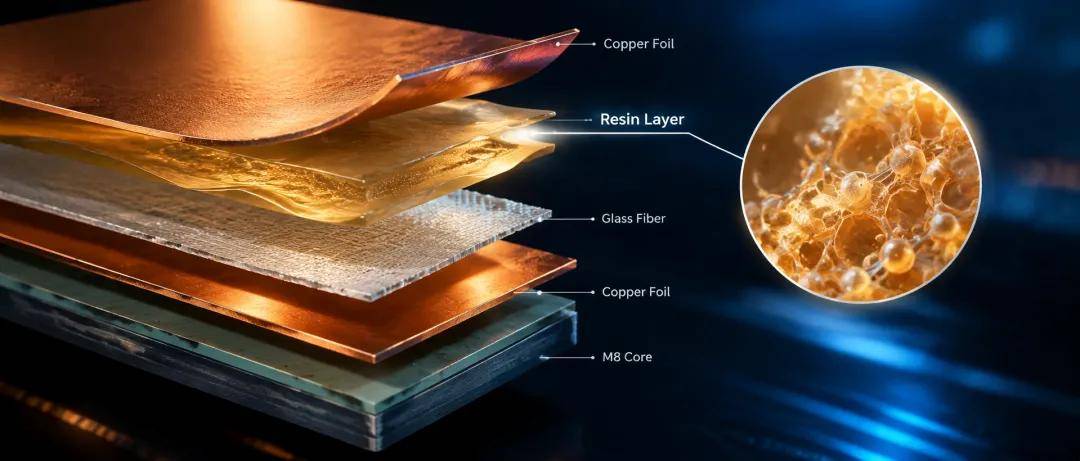
一块电路板在出厂之前,没人会注意到它中间那层看不见的东西。那是覆铜板的绝缘层,一层树脂和玻璃布压出来的介质,藏在铜箔底下,平时既看不见也摸不着。过去三年,AI服务器把这层“看不见”的东西逼到了聚光灯下。算力爬坡的时候,最先换代的往往不是芯片,而是这块板子里的树脂。
工程师口中“M6”、“M8”这样的词,指的就是高速覆铜板的M系列等级。这个代号最早来自松下,后来变成了整个行业的普通话:数字越大,损耗越低,能撑的信号越快,单价也越贵。
问题在于:从M2到M10,中间那层树脂到底换了什么?为什么每一次升级,都要换树脂?
这篇文章顺着这条线往下讲。
先看清M系列到底是怎么回事,再拆解树脂为什么是命门,然后看看这些树脂被谁攥在手里。最后聊聊未来五年,谁会吃到这波红利。
▍01
M系列:AI带火的材料标尺
先说一个很多人没有意识到的细节:M系列不是从M1顺排到M10的。它压根不是一套连续编号。
M系列的根在松下。
▲松下MEGTRON系列(图源:松下工业)
上世纪90年代,数据吞吐量开始往上冲,传统FR-4基材在高频下的损耗和串扰越来越吃紧,松下靠树脂改性技术推出了一个新系列,取名MEGTRON:Mega(兆)+Electron(电子)。
这个系列从一开始就跳着排号:M2、M4、M6、M8,奇数位基本空缺。
为什么跳过M1、M3、M5?这不是玄学。
松下把这套命名当作“性能代际+偶数优先”来处理:M1从来就没立项,最早的中损耗料叫MEGTRON-M,之后直接升到M2;M2是最早的高速入门;M4是10G/25G时代的主力。之后每抬一个偶数档,就是一次平台级的性能跃迁。M7、M9这类奇数档,反而是市场倒逼出来的细分补充。M7补在M6和M8之间,M9是M8之上的顶配。
所以今天我们聊“马数”,聊的其实是松下替整个行业画好的一条性能阶梯。
这条阶梯的每一级,都由几个参数定义:介电常数Dk、介质损耗Df、耐热性Tg。对高速板来说,Df几乎是“一票否决”的指标,信号每传输一段距离,能量就会损耗一部分,Df越低,信号就跑得越远、越稳。Dk则决定了信号在介质里的传播速度,数值越低,信号延迟越小。两者共同构成高频性能的底色。
落到具体数字上,不同机构、不同测试频率得出的值略有出入,但行业内通行基准大致是:M6对应Df约0.004,能撑56Gbps;M8对应约0.002,能撑112Gbps;M9对应约0.0007,面向224Gbps;再往上M10要挑战448Gbps,Df得压到0.0005以下。每往下压一个数量级,付出的代价都是成倍的。
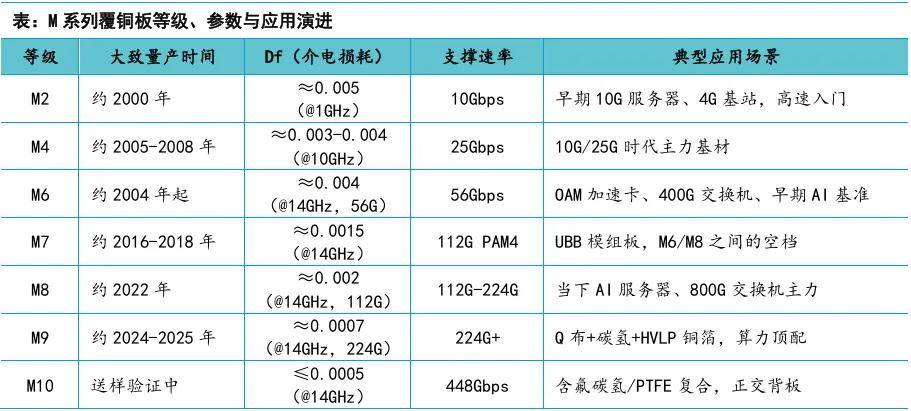
M系列最初的服务对象,其实是通信基站和服务器,远没有今天这么“金贵”。
M2那个年代,一块板子解决的是10Gbps的服务器和4G基站;到M4,靠的是25Gbps的中高速场景。
真正把M系列推成行业“普通话”的,是AI服务器。
以英伟达DGX H100 AI服务器举例:这台机器一共配置8张H100 OAM GPU加速模组,每张模组内部封装H100计算芯片,这里需要一块UBB的GPU模组互联板,把8张OAM加速卡互相连接,完成芯片之间海量数据交换。
OAM加速卡的电路板,高频性能要达到M6档位;负责多卡互通的UBB互联板,信号速率要求更高,性能要达到M7档位。
后续GB200服务器,依旧保留UBB形态的互联板,机器内部计算板、交换板大多使用M7档位板材。到下一代Rubin平台,计算板升级到M8;更高阶的Rubin Ultra才会开始测试M9、M10等级的超高阶板材。
M10是目前性能天花板级别的材料,但它现在还处在验证阶段,主要用在正交背板这种极小批量的超高速设备。受限于成本、加工难度,短时间内无法大规模替换已经量产的成熟板材。
等级往上走是趋势,当下AI服务器真正出量的是M7‑M8,M6在交换机、光模块领域仍有不小需求。
M6‑M8整体构成高速覆铜板的出货大盘。
还有一个容易被忽略的背景:全球覆铜板的产能,早就向中国大陆集中了。中国大陆覆铜板产量在全球占比约2/3,下游PCB产业大规模转移,给国内上游材料商带来了供应放量和技术迭代的机会。过去由美日企业把持的高端材料格局,正是在这种产业转移和需求爆发的双重挤压下开始松动。
▍02
算力竞赛本质是树脂迭代
覆铜板说白了是三层东西压在一起:
铜箔、绝缘介质、增强材料(通常是玻纤布或石英布)。
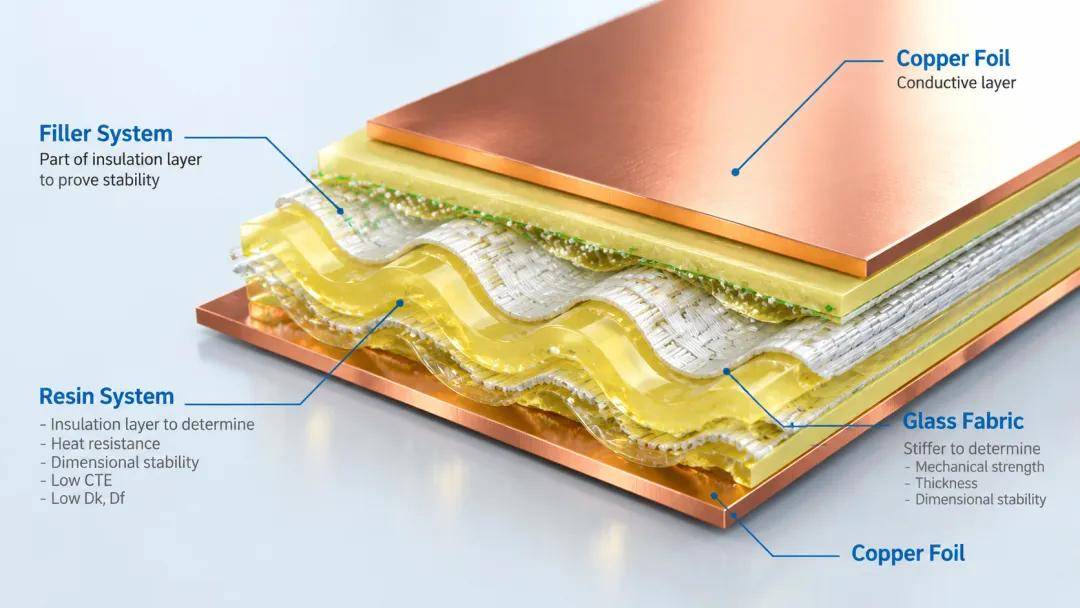
▲覆铜板结构拆解(图源:斤风设计)
决定一块板高频性能的,恰恰是中间那层绝缘介质:树脂。铜箔负责导电,增强材料负责撑起结构,而树脂既当“胶水”把三者粘住,又是信号真正穿过的介质。
为什么树脂是命门?道理不复杂。
信号在介质里传输,介质会“吃掉”一部分能量,吃掉多少由Df决定;介质还会让信号变慢、变形,这由Dk决定。两者放到一起,大致就是信号衰减的表达式。传统FR-4用的普通环氧树脂,Df能到0.02以上,在1GHz往上就明显扛不住。到了AI服务器那种动辄224Gbps的速率,普通环氧直接出局,必须换低介电的树脂。
于是过去几十年,覆铜板用树脂走出了一条非常清晰的“换血”路线,按损耗等级逐级上探:常规损耗(FR-4/M2)使用环氧树脂即可;往中低损耗走,换特种环氧、聚苯醚PPO/PPE/OPE、双马BMI等;甚低损耗,轮到碳氢树脂接棒;到了超低损耗,只剩PTFE这种级别的选手。
这些低介电树脂有个共同点,分子结构规整,固化后产生的极性基团更少,所以Dk、Df天然偏低,正好匹配高频高速通信与高算力硬件的要求。把各家的电性能摆在一张表里,差异一目了然:
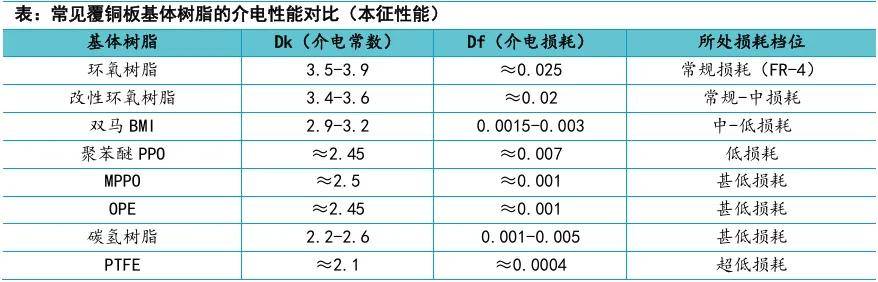
从环氧到PTFE,Df差了将近两个数量级,但这并不意味着越高档越好,代价是全方位的。
树脂往“低极性”走,电性能确实更漂亮,但加工性一路恶化:更难压合、更难钻孔、更难跟铜箔贴合,工艺窗口越来越窄。所以每一档树脂的选择,都不是单纯堆性能,而是在“电性能、加工性、成本、可靠性”这四个角里取一个平衡点。理解了这一点,再看M2到M10的树脂选择,就有了一条主线。
M2、M4的主线是环氧树脂。M2基本可以看作改良环氧,把Df从普通FR-4的0.02往下降到0.005左右,应付早期10G服务器和4G基站;M4再进一步,掺进苯并噁嗪这类低极性组分,或直接上特种环氧体系,Df压到0.003-0.004,成为10G/25G时代的主力。这个阶段树脂还是环氧系的天下,只是把配方调得更“干净”,货源也相对充足。
在环氧和碳氢之间,还夹着一批“中间”树脂,作用常常被低估。
双马BMI、氰酸酯、苯并噁嗪等:介电性能落在中低损耗档,加工性却比碳氢、PTFE友好得多,被广泛用在M4到M8之间。
这里值得把双马BMI和BT树脂的关系说透:BT树脂的“B”就是双马BMI,“T”是三嗪(通常由氰酸酯三聚生成),所以BT树脂本质上就是双马BMI与氰酸酯的结合体系。BT树脂还有一个特殊身份,它是IC封装载板的基材树脂之一,高速覆铜板取用双马BMI单体组分,极少完整使用整套BT树脂体系,不要将IC载板BT树脂与高速CCL的双马BMI配方混淆。换句话说,高速覆铜板这条线上用到的树脂功夫,有一部分是从芯片封装那块“借”来的,这也是为什么许多树脂企业往往同时布局载板材料,两条腿走路。
M6局面开始分叉。同一个M6档,松下自家的R-5775K走的是MPPO路线,台光电的EM-528走的是双马BMI路线。两套体系都能做到低损耗,只是各有取舍。这也是高速覆铜板行业的一个常态:同一等级下,不同厂商用不同树脂体系去够同一个性能指标,最后谁的综合表现更稳,谁就拿到订单。
M7是个转折点。2017年,松下推出了用上碳氢树脂的M-7N覆铜板,第一次把碳氢从配角扶正。在M7之前,M6及更早高速板材以MPPO、BMI、改性环氧为主,碳氢仅作为少量改性助剂使用。M7一方面填补M6与M8之间的性能空档,承接112G PAM4的UBB模组板严苛要求;另一方面完成碳氢树脂在服务器板材的工艺验证,为M8、M9更高级别碳氢基板材实现量产完成技术预演。
M8碳氢的戏份更重。但是主流仍是OPE(乙烯基封端低聚聚苯醚)挑大梁、碳氢打辅助。不同厂商M8对标产品配方差异较大,部分厂商也会采用双马BMI为主的技术路线。M8的Df控制在0.002-0.003量级,支撑112Gbps/通道,是当下AI服务器(GB200、GB300、800G交换机)的绝对主力,只要这些平台还在放量,M8连同它脚下的M6、M7,就一直是出货的大头:AI算力从112G走向224G是渐进的,出货量的主体长期落在M6到M8这一档。OPE能够担纲主力,是因为它有高Tg、机械性能好、抗冲击、低温性能好、电绝缘性突出这些综合优势,性价比和可靠性都过得去。
M9配方结构发生根本性反转。碳氢树脂取代OPE成为主树脂,占比提到约三分之二,引入ODV烯烃碳氢或者少量添加BCB特种组分进一步降损,Df目标压到0.0012左右。为什么配方结构非要反转?因为到了224Gbps,OPE的Df已经不够用了,必须让极性更低的碳氢树脂挑大梁。碳氢树脂的分子链上几乎只有碳和氢,极性低,高频下极化损耗小,但它的加工窗口比OPE窄得多,介质厚度、铜箔粗糙度、线宽波动的容差全被压缩,整条产线的钻孔参数、压合曲线、表面处理工艺都要重新调校。材料升级不是换个牌号,而是整个制造体系的重构。
M10触到了单一树脂体系的天花板。碳氢树脂的Df压到0.0012量级已经接近极限,要再降到0.0005以下,必须重构材料体系。这里有一个很直白的矛盾:性能最好的材料,恰恰是最难加工的材料。PTFE的Dk只有约2.1,Df能低到0.0003-0.0004,是目前唯一能满足448Gbps超高速互联的有机介质。
目前,M10仍处于验证赛马阶段,行业存在四条并行候选路线:PTFE复合、含氟碳氢、高等级非氟碳氢+石英布、混压方案(核心高速信号层PTFE+结构层M9碳氢)。
▍03
谁在掌握树脂命脉
讲到这里,问题自然冒出来:这些树脂被谁攥着?换个说法,M2到M10,每一档的命门在谁手里?
(1)环氧树脂:覆铜板的基础树脂
这是覆铜板用量最大的树脂,也是M2、M4乃至今天绝大多数FR-4的地基。事实上,覆铜板正是环氧树脂在电子工业中耗用量最大的应用领域。这个市场相对成熟、玩家多、格局偏分散,主要企业包括南亚环氧、长春化工、宏昌电子等。
(2)双马BMI:国内已有一席之地
▲三精科技双马BMI-100(图源:三精科技)
双马BMI是最早由国内企业出量的高端树脂。它的底子来自聚酰亚胺体系,兼具接近PI的耐热性,又基本保留环氧的成型工艺性,但均聚物固化后脆性大,需要增韧改性才能上覆铜板。
斤风曾在《从卡脖子到反杀,中国黑马硬刚全球化工巨头!》详细介绍双马BMI领军企业三精科技,今年5月,三精科技获得中信建投资本等机构的亿元投资。三精科技与东材科技、圣泉集团等一起构成国产双马BMI的基本盘,共同降低对日本大和化成等海外企业的采购依赖。据悉,三精科技已经开始向某CCL全球龙头批量供货电子级双马BMI。
(3)聚苯醚PPO/PPE/OPE:高端电子级稀缺
PPO与PPE是同一种高分子的两个名称。原生PPO无法直接热固交联,不能直接用作覆铜板基体树脂,M6使用改性PPO(MPPO),真正大规模用于M7-M8的是OPE(乙烯基封端低聚聚苯醚),OPE是PPO经过降解、端基官能化得到的低聚改性产物,既保留聚苯醚低介电、低吸水的优势,又实现良好溶解性与热固交联能力。M6所用MPPO仅完成降分子量改性,自身不含可交联双键,必须搭配双马BMI、氰酸酯等外加固化剂完成交联,M7‑M8所用OPE不需依赖大量外加固化剂,固化后极性杂质更少,介电稳定性更优。
国内PPO原粉产能并不短缺,但是面向高速覆铜板的高纯电子级OPE供给稀缺。先说历史,这个品种是美国GE公司率先实现PPO工业化;后来日本旭化成使用PS接枝法改性打破垄断;1980年代GE专利到期,巴斯夫、三菱陆续进场;2008年,SABIC收购GE工程塑料部分,把PPO项目一并拿下。国内则晚了二十多年,直到2006年蓝星南通星辰建成国内首套万吨级装置,才真正突破海外垄断。
放眼整个PPO行业,海外企业包括SABIC、旭化成、三菱瓦斯化学等;国内企业包括南通星辰、鑫宝新材、圣泉集团、东材科技等,三精科技的PPO、MPPO、OPE也已进入中试阶段。
(4)碳氢树脂:美日主导
碳氢树脂是M9‑M10的“当家花旦”,不过纯碳氢树脂本身力学、耐热性能存在短板,脆性较高,直接使用很难满足高多层PCB压合、焊接的可靠性要求,产业实际配方一般会复配双马BMI等交联单体做改性补强,部分配方少量添加BCB等特种组分,以此平衡高频性能与加工工艺性。全球碳氢树脂市场格局由美日主导,美国沙多玛、日本曹达、旭化成等外资企业,牢牢占据高端市场;国内东材科技、圣泉集团等企业均在布局碳氢树脂,部分牌号已经进入覆铜板厂商送样、小试验证阶段。
(5)PTFE:M10真正卡脖子的地方
到了M10,命门转移到PTFE(聚四氟乙烯)。在现有有机高分子介质当中,PTFE拥有近乎极致的低Dk、超低Df,是实现448Gbps超高速正交背板性能目标的核心候选材料。但是通用级PTFE并不能直接用于高速覆铜板,AI硬件所需的是高纯电子级PTFE,对分子量控制、微观粉末粒径分布、杂质离子含量有严苛要求,微量金属杂质就会造成高频漏电、Df漂移,直接破坏高速信号完整性。
高端电子级PTFE市场被科慕、大金、索尔维三家海外企业绝对控制。国内虽然具备PTFE基础产能,但是大多集中在通用级,面向高速覆铜板的高纯电子牌号仍处在送样验证阶段。
PTFE不仅原材料昂贵,板材加工难度也极大。本身材料存在冷流蠕变特性,持续应力下容易发生形变;钻孔过程易出现毛刺、板材开裂;树脂本身化学惰性极强,和铜箔粘结附着力差,同时板材刚性偏弱,不利于高多层板叠构生产。产业更多倾向采用混压方案:仅核心高速信号层使用PTFE,结构层继续沿用成熟M9碳氢体系,以此平衡性能与制造良率。
原材料供给壁垒叠加加工工艺壁垒,这是整个M10路线里最让人捏把汗的一环。
把这些拼起来,能看出一条清晰的产业链主线:M2到M4,靠的是量大管够的环氧树脂,国内完全能够自给;M6到M8,OPE和BMI两条腿走路,BMI国产卡位、OPE刚刚起步;M9到M10,无论是碳氢树脂还是PTFE,高端产能几乎全在美日手里。
越是往上,命门越攥在别人手里,但也正是这层“断供焦虑”,把国产替代的机会顶到了台面上。换个角度看,国产企业眼下最该争的,恰恰是M6到M8这块长期主流的主阵地,它在量、在价、在国产话语权上都最实在。
▍04
国产材料的机会窗口
往回看,M2到M10这条树脂演进线,讲的是同一种逻辑的反复重演:速率往上走一步,树脂就往“低极性”换一档,代价是加工性差一截、单价高一截。
往未来看五年,三条判断值得记下来。
第一,M6-M8仍是长期主流。
M7‑M8是AI服务器高速覆铜板的出货主力,M6在交换机、光模块板等领域继续保有一定体量,M6‑M8整体仍是未来数年主流出货。当前GB200/GB300平台大量使用M7/M8;Rubin平台仅midplane中板、高速交换板小批量导入M9,GPU计算板仍大量沿用M7/M8,整机不会全盘切换M9;1.6T设备才刚刚开始小批量导入M9,M10量产锚定2027年下半年甚至更晚,仅面向正交背板等小众场景。
因此很长一段时间内,M6‑M8合计仍是出货主体,OPE、BMI、碳氢辅助这些主流树脂的需求仍将保持较高规模。谁能在M6‑M8把树脂做稳,谁就能吃到这波红利。
▲圣泉集团亮相2026中国国际铸造博览会(图源:圣泉集团)
第二,国产替代出现分层机会。
高速覆铜板树脂赛道并非全部高难度:双马BMI已经实现国产验证,是国产材料兑现业绩的现实抓手;MPPO、OPE处在下游认证攻坚阶段,一旦突破可以直接切入M6‑M8这个最大基本盘;而碳氢树脂、电子级PTFE属于高阶硬骨头,技术壁垒高、验证周期漫长,短期更多是布局储备,很难快速贡献较大规模营收。赛道选择方面,优先攻坚已有成熟需求的中高端树脂,远比盲目追逐M9/M10最前沿技术更具备现实商业价值。
第三,机会窗口绝不白给。
AI需求的爆发,打破了原来“美日企业吃独食”的格局,技术路线在升级、供应格局在松动、终端愿意引入新供应商。这对有合成技术积累、又已经打进主流供应链的企业是实打实的红利。但高端树脂对分子量分布和杂质含量极其敏感,批次间微小波动就可能导致Df漂移;从“送样验证”到“规模供货”,中间隔着的是工艺稳定性的系统性验证。
窗口开着,能不能接住,看的是谁先把“实验室样品”变成“量产产品”。往后的牌局里,赢家不会是喊得最响的,而是把分子量做得最准、把一致性做得最好、把供应链做得最稳的那一家。
技术路线没落地之前,所有关于格局的推演都只是概率,不是结论。这不影响我们对趋势的判断,但值得我们在下注的时候,保持一点克制。
<End>