2026年这波国产旗舰混战,值得看的不是谁参数更高,而是谁在存储暴涨、旗舰集体涨价的背景下把定价算得更清楚。
去年还在安卓旗舰里靠后的荣耀,这次靠三款Magic9反超小米18,拿下今年安卓旗舰激活量第一。
华为继续领先,苹果在W42周拿走接近三成份额,由此就可以看出来,如今的手机市场竞争有多么残酷。
甚至可以说已经有手机厂商做出了新的调整,不然如今的市场份额也不会和现在一样了,这就是卖点所在。
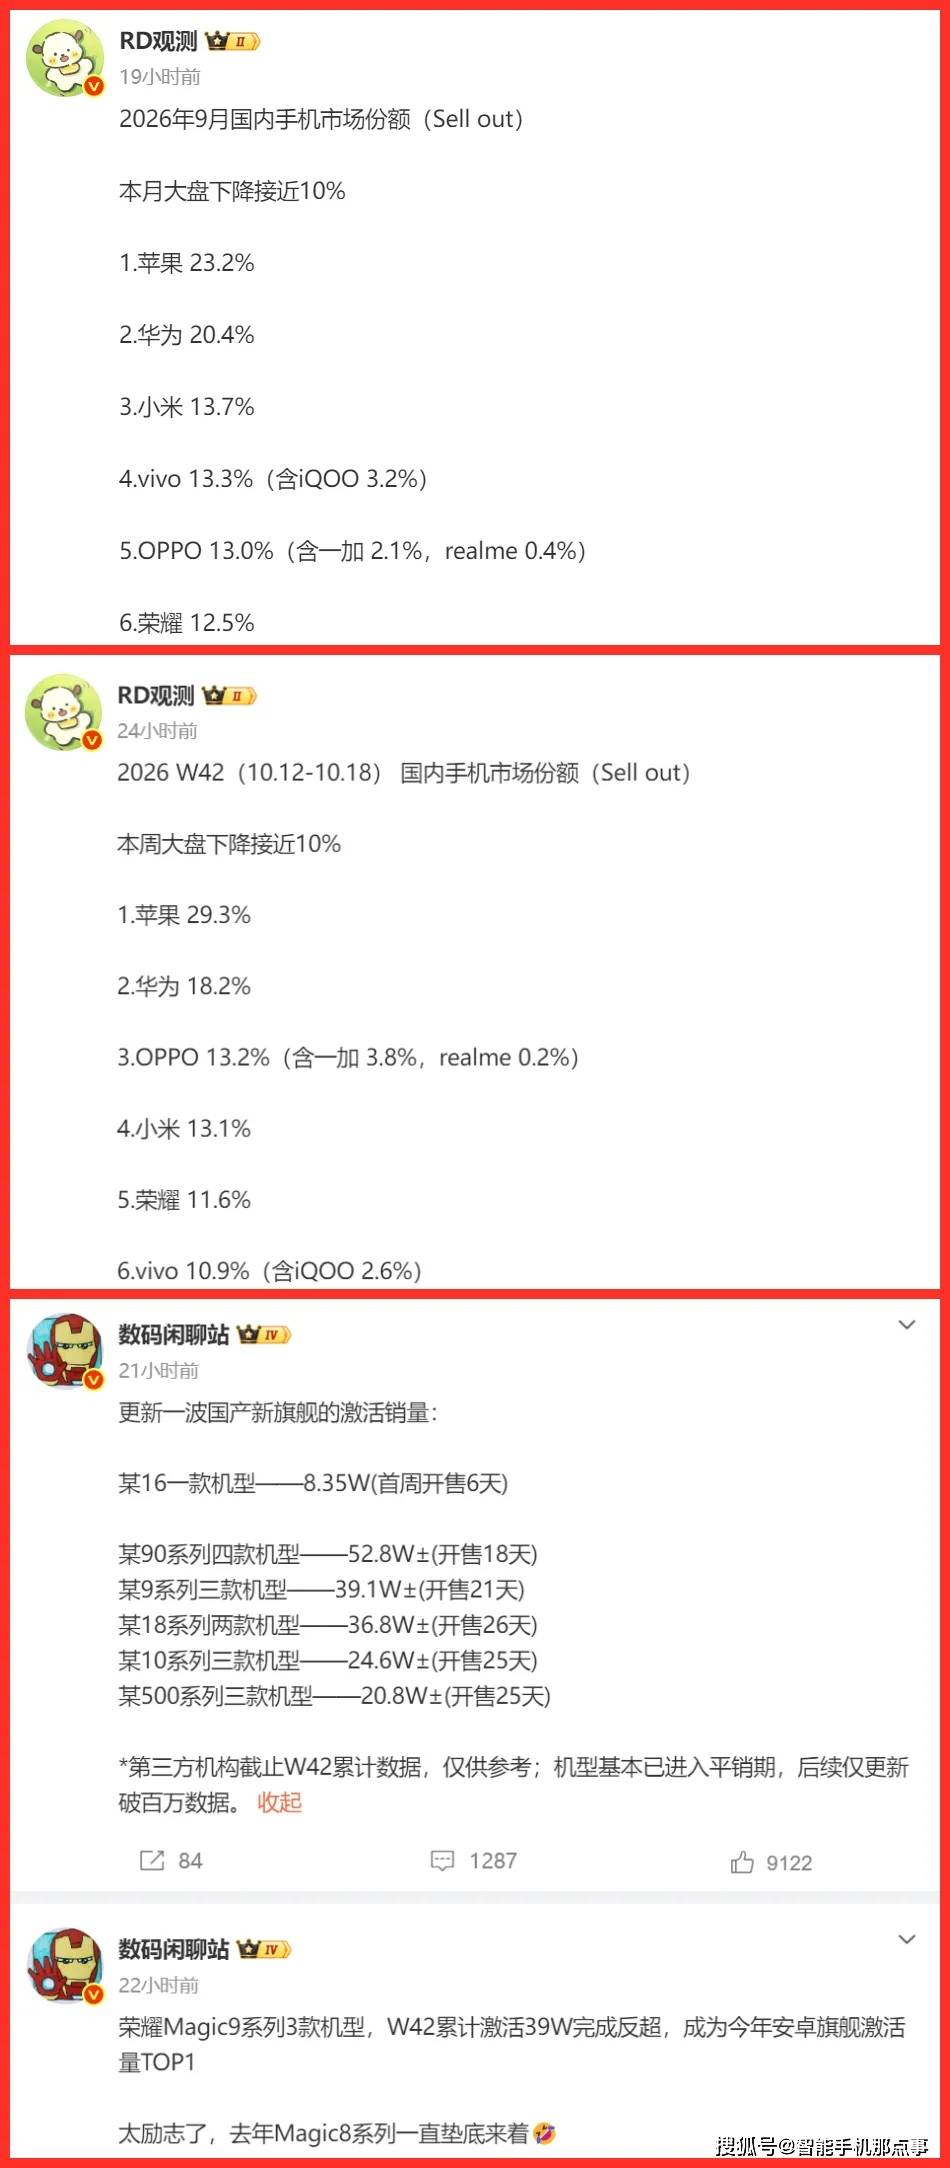
首先来看下截至W42的累计激活数据:
华为Mate 90系列:四款机型,开售18天,52.8W±,第一;荣耀Magic9系列:三款机型,开售21天,39.1W±,反超小米,成为今年安卓旗舰激活量第一;
小米18系列:两款机型,开售26天,36.8W±;OPPO Find X10系列:三款机型,开售25天,24.6W±;
vivo X500系列:三款机型,开售25天,20.8W±;一加16:一款机型,首周开售6天,数据达到了8.35W。
位置互换的是荣耀和小米,荣耀Magic9比小米18晚开售、少一款机型,却以39.1W超过36.8W,去年Magic8系列还在安卓旗舰里靠后,今年升到第一,背后是定价和产品卡位。
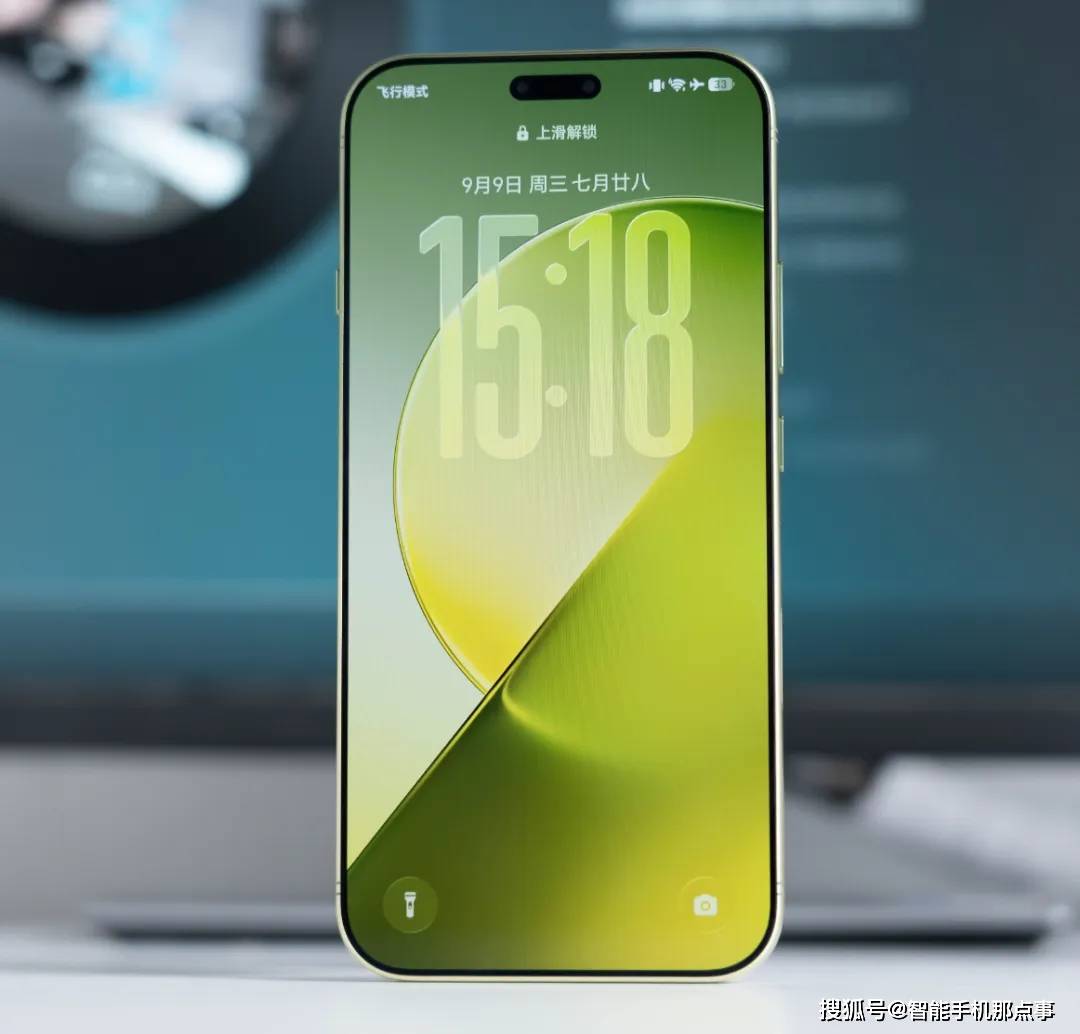
而迪子认为荣耀反超的三个原因非常简单,第一,荣耀涨幅小;存储芯片一年涨了约350%,旗舰机BOM成本单台多出超过200美元,厂商都要涨价,但幅度差别很大。
小米18 Pro起售价涨1000元到5999元,OPPO Find X10和vivo X500标准版都涨1100元到5499元;荣耀Magic9标准版只涨500元到4499元,Pro Max也只涨800元到6499元,对消费者来说,涨500和涨1100的差别很直接。
第二,荣耀产品覆盖完整;小米18系列目前只有Pro和Pro Max两款在卖,标准版要等到年底,4499到5999这个腰部价格带是空的。
第三,荣耀同时上了超能版、标准版、Pro Max三款,从4499到6499每个价位都有产品:超能版用11000mAh电池和内置风扇主打续航游戏,Pro Max用阿莱双2亿影像面向视频创作者,标准版守小屏手感,消费者不需要做参数功课,看名字就知道哪台适合自己。
第四,荣耀提供了现在买不亏的确定性,存储涨价最猛的时候,消费者担心今天不买明天更贵,荣耀用相对温和的涨幅告诉市场,现在买不会吃大亏。
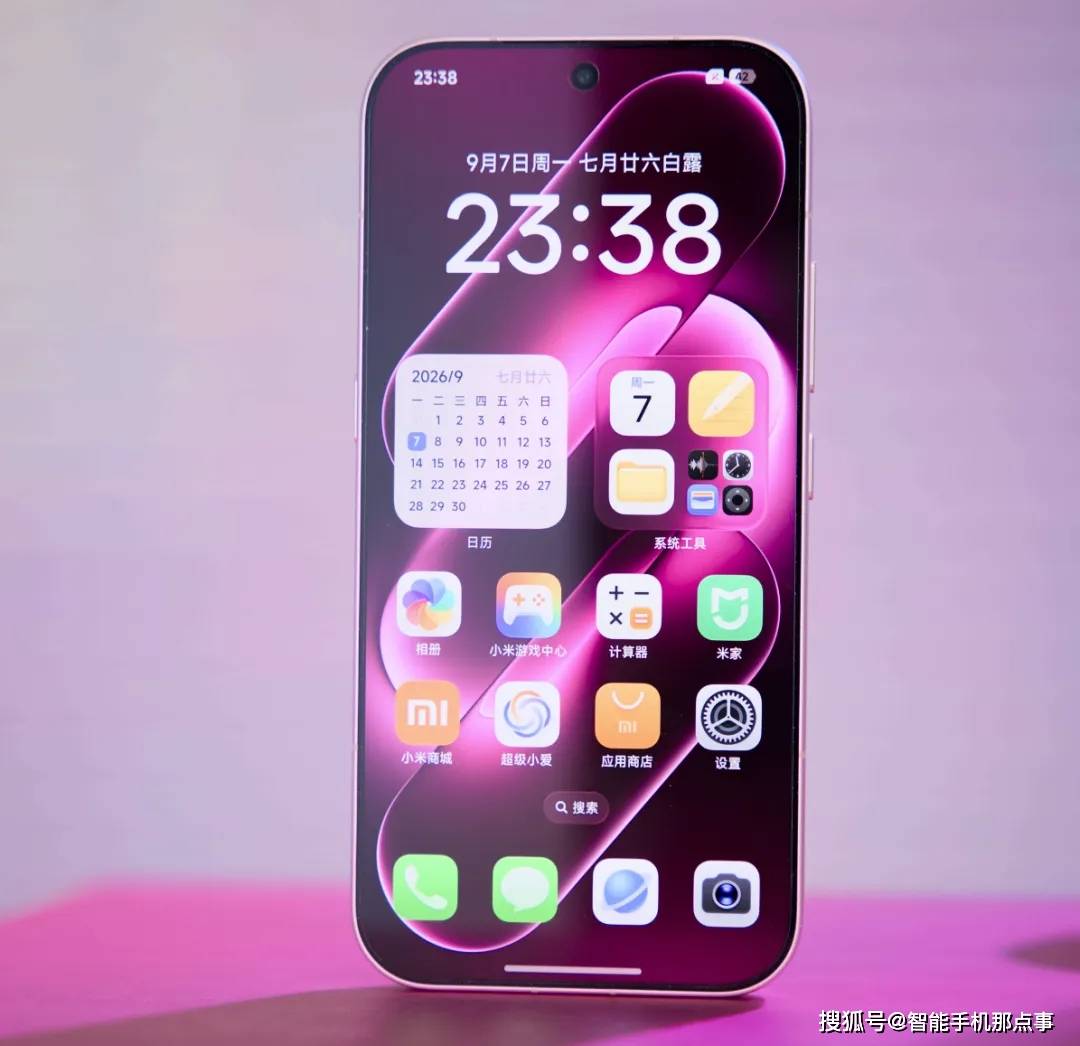
当然了,小米18系列26天36.8W不算差,但放在安卓第一被反超的背景下,反映的是涨价策略在高端市场的上限。
小米18 Pro首销激活量同比下滑约25%到30%,说明涨1000元换2nm和双2亿的接受度没有达到预期。标准版缺席,也把5000元以下的大众换机人群暂时让了出去。
一加16是另一种样本,首销6天8.35W,开售一小时破7万台,在5000元档算扎实开局。
它走的是窄而深的路线:185Hz原生高刷、9000mAh冰川电池、骁龙8超级至尊版,面向极客性能人群。

而且一加16首销价5699元、国补后5199元,比上代一加15的3999元高出超过1000元。
它的激活曲线取决于对帧率和续航有明确需求的人,而不是大众换机人群,这和荣耀用三款机型覆盖全价格带是两套不同的算法。
华为Mate 90系列四款机型18天52.8W,日均激活接近3万台,W41开售11天已达43.6W。
起售价5999元,四款从标准版铺到RS非凡大师,Pro Max线下多处售罄,产能爬坡期每周到货仅2到3台,华为的竞争力来自HarmonyOS 7.0的生态粘性和麒麟芯片回归后的品牌势能,不在比友商便宜。
苹果则是另一个参照,W42周苹果拿下29.3%份额,比第二名华为高11.1个百分点。
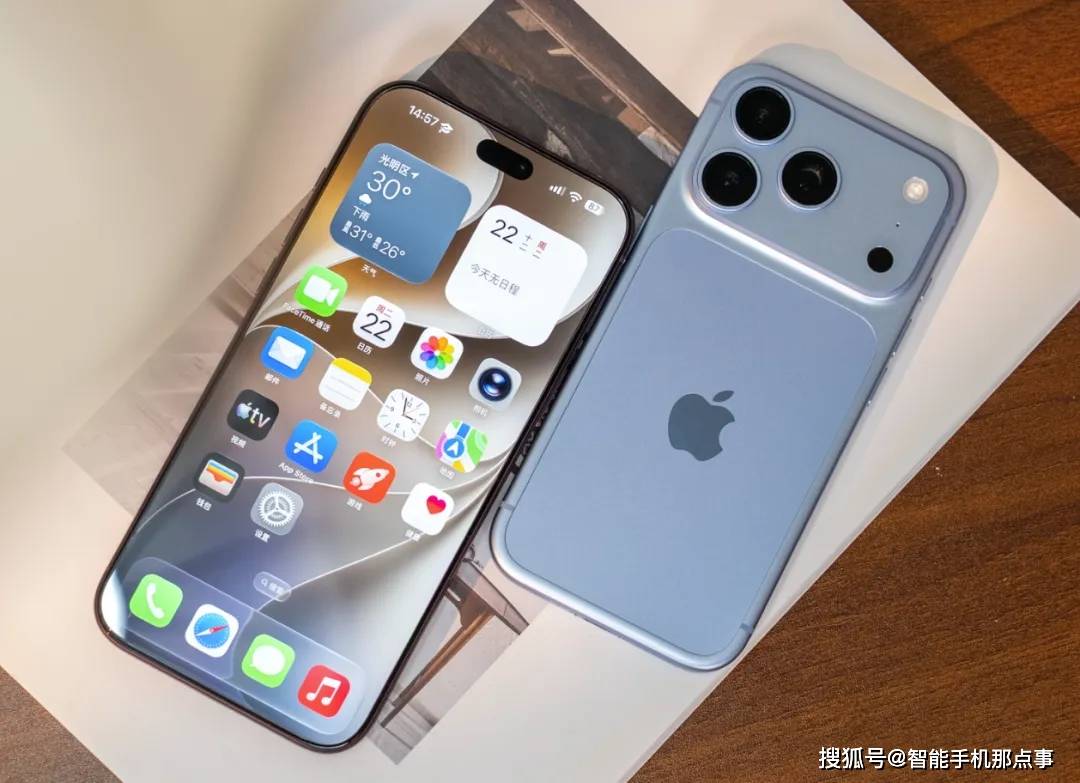
iPhone18 Pro系列首销前三周在中国销量同比增长23.5%,背后是苹果调整了发布节奏:标准版推迟,Pro系列先行,把换机需求集中到Pro价格带。
国产旗舰集体提价时,苹果用只发Pro的产品组合,把高端市场的相对价格优势拿了回来。
不过话说回来,这些激活量数据要放在整体背景下看:2026年第三季度中国智能手机出货量同比下降10%到15.4%,创十余年同期最低,换机周期拉长到30个月上下。
9月国内大盘下降接近10%,份额为苹果23.2%、华为20.4%、小米13.7%、vivo13.3%、OPPO13.0%、荣耀12.5%,存储涨价只是触发因素,让消费者不换机的还有新机更贵、升级感知不强。
这一轮W42数据说明的是:在成本普涨的周期里,占优的不是参数堆得最多的那个,而是最清楚涨价由谁承担、又用什么产品接住被涨价推开的用户的那个。
对此,大家有什么想表达的吗?欢迎回复讨论。