新能源和数字经济之间,正在出现一条新的万亿级赛道,这条赛道的名字叫“算电协同”。如果你对“东数西算”政策有所耳闻,那么算电协同可以说是它的核心操作方式之一。别看这个名词听起来很拗口,背后讲的其实是一个很接地气的事儿:用电力支持算力,用算力优化电力,然后让我们的生活变得更加智能和低碳。
这几年,中国的算力基础设施建设可以说是跑出了加速度。截至2026年中,全国智算总规模达到245万PFLOPS,排名全球第一。这些算力枢纽并不是挂在天上的“云”,而是实实在在的人工智能数据中心(AIDC),一台台服务器,每天都在飞快地处理数据。这听起来很酷,但每台机器运行都需要电力。因此,数据中心也成了“耗电大户”。预计到2030年,算力的用电量会占到全国总用电量的6%,这绝不是一个小数字。
怎么解决电力需求?政策已经在引导方向。今年的政府工作报告首次提出“算电协同”,明确了电力和算力的结合将成为新基建的重要内容。从实际操作上看,就是算电协同不仅需要源源不断的电力供应,还希望电网、储能系统和新能源发电能跟算力设施之间协调匹配。这就涉及到一系列技术升级,包括更高效的供电模式,更智能的电力调度,以及将风电、光伏等可再生能源变成数据中心的主要电力来源。
投资的规模也非常可观,中信证券预计“十五五”期间与算电协同相关的总投资规模将达到2万亿元,年均复合增速可能超过40%。这背后催生了一整条产业链:从电力运营商到新能源企业,从数据中心建设商到算力需求方,所有环节都有可能从中获益。比如具备光伏、风电资源优势的公司,可以通过参与建设数据中心的供电业务提升电力资产价值。而数据中心厂商,也可以从智能电网的支持中省下电力成本。
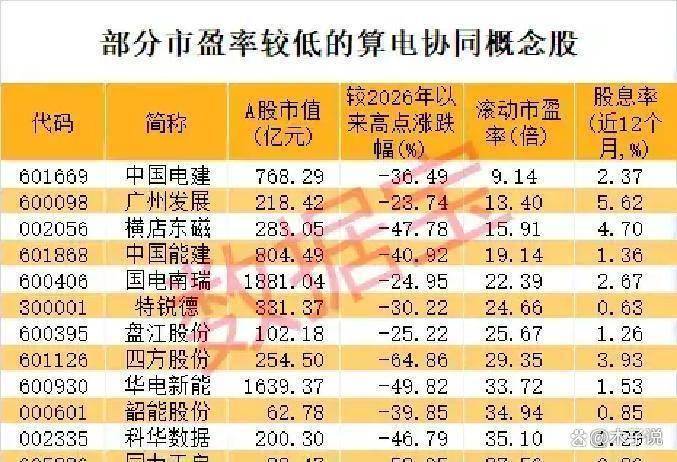
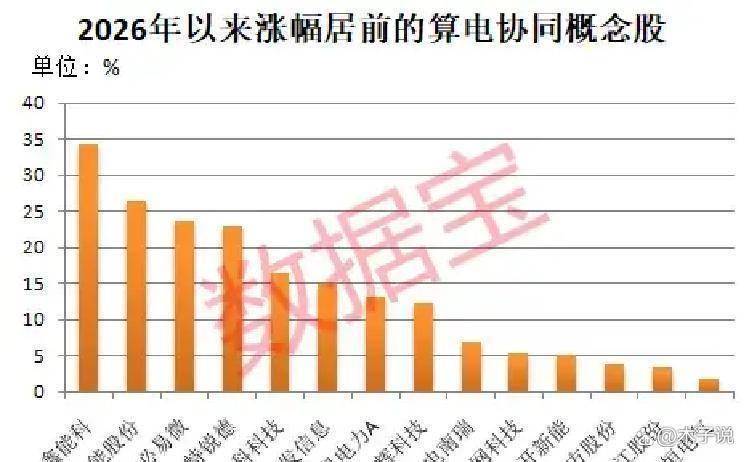
这种产业协同的直接效果已经在资本市场上有迹可循。截至今年10月,算电协同概念股整体表现虽略弱于大盘,但仍有8只个股年内涨幅超过10%。协鑫能科稳稳站在涨幅榜第一,公司依托深厚的能源基础,正快速推进数据中心布局。而市盈率较低的中国电建、广州发展等公司,也凭借技术领先或成本优势,获得不少机构的关注。这些企业正在成为未来算电协同赛道的“种子选手”。
当然,机会总是伴随着挑战。一方面,算电协同需要大量的初期投入,尤其是在技术研发和基础设施建设上,这对企业的资金实力提出了高要求。另一方面,算力需求持续提升对电力供应提出了极高的稳定性要求,而可再生能源的随机波动性仍然难以完全克服。如何实现电网与数据中心的动态平衡,降低单一能源模式的风险,是整个赛道未来必须解决的问题。
我觉得,这个故事最大的看点就在于它对普通人的生活影响。如果这些技术和产业能够如预期发展,我们将看到更环保的数据中心、更智能的电网调度、更低的电力成本,甚至家庭用电也可能变得更加智能化,比如根据实时电网供电情况自动调整用电设备。这些变化,可能会逐渐渗透到我们的日常生活中,成为一个“不知不觉就在用”的现实。