在通用大模型横扫文本、图像与视频领域之后,具身智能正在经历一场剧烈的认知重塑。
过去两年,资本与产业界的目光几乎全部聚焦在机器人本体的机械结构、关节自由度以及电机扭矩上。
然而,当英伟达在GTC大会上断言物理AI将撬动超过50万亿美元的产业空间,当OpenAI确认自研人形机器人并以GPT-6 Astra切入动作生成,特斯拉宣布先行量产1至2万台人形机器人专职用于数据采集时,行业的核心矛盾被推到了台前:
硬件并非决定机器人通用能力的唯一天花板,真实世界的物理数据断层才是阻碍规模化落地的核心死穴。
互联网积攒了人类数十年的文字和光影,却没有记录过哪怕一次拧紧螺栓所需的毫秒级力矩反馈。
物理世界缺少现成的训练语料,这让“物理AI数采”迅速从幕后的支持工序,演化为定义产业天花板的核心赛道。
01.
行业定义物理世界的第一性语料
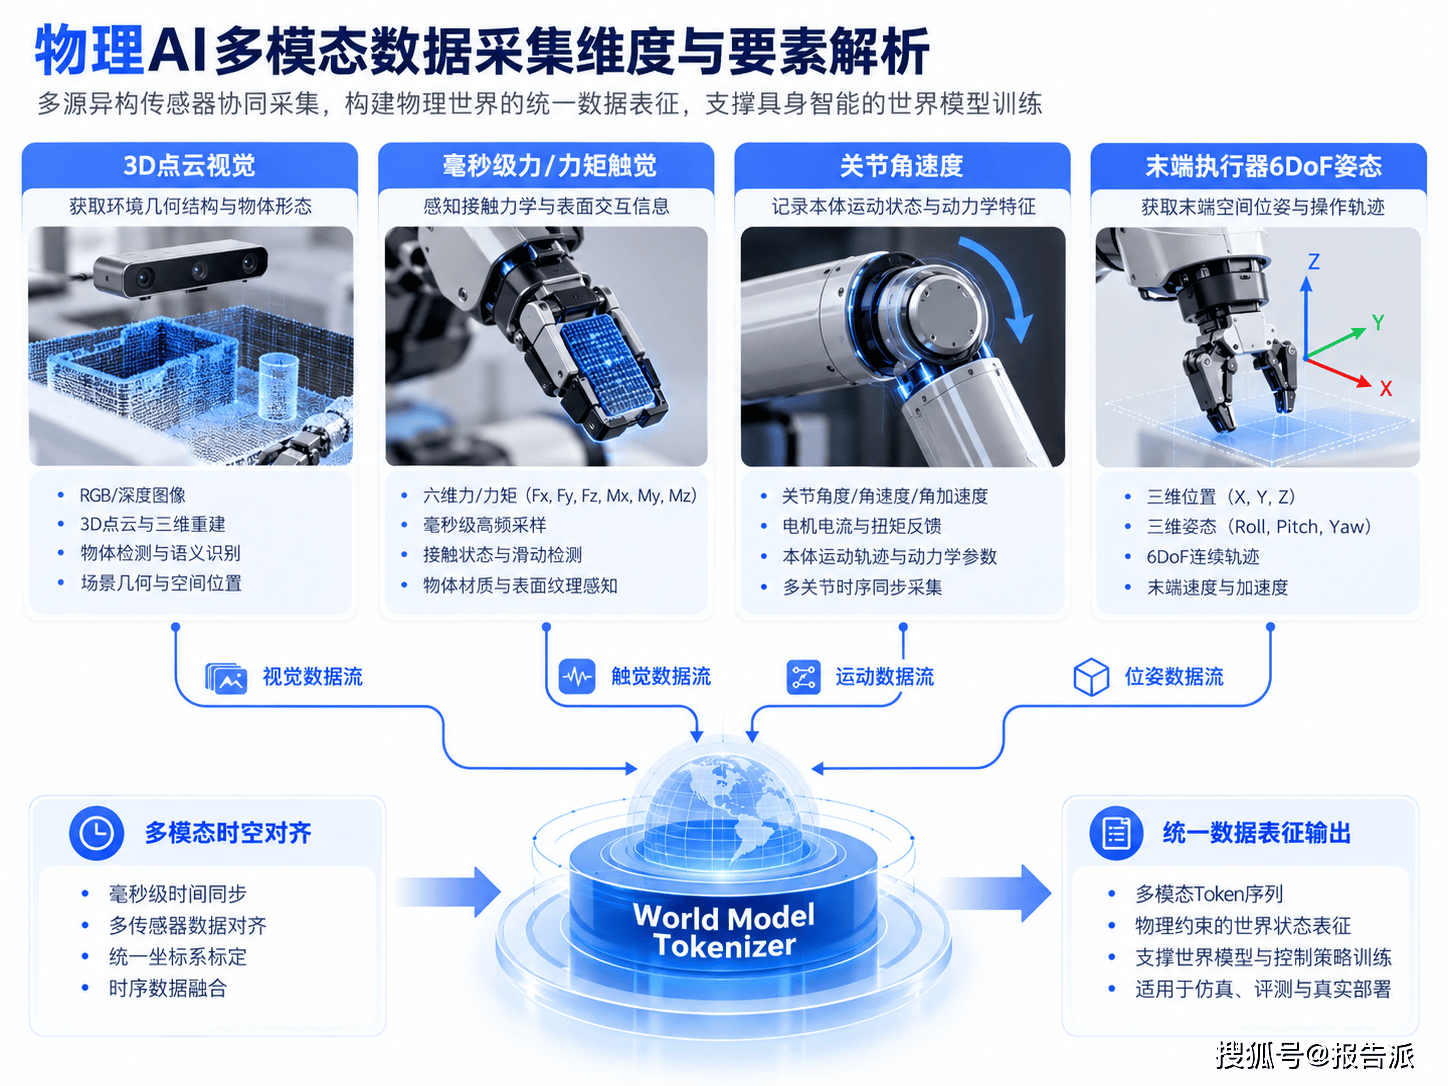
物理AI数采,本质上是面向具身智能设备的物理交互多模态数据采集全流程。
它记录真实物理世界中人类操作、机械运动与环境碰撞之间复杂的因果逻辑。
这种采集涵盖了第一视角图像、关节角速度、末端执行器姿态、力矩载荷以及表面触觉等多维参数。
与传统互联网数据的清洗不同,物理数采要求各类传感器必须实现毫秒级的时空对齐。
其输出的目标,是直接喂养给底层的“世界模型”与高级动作控制策略。
由于虚拟物理引擎无法百分之百还原现实世界中的摩擦系数、微小形变与光影漫反射,合成数据始终无法完全摆脱“Sim-to-Real(仿真到真实)”的性能折损。
高质量、带物理约束的真机交互数据,因而被视作物理AI时代不可替代的“第一性语料”。
02.
行业分类两大主流技术路径与场景延伸
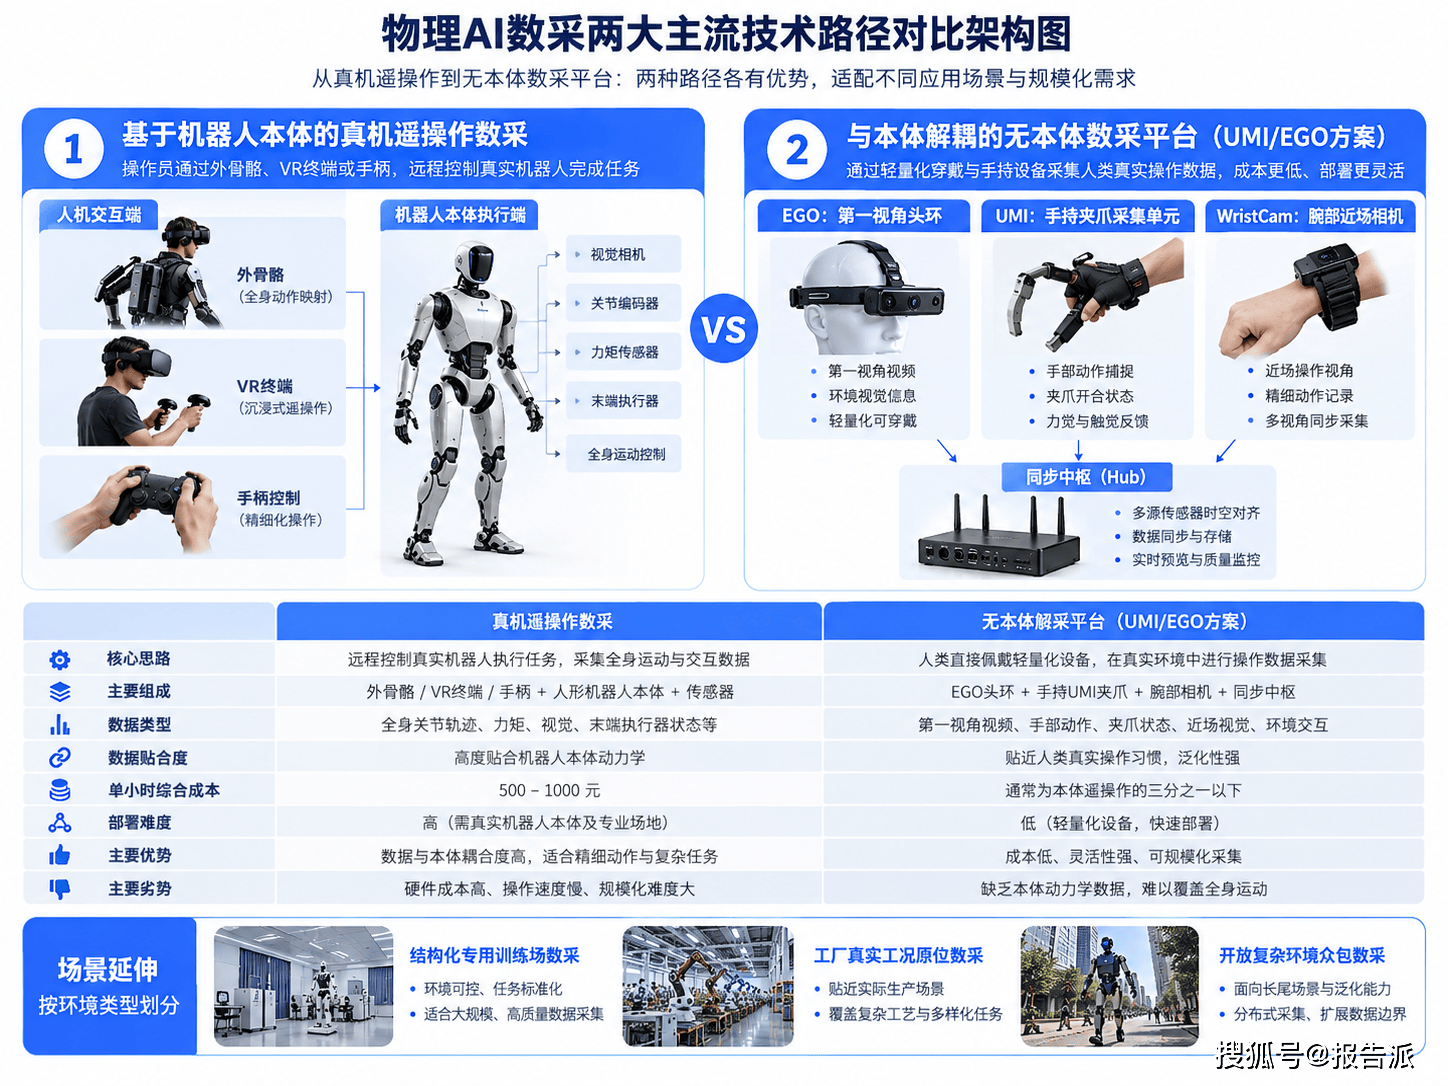
从技术架构与作业形态来看,当前的物理AI数采主要划分为两大核心路径:
一是基于机器人本体的真机遥操作数采。
操作员通过外骨骼、VR终端或手柄,远程控制真实人形机器人执行抓取、放置、搬运等动作。这类模式产出的轨迹最为贴合机械本体动力学,但单机成本高昂,操作速度缓慢,单小时综合成本常年居于500至1000元之间。
二是与本体解耦的“无本体数采平台”。
行业正在大量引入“第一视角头环(EGO)+ 手持夹爪采集单元(UMI)+ 腕部近场相机(WristCam)+ 同步中枢(Hub)”的组合。这类方案脱离了昂贵的双足或双臂硬件,让人类操作者直接佩戴轻量化套件介入环境,将单小时采集成本大幅压缩至本体遥操作的三分之一以下。
此外,按照场景环境的封闭程度,数采又可分为结构化专用训练场数采、工厂真实工况原位数采,以及面向开放复杂环境的分布式众包数采。
03.
发展历程从离线示教到端到端工业流水线
物理AI数采的演进,折射出整个具身智能底层训练范式的变迁。
在早期的工业机械臂时代,轨迹生成高度依赖人工示教与死板的轨迹规划代码,系统不存在泛化需求,数采停留在离线点位记录的机械阶段。
随着强化学习与传统模仿学习兴起,产业界尝试通过动作捕捉系统记录人体的空间位姿,再通过逆向运动学映射给双足或双臂设备。这一阶段采集规模小、折损率极高,数据主要用于学院派验证,缺乏商业复用标准。
拐点出现在通用大模型向端到端具身模型的渗透。
以多模态大模型为底座的具身系统,对多任务、长序列操作数据的需求出现指数级暴增,专用小模型的控制逻辑被打破。
海量未被结构化的真实物理动作,迫切需要被编码为统一的Token。
数采行业随之彻底从实验室的零散手工制作,演变成为包含专业化硬件阵列、大规模集中训练场和标准工序的数据工业流水线。
04.
产业链全景分析价值重心的结构性转移
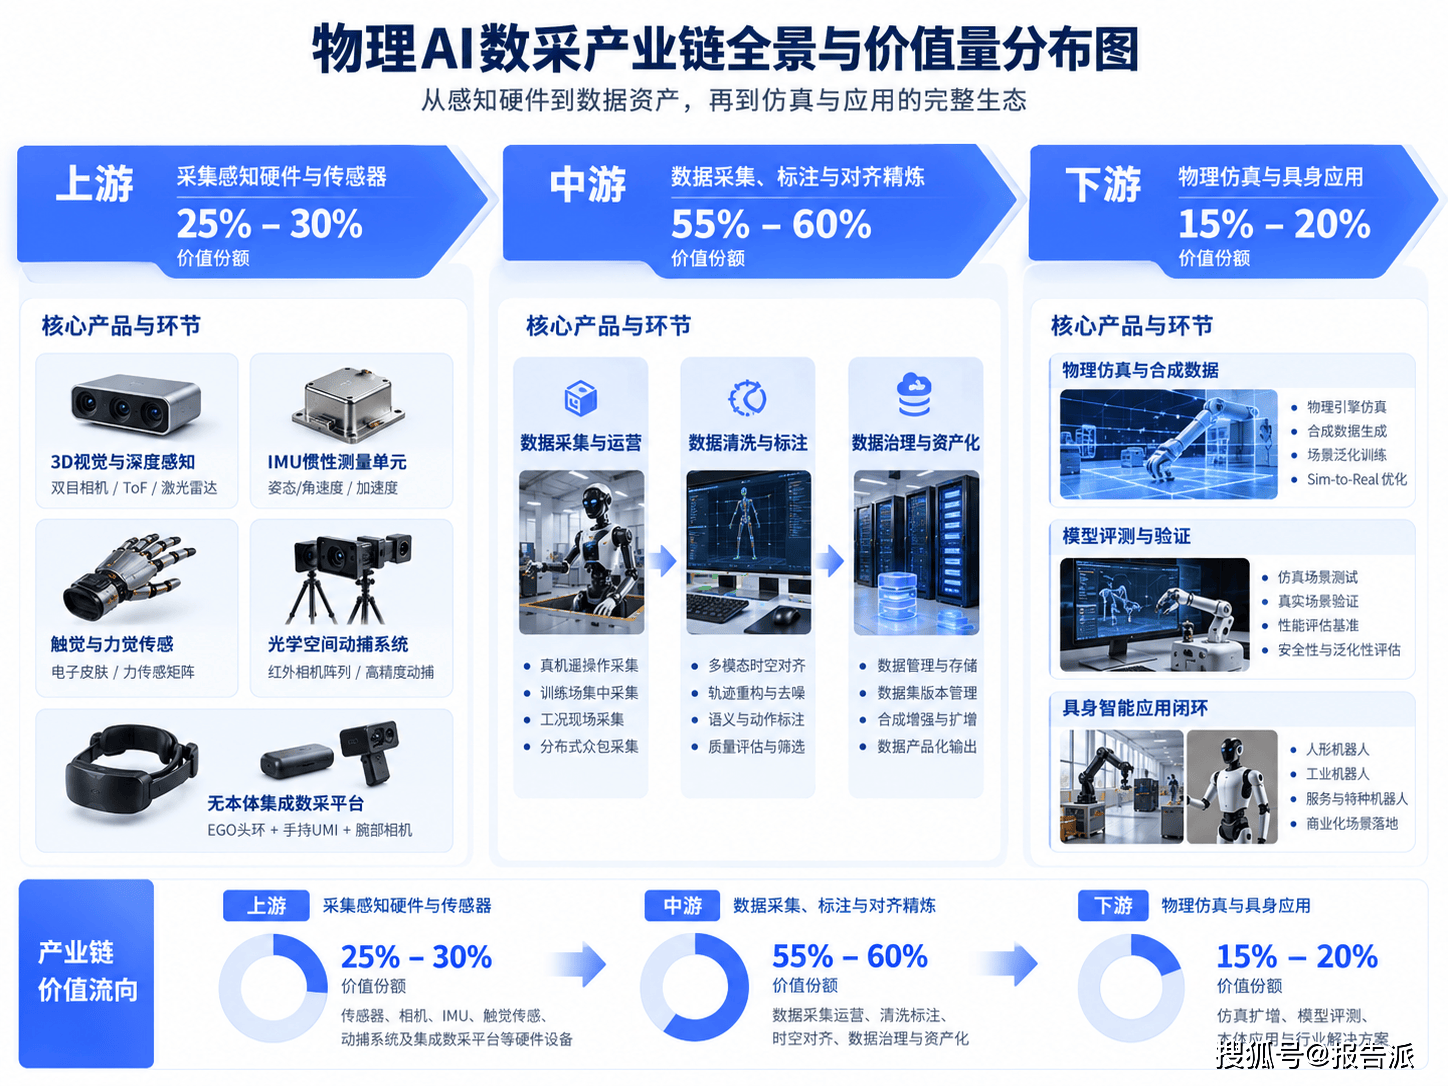
物理AI数采构建起了一条横跨精密硬件制造与新型数据要素治理的完整供应链体系。
价值链条沿着“采集感知硬件 → 数据工程与运营服务 → 虚拟仿真与应用闭环”向下延伸。
在整条产业链的价值量分配中:
上游数采硬件设备依托传感器与动捕核心零部件,占据约25%至30%的价值份额;
中游的数据采集运营、清洗标注、时空对齐与资产治理,构成了技术与劳动密集度最高的环节,拿下了55%至60%的价值份额;
下游的仿真扩增、模型评测及本体厂商应用闭环,占据约15%至20%的价值份额。
整条产业链的盈利内核,正在迅速从销售一次性数采硬件,向积累可持续复利的高价值小时级数据资产发生转移。
05.
上中下游深度拆解感知入口、炼油中枢与闭环飞轮
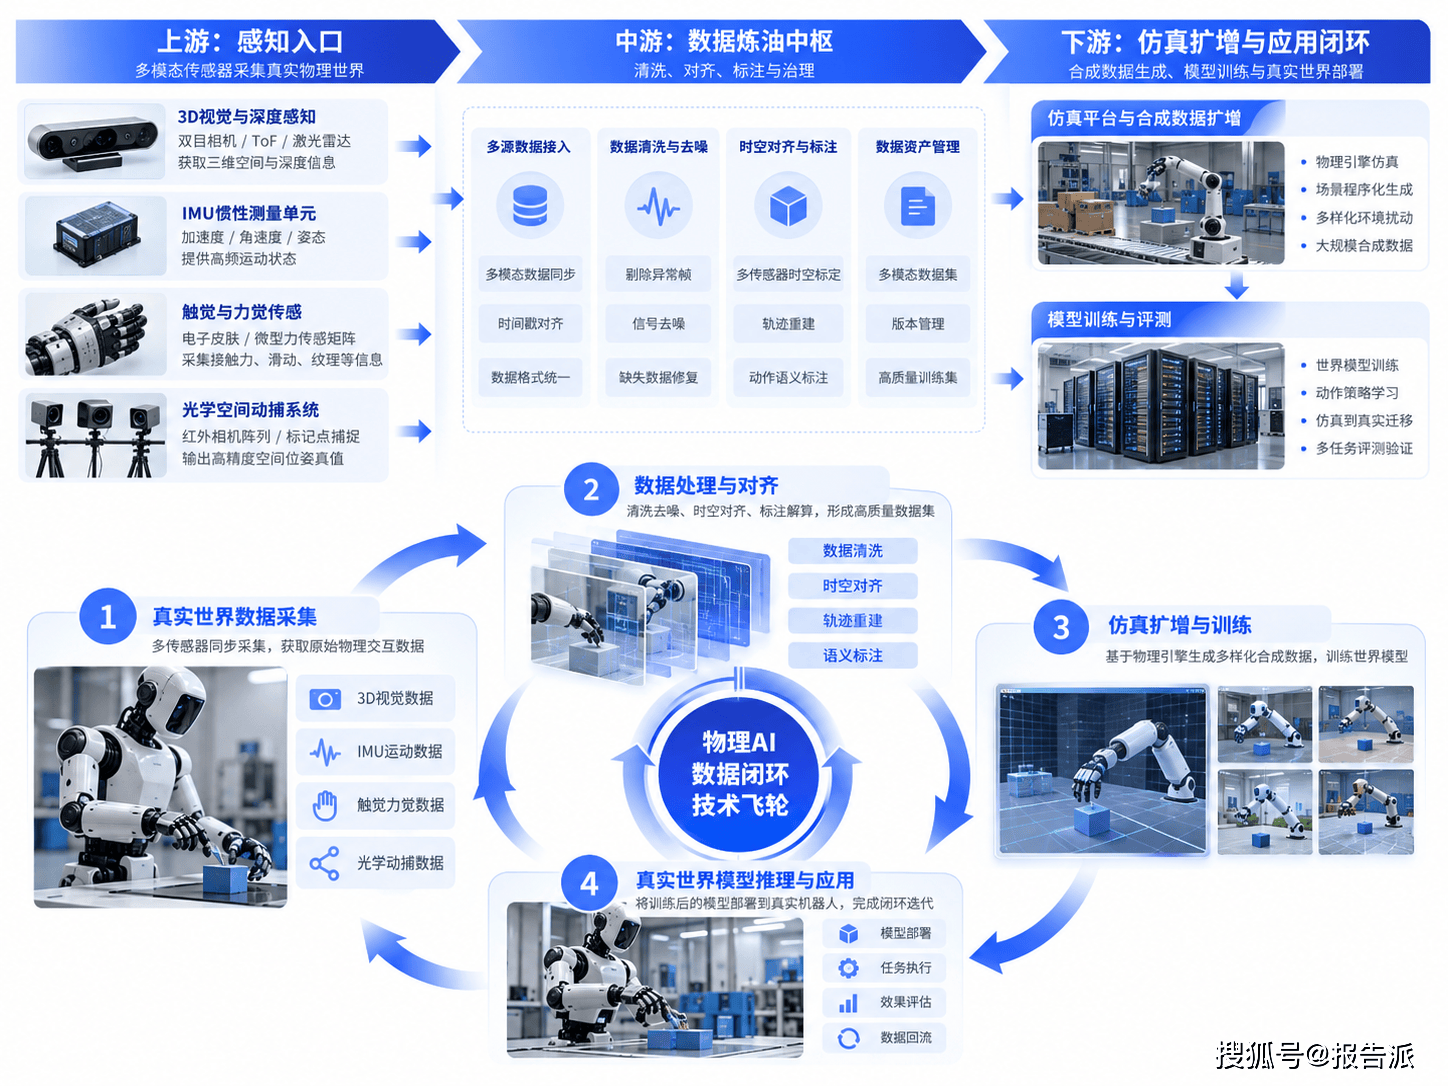
数采上游是整个物理AI世界的感知入口,硬件精度直接决定了后续算法训练的数据上限。代表性环节涵盖五大硬件领域:
其一,3D视觉与深度感知设备。双目结构光相机、ToF模组以及激光雷达负责提供毫米级深度真值。奥比中光已搭建覆盖EGO头环、手持UMI与腕部模组的全视角硬件矩阵;奥普特与海康威视依托工业级视觉技术筑牢壁垒。
其二,高精度IMU惯性测量单元。用于测量人体关节与末端高频姿态,华依科技、芯动联科与星网宇达等企业正快速切入数采硬件方案。
其三,触觉与微力觉传感设备。电子皮肤与微型力传感矩阵是采集精细灵巧操作的关键,福莱新材、日盈电子及恒辉安防等企业正推动阵列式柔性传感工程化。
其四,光学空间动捕系统。超高频红外相机阵列输出亚毫米级空间位姿真值,凌云光与利亚德旗下虚拟动点已成为国内机器人训练场的标准基建。
其五,无本体集成数采平台。软硬一体打包方案加速普及,成为平抑单点硬件成本的利器。
中游环节是物理交互数据的“炼油厂”,直接承担着从低信噪比杂乱信号到高质量训练集的转化任务:
在数采运营层面,企业需搭建集中式训练场或深入工况现场。原始物理信号由于遮挡、漂移、丢帧等问题,加工折损率常年高达70%,最终仅有三成不到能进入高质量集。海天瑞声已率先转型,为智元等头部客户交付数百小时高价值真机语料。
在标注解算层面,技术正向自动化解算演进。当虹科技、慧辰股份等厂商借助视觉与时空算法,自动完成多相机流的物理对齐与轨迹重构,算法去噪与解算能力已成为核心竞争门槛。
下游环节不仅是数据消费的终点,更是数据形成闭环飞轮的起点:
在工业级仿真平台环节,真实“种子数据”导入索辰科技、宝光科技(宝通科技与光轮智能合资公司)等仿真系统,通过高精度虚拟场景与域随机化技术程序化扩增为数百万小时级数据。
在垂类落地场景方面,能科科技、中控技术、金马游乐等企业将物理AI部署于高端制造、重工巡检等场景,捕获突发失败样本回流纠错。
在机器人本体厂商内部,以宇树科技、智元机器人为代表的企业,则构建起“整机制造-专职数采-模型训练-控制迭代”的自我闭环。
06.
竞争格局与企业分析全球阵营分化与产业稀缺性溢价

全球物理AI数采竞争格局目前处于“北美掌控顶级大模型生态,国内凭借供应链与场景能力快速追赶”的态势。
在北美市场,头部服务商展现出极高的资本吸附能力与业务溢价。
Mercor依托高质量工程与专家数采,年化营收突破20亿美元;聚焦具身交互的AfterQuery与Snorkel估值迅速跃升至数直三十亿美元区间;World Engine作为OpenAI的核心供应链企业快速放量。海外数采服务的单小时采购单价长期维持在国内的3至5倍。
在国内市场,分工链条呈现明显的阵营化梯次分布:
硬件入口端:奥比中光占据3D视觉核心份额,华依科技稳固数采级IMU优势,凌云光与利亚德主导光学动捕场馆建设;
数据生产端:海天瑞声领跑国内具身服务大厂订单,凡拓数创与中广天择积极拓展交互数据产能;
应用仿真端:索辰科技领衔工业级仿真软件自主化,宝光科技深度切入英伟达Isaac生态。
率先与头部本体厂商及大模型核心链条完成绑定的企业,正在享有显著的产业稀缺性溢价。
07.
行业规模与痛点思考跨越物理边际成本的临界点
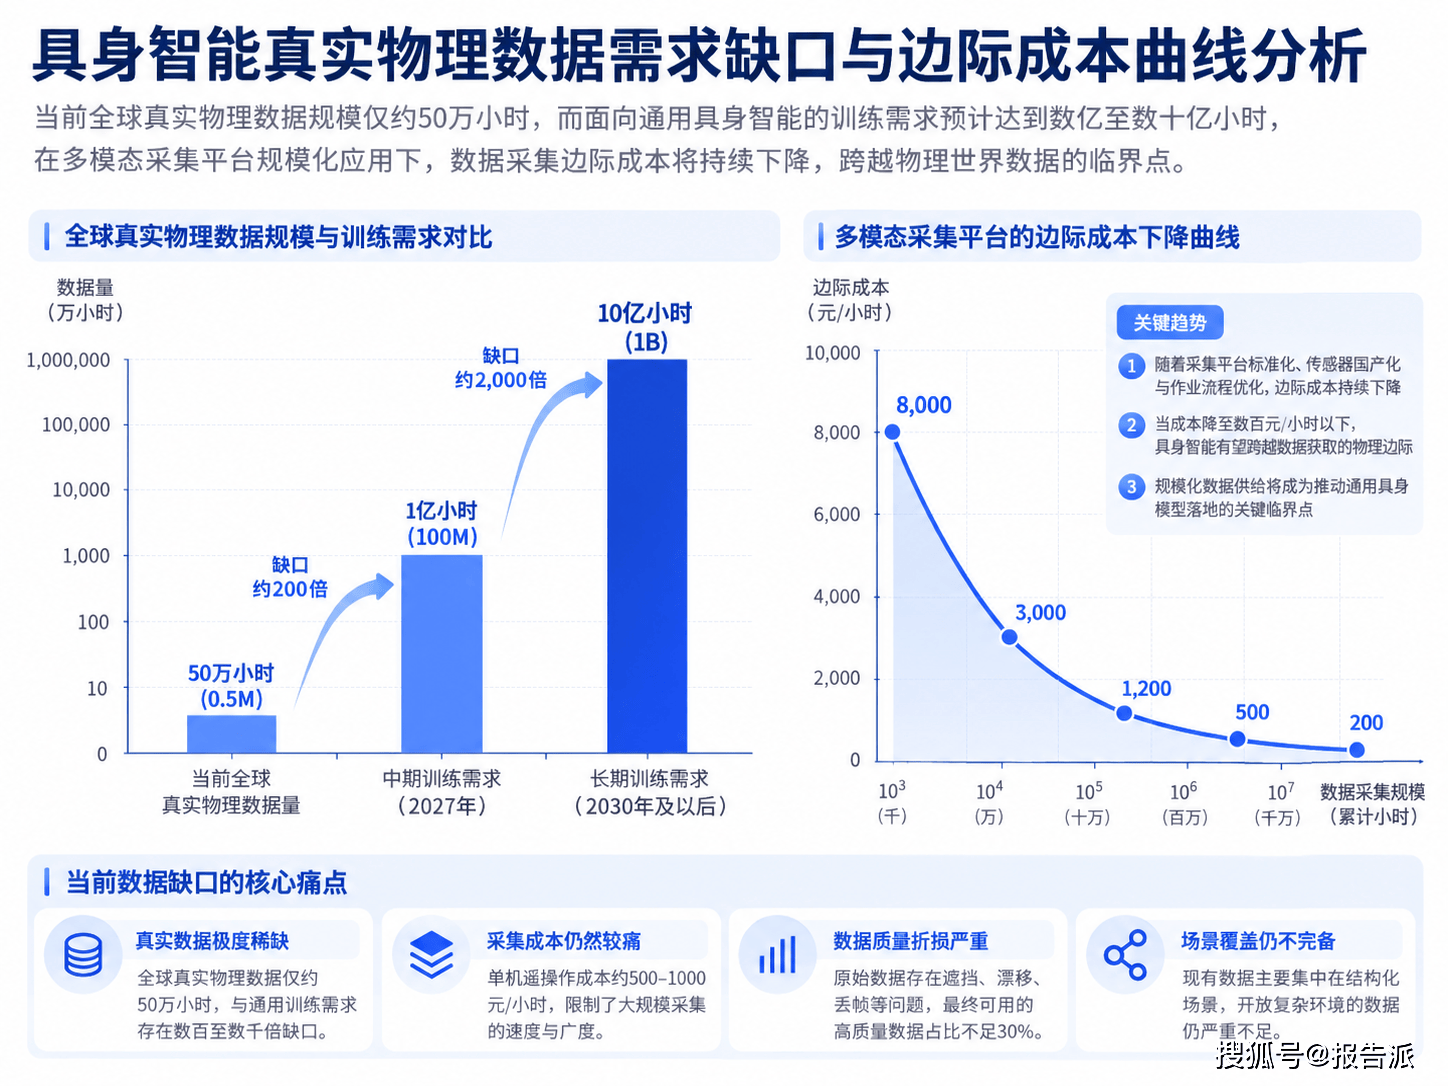
从千万级参数的文本模型跃迁到需要与现实世界摩擦对抗的物理AI,智能进化的底层逻辑发生了质的变化。
算力可以依靠芯片集群堆叠,但物理世界的动力学经验无法凭空生成。
眼下全球高质量真机物理交互数据总量仅在50万小时上下,行业目标缺口超过95%。
短期来看,谁能以更低的成本生产出兼具高精度与泛化性的多模态数据,谁就占据了这轮具身智能爆发的商业制高点。
但从长期维度审视,一个根本性的产业命题依然悬而未决:
如果单机采集与真机验证的物理边际成本无法彻底跌破经济学临界点,依赖真实世界笨拙喂养出来的物理AI,究竟能否在万亿级产业场景全面铺开前,跑赢高昂的资本消耗速度?