21世纪经济报道记者曹恩惠
10月底,宁德时代厦门生产基地。一台容量5.64MWh的储能集装箱缓缓下线,其交付对象是全球能源基础设施投资机构Quinbrook Infrastructure Partners。
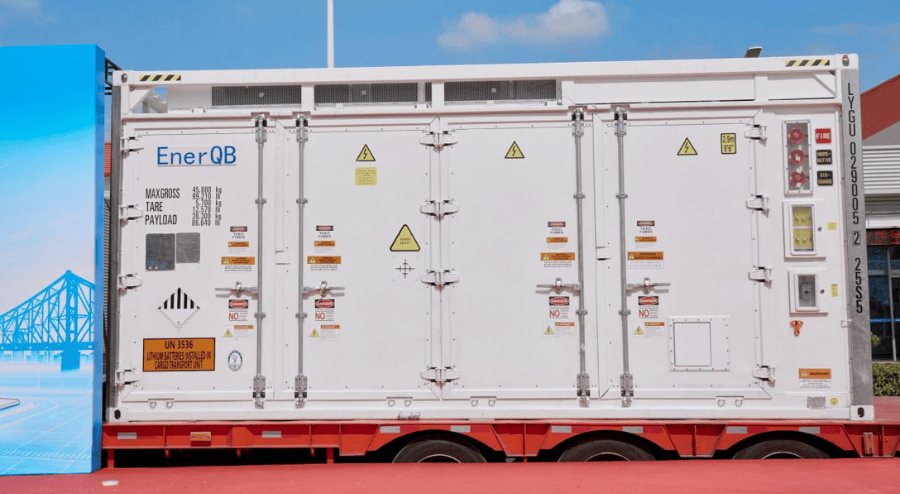
据悉,这台名为EnerQB的设备即将跨洋运往澳大利亚昆士兰州中部的Stanwell电站,成为当地3GW/24GWh长时储能项目的首批落地装备。
“这是8小时以上长时储能系统首次面向GWh级场景批量交付。”宁德时代方面向21世纪经济报道记者表示。
记者注意到,目前8小时以上的长时储能项目主要散落在各类示范工程之中,锂电路线更是鲜有规模化订单。
业内将此次宁德时代的交付,比作锂电长时储能从“样板间”走向“商品房”。
据宁德时代方面介绍,EnerQB设备是宁德时代以天恒长时储能系统为基础研发的,从材料、电芯到系统架构,全部围绕8小时以上放电场景重新设计。
“长时储能的账不是按单瓦时算的,是按全生命周期算的。”一位行业分析师对21世纪经济报道记者表示,从理论上看,8小时系统所需能量容量是2小时系统的4倍,辅电损耗、衰减速率、运维成本在25年周期里会被放大数倍。“谁能把全生命周期度电成本打下来,谁才能拿到GWh级订单。”
2026年被业内视为锂电长时储能系统量产交付的关键之年。此外,今年来自政策端的变量,亦在重塑长时储能的商业模型。
2026年1月,国家发展改革委、国家能源局联合印发《关于完善发电侧容量电价机制的通知》(下称《通知》),首次在国家层面建立电网侧独立新型储能容量电价机制。《通知》明确,容量电价以当地煤电容量电价标准为基础,根据顶峰能力按比例折算(折算比例为满功率连续放电时长除以全年最长净负荷高峰持续时长,最高不超过1)。这意味着,在同等功率下,放电时长越长,折算系数越接近1,电站拿到的容量电价就越高。
“政策事实上给了长时储能一个‘时长溢价’。”在上述分析师看来,2小时储能和8小时储能虽然都能参与顶峰,但后者在负荷高峰时段的持续供电能力远强于前者,容量补偿理应有所区分。
眼下,长时储能已经成为我国新型储能产业“十五五”时期发展的重要方向。国家能源局此前发布的《中国新型储能发展报告(2026)》(下称《报告》)显示,截至2025年底,全国新型储能累计装机规模达1.36亿千瓦/3.51亿千瓦时,同比增长84.3%,约占全球50%,已超过抽水蓄能成为第一大调节性资源。其中,4小时及以上储能装机占比同比提升12.1个百分点,西北风光大基地率先规模化布局。
然而,长时储能短板同样明显。根据《报告》,全钒液流、压缩空气等长时储能路线初始投资门槛偏高,社会资本参与意愿不足,长时储能专项扶持政策供给仍显不够,系统效率偏低推高充电成本等现实问题有待解决。
事实上,宁德时代此次交付,打破了一个固有认知:长时储能似乎天然属于压缩空气、全钒液流等“非锂路线”。
伍德麦肯兹数据显示,2025年全球新增长时储能项目中,压缩空气、储热和钒液流电池占比分别为45%、33%、21%,而锂电在长时领域长期被质疑“度电成本不经济”。
不过,宁德时代此次交付,也传递着“锂电路线在8小时场景下的经济性正在被重新计算”的信号。
并且此次交付从侧面说明,在海外电力市场,尤其是新能源高比例渗透、电网调节资源稀缺的市场,长时储能的商业化需求已经跑在了政策前面。而在国内,除了容量电价机制的逐步落地,AI数据中心爆发式增长带来的用电负荷,正在成为长时储能的新增需求曲线。
从1.36亿千瓦的累计装机,到4小时以上装机占比的快速攀升,再到锂电长时储能首次开启GWh级订单交付,长时储能行业正在经历从“政策培育期”向“商业验证期”的切换。但GWh级交付只是一个开始,对于整个长时储能行业而言,真正的航程才刚刚启碇。