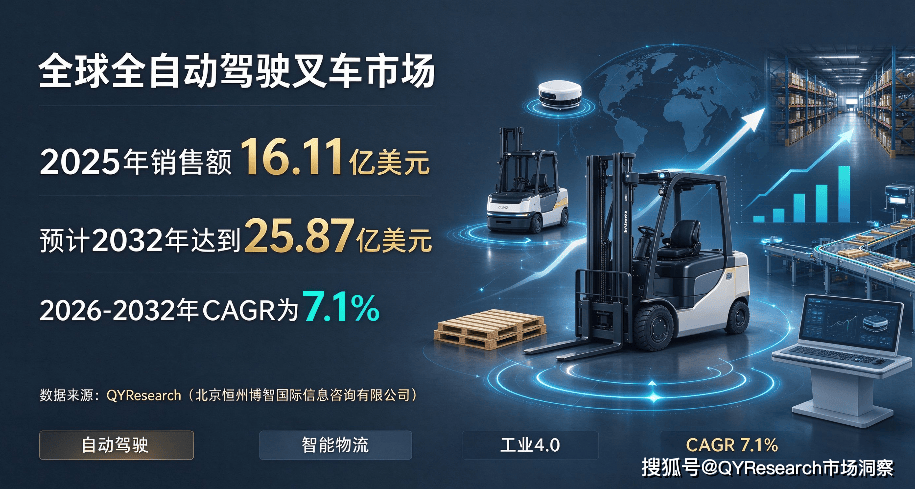
在全球劳动力成本上升、仓储自动化加速及电商物流爆发的推动下,全球全自动驾驶叉车市场保持稳健增长态势。针对“全球全自动驾驶叉车市场前景如何”这一问题,QYResearch(恒州博智)数据表明,2025年全球全自动驾驶叉车市场销售额达到16.11亿美元,预计2032年将达到25.87亿美元,对应2026至2032年间年复合增长率(CAGR)为7.1%。2025年美国关税政策为全球经济格局带来显著不确定性,正对市场竞争态势、区域经济联动及供应链重构产生潜在影响。
 编辑
产品定义:无需人工干预的先进物料搬运车辆
全自动驾驶叉车是一种先进的物料搬运车辆,配备了无需人工干预即可运行的技术。这些叉车结合使用传感器、摄像头、激光雷达、GPS和人工智能(AI)来导航和执行诸如在仓库或制造环境中举起、移动和放置重物等任务。按产品类型划分,主要分为5吨以下、5–10吨和10吨以上,其中5–10吨规格占有重要地位。按应用划分,覆盖食品和饮料、汽车、造纸和纸浆、金属和重型机械、电子商务及其他领域,食品和饮料在2025年占据核心应用份额。
行业发展趋势:向高柔性、AI集群调度与多传感器融合演进
全自动驾驶叉车正从单一的无人搬运设备向智能仓储物流系统的核心节点演进。技术进步主要体现在多传感器融合(激光雷达、3D视觉、GPS)的精准定位与避障、AI算法对复杂环境的实时决策、以及多机集群调度系统的高效协同。随着电商和制造业对柔性生产的要求提升,全自动驾驶叉车在混合码垛、线边对接和夜间无人化作业等场景中的渗透率持续提高。
市场动态:驱动因素、限制因素与市场机遇
驱动因素
全球劳动力成本上升与招工难是核心驱动力,尤其在食品饮料和电商仓储等高频次、高强度搬运场景中,无人叉车替代人工的经济性日益凸显。仓储自动化和智能物流系统的普及,为全自动驾驶叉车提供了明确的应用场景。AI和传感器技术的成熟,降低了无人叉车的部署门槛并提升了运行可靠性。
限制因素
全自动驾驶叉车的初始投资较高,对中小型仓储企业形成一定门槛。复杂动态环境下的导航与避障仍面临技术挑战,安全法规和行业标准尚未完全统一。此外,2025年美国关税政策带来的贸易不确定性可能影响跨国供应链布局和区域市场准入。
市场机遇
电商仓储和制造业柔性物流的快速发展,为全自动驾驶叉车提供规模化增量。AI集群调度和5G通信的融合,使多机协同作业效率持续提升,拓展了产品在高密度仓储场景中的应用空间。中国本土企业在成本响应和本地化服务上具备优势,国产替代和海外出口空间广阔。
细分市场分析:5-10吨为承载主力,食品饮料与电商为核心应用
按产品类型划分,5吨以下主要服务于轻载、窄通道场景;5-10吨凭借兼顾承载能力与灵活性的综合优势,成为食品饮料、汽车和电商仓储等主流工况的主力规格;10吨以上则面向金属和重型机械等重载场景。按应用划分,食品饮料是当前最大的下游市场,汽车、造纸和纸浆、金属和重型机械、电子商务构成重要补充。
下游市场机会:食品饮料为基石,电商与汽车提供增量
食品饮料行业的高频次搬运和卫生要求,使全自动驾驶叉车在码垛、搬运和产线对接中具备明确应用价值。电商仓储对快速周转和夜间无人化作业的需求,为无人叉车提供规模化增量。汽车和金属重型机械行业对重载、高精度对接的需求,进一步拓展产品的应用边界。
地区分析:欧美日主导高端技术与标准,中国本土加速规模化应用
北美和欧洲是全自动驾驶叉车的重要生产地区,Toyota Industries、KION Group、Jungheinrich、Hyster-Yale等企业在技术标准、安全认证和全球客户资源上积累深厚。日本Mitsubishi Logisnext在精密控制和仓储自动化方面具有竞争力。中国本土企业如安徽合力、AGILOX、Mobile Industrial Robots等,依托国内电商与制造业的庞大需求,在成本响应和规模化应用上加速渗透。
竞争格局:传统叉车巨头主导高端,AGV新势力加速切入
全球核心厂商包括Toyota Industries、KION Group、Mitsubishi Logisnext、Jungheinrich、Hyster-Yale Materials Handling、AGILOX Services、Swisslog、Oceaneering International、Balyo SA、Mobile Industrial Robots、Seegrid Corporation、安徽合力股份等。传统叉车巨头凭借制造规模、安全认证和全球渠道优势占据主导地位,AGV/AMR新势力则通过软件算法和柔性调度能力切入细分场景。行业竞争重点集中在导航精度、多机调度效率、安全认证覆盖范围和系统集成能力。
产业链分析:价值向传感器融合、AI算法与系统集成集中
产业链上游主要包括激光雷达、摄像头、传感器、控制器和电池。中游为全自动驾驶叉车的整车制造与系统集成,涵盖底盘设计、导航算法、AI调度系统和安全控制。下游覆盖食品饮料、电商、汽车、造纸和金属重型机械等行业。价值创造集中于多传感器融合算法、AI集群调度和复杂环境下的安全避障能力,具备核心算法和系统集成能力的企业在高端市场具有显著优势。
行业风险与挑战
全自动驾驶叉车面临较高的初始投资和复杂环境下的技术挑战,安全法规和行业标准尚未完全统一。国际巨头在制造规模和安全认证上积累深厚,本土企业需持续突破技术瓶颈和客户认证壁垒。此外,2025年美国关税政策带来的贸易不确定性可能影响跨国供应链布局和区域市场准入。
QYResearch分析师研判 全自动驾驶叉车是一个典型的“物流自动化刚需、技术壁垒在算法与集成、国产替代加速”的智能物流装备赛道。其7.1%的复合增长率,映射的是全球劳动力成本上升和仓储自动化对无人搬运的刚性需求,而非普通叉车的简单电动化替代。 5-10吨规格的主流地位,反映了食品饮料和电商仓储对承载能力与灵活性的平衡诉求。Toyota Industries、KION Group等传统叉车巨头凭借制造规模、安全认证和全球渠道构筑了深厚的护城河,而AGILOX、Seegrid等AGV新势力则通过AI算法和柔性调度切入细分场景。中国本土企业依托电商和制造业的庞大需求,在成本响应和本地化服务上加速渗透。未来竞争的关键变量在于:谁能率先在多传感器融合和AI集群调度上实现高可靠性与低部署成本,同时满足食品饮料和电商等高节拍场景的安全认证要求,谁就能在这一智能物流装备升级的长期趋势中占据更有利的生态位。本文数据及观点均来自QYResearch《2026-2032全球与中国全自动驾驶叉车市场现状及未来发展趋势》报告。QYResearch——以数据驱动决策,助您精准把握行业脉动。