频率、电压和谁付钱,三条线决定了每种材料守在哪里。价格比降到 1.6 倍,工业变频的分界线才会真正移动。
这几年在功率器件圈子里,听到最多的一句话是:碳化硅会替代硅。

这句话有一半是对的。电动车 800 V 主驱、充电模块、光伏逆变器,碳化硅已经或者正在成为主流。另一半不对:硅不会退场,它还会在大量的产品里用很多年;氮化镓也不只是快充里的配角,它正在进入数据中心电源和车载电源。
对整机厂来说,选错材料的代价很具体:选贵了,产品没有价格竞争力;选便宜了,效率、体积或可靠性达不到要求。对器件企业和渠道来说,看错材料的分界,就会把资源投错方向。
这篇文章想回答一个问题:硅、碳化硅、氮化镓,未来十年各自守在哪里,分界线由什么决定,又会怎样移动。所有数字都是基于典型参数的推演,具体设计要按实际器件和工况计算。
一、分界线不由材料决定,由系统账决定碳化硅的材料性能比硅好得多,临界击穿场强是硅的十倍左右,同样耐压下漂移层可以薄得多,导通电阻更小,开关速度更快。但材料好不等于一定要用。整机厂最终算的是系统账:器件贵出来的钱,能不能从别的地方省回来。
能省回来的地方,主要有三个:损耗降低后,散热器变小、电费变少;开关频率提高后,电感、变压器和滤波器变小;功率密度提高后,机箱、结构和安装成本下降。
这三项里,第二项最关键。碳化硅真正的杠杆,是让开关频率提上去,把磁件做小。如果一个产品的开关频率因为别的原因提不上去,碳化硅的价值就只剩下第一项。
二、频率是第一条分界线算一笔账:同一个开关位置
1200 V 器件,800 V 母线,有效值电流 20 A,结温约 125℃。
硅 IGBT:导通损耗约 15 W,开关能量按 40 A、600 V 下 3.8 mJ 折算。
碳化硅 MOSFET:导通电阻按高温下 60 mΩ,导通损耗约 12 W,开关能量按 0.45 mJ 折算。
8 kHz 时,硅 IGBT 约 35 W,碳化硅约 14 W;40 kHz 时,硅 IGBT 约 116 W,碳化硅约 24 W。
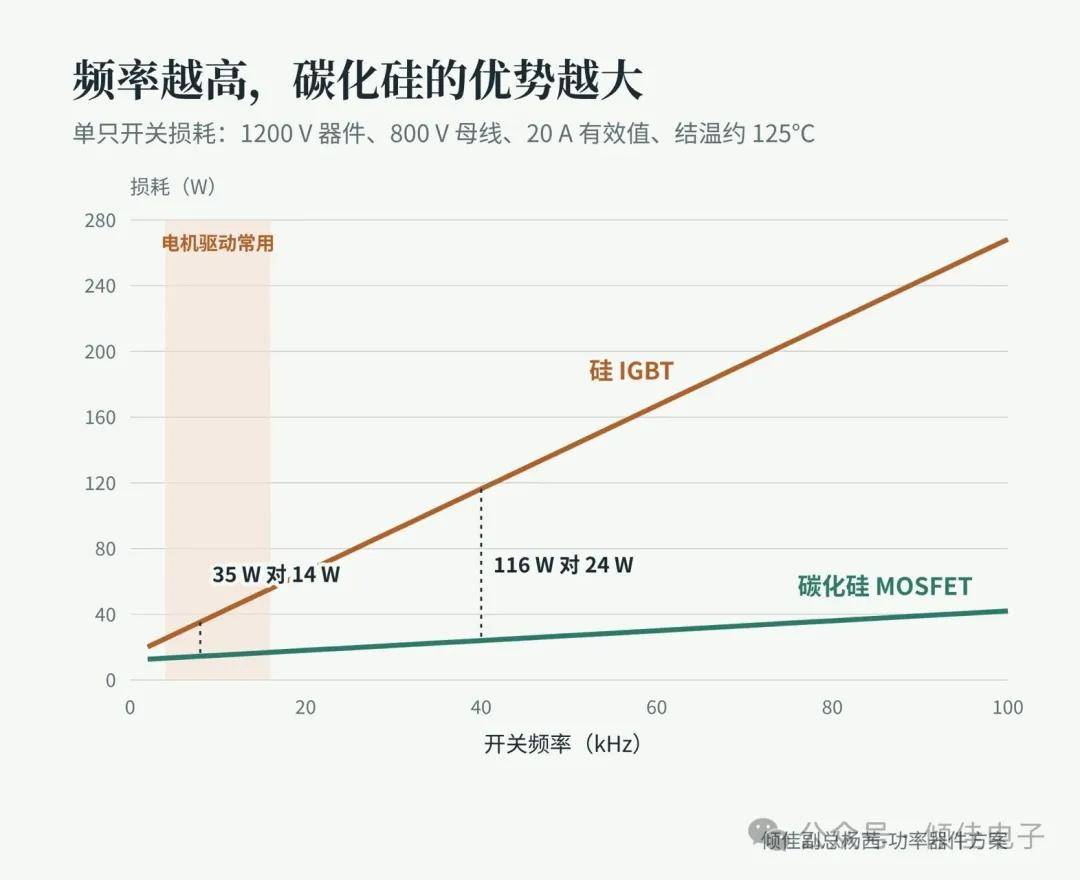
图1 开关频率越高,硅 IGBT 的损耗增长越快,碳化硅的优势越明显
8 kHz 时,碳化硅比硅 IGBT 少约 21 W;到 40 kHz,少约 92 W。频率越高,差距越大。而在 40 kHz 下用硅 IGBT,散热几乎做不下来,所以实际上硅 IGBT 的工作频率一般就停在 20 kHz 以内。
这条线划出了第一个分界:需要高频的产品,碳化硅几乎是唯一的选择。充电模块、车载充电机、光伏逆变器的升压级、数据中心电源的前级,都属于这一类。这些产品里,碳化硅的份额会持续上升,硅 IGBT 会逐步退出。
反过来,频率被负载本身限制的产品,碳化硅的优势就小得多。电机驱动是最典型的例子:电机绕组的绝缘承受不了太陡的电压变化,开关频率一般在 4 到 16 kHz,提高频率也不会让电机变小。工频变压器后面的变流器、大功率的轨交牵引、中低压的电网设备,都有类似的情况。
三、谁付钱、谁省钱在频率提不上去的产品里,碳化硅还剩下省电这一项好处。问题是,省电的钱和多花的钱,往往不落在同一个人身上。
算一笔账:一台 15 kW 通用变频器
开关频率 8 kHz,6 只开关从硅 IGBT 换成碳化硅,每台少损耗约 124 W。散热器可以小一些,按每瓦 0.5 元计,省约 62 元。
单只硅 IGBT 按 18 元计。碳化硅和硅的价格比是 2.6 倍时,6 只器件多花约 173 元,扣掉散热器节省,整机厂每台多出约 111 元。
用户这边,变频器每年运行 4000 小时、平均负载四成,每年少用电约 199 kWh,按 0.7 元计约 139 元。
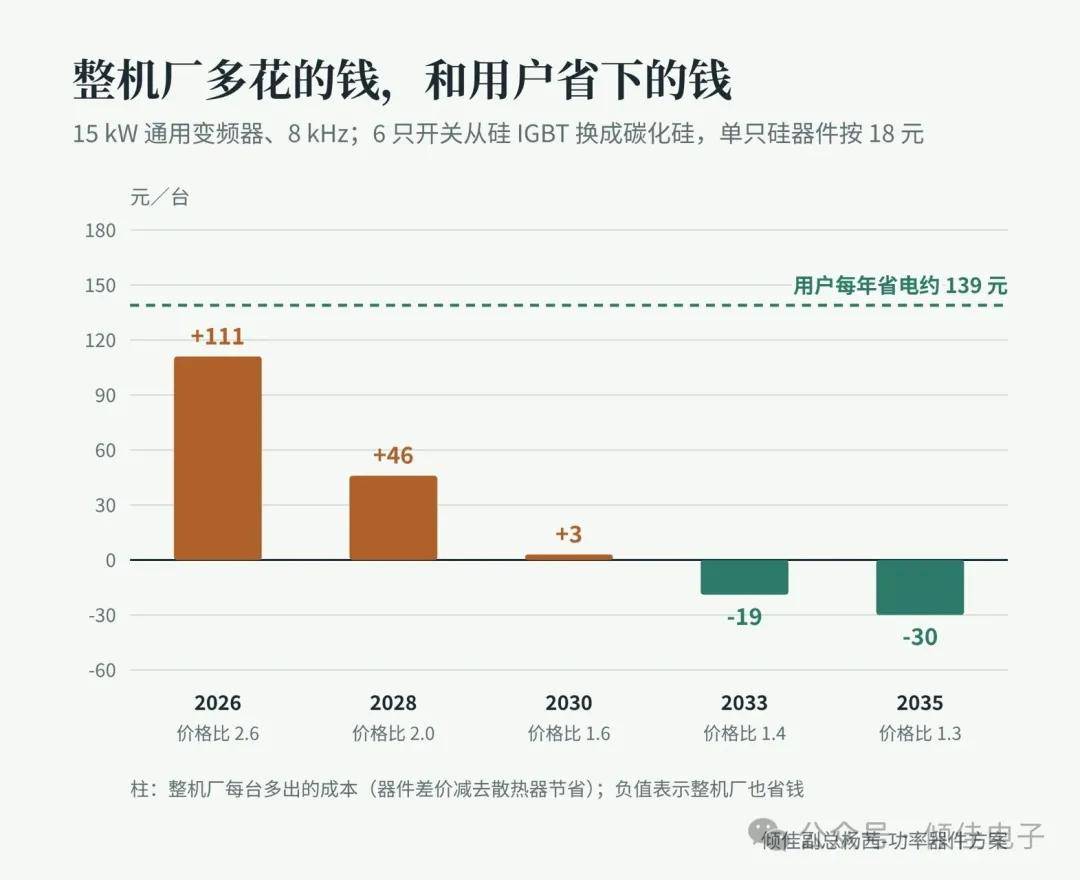
图2 价格比降到 1.6 倍左右,整机厂多花的钱基本归零
从全社会的角度看,这笔账早就算得过来:用户一年省 139 元,整机厂多花 111 元,不到一年就回本。但变频器的采购方是设备厂和集成商,它们比的是采购价,并不享受后面的电费节省。整机厂每台多花 111 元,在一个价格竞争激烈的市场里,很难转嫁出去。
这就是电机驱动、家电和很多工业产品碳化硅渗透慢的真正原因:不是技术不行,是激励错位。
分界线会在什么时候移动?从图上看,碳化硅和硅的价格比降到 1.6 倍左右,整机厂多花的钱基本被散热器的节省抵消;降到 1.4 倍以下,整机厂自己也开始省钱。按目前的降价速度,我的判断是这个拐点大约在 2030 年前后。在那之前,工业变频和家电会以硅为主;在那之后,碳化硅会从高端型号开始逐步渗透。
另一个会加快渗透的因素是能效标准。如果电机系统的能效标准继续提高,整机厂就有了不得不用的理由,激励错位的问题会被政策直接解决。
四、电压是第二条分界线频率之外,电压决定了另一条分界。
200 V 以下,硅 MOSFET 几乎没有对手。低压下,硅 MOSFET 的导通电阻已经很低,工艺成熟,价格便宜,碳化硅在这个电压段没有优势,也基本没有产品。48 V 的数据中心母线、电动两轮车、电动工具、低压储能,都是硅 MOSFET 的天下。氮化镓会在其中追求高频和高密度的部分分一杯羹,比如数据中心 48 V 转负载点的电源。
200 到 650 V,三种材料在这里交锋最激烈。超结硅 MOSFET 成本低、成熟可靠;氮化镓开关速度最快,适合几百千赫兹以上的高频;碳化硅耐雪崩和短路能力更强,体二极管更可靠。快充和适配器已经被氮化镓拿下大半,数据中心服务器电源会是氮化镓和碳化硅并存,车载充电机和 DC/DC 则以碳化硅为主、氮化镓开始进入。
650 到 1700 V,碳化硅的主战场。400 V 到 1000 V 的母线,正是电动车、光伏、储能、充电和数据中心高压直流的电压等级。这一段里,碳化硅的份额会持续上升,硅 IGBT 守住的是低频、大电流和对成本特别敏感的部分。
1700 V 以上,硅 IGBT 仍然是主力。3300 V、4500 V、6500 V 的大功率 IGBT 模块,在轨交牵引、柔性直流输电和大型风电里已经用了很多年,可靠性数据积累深厚。高压碳化硅还在验证阶段,固态变压器会是它第一个规模化的应用,但在 2030 年以前,硅 IGBT 在这个电压段仍然占多数。
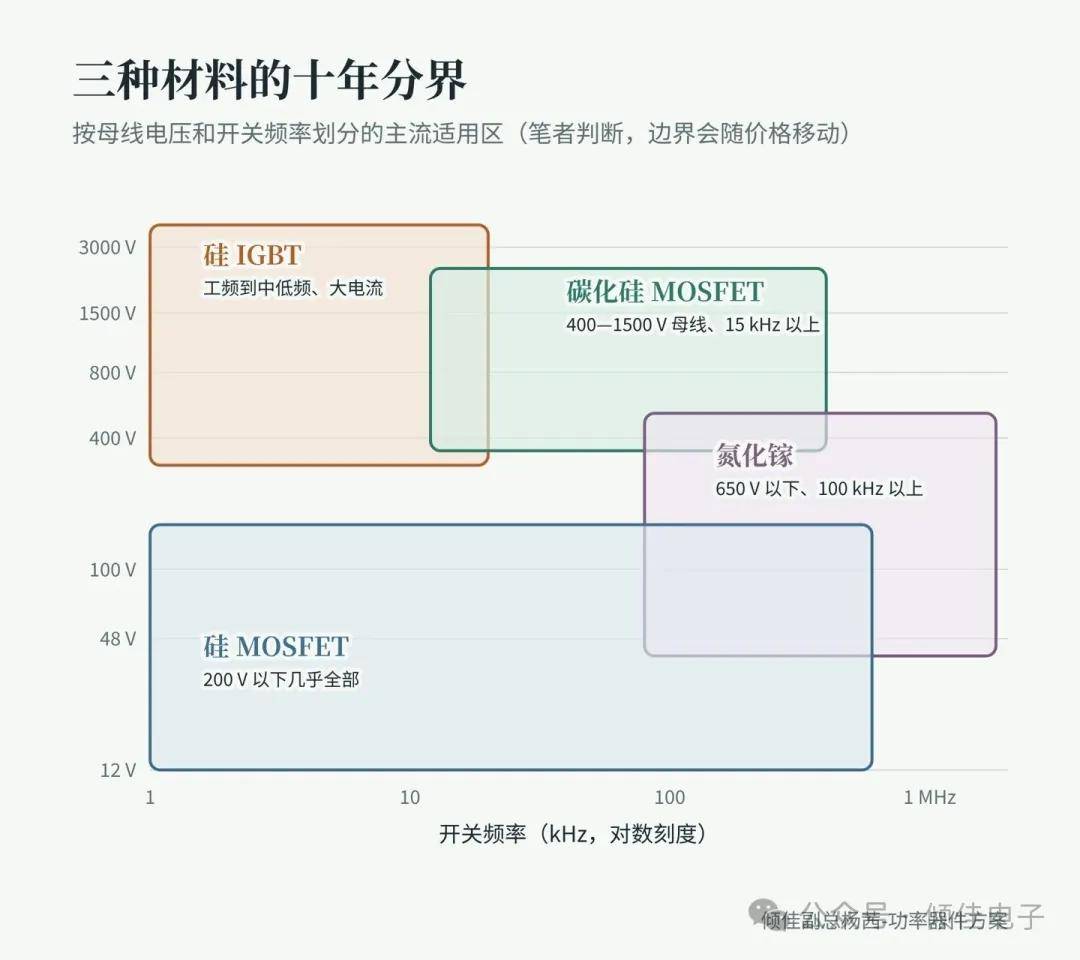
图3 按母线电压和开关频率划分的主流适用区,重叠区域就是竞争最激烈的地方
五、2030 年,谁用在哪里把频率、电压和成本三条线放在一起,可以对各个应用做一个推演。

图4 2030 年各应用中功率开关价值的材料构成(笔者推演)
几个值得注意的地方:
电动车主驱会分成两个世界。800 V 平台以碳化硅为主;400 V 平台的中低端车型,硅 IGBT 和碳化硅会长期并存。混合方案也在出现:同一个逆变器里,碳化硅和硅 IGBT 并联,小负载时用碳化硅降低损耗,大负载时两者一起承担电流,用更少的碳化硅芯片拿到大部分的效率收益。
储能变流器会是一半一半。储能对成本非常敏感,工作频率又不需要很高,大功率集中式储能变流器很多仍然用硅 IGBT;组串式和户用储能追求体积和效率,碳化硅渗透更快。
数据中心电源是三种材料都在的地方。前级的功率因数校正和高压直流用碳化硅,中间的隔离级碳化硅和氮化镓都有,后面的低压转换用硅 MOSFET 和氮化镓。一台服务器电源里同时用三种材料,会是常态。
家电、电动两轮和电动工具,仍然是硅的天下。这些产品的价格极其敏感,工作频率不高,电压也不高。硅 IGBT、智能功率模块和硅 MOSFET 在这里还会用很多年。
六、对整机厂:别一刀切对整机厂来说,最常见的误区是一刀切:要么全部换成碳化硅,要么完全不碰。
比较务实的做法是按位置选材料。同一台设备里,高频的位置用碳化硅,低频大电流的位置用硅 IGBT,低压辅助电源用硅 MOSFET。一台光伏储能一体机,升压级和 DC/DC 用碳化硅,逆变级可以根据功率等级和频率在碳化硅和硅 IGBT 之间选,辅助电源和电池管理里的低压开关全部用硅 MOSFET。每个位置用最合适的材料,整机成本和性能都能做到更好。
另一个建议是平台化设计时留好切换的余地。器件封装和驱动设计尽量兼容,同一块功率板既能装硅 IGBT 也能装碳化硅,高端型号用碳化硅,低端型号用硅。等价格比继续下降,切换起来就很快。
七、对器件企业和渠道:三条腿都要有对器件企业来说,押注单一材料的风险越来越大。只做碳化硅的企业,要面对漫长的价格战和工业市场的慢渗透;只做硅的企业,要面对高端市场的流失。
对渠道来说,道理一样。客户的一台设备里同时用到几种材料,渠道如果只能供其中一种,就只能拿到这台设备的一部分物料,也很难在客户那里成为方案的主导者。
倾佳电子的产品线是按这个思路搭的:倾佳代理的碳化硅单管和模块,覆盖 650 V 到 1700 V 的高频和高压位置;安芯美全系列的硅基功率器件,覆盖低频、大电流和对成本敏感的位置,以及 200 V 以下的低压 MOSFET;百亨的电阻和安费诺的连接器,补齐功率回路里的采样、缓冲和互连。客户拿着一张原理图来,我们能一起把每个开关位置该用什么材料、该选多大规格算清楚,而不是只推销其中一种。
碳化硅会继续扩张,但不会吃掉一切。看清楚分界线在哪里、会往哪里移动,比站队更重要。
倾力相伴,佳创未来。
倾佳副总杨茜-功率器件方案