全球首个!
我国在关键领域取得重要突破。
千公里,3.43毫秒。
每秒160部4K电影。
中国光纤,悄无声息间把全球通信的桌子掀了。
不用推倒重来,就可以复用我们现有的传输设备,为全国算力网建设提前埋下关键底牌。
2028年,光纤将迎来重要新转换。
谁敢想象,一根看起来平平无奇的“玻璃丝”居然如此重要。
作为深度参与者,国内光纤龙头长飞光纤赚麻了。
前三季度净利同比增12倍,第三季度净利飙升超17倍,创历史新高,一个季度赚了去年的四倍。
这背后,是AI浪潮带来的市场机遇。
过去一年,光模块、光芯片、光纤赛道批量涌现十倍股,像极了前几年的新能源、CXO的极致抱团盛宴。“易中天”被市场广泛熟知,而相对冷门的光纤赛道中,长飞光纤强势杀出,2100亿市值惊艳市场。
原来,那些站在光里的才算“英雄”。
时隔八年,长飞光纤再发中期分红,这还是它上市以来规模最大的一次单笔现金分红。
一家做"玻璃拉丝"的公司,凭什么能被资本和市场疯狂追逐呢?
01
我国新一代通信网技术实现重大突破!
据央视新闻报道,近日,中国拿下全球首个千公里空芯光纤双向实时传输验证。
1007.48公里光纤线路上,首次实现了双向各64Tb/s同步传输,总容量128Tb/s;相当于每秒能同时上传、下载160部50GB的4K电影;千公里信号单程传输只需3.43毫秒,创造了空芯光纤实时传输距离的新纪录。
这标志着我们实现了全球最长点到点非环回实时传输;首次千公里级单纤双向实时传输;全球最长扩展C+L波段“无GLA(气体线吸收)”链路,三项里程碑式的突破。
容量是最强实芯光纤的2倍,传输距离提升60%;同类空芯光纤传输试验,距离提升50倍。
这属于下一代光通信物理层基座:在骨干网层面从“玻璃导光”改成“空气导光”,并非单纯的速度竞赛。
它的价值在时延(AI跨数据中心训练、证券交易、6G承载),不在普通宽带。
我们现在全网在用的光纤,叫实芯光纤,光信号在石英玻璃里面跑,光速大约20万公里/秒;
而空芯光纤,中间是空的,信号在空气通道里传输,速度接近真空光速30万公里/秒,时延直接降低30%。
要知道,AI大模型跨数据中心训练,差1毫秒,那就是几百万GPU烧钱等数据。
这次试验还有一个很关键的亮点:空芯光纤可以复用我们现有的传输设备。
不用大规模更换机房硬件,就能实现长距离、大容量、低时延传输,给全国算力网建设提前埋下关键底牌。
大家可能不清楚,AI机房要的光纤和电信网是不一样的。
电信网要的是一根纤跑得远、跑得省,机房里要的是在有限的空间里塞进更多连接,连接越短、越密,对光纤的形态要求越特别。
过去,光纤行业增长大多依靠5G、宽带建设,而现在主线已经切换:AI算力中心成为光纤需求的新引擎,从机房内短距互联,到跨区域算力组网,都离不开特种光纤。
可以说,空芯光纤不是“升级版网线”,而是AI算力网的血管。
更重要的是,这项技术早就落地商用了:深港之间,已经有全球首条跨境商用空芯光纤金融专线,亚洲、欧洲落地超过10个商用和试点项目。
值得一提的是,就在空芯光纤刷屏之前不到一个月,武汉光谷,我们又拿下另一个“全球首个”:全球首个弱耦合单模多芯光纤国际标准正式发布。
烽火通信、上海大学等单位牵头编制,填补了产业化标准空白,给AI数据中心、海底大容量光缆铺路。
这标准一落,多芯光纤从论文走向工程:AI数据中心、跨洋海缆、6G骨干网,全有通用尺子可用。
以前,国外定规则,我们做代工。
现在,中国先写标准,全球照着做。
总之,一根“空气光纤”,正在改写AI算力的底层逻辑。
02
2100亿光纤龙头,闷声发大财。
光纤是从一根高纯石英玻璃棒加热拉出来的,这根棒叫预制棒。纤芯折射率分布的设计主要在预制棒阶段形成,最终的损耗还受拉丝、涂覆和成缆影响。
长飞光纤是国内第一家拥有预制棒生产能力的企业,两套不同做棒工艺让其成为行业龙头,OM4、OM4Pro、OM5等中高端多模光纤市场份额全球第一。
长飞光纤还是国内少数实现“棒-纤-缆”全产业链一体化的厂商,深度绑定国内算力基建,同时海外业务稳步拓展,是光通信国产替代的核心力量。
值得一提的是,本次试验的光纤端就由长飞提供,三大运营商首条空芯光纤商用线路,全部由长飞供货(移动广东、电信深港 110km、联通深港)。
作为全球光纤光缆行业的“标杆性企业”,长飞光纤前不久交出了一份亮眼的三季报。
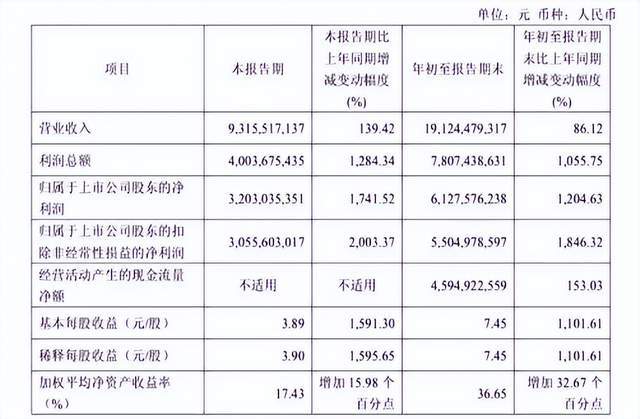
财报显示,公司前三季度实现营业收入191.24亿元,同比增长86.12%;归母净利润61.28亿元,同比大涨1204.63%。
更夸张的是单三季度,爆发力实在惊人:单季营收93.16亿元,同比增长139.42%;归母净利润32.03亿元,同比暴涨1741.52%,单季利润已经接近前三季度一半,更是近去年的四倍之多。
2025年,长飞光纤实现营业收入142.52亿元,同比增长16.85%;归母净利润8.14亿元,同比增长20.4%。
驱动业绩暴增的核心引擎,来自于产品销量及均单价实现强力跃升所致。
从业务结构来看,上半年光传输产品收入占营收62.45%,毛利率高达63.11%;光互联组件占22.82%,毛利率达48.97%,两条核心高景气赛道合计贡献了超过85%的营业收入。
受智算中心加速建设影响,行业进入上行周期,技术领先的长飞光纤始终占据最核心的利润分配权,毛利率直线飙升。
第三季度整体毛利率飙升至57.35%,同比大幅提高27.66个百分点;前三季度综合毛利率亦达到55.31%,同比提升26.48个百分点。
然而,透过繁荣的表象仍能捕捉到细微的边际转折信号。
三季度毛利率较二季度高点微幅回落3.17个百分点,净利率亦环比下行5.18个百分点。尽管同比指标依然稳居绝对高位,但关键的环比数据已然出现方向性的微调。
与此同时,公司的战略投入正在全面提速。
前三季度期间费用支出达30.52亿元,同比大幅膨胀10.6亿元,整体费用率虽因规模效应摊薄至15.96%,但细分来看,研发费用与财务费用同比增速分别高达64.08%与87.9%。
03
高研发投入,为长飞光纤带来坚实的行业壁垒。
市场份额上,长飞光纤的全球市占率约13%,仅次于康宁的19%;在国内市场,长飞以绝对优势领跑。其光纤预制棒产能达5600吨,光纤产能6000万芯公里,均位居全球前列,预制棒自给率超过90%,高端产品自给率更是达到100%,彻底摆脱了对外部供应链的依赖。
在普通光纤领域,G.652.D光纤出货量稳居全球第一,是国内三大运营商集采的核心供应商;在高端光纤领域,G.654.E超低损耗光纤、多模光纤(OM4/OM5)、空芯光纤均处于全球领先水平,其中多模光纤2025年产能达400万芯公里,可满足AI数据中心高带宽互联需求;在光互联组件领域,通过子公司长芯博创布局的MPO、AOC、高速铜缆等产品,主要供应谷歌等北美云巨头。
长飞光纤为什么能成为行业标杆?
首先是技术壁垒,长飞光纤是全球唯一同时掌握PCVD、OVD、VAD三种主流光纤预制棒制备技术的企业,这三种技术各有优势,可覆盖不同规格、不同场景的光纤需求,尤其是在高端预制棒领域,其技术门槛极高,国内同行大多仅掌握1-2种技术。
更值得关注的是,在下一代空芯光纤技术上,长飞已实现全球领先,最新发布的空芯光纤衰减低至0.04dB/km,单棒拉丝长度达91.2km,远超行业平均水平,且已开始获得国内运营商的商用订单,在AI算力网络、卫星互联网等前沿场景中抢占了先机。
其次是全产业链成本优势,光纤预制棒是光纤产业链中利润最丰厚的环节,利润占比可达80-90%,长飞凭借自主研发的预制棒技术,不仅摆脱了对进口预制棒的依赖,还通过规模化生产、上游原材料自主布局(如自建高纯石英锭、四氯化硅产能),将预制棒成本控制在行业最低水平,相比同行具备3-5个百分点的毛利率优势。
此外,公司在海外布局8个生产基地,2025年上半年海外收入占比提升至42.3%,既能有效对冲国内市场周期性波动,还能直接受益于北美AI数据中心建设需求,进一步拓宽了盈利空间。
这也是支撑其高达2100亿元天价市值的核心底气。
截止11月10日收盘,长飞光纤报252.33元/股,市值2089亿元。
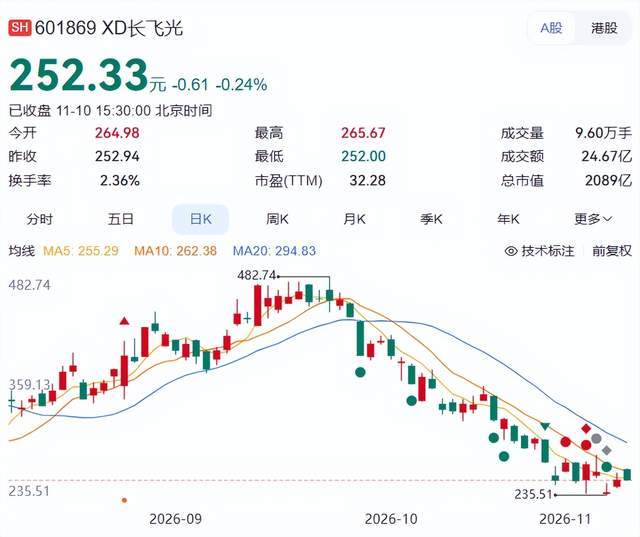
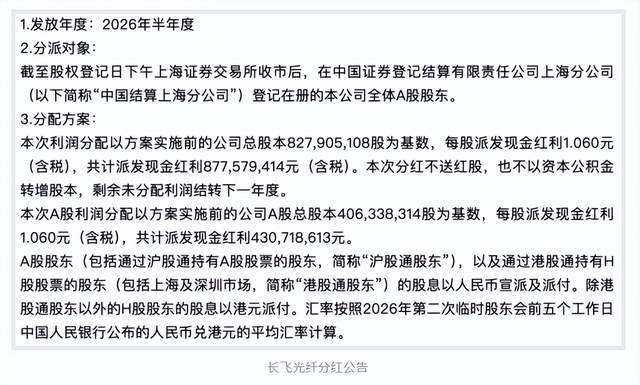
11月2日晚,长飞光纤发布2026年半年度A股权益分派实施公告,将向全体股东每10股派发现金红利10.60元,A、H股合计分红约8.78亿元,这不仅是长飞光纤时隔8年再次进行中期分红,更是长飞光纤上市以来规模最大的一次单笔现金分红。
04
从宏观产业周期来看,行业景气度短期内依然保持强劲。
CRU机构预测,2030年全球光纤需求将攀升至8.6亿芯公里,其中2025至2030年期间数据中心光纤需求年均复合增速高达20.74%,远超电信市场2.47%的温和增速。
中国移动此前的大单重新招标亦将最高限价由65.43亿元显著上调至70.998亿元,印证了电信与数通双轮驱动逻辑正在加速落地。
曾经我们是追赶者,预制棒、核心工艺依赖海外;现在,长飞是全球唯一同时掌握三大预制棒制备技术的企业,预制棒、光纤、光缆销量连续九年全球第一。
从跟跑、并跑到领跑,一根小小的光纤,映像着中国硬科技产业最真实的进阶之路。
而算力时代的赛道,才刚刚提速。
AI竞赛,表面拼算力,底层拼“光底座”。
传得快、传得稳、传得便宜,就捏住了下一代算力网的咽喉。
一根空心玻璃丝,中国正把它,拉成大国算力的主动脉。