ypxx.net")
(来源:大树的格局)
你办公室那台打印机,工作的时候"嗒、嗒、嗒",纸往前走一格,停住,再走一格,停住。
没人会留意这个声音。但让它走一格、停住的,是一颗几十块钱的小电机。
它不叫"马达",叫步进电机。给它一个电脉冲,它转一个固定角度;给两个,转两个。不多不少,转完就停在那儿,不用谁扶着。
这东西不性感。可它是工业自动化的脚趾头——平时谁也想不起来,离了它,整条产线站都站不稳。
上海有家公司,1994 年就开始磨这颗小电机,磨了三十年,磨到全球前三。
然后,机器人来了。
01 先把这颗"小马达"说明白
普通电机通上电就一直转,转到断电为止。转了多少圈?你还得装个编码器去数。
步进电机不一样。它像爬楼梯,一格一格走:常见的两相混合式步进电机,一个脉冲走 1.8°,数够 200 个脉冲正好一圈;更精密的 0.9° 版本,一圈 400 步。
妙就妙在"数脉冲就知道位置"。不用装反馈,不用做闭环,控制器发了多少个脉冲,就知道轴停在哪个角度。便宜、皮实、不闹脾气。
所以你到处都能碰见它:打印机走纸、扫描仪推镜头、3D 打印机的喷头定位、纺织机械转轴、银行 ATM 吐钞、舞台灯光转头、太阳能板追着太阳转、医院里移液的仪器、智能水阀开合。
一颗卖不了几个钱,但要求一点不含糊:每一颗都得一模一样,转上亿次都不能丢一步。
丢一步什么后果?3D 打印喷头偏 0.1 毫米,一个零件就废了;纺织机错一齿,一整匹布出疵点。
这门手艺,不在"能不能让它转",在"能不能让十万颗、一百万颗,转得一模一样"。
记住这句话,后面全靠它。
02 三十年,攒下的到底是啥
1994 年,鸣志电器在上海起步,做的就是混合式步进电机。2017 年 5 月在上交所主板上市,。
之后十几年,它干了一件挺"笨"的事:一块一块把技术买回来、拼起来。
2014 年收美国 AMP,拿的是驱动器和运动控制;2015 年收美国 Lin Engineering,这家是全球做 0.9° 步进电机最大的厂,一年五十多万台,专攻最精密、最不常规那一档;2019 年收瑞士 Technosoft(T Motion),补上把驱动和控制器塞进一个小模块里的本事。
你看,全是"电机 + 驱动 + 控制"这条线上的,没有一块是冲着机器人去的。
到 2025 年,成绩单是这样:步进系统全球营收超过 2 亿美元,稳居全球前三;HB(混合式)步进电机全球市占率约 10%,排第四。
第四听着一般。但往前看一眼——前面全是日本公司:信浓、美蓓亚、日本电产、东方马达、山洋。这份名单把持高端 HB 步进几十年,鸣志是近十年唯一挤进去、把日系垄断撕开一道口子的中国公司。
问题也在这儿:这是个慢生意。
2024 年全球步进电机市场 11.1 亿美元,算到 2029 年也就 13.0 亿美元,年复合增速 3.08%。三年后整个盘子,还不如一家车企一个季度的收入。
天花板就这么高。你就算把全世界的步进电机都做了,一年也就这么大。
所以它一直在找第二张牌。
03 第二张牌,叫空心杯
要讲清楚这张牌,得先弄明白机器人的手难在哪儿。
一台人形机器人身上大约要 50 到 90 台电机,成本占整机两三成。髋、膝、肘这些大关节要的是"力气",用无框力矩电机,扭矩是 N·m 级别,直径能做到几十上百毫米。大关节这条线,鸣志不是最强的。
手指头完全是另一回事。一根手指里留给电机的空间,直径也就十几毫米,比一节七号电池粗不了多少,还得塞下传动和传感。行业里常见的算法,一只手要用 6 到 12 台空心杯电机;特斯拉新一代灵巧手,单手执行器数量已经往二十几个走。
而且它干的活特别"矫情":抓鸡蛋不能捏碎,拧瓶盖得知道使了多大劲,碰到东西那一瞬间要立刻停住,低速转动还不能抖。
普通小电机干不了。传统电机的转子是硅钢片叠出来的铁芯,线圈嵌在铁芯槽里。有槽就有"齿槽效应"——转起来一顿一顿,像走搓衣板,低速尤其明显。铁芯还沉,转动惯量大,让它说停就停、说反就反,反应不过来。更要命的是体积:带铁芯的无刷微电机,直径最小也得 16 毫米上下,塞不进手指。
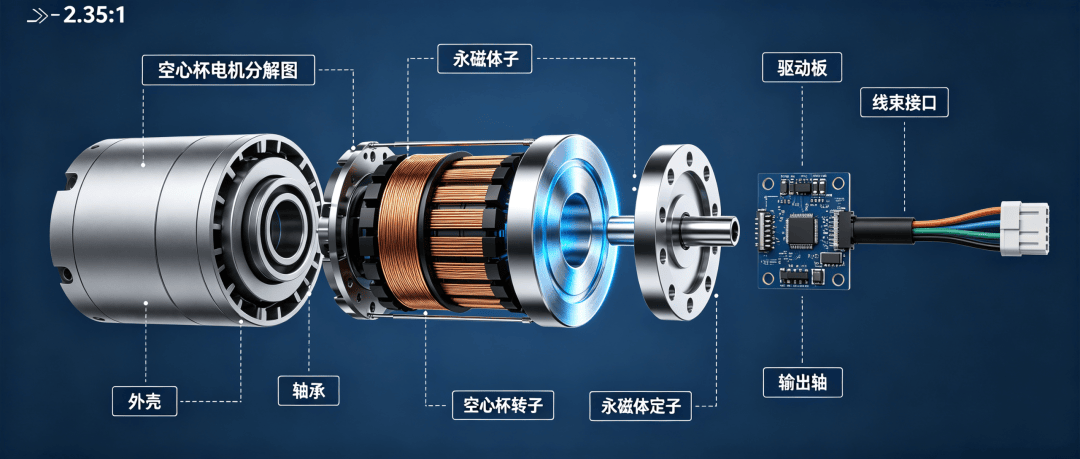
空心杯电机的办法很粗暴:把铁芯整个拿掉。
用极细的漆包线,直接绕成一个自支撑的"杯子",杯子中间是空的,永磁体放在里头。通电之后,杯壁上的导线在磁场里受力(就是中学物理那个洛伦兹力),转起来了。
没了铁芯,一串好处跟着来:
没有齿槽,低速平滑不抖,抓东西手上不"咯噔";电流和扭矩基本成线性,给多大电流出多大力,力控好做;
转子轻,转动惯量只有同尺寸铁芯电机的十分之一上下,机械时间常数压到十毫秒以内,毫秒级启停、说反就反;
铁损没了,效率能到 70%~90%,发热小——手掌里可塞不下风扇;
同等功率下,体积能缩到铁芯电机的三分之一到一半。
代价也明摆着:这个"杯子"没骨头,机械强度有限,散热差,扛不了过载,输出扭矩只有毫牛·米级。所以它几乎从不单用,后面必须挂微型行星减速箱或者微型丝杠,把"转得快"换成"捏得动"。
一句话分工:大关节要力气,手指头要轻、快、准。两种电机,两个物理尺度,谁也替不了谁。
04 手艺是旧的,场景是新的
现在回到最关键的一问:凭什么是这家做步进电机的公司,能把空心杯做出来?
因为空心杯这行,壁垒压根不在"做出一颗能转的电机"。
它的核心工艺,是把0.02 毫米的超细漆包线——大概头发丝的三分之一——绕成一个杯子。绕完还得过将近 30 道工序:绕线、轴承与芯轴精密装配、动平衡校正、封口……任何一步手一抖,这颗就废了。
行业里公开的数据是:国内厂商绕线良品率大约 60%~70%,海外龙头能做到 90%。
这二三十个百分点的差距,就是空心杯电机国产化率到现在只有约 15% 的全部原因。不是不会做,是做一百颗要扔三十颗,成本下不来,就不敢接整机厂那种一开口几十万颗的单。
你再回头看步进电机的老要求:每一颗都一样,转一亿次都不丢步。
绕线、磁路设计、精密装配、一致性、寿命、良率——这不就是同一套东西吗?
所以鸣志不是哪天突然"转型做机器人",它是把磨了三十年的底层手艺,换了个地方用。国内空心杯市占率做到约 35%,成本只有瑞士 Maxon 的三分之一到一半,靠的不是风口,是产线。
这里还有个反直觉的账,值得单说:一套伺服系统拆开算成本,电机本体只占约 35%,驱动器占 42%,编码器占 11%。真正值钱的那部分,一半不在电机里。
所以鸣志把产品从"一颗电机"铺到"电机 + 驱动 + 传动 + 反馈"的全栈模组,不是凑热闹、不是堆概念,是奔着钱去的。
05 位置得按"关节"拆开看,别一锅炖
机器人这条链上,几家公司的活儿完全不一样。打个盖房子的比方:
汇川技术,卖的是整条胳膊的神经系统。伺服系统国内市占率约 28%,连续十年第一,从驱动器、电机到控制器整套给。相当于把供电、布线、控制系统全包了。
雷赛智能,卖的是大关节的力矩。2025 年无框力矩电机交付突破 12 万台,进了国内 80% 主流人形机器人厂商的供应体系。相当于专做大梁和承重结构。
兆威机电,卖的是手的骨架。微型传动起家,干脆做整只手:ZWHAND B20 塞进 20 个主动自由度、每个关节一颗独立电机,整手约 600 克,手指开合不到 0.7 秒,指尖还带电子皮肤。它卖的是手的关节总成,不是单颗电机。相当于整套门窗连框带合页一起交付。
鸣志,卖的是手指头里那颗转得最细的芯。相当于合页里那颗精密轴承。
四条线,谁都不是谁的替代品。但体量差得不是一点半点。
2025 年,鸣志营收 27.62 亿,归母净利 6113 万。公司 3906 名员工,人均一年给公司创利 1.56 万元——说白了,一个员工干一整年,替公司挣的钱还不如自己一个月工资。汇川一个季度的利润,够鸣志干好几年。
可要论"灵巧手电机"这个细分卡位,它确实靠前:国内空心杯约 35%,产品谱系从电机本体一路铺到全栈模组,已经向国内外百余家头部整机厂送样,从灵巧手到上肢关节、轮式底盘,批量供货的能力搭起来了。
06 Q3 的报表,终于开始配合叙事了
2026 年三季报出来,数字是这样:
单季营收 9.13 亿,同比 +25.33%;
单季归母净利 0.63 亿,同比 +175.30%;
单季扣非净利 0.63 亿,同比 +204.29%;
单季毛利率 38.87%,同比 +1.10 个百分点;
单季净利率 6.97%,上一季度才 2.77%,一把拉上来 3.79 个百分点;
前三季度营收 24.80 亿,+21.40%;归母净利 1.00 亿,+101.05%;扣非 0.93 亿,+110.26%。
翻译成人话:收入涨了四分之一,利润涨了将近两倍。
多赚的钱,不是靠多卖货堆出来的,是每一块钱收入里,剩下的钱变多了。
再看节奏:2026 年 Q1、Q2、Q3 收入分别是 7.00、8.67、9.13 亿,同比增速 17.65%、20.50%、25.33%,一季比一季快。
费用那头更说明问题。Q3 单季销售费用同比只增 19.34%,管理费用增 12.46%,研发费用增 20.44%——全都低于 25.33% 的营收增速。光销售费用率环比就降了 0.60 个百分点,整个期间费用率同比降了近 3.8 个点,其中管理费用率降得最狠。
这就叫经营杠杆:收入往前跑,费用没跟着跑,中间那块就全落进利润里。
而且注意,研发费用的绝对额还在涨(前三季度 2.32 亿,+20.44%),不是把研发砍了硬挤出来的利润。这点很重要。
但先别急着拍胸脯。
2025 年全年净利率只有 2.27%,Q3 的 6.97% 是好看,可绝对水位还是低——一个季度六千多万利润,放到 A 股里真不算什么。去年 Q3 归母净利才 2288 万,基数低得可怜,翻一倍多也没那么惊人。
打个比方:一个人涨薪 25%,可原来房租吃掉大半,现在房租没涨、水电没涨,他能存下的钱一下翻了两倍。这是好事,但不等于他有钱了,只是终于开始攒下钱了。
拐点是真拐点。拐点的高度,还没到能拍胸脯的程度。
07 真正的预期差,是两件事的"时间差"
最值得琢磨的,不是"利润翻倍"这个数字本身,而是下面两件事的节奏错开了。
第一层:经营杠杆的释放,可能比市场想的更持久
2025 年利润被压到 6113 万,不是生意垮了。
那一年营收还涨了 14.32%,下半年更是涨 25.76%;境外收入占比 45.10%,下半年境外增速 35.41%。生意明明在往上走,利润却同比掉了 21.54%。
钱去哪儿了?公司自己在业绩说明会上说得挺直白:新业务产能爬坡期的投入、原材料价格波动、期间费用战略性增加,再加商誉减值。
说人话就是:先把钱花出去了,收入还没跟上来。
销售网络要铺、研发要投、海外基地和越南产能要先建、人要先招。这些钱有个特点——不太随收入波动,属于"刚性"的,像开饭馆先装修、先雇厨子。装修完了,多来一桌客人,多添双筷子而已,那一桌的钱几乎全是利润。
2026 年收入站上 20% 以上的增速,摊薄效应才开始显出来,Q3 是第一次明显显形。
这里有个算术,特别能说明问题:27.62 亿的收入,毛利率或者费用率只要各修 1 个百分点,就是约 2760 万——相当于 2025 年全年净利润的 45%。
盘子大、利润率薄的公司,修复一点点,利润弹性就吓人。
而市场这会儿的眼睛,全盯着"又给谁送样了""又进了谁的供应链",反倒把主业自己的盈利修复看漏了。更别提主业的增量也不只机器人:前三季度步进系统 13.38 亿、+30.5%,无刷电机(含空心杯无齿槽)2.81 亿、+36.4%,驱动与控制系统 8.88 亿、+38.6%;连数据中心液冷用的电机都开始批量供货了,上半年这块约 500 万美元,还和松下合作做了液冷屏蔽泵。
这些都不是"机器人概念",是实打实卖出去的货。
第二层:机器人的钱,大概率来得更慢,但方向不回头
上半年机器人应用收入同比 +58%,听着挺猛。可它在总营收里占比才约 9%,公司连绝对金额都没单独披露。
送样一百多家,不等于一百多家下单。从"小批量"到"规模化",和从"规模化"到"这个季度确认成收入",中间还隔着整机厂的排产、验收、回款。这个按钮不在鸣志手里。
技术路线也还没收敛。空心杯是一条,无刷无齿槽是一条,微型减速机加丝杠做模组又是一条;整只手还分腱绳、连杆、直驱三种架构——绳驱轻巧灵活但绳子会磨损得常换,连杆耐操好修但不那么像人手,直驱每个关节一颗电机、控制最准,代价是重、发热、贵。下游选哪条,直接决定上游哪种电机起量。
鸣志三条都铺了。可铺三条路的人,和在某一条路上拿到独家定点的对手,赔率是不一样的。
但话说回来,最后卡住所有人的还是那道老门槛:一致性、寿命、微型化之后的良率。0.02 毫米的线、60% 到 90% 的良率差,不是靠 PPT 追上的。
这恰恰是它跟纯炒机器人概念的公司最不一样的地方:手艺是旧的,场景是新的。
08 风险也得摆桌上
毛利率 38.87% 是修复了,但 2025 全年才 36.39%,同比还降了 1.29 个百分点,离历史正常水位有距离。一个季度站住不算站住。
销售费用要是重新抬头——抢机器人客户是要花钱的,出差、送样、建本地团队,哪样都不便宜——经营杠杆这套逻辑就要打折扣。
机器人收入什么时候确认,捏在整机厂手里。
最扎眼的是估值。按不同口径算,市盈率都在一百多倍以上;2026 年 5 月券商按当时股价算甚至给到 237 倍。也就是说,"灵巧手电机核心标的"这顶帽子,市场早就给它戴稳了,未来好几年的好消息,已经提前付过钱了。
好公司和好价格,从来是两件事。
09 接下来,盯这三个就行
不用天天刷"又给谁送样"的新闻,盯三件更笨、也更管用的事:
一,步进主业的毛利率,能不能在一个完整年度里站住。不是一个季度,是四个季度连起来看。
二,费用率下降,是收入摊薄出来的,还是砍出来的。判断方法很简单:看研发、销售费用的绝对额是不是还在涨。还在涨,就是摊薄;掉头往下,就得小心。
三,那一百多家送样的公司里,第一家把"批量订单"写成"批量收入"的,什么时候出现。那才是这个期权真正开始行权的信号。
说到底就一句话:
步进电机是它的饭碗,灵巧手电机是它的期权。
饭碗端得稳,期权才有意义。反过来,期权再热闹,饭碗晃了,一切归零。
三十年就干了一件事——把一颗小马达做到每一颗都一样。现在机器人把手伸过来了,要的还是这同一件事。
手艺没变,只是这次,它长在了手指头上。