蜂巢互联启动IPO辅导:中信证券进场,“物理AI仿真”迎来一次实弹测试
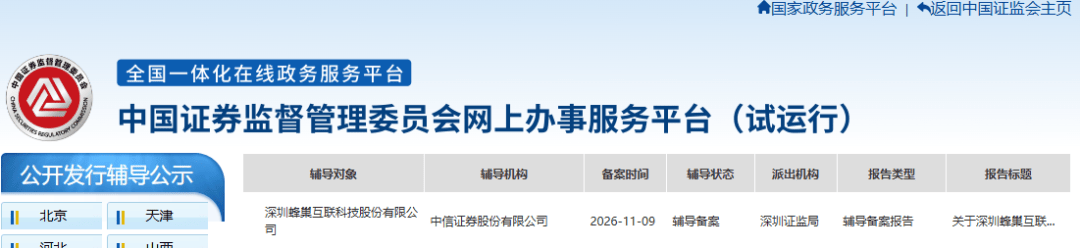
2026年11月10日,深圳证监局披露的辅导备案报告显示,深圳蜂巢互联科技股份有限公司正式启动首次公开发行股票并上市辅导,辅导机构为中信证券,上海市锦天城律师事务所和容诚会计师事务所(特殊普通合伙)参与辅导。辅导协议签署时间为2026年10月28日,辅导工作从2026年11月持续至2027年4月,届时将申请辅导验收。
这家成立仅七年的公司,过去几个月动作密集:8月完成12亿元C轮融资,投资方包括深重投、扬子国投、中信证券、中国软件国际、海尔资本、鼎晖投资、东方富海等;10月发布物理AI仿真与训练平台HiveIntelli先锋用户版,正式把公司定位升级为“物理AI仿真引擎基础设施服务商”;同月,国际知名计算物理与计算流体力学专家单肖文教授加入,出任首席科学家;11月又和海目星签署战略合作协议,共建“AI+仿真联合实验室”。融资、产品、人才、产业合作几条线同时推进,IPO辅导紧接着启动,节奏咬得很紧。
但“又一准独角兽启动IPO”这个说法,容易把真正关键的问题盖过去。蜂巢互联值得看的地方,不是它又融了多少钱,而是它选了一条和大多数国产工业软件公司不太一样的路,而这条路能不能走通,恰好是这单IPO最有信息量的部分。
传统CAE,简单说就是在电脑里替工程师做虚拟实验:零件扛不扛得住、气流顺不顺、结构会不会变形,靠的是求解器里几十年积累的物理方程和材料数据库。ANSYS、达索这些海外巨头把这条路修得很深,国内厂商追了多年,国产化率仍然不高。硬追求解器精度,是一条能走但很慢的路。
蜂巢互联的切口是“物理模型+数据驱动”的混合架构:用物理规律打底保证可信度,用AI去补传统仿真算不快、用不起、门槛高的那部分。它的产品矩阵里,BeeAgent是用自然语言驱动仿真的工程智能体,BeeFoundry Sim是AI驱动的多物理场求解平台,底层有异构并行计算底座BeeInfra,今年10月还发布了面向工业场景的边缘终端BeeFoundry C4。说白了,它不是在做一个“比ANSYS好用的国产软件”,而是在赌一个判断:下一代工业仿真的竞争维度,会从“谁家求解器更准”,部分转向“谁能把物理约束和数据驱动揉在一起,让仿真从工程师的专属工具变成产线里随时可调用的能力”。
这个判断不是蜂巢互联一家在赌。索辰科技推出了“天工·开物”物理AI平台,云道智能在做Sim-PI,天洑、安世亚太也在往物理AI方向靠。区别在于,蜂巢互联是这批公司里最早把“物理AI仿真引擎基础设施”直接写进公司定位、并用一轮12亿元融资把这个定位砸实的那个。先发身位是有的,但身位不等于壁垒。
更现实的一关是财务。据公开信息,蜂巢互联2025年预计实现订单3亿元、收入2亿元,2026年目标是订单6亿元、收入4亿元,并实现盈亏平衡。这个“盈亏平衡”比任何估值数字都更值得盯。工业软件公司讲增长故事容易,讲盈利故事难:研发投入是刚性的,据公开信息公司每年稳定投入约3亿元用于研发,团队700余人、研发人员占比超过六成,而收入体量还在个位数亿的区间。在这种投入结构下,2026年如果真能把盈亏平衡打平,说明两件事:产品不是只在实验室和发布会上验证,而是有客户持续付钱;物理AI这条叙事已经找到可以规模化收费的落地形态,而不是停留在概念上。
反过来说,如果平衡目标兑现不了,或者兑现方式高度依赖某一两个大客户的阶段性项目,那“基础设施”的成色就要打折扣。基础设施的意思是别人绕不开你,而不是别人偶尔用你一次。这是IPO审核问询里一定会被追着问的问题,也是二级市场定价时最诚实的一把尺子。
还有一个容易被忽略的结构性看点:辅导备案报告显示,蜂巢互联无控股股东。创始人马震直接持股6.1474%,是实际控制人和受益所有人,但单靠直接持股并不构成控股。真正的控制力来自他同时担任董事长兼经理,并通过深圳蜂巢聚汇、蜂巢聚智、蜂巢聚合等一系列员工持股和投资合伙企业形成表决权层面的影响力。这种结构在硬科技公司里不算罕见,但放在冲刺A股的公司身上有它的两面性:好的一面是,七年多轮融资下来,国资、市场化机构、产业资本都能进来,说明公司讲的故事在不同类型的钱那里都通过了尽调;不好的一面是,上市审核对控制权稳定性极其敏感,无控股股东意味着需要更充分地论证实际控制人认定是否合理、上市后控制权会不会因为股东减持或意见分歧而发生变动。蜂巢互联2026年7月刚完成股改,董事会下设战略、审计、提名、薪酬与考核四个专门委员会,独立董事吴联生、刘浩、洪伟力分别把守审计、提名、薪酬三条线。治理架子搭得算规矩,但它需要在辅导和审核过程中被证明是真在运转,而不只是写在章程里。
产业验证方面,蜂巢互联已经拿到一些有分量的名字:中车株洲所仿真管理平台项目由BeeAgent CAE Manager中标;海目星与其共建“AI+仿真联合实验室”,围绕激光焊接热力耦合、整机结构、流体与热管理等方向推进仿真能力建设;阳天电子9月底启动PLM项目,把物料、BOM、图纸和技术文档纳入线上集中管控;在与利元亨的共创项目中,BeeAgent SEMI嵌入TGV玻璃通孔激光设备研发全流程,据公开信息整机研发周期缩短30%—50%,支撑设备实现±1.3μm定位精度。这些案例说明头部客户愿意投第一张信任票,但一张票不等于一张网。物理AI要成为真正的“基础设施”,需要从“一个标杆项目”变成“一批客户反复用、日常用、离了它转不动”的状态。IPO募来的钱,最终要回答的就是这个问题。
所以,蜂巢互联这单IPO的看点,不是“国产CAE替代”的又一份作业,而是一次换道测试:在物理AI从概念走向工业场景的窗口期,一家中国公司有没有可能在海外巨头尚未完全转身的地方,先长出一套能收钱的基础设施形态。中信证券进场辅导,意味着公司已经准备好把这个问题放到公开市场的放大镜下回答。测试结果,比“又多了一家独角兽”这个标题重要得多。