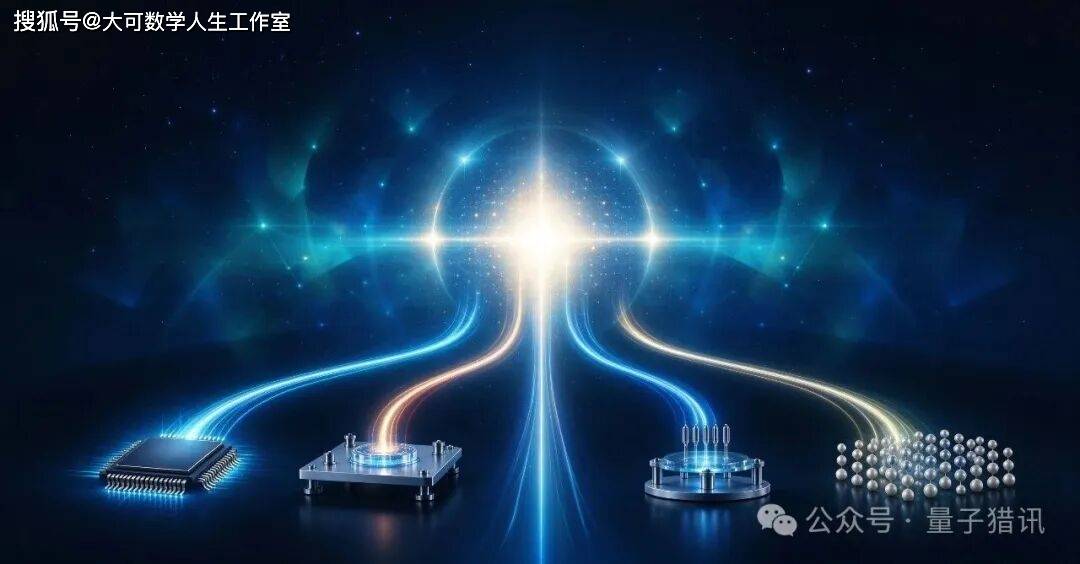
 量子计算五路争霸:超导、光量子、离子阱、中性原子,谁先到实用规模?
我们提过量子计算有好几条技术路线。今天把五条路线摊开对比——这是理解量子行业、也理解一家量子公司最核心的“技术地图”。
中国信通院2026年报告给出了一个关键判断:多元技术路线持续并进,竞争格局尚未收敛。也就是说,量子计算还没有“唯一答案”——谁先到实用规模,是当前整个行业最大的悬念。
01 为什么路线之争如此重要
量子计算的不同路线,本质是用不同物理系统造“量子比特”:
- 物理原理不同:超导用电流回路、光量子用光子、离子阱用带电离子、中性原子用激光囚禁的原子阵列;
- 工程难点不同:有的卡在纠错、有的卡在规模化、有的卡在门保真度;
- 商业化节奏不同:有的已经交付真机挣到钱,有的还在实验室冲刺容错。
路线之争之所以重要,是因为它同时决定三件事:公司命运、产业格局、以及你的技能栈。
02 五条路线速览
03 2026年,每一条路线都跨了一道坎
把时间拨到2026年,五条路线的进度条都在前移:
- 超导:纠错从“能不能”到“快不快”。谷歌Willow(105比特)2024年底首次证明"越纠越对"的指数级纠错能力——表面码逻辑错误率随码距增大而指数下降,首次低于纠错阈值;2025年10月,谷歌又以"量子回声采样"算法测量原子相互作用中的OTOC,官方称实现"生成式量子优势",计算速度约为最强超算Frontier的13000倍。IBM 2026年8月首次将两个模块化低温系统联冷至15毫开以下,目标2029年交付容错量子计算机Starling。国内,中国科大"祖冲之3.2号"处理器(107比特)实现了码距7的表面码逻辑比特、错误抑制因子约1.4;中国电信量子与国盾联合部署的"天衍-287"搭载祖冲之三号同款芯片,已于2026年6月通过"天衍"云平台对外开放服务。
- 光量子:专用计算的世界纪录保持者。2026年5月,中国科大团队成功研制“九章四号”:1024个量子压缩态输入、8176模式、3050光子高斯玻色采样,再度刷新光量子世界纪录,建立国际最强“量子计算优越性”;而玻色量子已把相干光量子计算机真机交付给国家超算成都中心、中国移动等客户,在20多个行业落地100多个场景——光量子的打法是“先专用、后通用”。
- 中性原子:容错架构的黑马。2025年底,哈佛大学等用448个中性原子的可重构阵列实现通用容错量子计算架构,逻辑错误率低至0.62%、低于阈值——这是中性原子路线“可扩展”潜力的最强证据;国内太一量生、纳开量子等初创也已入局。
- 离子阱:守住“单比特质量”的基本盘。离子阱在相干时间和门保真度上长期领先,IonQ、Quantinuum持续迭代商业化整机,国内华翊、幺正等公司推进工程化。
还有一个行业级信号:自谷歌Willow于2024年底首次将表面码物理错误率压至阈值以下后,"纠错是否可行"已基本不再是悬念,行业讨论焦点转向"距离可用的逻辑门还有多远"。一种常见的业界估计是:实用化约需"千个逻辑比特、秒级以上的逻辑相干时间、低于百万分之一量级的逻辑错误率",四条主要路线都在朝这个方向推进——需要说明的是,这并非官方标准,而是业内基于容错量子计算需求的通行估算。
04 谁在领跑?一个清醒的对比
把牌面摊开看,目前没有赢家,但各有各的王牌:
- 论比特数与工程生态,超导最成熟:IBM已做到1121比特(Condor),国内本源骁鸿500+比特、量旋大熊座系列跟进,芯片制造工艺可复用半导体产业链;
- 论单比特质量,离子阱最优:相干时间和门保真度两项指标长期第一,但规模化是硬伤;
- 论专用计算落地,光量子最快:九章四号的优越性加玻色的真机交付,已经在产生真实商业价值;
- 论容错架构的未来,中性原子是黑马:448原子的可重构阵列证明了扩展路径,但工程化还早。
一个正在形成的共识:商业化路径是“先专用、后通用”——先让量子算力在特定场景产生现金流,再向通用容错推进。这意味着:短期内拼的是“谁能把现有机器卖出去、跑起来”,长期拼的是“谁的路线先跨过容错门槛”。
05 对求职者的意义:路线决定你的技能栈
系列第7篇说过,量子公司都在抢人;今天补上最关键的一层——选路线,就是选技能栈,也是选公司命运。
- 超导公司:需要芯片设计、微波工程、低温/稀释制冷、测控人才——与半导体工艺高度重合,技能可迁移性强;
- 光量子公司:需要光学、光子集成、量子通信人才——适合光电背景,且专用计算岗位(算法+行业场景)需求增长快;
- 离子阱公司:需要激光、电磁操控、精密控制人才——门槛高、圈子小、竞争相对小;
- 中性原子公司:需要原子物理、激光阵列控制人才——新赛道,稀缺度高,但也伴随路线不确定性。
落到选公司上:成熟路线(超导、光量子)看工程深度和订单;新路线(中性原子、拓扑)更多看团队学术背景和融资弹药。两条逻辑完全不同。
最后一句风险提示:技术路线可能收敛,也可能融合(如量子-经典混合、多路线混合架构)。不要把全部身家押在单一技术信仰上——物理和算法的基础能力是通用的,跨路线迁移能力,才是这个行业最稳的护城河。
五路争霸没有终局,但2026年每一路都迈过了关键的门槛。对从业者来说,技术地图看清楚了,职业方向才看得清楚。量子赛道的下一程,比的不是谁嗓门大,而是谁先把机器造到能用、好用、有人买。