1. 摘要
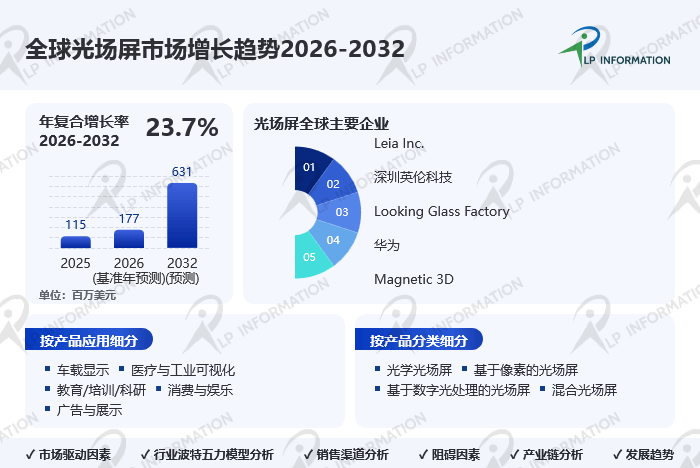
LP Information数据显示,2025年全球光场屏市场规模约1.15亿美元,预计2032年达6.31亿美元,2026-2032年CAGR高达23.7%。2025年全球销量约61,043件,均价约1,925美元/件。光场屏通过重建光线方向与强度,实现了裸眼3D和真实景深体验。当前市场正由专业展示向车载显示、医疗可视化及消费电子加速渗透。中国依托智能座舱前装需求引领出货量,欧美则以医疗与工业高价值场景维持高客单价。尽管面临光学良率、成本及眩晕等体验门槛,但在AI 3D内容生成与光波导量产成熟驱动下,光场屏正从“展示炫技”蜕变为下一代沉浸式生产力显示平台。
2. 行业概况
光场屏是一种先进的显示技术,能够同时重建光线的方向和强度信息,使观看者在不同视角下看到不同画面,呈现真实的景深和空间感,有效减轻传统裸眼3D的眩晕与视角受限问题。市场规模方面,2025年全球光场屏市场规模为115百万美元,2026年基准年预测为177百万美元,2032年预计达到631百万美元,2026-2032期间年复合增长率CAGR为23.7%。2025年全球销量达61,043件,平均售价约为1,925美元/件。其统计口径涵盖独立显示器及集成在汽车座舱、AR眼镜、医疗影像设备中的光场显示模组或子系统价值,行业正从高端项目定制向模组化OEM和标准化终端模式演进。
3. 分类介绍
光场屏按产品类型主要分为光学光场屏、基于像素的光场屏、基于数字光处理的光场屏和混合光场屏,不同技术路径在光效、分辨率与量产难度上各有侧重。按用户类别分为消费级、专业级、车规级及其他,车规级需满足严苛的环境耐受与长寿命要求,专业级则追求极致的光学精确性。按观看模式分为裸眼3D光场显示屏、头戴式光场显示屏及投影大尺寸光场显示屏,裸眼3D是当前技术突破和商业化的核心方向。多元的分类体系精准匹配了从桌面近距离交互到车载远距成像、从个人消费到工业仿真的全场景需求。
4. 应用介绍
光场屏主要应用于车载显示、医疗与工业可视化、教育/培训/科研、消费与娱乐及广告与展示。车载显示正从普通中控屏向远距成像、低晕动、大画幅的AR-HUD演进,是拉动出货量的核心引擎;医疗与工业可视化利用其真实景深进行手术规划、数字孪生和精密设计,客单价较高;教育与科研侧重于直观的空间教学与仿真。随着AI生成3D内容及实时2D转3D技术的成熟,光场屏在远程会议、沉浸式营销及数字人交互等场景中的商业价值正逐步释放。
5. 竞争格局(企业)
全球光场屏市场处于快速迭代与生态构建期,参与主体包括光学技术先锋、显示面板巨头及终端应用大厂。Leia Inc.、Looking Glass Factory、Light Field Lab、Avalon Holographics、Holografika等在光场渲染算法、光学引擎及全息显示领域具备先发优势;Samsung Electronics、Sony、华为等巨头凭借面板制造、芯片算力与终端生态整合能力强势入局;深圳英伦科技、臻像科技、上海易维视科技、纵深视觉、北京视延科技(京东方)、班度科技等中国企业在光场模组、医疗级裸眼3D及车载空间光学系统上加速商业化落地。
近期行业动态方面,华为发布xScene车载光场屏,通过液晶显示与空间光学系统实现约3米远距成像和40英寸级画幅,标志着车载显示向空间光学升级;京东方(北京视延科技)推出32英寸Light Field 3D Display,实现16K分辨率和单眼4K级显示,展现了面板厂在超高分辨率光场显示上的制造实力;Envisics公开全息光波导HUD方案,推动全息显示进入汽车AR-HUD领域。未来竞争将聚焦于光学效率、量产良率、车规/医疗认证及内容生态的闭环能力。
6. 全球区域市场分析
全球光场屏需求呈现“两端拉动”的区域特征。中国市场有望率先由车载光场屏拉动出货量,受益于智能座舱前装、后排娱乐及商务车改装场景的爆发,本土供应链竞争激烈且迭代极快;北美和欧洲地区则更依赖企业级会议、医疗影像、工业设计及全息展示等高附加值专业可视化场景,以维持较高的平均售价(ASP)。日韩地区依托三星、Sony等显示巨头,在核心光学器件与高端面板供应上占据重要地位;中东及非洲地区在高端文旅展陈和商业广告展示上存在特定需求,但整体市场仍处于早期培育阶段。
7. 产业链分析
上游包括高分辨率LCD/OLED/MicroLED面板、微透镜/柱透镜、光栅、光波导、光学膜、玻璃基板、微显示器、传感器、GPU/ASIC和3D内容处理芯片。光学材料与波导器件的性能直接决定了光场重建的精度与视角范围。中游涵盖光学设计、精密贴合、纳米压印、波导加工、眼动追踪、实时渲染、色彩校准和整机模组组装,核心壁垒在于解决分辨率损失、串扰和制造良率的平衡。下游覆盖车载显示、医疗与工业可视化、教育培训、科研仿真、消费娱乐、企业远程会议、零售广告及文旅展陈等场景。产业链价值正从单纯的硬件制造向“光学硬件+AI渲染算法+场景内容”的系统级解决方案转移。
8. 驱动因素、阻碍因素、未来趋势
驱动因素: 一是智能座舱向远距成像、低晕动和大画幅AR-HUD升级,为光场屏提供巨大的前装市场;二是医疗影像、工业数字孪生及科研仿真需要更直观的三维可视化工具;三是AI三维内容生成与实时2D转3D技术的成熟,大幅降低了光场内容的生产成本。
阻碍因素: 一是光学器件、波导及精密贴合工艺对制造一致性要求极高,成本与良率仍是痛点;二是分辨率损失、串扰、亮度不足及眼动追踪延迟等体验门槛影响用户接受度;三是行业统计口径复杂,独立显示器与车载模组的价值边界模糊,易夸大市场规模。
未来趋势: 一是显示从平面信息向空间信息升级,光场屏成为智能汽车和空间计算的重要入口;二是产品形态向模组化、标准化发展,依靠规模化供应链降低成本;三是光波导、全息光学与眼动追踪深度融合,推动裸眼3D从“展示炫技”走向“生产力显示”。
9. 总结
全球光场屏市场2025年规模约1.15亿美元,预计2032年达6.31亿美元,CAGR高达23.7%。2025年销量约6.1万件,均价约1,925美元/件。作为下一代沉浸式显示技术,光场屏正从专业科研设备向车载显示、医疗可视化和消费电子加速渗透。中国由车载场景驱动出货量,欧美以专业高价值场景维持ASP。尽管光学良率与体验门槛仍存,但在AI渲染、光波导量产及智能座舱升级的推动下,具备光学、算法与认证综合能力的系统型公司将成为最终赢家。
10. 常见问题
Q1:2025年全球光场屏市场规模是多少?
A:2025年全球市场规模约为1.15亿美元,预计2032年达到6.31亿美元,2026-2032年复合增长率高达23.7%。
Q2:光场屏按产品类型主要分为哪几类?
A:主要分为光学光场屏、基于像素的光场屏、基于数字光处理的光场屏和混合光场屏。
Q3:光场屏主要应用在哪些领域?
A:广泛应用于车载显示、医疗与工业可视化、教育/培训/科研、消费与娱乐以及广告与展示等领域。
Q4:光场屏行业的主要企业有哪些?
A:国际企业包括Leia Inc.、Looking Glass Factory、Samsung Electronics、Sony、Light Field Lab等;中国企业包括华为、深圳英伦科技、臻像科技、上海易维视科技、京东方(北京视延科技)等。
Q5:光场屏行业当前面临的主要挑战是什么?
A:主要挑战包括光学器件成本高与制造良率低、分辨率损失与眩晕等体验门槛,以及行业统计口径复杂导致的市场价值边界模糊。
11. 来源说明
本文数据与信息摘录自LP Information发布的《全球光场屏市场增长趋势2026-2032》,并结合企业官网、官方行业协会及新闻媒体公开信息进行整理;文中企业动态涉及华为xScene、京东方32英寸光场显示、Envisics全息光波导HUD等公开产品发布信息。行业技术定义参考了光场显示相关学术与产业标准。