Cat.1bis芯片是支持3GPP Release 13 LTE Cat.1 bis通信标准的物联网核心芯片,采用单接收天线设计,在保持下行10Mbps、上行5Mbps峰值速率的同时大幅降低成本与尺寸,兼容现有4G LTE网络并支持PSM、eDRX低功耗模式,是连接窄带与宽带物联网的中速通信方案,广泛适配智能表计、资产追踪、共享设备、POS机、工业监测、车载通信等场景。伴随全球2G/3G网络加速退网、中速物联网连接需求持续释放,Cat.1bis芯片已成为蜂窝物联网领域增长最快的技术品类,国内厂商凭借成本与场景定制化优势占据全球主导地位。智研咨询基于2025年全球Cat.1bis芯片供应商出货与收入数据,从竞争格局维度对行业格局进行深度解析。
一、2025年全球Cat.1bis芯片出货占蜂窝通信芯片市场57%登顶第一,2G/3G退网叠加多场景放量驱动行业持续高增
2025年,全球Cat.1bis芯片出货总量达到400.9百万颗,在全球蜂窝通信芯片市场中的占比攀升至57%,已经成为蜂窝物联领域出货规模最大的主力品类。这一增长并非偶然,背后是多重核心驱动因素的叠加共振:全球范围内2G/3G网络加速退网带来的存量替代需求持续释放,智能表计、资产追踪等传统成熟应用场景的需求稳步放量,同时电动两轮车、AI玩具等新兴物联网场景快速崛起,共同推动Cat.1bis芯片的市场渗透率持续走高,出货规模进一步扩大。
二、2025年全球Cat.1bis芯片行业寡头格局凸显,前三企业合计拿下87.8%收入份额
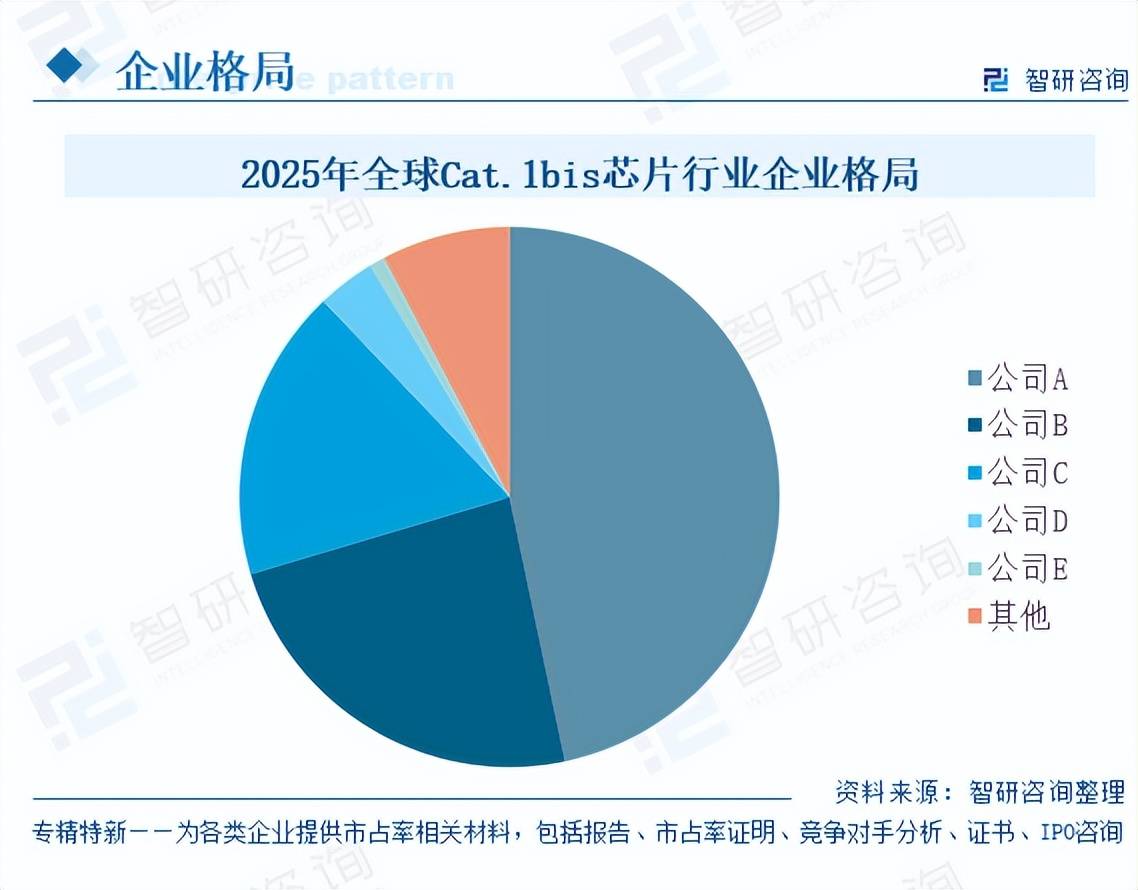
从2025年全球Cat.1bis芯片供应商竞争来看,行业集中度较高,头部企业凭借先发技术积累、规模成本与本土化服务构筑稳固壁垒。按收入计,公司A、公司B、公司C收入分别为9.21亿元、4.68亿元、3.44亿元,市场份额分别为46.7%、23.7%、17.5%,前三合计市场份额87.8%,行业寡头竞争特征显著。
2025年全球Cat.1bis芯片行业企业格局
三、智研咨询市场地位证明,赋能Cat.1bis芯片企业价值认定
Cat.1bis芯片行业已进入规模化竞争阶段,单纯出货量不再是唯一评价标准,芯片集成度、成本、场景定制与全球化能力共同决定企业市场地位。在2G/3G退网红利逐步兑现、行业供需快速放量的背景下,具备高集成单芯片方案、稳定量产交付与端侧AI融合能力的头部企业,其抗风险能力与盈利质量显著更强。智研咨询认为,未来Cat.1bis芯片行业的竞争将从“拼出货量、拼价格”转向“拼集成度、拼功耗、拼场景适配与全球化布局”,头部厂商凭借持续领先的出货规模与技术迭代,将持续主导全球供给格局,并为下游智能表计、资产追踪、车载通信等场景提供更优的连接底座。
智研咨询依托长期积累的Cat.1bis芯片产业数据,对芯片企业出货、收入、市场份额数据交叉核验,在开展行业深度研究的同时,可为Cat.1bis芯片产业链企业提供专业、合规、可追溯的第三方市场地位证明服务,从出货量、收入、市场份额、竞争壁垒等维度量化企业实力,为品牌宣传、招投标、专精特新/单项冠军申报提供权威佐证材料。