“549英镑 Shark不只想卖面罩”
抗老这件事,消费者已经不满足于只折腾脸了。颈纹、手部抗衰、胸部护理等身体护理范畴内的问题,正在成为功效护肤新的增长方向。Circana的数据也印证了海外市场的这一趋势:美国高端美容市场里,身体护理品类的增速已经跑赢了部分传统面部护理品类——面部抗老、美白、修护这些原本只属于面部护肤的概念,正在被搬到身体上
另一边,家用美容仪赛道也进入了存量竞争阶段:面部类美容仪产品迭代速度放缓,老用户换新的动力不足,品牌也正在寻找新的增长空间。2026年9月9日,Shark在英国正式发布CryoGlow Clinic Face + Body System面部身体一体化LED护理系统,整套产品定价549.99英镑,也可以单独购买面部主机或身体面板。这个产品,恰好成了观察行业新方向的一个样本。
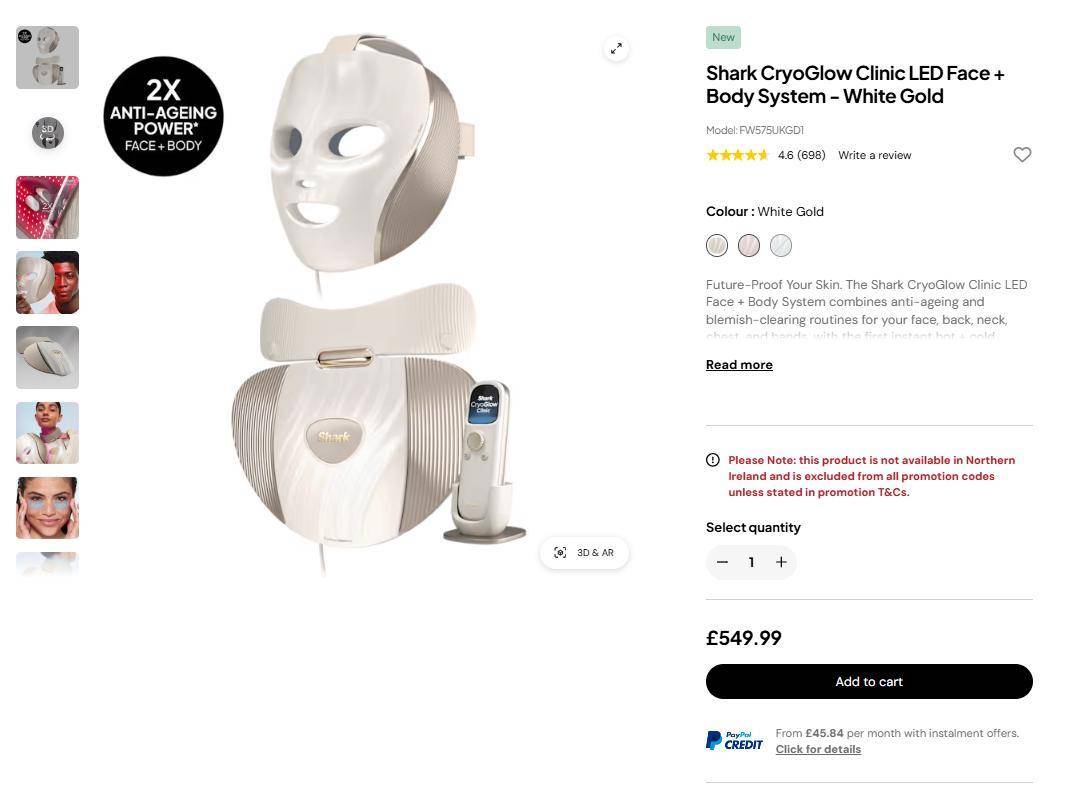
和上一代CryoGlow产品相比,新一代系统在护理覆盖范围、技术参数、产品形态以及护理程序上都做了升级。硬件层面,面罩搭载了三种光:415nm蓝光、630nm红光和830nm近红外光,可以满足痘痘护理、抗老以及肌肤状态改善等不同护肤诉求。
品牌官方数据显示,新品输出功率比上代提升了一倍,还新增了17套定制护理程序,以适配面部、颈部、背部等多部位护理场景。当然,LED美容仪的实际功效不是只由波长参数决定的,光剂量、照射均匀性,以及用户会不会长期坚持使用,一起决定了最终的护肤效果。目前Shark这款产品的实测数据并没有公布,实际效果如何,还得等独立测试的结果。
比起技术参数,Shark这套设备的定价思路更加有意思。英国官网显示,面部设备售价379.99英镑,身体面板售价249.99英镑,两个加起来是629.98英镑;但买套装只要549.99英镑,便宜了80英镑,差不多打了87折。
这个定价其实做了两件事:一是用折扣推动消费者购买全套产品;二是身体面板单独销售,为之前已经购买了面部设备的老用户提供了升级路径。
传统美容仪的逻辑是“买一台,等几年换新机”。Shark这种模块化的设计却不一样——主机不变,靠配件让老用户继续购买。虽然目前尚未公开老用户加购面板的转化数据,但这个思路确实给存量市场运营提供了新
长远来看,如果身体护理这条路走通了,品牌就可以在同一个主机底座上不断增加新的配件,以此持续撬动老用户复购。当硬件技术迭代难以驱动大规模整机换新时,多一个场景就成为成本更低、更容易被消费者理解的产品升级路径。当然,前提是消费者买回家是真的会坚持使用这些设备,而不是留在家里吃灰。
身体LED美容仪
已经走出两条路
Shark不是第一个把LED光疗从脸搬到身体的品牌。海外市场现在大致分成了两派,一派是“一机专精”,一个设备就盯一个部位,代表品牌是CurrentBody Skin和Omnilux。
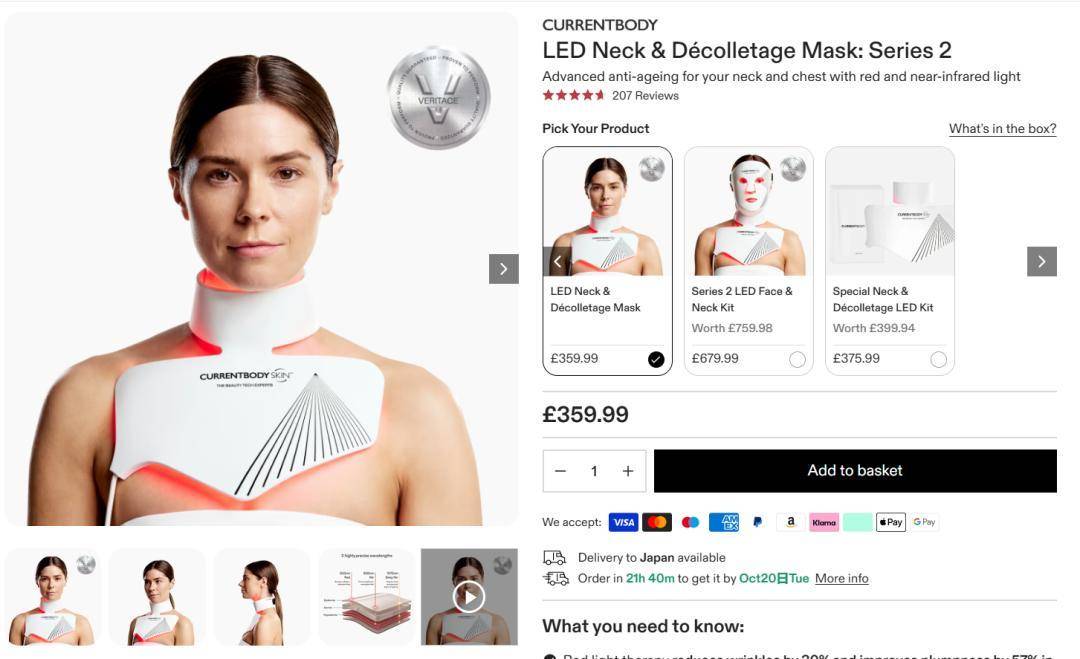
英国家用美容科技品牌CurrentBody Skin推出LED Neck & Dcolletage Mask Series 2,官网标价359.99英镑,也可以与面部设备组合成套销售,套装售价679.99英镑。产品专攻颈纹和前胸肌肤护理。
另一个英国专业光疗护肤品牌Omnilux,针对不同护肤需求设计了多个系列的产品,其中Contour Neck & Dcollet主要针对颈胸部位的护理,官网标价348英镑。
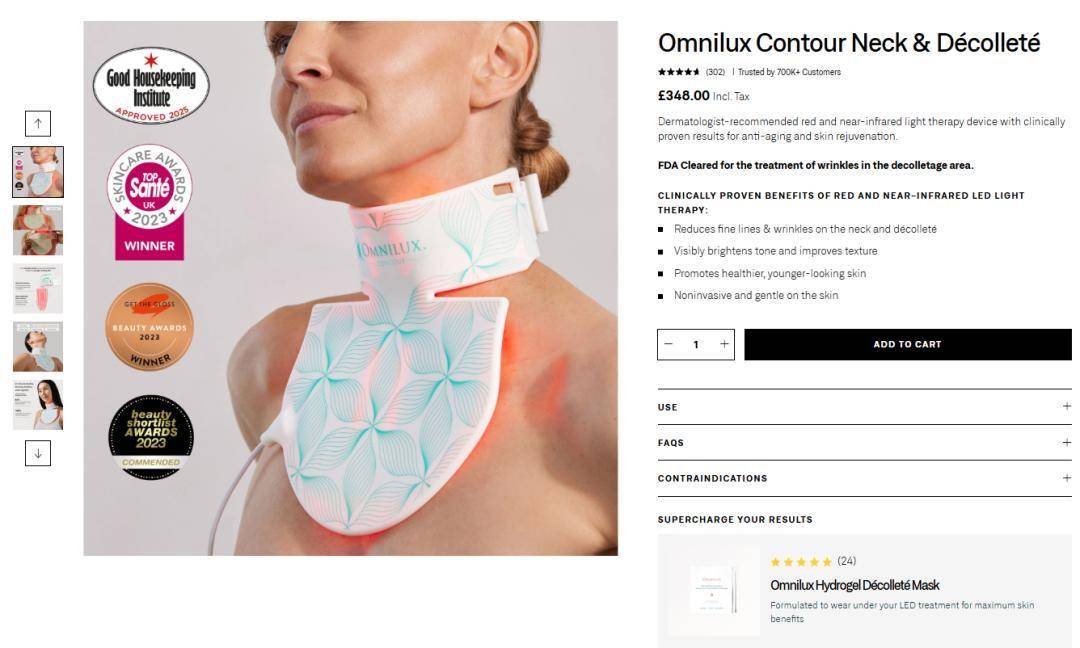
这两家的思路很清楚,把设备形状做到高度适配颈胸曲线,强化单一部位的专业护理心智。这一类产品的优势也很明显,用户需求比较明确,所以产品不需要太多的教育成本,也容易建立专业认知。但缺点也存在,覆盖范围十分有限,如果用户需要实现多方位护理,则需要购入多款不同部位的专用设备。
另一派就是以Shark为代表的“一机多能”类型,一块通用面板,实现身体多部位覆盖。这种机型的优势在于可以提高设备的复用率,也降低了消费者购买多个设备的成本,更容易形成产品体系。
接下来身体美容仪怎么竞争,大概就是围绕覆盖范围和专业精度两个维度展开。竞争焦点已经从“有没有身体功能”,变成了硬件结构、场景适配这些综合能力的较量。
从“照脸”到“照身体”
美容仪真正难在哪里?
对于LED光疗设备,波长只是基础技术指标,真正决定效果的是光剂量(单位面积皮肤接收的实际光能量)。Shark目前还没有公布CryoGlow Clinic Face + Body完整的辐照度和能量密度数据,产品实际效果仍需要第三方检测进行验证。
身体设备比面部更难做,脸的大小和形状相对固定,身体却不一样。不同部位的皮肤面积、曲面曲率、光源照射距离存在差异,即便光源硬件一致,皮肤接收到的实际光剂量也会产生偏差。
具体难在哪?每个部位想要的光波段不一样,得针对性匹配;光穿进皮肤的有效率也要提高;照得是否均匀、设备发烫得厉不厉害,直接关系到产品是否安全以及皮肤是否可以承受。尤其是对于可以覆盖多部位的通用护理设备,长时间运行带来的热负荷及时间成本,也都是研发阶段必须权衡的难点
硬件之外,临床证据是功效型美容设备构建用户信任的核心。面部的实验结论不能直接照搬至身体部位,皮肤厚度、胶原分布、皮脂腺状态本身就存在明显差异。针对颈纹、背部痘肌这类细分诉求,也必须单独开展人体测试与专项试验。同时也要分清品牌宣传和实验数据的边界:前者有传播导向,后者才是功效的硬支撑。
放到合规层面,LED美容设备在不同国家、宣称不同功效,走的监管路径也完全不一样。以美国市场为例,部分光疗类设备要走FDA对应的申报流程,但要注意“FDA cleared”并不等于“FDA approved”(注:FDA cleared 为 FDA 许可上市,FDA approved 为 FDA 批准认证,二者监管严格程度不同)。
Shark初代CryoGlow已对外披露取得FDA clearance,而CryoGlow Clinic Face + Body这一新型号,仍要结合各上市地区的法规要求完成合规确认。
企业布局身体护理赛道,竞争不能只停留在LED灯珠数量、峰值功率、波长组合这些看得见的参数上。真正的护城河,是围绕具体护理部位,把有效性、安全性与可复现性的证据链做完整。
做出来不难
别让它吃灰才难
身体美容仪可能会遇到一个和脸不一样的增长瓶颈——不是没人买,而是买了很难坚持使用。美容仪行业见到太多产品能卖得动,用户用了几次就闲置了。单次使用不等于长期坚持,设备的持续使用率,才是决定产品口碑、复购以及品牌资产的关键。
照脸通常几分钟就可以完成,Shark原版CryoGlow不同模式单次护理时间约4-8分钟,但加上颈部、胸部和背部等身体护理后,时间就会变长。对消费者来说,真正的问题从来不是“能不能照到”,而是“我每天愿不愿意花这个时间”。
怎么让用户坚持使用?从产品研发角度,有几个方向可以考虑:缩短单次护理时间,提高单位时间效率;做成可穿戴、免手持的形态;搭载自动化智能化程序,省去用户自己调模式的额外成本;增加体感反馈,让用户感受到“有用”。
对于高客单价的美容仪来说,卖了多少台只是表面数字,使用率、闲置率、退货原因,才是更值得观察的指标,但这类数据,目前行业尚未公开。

国内美容仪厂商
的机会在哪?
国内市场的需求也在上涨。根据用户说监测到的声量数据,2025年10月至2026年9月,手部抗衰、背部祛痘、颈部护理相关声量分别为8.7万、52.8万和34.9万。其中后背祛痘的声量同比增长达266.1%。
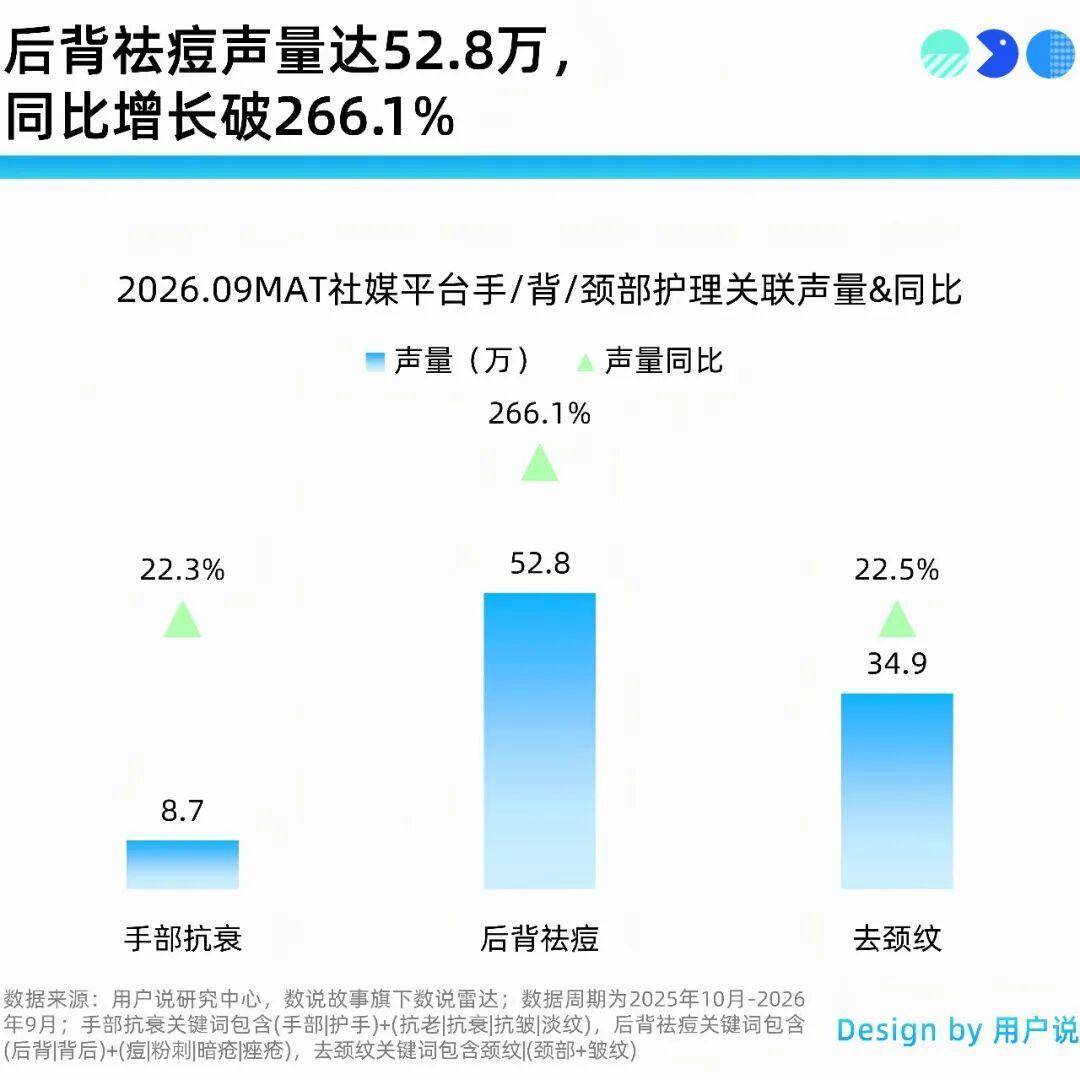
这些数字对于美容仪品牌而言,就是新的产品机会。但不同部位需要怎样的设备、消费者是否愿意持续使用,仍需要逐一验证。国内品牌已经开始通过调整产品结构和配件,探索身体护理场景。
极萌的折叠屏大排灯,思路是用角度调适配:品牌官网展示了双屏折成90照射手臂和腿部、150照射肩颈、180照射背部等使用方式。把不同部位的护理需求,变成一个可以调节的硬件结构,一台设备就可覆盖多个区域。
这个方向对国内商是有启发的,做身体护理产品,先解决“怎么放”的问题。面部、肩颈与背部的面积和曲线不同,用户能够保持的护理姿势也不同。折叠结构能够增加摆放方式,但实际使用中能否方便地对准目标部位、保持合适距离,仍是影响体验的关键。因此,结构创新的价值,需要落实到用户能否更轻松地完成一次护理。
觅光走的则是另一条路,从配件切入:在大排灯Max的官方介绍中,品牌将磁吸一体化桌面支架与专属落地旋转支架结合,用于全身照射场景。身体护理需要调整照射高度和角度,支架承担了设备定位和支撑的作用,也让用户不用一直用手举着,减少使用负担。
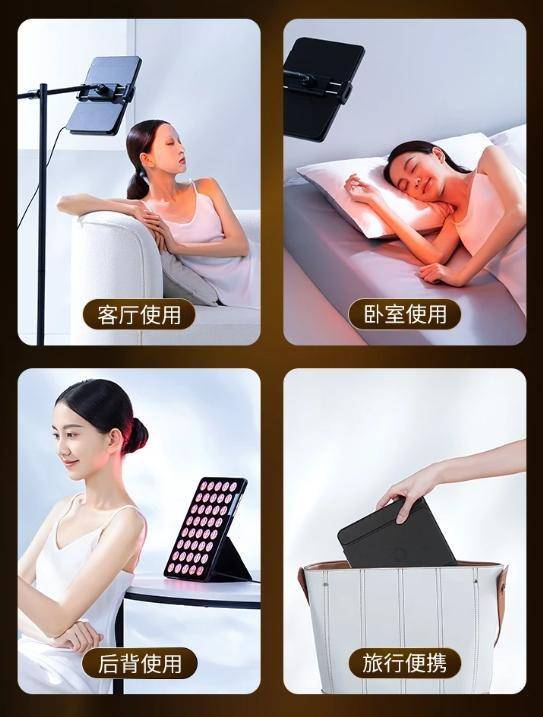
这一做法的启发在于,品牌可以先围绕已有设备完善使用配件,验证消费者是否存在新的护理需求,再决定是否开发独立产品。但配件能够增加使用场景,不代表就能带来持续消费。消费者是否愿意为支架等附件付费、购买后是否增加身体护理次数,这些还是得靠经营数据来佐证。
极萌与觅光的尝试表明,国内品牌做身体护理并不是从零开始。但现在尚难判断的是:身体护理到底带来了多少新增购买,是否提高了设备的使用频率,以及能否带动配件的持续加购。对于寻找第二增长曲线的品牌而言,下一步要做的,就是把“身体可用”转化为明确的购买理由和可持续的护理习惯。
首先是围绕已有用户,选择一个需求明确的身体部位。对于已经积累面部抗老用户的品牌,颈胸护理可以作为优先验证的方向:用户画像重合度高,也便于将面部与颈胸护理组织成一套使用方案。但面部的技术积累和品牌认知只是起点,颈胸部位的贴合度、使用舒适度、安全性与功效,都需要重新验证。
然后,针对每个部位的具体痛点做产品。颈胸设备要考虑曲线贴合和戴着累不累;背部设备要考虑用户能否独立定位和操作;手部设备要平衡覆盖范围、护理时长与双手活动需求。聚焦单一部位的好处是,产品开发和市场验证都有明确目标,不会做成一个“哪都能照但哪都照不好的东西。
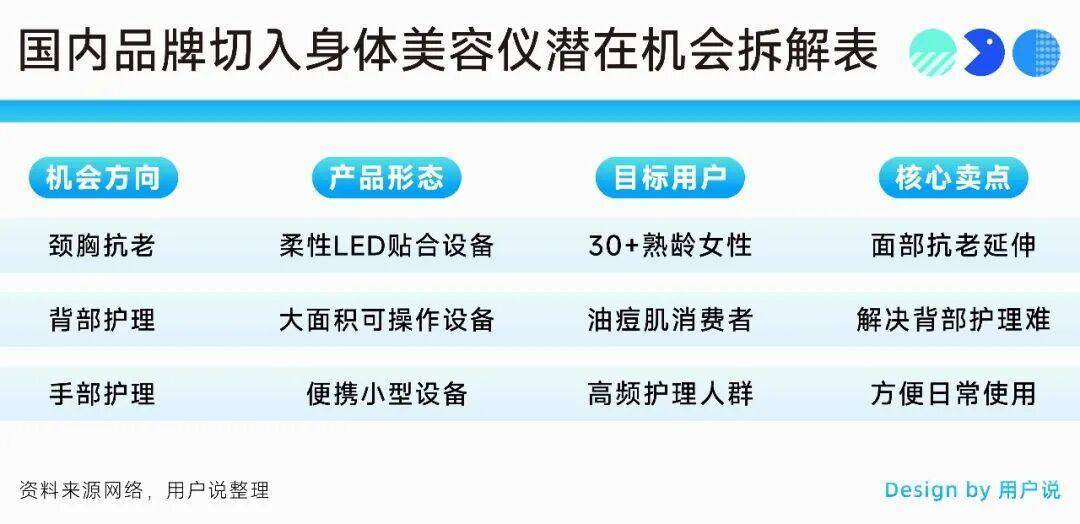
再就是把产品协同落实为具体的护理流程。护肤品牌和美容仪品牌可以围绕同一个部位、同一个诉求出发,共同设计护理流程。比如,颈胸护理,一周用几次,照之前涂什么,照之后怎么护理,多久能看到变化——这些说清楚,比简单把身体乳和设备绑定在一起卖要有用得多。
渠道也要跟着变。在线上,除了技术参数和功效测试,品牌还需要展示真实使用场景:设备放在哪里、背部如何独立照射、一次护理需要多久、配件是否需要另外购买。在线下,则可以通过试戴和操作体验,让消费者判断设备是否适合自己的身体条件与生活空间。身体美容仪的教育,需要从解释技术走向帮助用户完成使用。
Shark的面部与身体系统,给行业演示了一套用套装和配件拉动消费的商业打法;极萌与觅光的探索,则说明国内品牌已经在从产品结构和使用方式上寻找入口。接下来,身体护理能否成为新增量,要看品牌能否围绕一个明确需求,形成有效、方便且能够坚持的护理方案。
对中国品牌来说,先把一个部位的护理体验打磨好,验证了购买意愿、使用习惯和效果反馈,再慢慢扩品类、加配件,可能是更值得尝试的路径。毕竟,第二增长曲线不是靠参数堆出来的,而是靠真实的用户使用和持续付费支撑起来的。
作者 | Alicia
编辑 | 江小羊
视觉 |七七